2026年9月30日 公開
10年かけてコツコツ貯めたお金が、一晩で消える。
大げさに聞こえますか?僕も昔はそう思っていました💧
でも、SNS型の投資詐欺やロマンス詐欺の被害は、警察庁の統計で年間約1,834億円。投資型だけなら、1件あたりの平均被害額は約1,353万円です。
40代の家計が10年かけて作る資産と、ほぼ同じ金額なんです💦
だからこの記事は「増やす」の前に置くべきだった話、「守る」の全体図です。
読み終えたら、40代の家族に迫る5つのリスクと、それぞれ今日できる最初の一手が決められます😊
★先に答えを言うと、守りは「増やす」より先に置くべきものです。
投資型の詐欺は、1件あたりの平均被害額が約1,353万円。
40代の家計が10年かけて作る資産と、ほぼ同じ額です。
なぜそうなるのかは、この順で分かります。
- 40代の家族に迫る5つのリスク
- それぞれ、今日できる最初の一手
- 困ったときの相談先の電話番号(=無料です)
- うちの実例(=保険営業の断り方・父を亡くしたときの話)
📖 この記事でわかること
- 40代家族が資産を失う5大リスクの全体図
- リスクごとの今日できる最初の一手
- 困ったときの相談先の電話番号(無料)
- わが家の実例(保険営業の断り方・父を亡くしたときの話)
🤔 なぜ「守り」はいつも後回しになるのか
理由はシンプルで、守りの話は面白くないからです。増やす話はワクワクするのに、詐欺や相続の話は気が重い😔
でも、お金には残酷な性質があります
それは、増える速度より、失う速度のほうが圧倒的に速いこと。
インデックス投資でお金が2倍になるには、およそ10年かかります。でも詐欺なら一晩、災害なら数分で、同じ金額が消えます😳
そして40代には、守りが特に重要になる理由が2つあります。
1つは、家計改善や投資で守るべき資産が育ってきたこと(=貯めた家庭ほど、狙う価値のある標的になります)。
もう1つは、失ったときに取り返す時間が、20代より確実に短いことです。
攻め(=投資)と守りは、車の両輪です。
そしてこのブログで投資の話を続けてきた以上、守りの話をしないのはフェアじゃない。
そう思って、このシリーズを作りました😤
 むちお
うちは大した資産ないし、狙われないでしょ?って思ってました…。
 ちえこ
実はその「自分は大丈夫」が一番危ないの。詐欺師が狙うのは、警戒していない普通の家庭なんだよ。
🛡️ 守りの3原則(=これだけ覚えれば骨格は完成)
細かいテクニックの前に、土台になる考え方は3つだけです。
✅ 守りの3原則
- 原則①:失う速度は、増える速度より速い——だから守りが先
- 原則②:敵は2方向から来る——「うまい話」と「不安」。
儲け話も、不安を煽るセールスも、入口が違うだけで出口は同じ - 原則③:守りはほぼ無料——必要なのはお金ではなく知識。
この記事を読むこと自体が守りの第一歩
原則②は特に大事です。
「絶対儲かる」と「このままでは危ないですよ」は、正反対に見えて、どちらもあなたを焦らせて考える時間を奪うという点で、同じ手口です🤔
🗺️ 40代家族の5大リスク(=全体図)
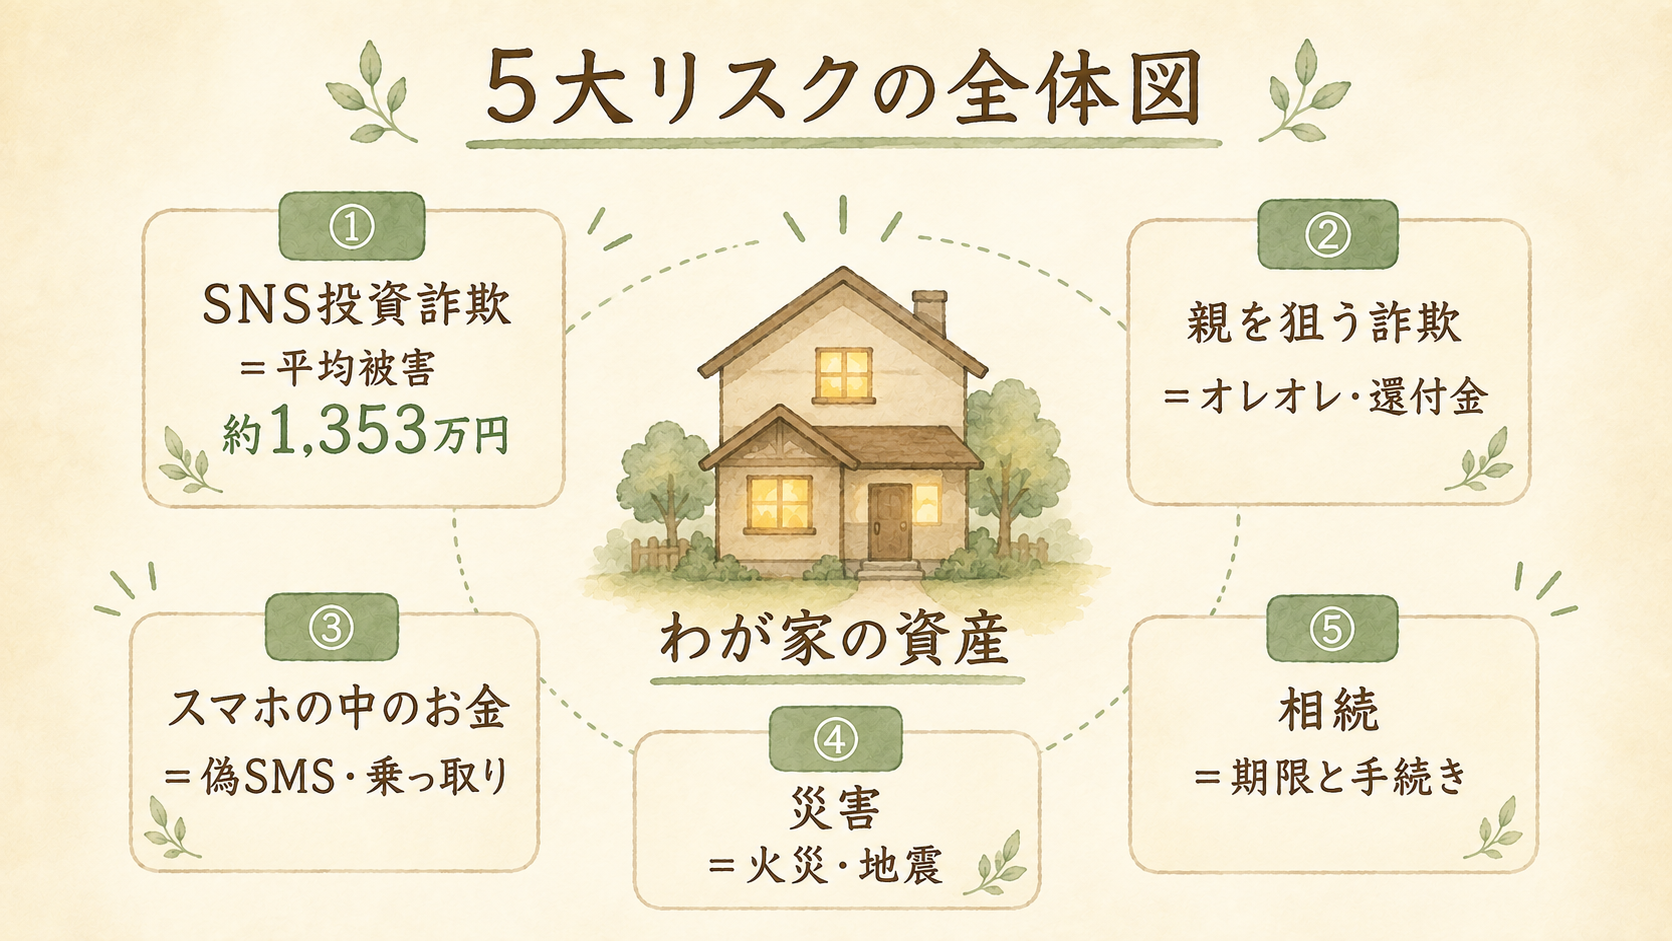
守るべき敵の全体図がこちら。それぞれ、この後の章で「最初の一手」まで落とし込みます。
| リスク | 怖さ | この記事での章 |
|---|---|---|
| ① SNS投資詐欺・うまい話 | 平均被害約1,353万円 | リスク1 |
| ② 親が狙われる詐欺 | 親の老後資金=将来の介護費が消える | リスク2 |
| ③ スマホの中のお金 | 口座・カードを乗っ取られる | リスク3 |
| ④ 災害 | 家=人生最大の資産が損傷 | リスク4 |
| ⑤ 相続 | 手続きの期限超過・家族のもめごと | リスク5 |
順番は「遭う確率×失う額」で並べました。
①と②は「そんなの引っかからない」と思われがちですが、被害統計の中心は働き盛りの現役世代とその親です。
💸 リスク1:SNS投資詐欺・うまい話
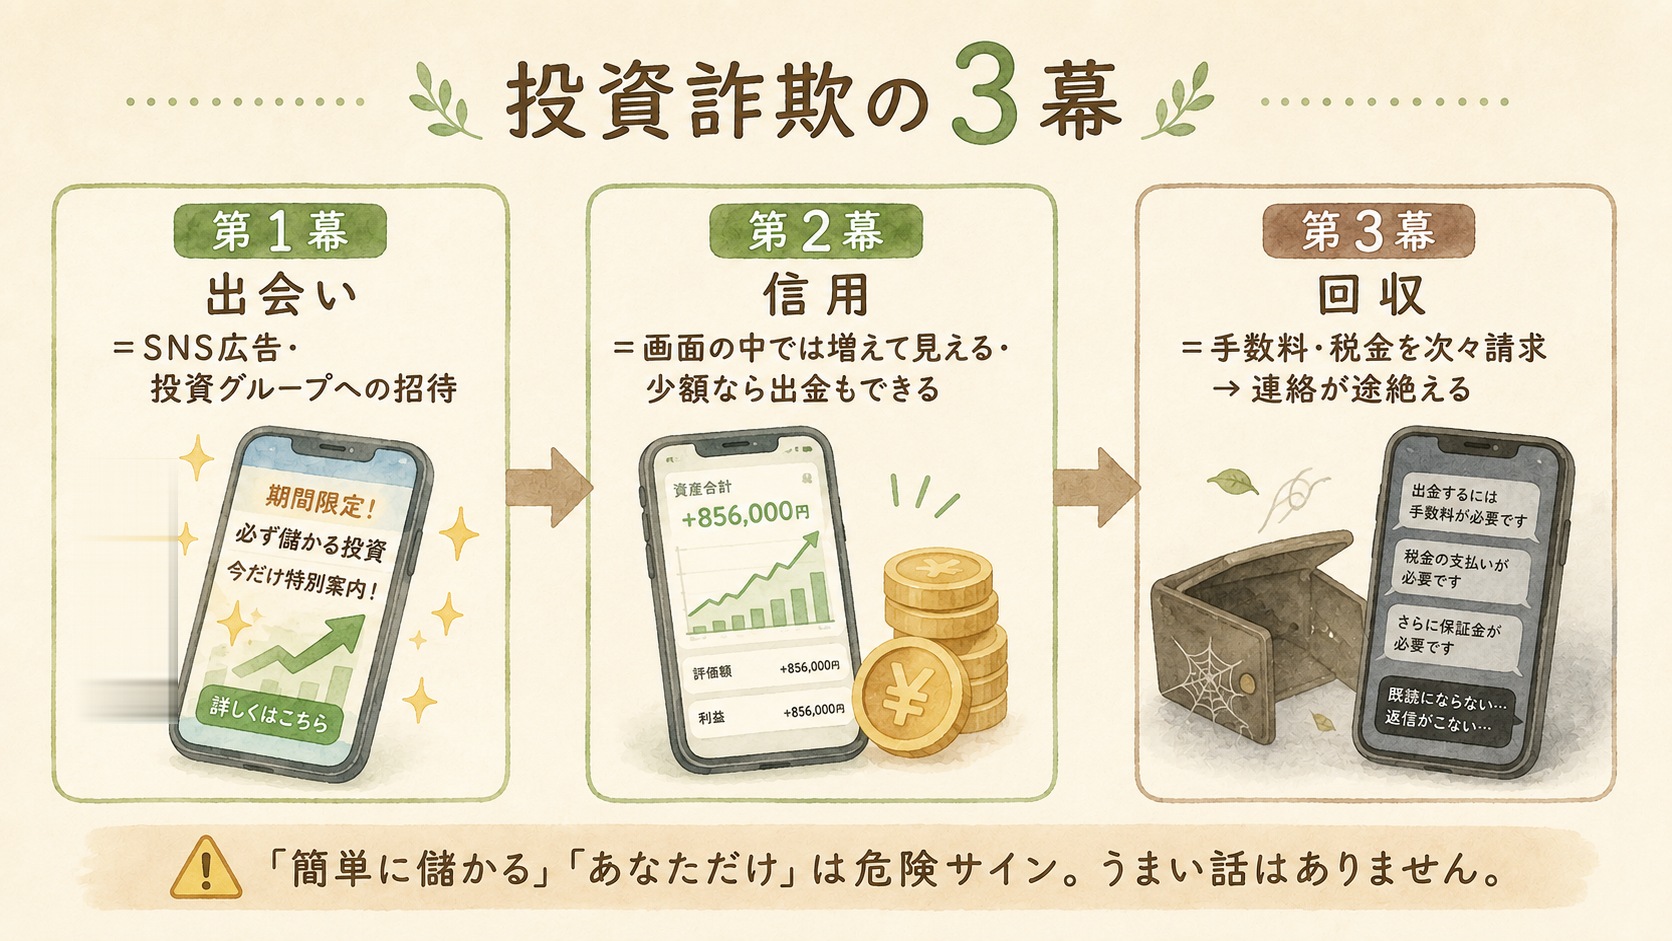
いま日本でいちばんお金が消えている場所です。手口の型を知るだけで、防御力は劇的に上がります😊
数字で見る現実
- SNS型投資詐欺・ロマンス詐欺の被害:年間約1,834億円(=警察庁の2025年統計。
投資型1,288.0億円+ロマンス型546.4億円) - 1件あたりの平均被害:投資型で約1,353万円
- 入口はSNS広告・マッチングアプリ・投資グループへの招待が中心
- 2026年上半期(暫定値):投資型だけで半年に797.9億円(前年の同じ半年から+126%)、既遂1件あたり約1,363万円。
増え方が止まっていません(出典:警察庁・令和8年上半期の認知・検挙状況(暫定値)) - さらに新しい数字(=1〜7月・2026年9月4日公表):投資型だけで881.2億円。
7月のひと月で83億円増えました。
特殊詐欺ぜんぶでは2,108.1億円(=1日あたり約9.9億円)です(出典:警察庁・令和8年7月末の認知・検挙状況(暫定値))
有名人の顔写真を勝手に使った広告、「必ず儲かる」投資グループ、恋愛感情を利用したロマンス詐欺。
入口は違っても、最後は「このアプリ(口座)にお金を入れて」に行き着きます。
典型的な流れは、いつもこの3幕です
手口は日々変わりますが、脚本の骨格は驚くほど同じです。
- 第1幕・出会い:SNS広告「有名投資家が教える」/マッチングアプリで恋人のように親密になる/「儲かってる人の投資グループに招待」
- 第2幕・信用づくり:専用アプリの画面上でお金が増えているように見える。
少額なら実際に出金もさせてくれます(=ここで信じてしまう) - 第3幕・回収:大金を入れた途端、「出金には手数料が必要」「税金を先に払え」と要求が続き、最後は連絡が途絶える
覚えておくべきは第2幕です。
少額の出金に成功した体験こそが、罠の中心。
「本当に出金できたから本物だ」は、詐欺師が用意した安心材料なんです😳
見抜く3つの質問
🔍 お金を出す前の3つの質問
- 「元本保証で高利回り」と言っていないか?
——この2つは両立しません。
言った時点で詐欺です。 - 「今だけ・あなただけ」と急かしていないか?
——考える時間を奪うのは詐欺の必須手口 - その相手と、実際に会ったことがありますか?
——一度も会えない相手は、名前も顔も本物か確かめようがありません。
だまされたと気づいても、取り返す手段がない。
だからSNSだけの相手への送金は、「貸す」でも「投資」でもなく、あげるのと同じです。
そしてもうひとつ、迷う余地のない見分け方があります。
振込先が「個人名義」の口座なら、詐欺です。国民生活センターが2026年9月1日の注意喚起で「通常の株やFX等の取引で個人名義の銀行口座に振り込ませることはありません。指定された口座が個人名義の場合は詐欺です」と言い切っています(出典:国民生活センター「SNSで著名人が勧める“もうかる方法” それって本当!?」)。
仕組みのわからない金融商品(=仕組み債・仕組み預金など、名前に「仕組み」とつくのに仕組みが説明できないもの)も同じ扱いでOK。
わからないものは買わない。
それだけで大半の罠は避けられます。
投資まわりの危ない商品の見抜き方は、投資シリーズの「やってはいけない投資5つ」でも深掘りしています。
困ったときの連絡先(=無料・今すぐスマホに登録を)
- 188(=消費者ホットライン。
契約・詐欺の相談窓口につながります)公式:国民生活センター - #9110(=警察相談専用電話。
緊急でない犯罪の相談) - お金を振り込んでしまったら迷わず110と銀行へ(=振り込め詐欺救済法で口座凍結できる場合があります)
- 電話する前に調べたいときは消費者トラブル解決ナビ(=国民生活センターが2026年9月に開いたサイト。よくあるトラブルの解決方法を調べられ、解決しなければ近くの相談窓口を教えてくれます)公式:消費者トラブル解決ナビ
 むちお
3つの質問、スクショして家族のグループに送りました。
ちえこそれが正解!守りの知識は、家族で共有して初めて完成するんだよ。
📞 リスク2:親が狙われる詐欺(=40代の盲点)
40代にとって、実は自分より狙われているのが70代前後の親世代です。
なぜ「親」があなたの家計のリスクなのか
親が老後資金を失うと、その生活を支えるのは子ども世代、つまりあなたです。
親のお金が守られること=あなたの家計が守られることです😌
オレオレ詐欺、還付金詐欺(=「保険料をお返しします、ATMへ」)、サポート詐欺(=パソコンに偽の警告画面を出して電話させる)。
どれも標的の中心は高齢者です。
たとえば還付金詐欺の電話は、こんなセリフで始まります。
「市役所の保険課です。
医療費の払い戻しが2万円ほどあります。
本日が期限なので、お近くのATMで手続きを」——役所がATMで還付することは、100%ありません。
この1行を親が知っているかどうかが、分かれ目になります。
最強の対策は、道具より「会話」
📞 親と話しておく3つのこと
- 「お金の電話が来たら、一度切って僕にかけ直して」という約束(=これだけで大半は防げます)
- 固定電話は常時留守電に設定(=詐欺師は録音を嫌います)
- 「知らない番号には出なくていい」と伝える(=用がある相手は留守電を残します)
照れくさければ、この記事を親に送るのでもOKです。
「こんな詐欺が流行ってるんだって」という世間話が、いちばん自然な入口になります😊
うちの場合:改まった約束はしていません。その代わり、父を亡くしてから、母とは普段からお金の話をよくするようになりました。
話せる関係があれば、変な電話が来たときの「ちょっと相談」は自然に出ます。約束より先に、日常の会話です😌
📱 リスク3:スマホの中のお金
銀行もカードも証券口座も、いまやスマホの中にあります。つまりスマホの守り=お金の守りです。
危ないのは3パターン
- フィッシング(=銀行や宅配を装ったニセのメール・SMSで、パスワードを入力させる)
- パスワードの使い回し(=1か所漏れると全部破られる)
- 偽の警告画面(=「ウイルスに感染しました」で電話やアプリ導入に誘導)
偽SMSは「実物」を見ておくと引っかからない
たとえばこんな文面が、ある日突然届きます。
「お客様の口座で不正利用を検知しました。至急ご確認ください→ https://○○○-bank.com」
「お荷物のお届けに伺いましたが不在のため持ち帰りました→ 確認はこちら」
共通点は3つ。
①不安にさせる ②急がせる ③リンクを踏ませる。
この3点セットが揃ったメッセージは、内容の真偽を考える前に「型が詐欺」と判断してOKです😤
本物か気になる場合も、リンクは踏まず、公式アプリを自分で開いて確認。これを家族の共通ルールにしてください。
実際の詐欺SMSの事例は迷惑情報相談センター(日本データ通信協会)でも公開されています。
今日できる3つの設定
🔐 スマホの守り・最低ライン
- 銀行・証券・メールに2段階認証(=パスワード+スマホ確認の二重ロック)を設定し、そのうえでパスキー(=指紋や顔だけでログインする仕組み)に対応しているサービスは切り替える
- メール・SMSのリンクは踏まず、公式アプリかブックマークから開く癖をつける
- パスワードの使い回しをやめる(=iPhoneなら標準のパスワード管理機能で十分です)
2段階認証の設定手順は、Gmail完全活用ガイドの「2段階認証」の章で画面の流れごと解説しています:キャリアメール卒業+Gmail完全活用ガイド
うちの場合:パスワードは1Password(=パスワード管理アプリ)に全部預けて、自分では1つも覚えていません。Macは指紋、iPhoneは顔で開きます。
証券や銀行のアプリに新しい端末で入るときの確認も、SMSの数字ではなく顔や指紋です。この「端末そのものが鍵」の方式がパスキーで、楽天証券は2025年6月、SBI証券は2025年5月末から、ログイン時の追加認証そのものが必須になりました(出典:楽天証券「ログイン追加認証の必須化」)。自分の証券アプリで、新しい端末のときに何を求められるか一度見ておくと安心です😊
🏠 リスク4:災害(=人生最大の資産を守る)
多くの40代家族にとって、いちばん大きな資産は家です。
ここは「保険の入り方」と「公的支援を知ること」の2本立てで守ります。
火災保険は「更新の前」に見直す価値があります
火災保険は、2026年10月1日以降に始まる契約から、料金を改定した会社があります(例:損保ジャパン「火災保険改定のご案内」)。
業界全体の値上げ率が公表されているわけではありませんが、自然災害の増加と修理費の高騰で、保険料は全国的に上がる傾向が続いています。
更新のたびに上がる流れは続いています。
だから、更新の案内が届いたら、そのまま払う前に、ほかの会社と比べてみてください。
必要な保険3つの記事でも書いたとおり、火災保険は数少ない「入るべき保険」です。
ネット型で比較すれば、同じ補償で安くできる余地も大きいですよ。
火災保険の見直しは、この3点だけ見ればOK
- ①保険金額:建物の再建費用に合っているか。
時価ではなく「新価(=再調達価額)」になっているかが最重要(=時価契約だと古い家ほど保険金が減ります) - ②不要な特約:使う見込みの薄い特約(=弁護士費用・携行品など)が自動で付いていないか。
1つ外すだけで年数千円変わることも - ③契約先:代理店型からネット型への切り替えで、同じ補償のまま安くなる余地。
複数社の一括見積もりが近道です。
賃貸の人も他人事ではありません。
大家さんへの賠償(=借家人賠償責任)と自分の家財の保険は、不動産屋さん指定のままだと割高なことが多い。
自分で選び直せることは、意外と知られていないんです😳
地震保険は「不安なら」でいい
意外かもしれませんが、僕のスタンスは「地震保険は必須ではない」です。
理由は、補償の上限が火災保険の30〜50%で、目的が家の再建ではなく当面の生活費だから。
その代わり、国の被災者生活再建支援制度(=住宅が全壊した世帯に最大300万円)という土台があります。
公式:内閣府防災情報
保険料は年1〜8万円と幅があるので、「生活費の備えとして安心を買う」なら入ってもいい。
家を建て直せる保険だと思って入るのは誤解、というのがポイントです。
うちの場合:賃貸なので建物の保険はなく、家財だけです。火災保険は5年契約で年10,780円、そのうち地震の分は年560円。
この額なら「不安なら入る」の範囲として残しています。持ち家の人は、桁が変わるので上の考え方で判断してください。
防災費は「家計の固定費」に組み込む
水・食料・モバイルバッテリーなどの備蓄は、一度に揃えると数万円かかります。
おすすめは年1回、決まった月に点検・買い足しをする方式。
特別費として年1万円ほど積んでおくと、無理なく回ります😊
⚰️ リスク5:相続(=40代は「親の相続」に直面する年代)
相続と聞くと「お金持ちの話でしょ」と思いがちですが、違います。40代が直面するのは自分の相続ではなく、親の相続。
そして問題の多くは、税金ではなく期限と、家族のもめごとです。
知らないと困る2つの期限
- 相続放棄:3ヶ月以内(=借金も相続財産です。
放棄するならこの期限内に家庭裁判所へ) - 相続税の申告:10ヶ月以内(=ただし多くの家庭は申告不要。
下の基礎控除を参照)
そして相続税には、「ここまでは税金ゼロ」というラインがあります(=基礎控除)。計算はこうです。
💰 税金ゼロのライン = 3,000万円 +(600万円 × 相続する人の数)
例:お父さんが亡くなり、相続するのがお母さんと子ども2人の計3人なら
3,000万円 + 600万円×3人 = 4,800万円。
遺産の合計がこれ以下なら、相続税はゼロ・申告も原則不要です。
多くの家庭にとって、相続は税金の問題ではありません。本当の問題は、期限と、家族の話し合いです。公式:国税庁
「相続税対策」を名乗るセールスに注意
覚えておいてほしいのは、相続税対策のための保険やアパート建築は、ほとんどの家庭に不要だということ。
基礎控除に収まる家庭に節税商品を売るのは、守りに見せかけた攻め(=セールス)です😤
それより効くのは、親が元気なうちに「財産がどこにあるか」を聞いておくこと。
口座・保険・不動産の一覧が1枚あるだけで、遺された家族の負担は劇的に減ります。
葬儀費用も形式によって数十万円から百万円超まで幅があるので、希望を聞いておけると理想です。
「財産の一覧」はこの7項目だけでいい
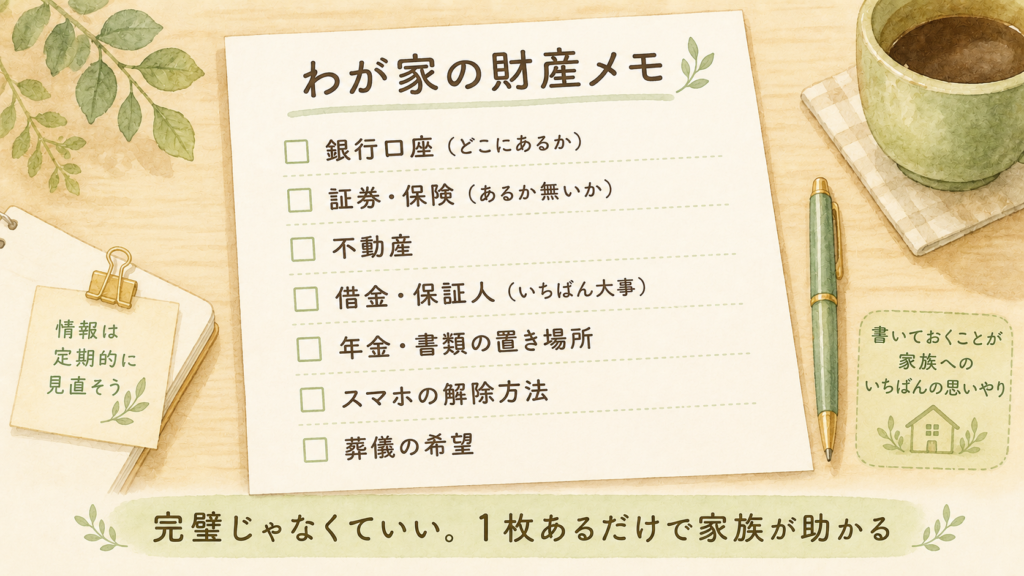
完璧なエンディングノートは要りません。A4用紙1枚に、この7項目があるだけで十分です。
- 銀行口座(=どの銀行に口座があるか。
残高までは不要) - 証券口座・保険(=あるか、ないか。
会社名まで分かれば上出来) - 不動産(=自宅以外に土地・建物があるか)
- 借金・保証人(=これが一番大事。
相続放棄の判断に直結します) - 年金・公的手続きの書類の置き場所
- スマホ・パソコンの解除方法(=デジタル遺品は年々深刻になっています)
- 葬儀の希望(=形式・呼ぶ範囲。
あるだけで家族の決断が軽くなります)
うちの場合:この7項目、自分の家の分はA4一枚に書いて、妻に渡してあります。
親に聞く前に、まず自分の分を作ってみてください。「こういう紙、作ったんだけど」が、親への切り出し方の練習にもなります😊
むちお親に亡くなった時のお金の話って、切り出しにくいなぁ…。
ちえこ「詐欺が流行ってるから心配で」から入るのが自然だよ。守りの話は、家族の話をするきっかけにもなるの。
🧰 ついでにふさいでおきたい、4つの小さな穴
最後に、章を立てるほどではないけれど知っておくと効く「小さな守り」を4つだけ。
- 銀行が破綻したら?
——預金は1金融機関あたり1,000万円+利息まで保護されます(=ペイオフ)。
大きな資産は銀行を分けるのが基本 - お金の貸し借り——親しい人にこそ貸さない。
「あげてもいい額」以外は断るのが、関係を守る最善手 - 宝くじ——100円分買うと、戻ってくるのは平均46円。
半分以上が最初から消える、市販のくじでいちばん分の悪い賭けです。
買うなら「夢代」と割り切って少額で - 急な収入増——臨時収入が入ったときほど財布が緩みます。
ボーナスや保険の解約返戻金は、使い道を決めてから受け取るのがコツ
💡 さとる体験|「知識は最強の防御」を2回学んだ話
僕がこのシリーズを書こうと思った原点は、2つの実体験です。
保険の担当者に引き止められた日
貯蓄型保険の解約を伝えたとき、担当の方に「せめて払済(=はらいずみ。
支払いを止めて保障だけ残す方法)にしませんか」と、何度も引き止められました。
昔の僕なら、揺らいでいたと思います。
でもこのときは高額療養費も遺族年金も知っていた。
知識があると、営業トークは怖くない。
むしろ「その提案は誰のためですか?」と冷静に考えられるようになります😌
父を亡くしたとき、お金の話は突然来た
父が亡くなったとき、悲しむ間もなく、手続きの波が押し寄せました。
口座がどこにあるのか分からない。
葬儀の形式も費用も、短い時間で次々と決めなければいけない💧
あのとき、「財産と希望が書かれた紙が1枚あってくれたら」と何度も思いました😔
いま思うのは、もっと単純なことです。
ちゃんとお金の話、相続の話を、父としておけばよかった。それだけでした。
この経験があるから、リスク5で書いた「親が元気なうちに聞いておく」は、テクニックではなく本音の助言です。
🕊 過去の僕への手紙
守りの話は暗いから、と後回しにしていた。詐欺や災害や相続なんて、自分にはまだ関係ないと思っていた。
関係ないんじゃなくて、順番が来ていないだけだった。
10年かけて貯めたお金は、知識がないと一晩で消える。
それを知ったときは、背筋が寒くなった。
でも、やることは地味だった。
電話番号を2つ覚えて、親に1本電話して、スマホの設定を3つ変える。
それだけで、家族は平均よりずっと安全になる。
守りに才能はいらない。怖がる必要もなかった。ただ、知っておけばいいだけだった😌
❌ よくある誤解4つ
守りの世界は思い込みが多い分野です。代表的な4つだけ、先にほどいておきます。
| 誤解 | 実際は |
|---|---|
| 自分は騙されない | 被害者の多くが同じことを言っていました。狙われるのは「警戒していない人」です。 |
| 詐欺は高齢者だけの問題 | SNS型投資詐欺の被害の中心は働き盛りの現役世代。親と自分、両方の守りが必要です。 |
| 地震保険に入らないと家を建て直せない | そもそも地震保険は生活費の保険。再建の柱は火災保険と公的支援+貯蓄です。 |
| 守りにはお金がかかる | この記事の対策はほぼすべて無料。必要なのは知識と、少しの手間だけです。 |
📚 守りシリーズの読み方(=この記事は入口です)
この記事で全体図をつかんだら、あとは気になるリスクから1本ずつ深掘りしてください。
以下の5本を順次公開していきます(=公開のたびに、ここがリンクに変わります)。
- SNS投資詐欺・ロマンス詐欺——手口の実例と、断り方の実演
- 高齢の親を詐欺から守る——親と話す台本つき
- スマホとお金のセキュリティ——設定手順を1つずつ
- 災害に備える家計——火災保険の見直しと公的支援
- 40代からの相続入門——期限・手続き・もめない準備
📝 まとめ|守りは「今日の1手」から始まる
結論。
40代家族の守りは、5つのリスクを知って、それぞれ最初の一手を打つだけで骨格が完成します。
お金はほぼかかりません。
📊 早見表
| リスク | 最初の一手 | 詳しくは |
|---|---|---|
| SNS投資詐欺 | 「3つの質問」を家族に共有 | このシリーズで順次公開 |
| 親が狙われる | 親に電話1本・留守電設定 | 同上 |
| スマホの中のお金 | 2段階認証をオンにし、その上にパスキー | 同上 |
| 災害 | 火災保険を次の更新の前に点検 | 同上 |
| 相続 | 親の財産の場所を聞いておく | 同上 |
🚀 今日からの3ステップ
- 今日:スマホに188と#9110を登録する(=1分。
僕も登録ずみです) - 今週:親に電話して「お金の電話が来たら一度切ってかけ直して」の約束をする(=5分)
- 今月:銀行・証券・メールの2段階認証(+できればパスキー)と、火災保険の更新月を確認する(=30分)
守りシリーズでは、この5つのリスクを1本ずつ深掘りしていきます。まずは順次公開する詐欺対策の記事からどうぞ。
※本記事は個人の経験・調査に基づく一般的情報です。
特定の商品・サービスの契約を推奨するものではありません。
制度・統計の数字は執筆時点のものです。
📌 本記事は、制度改正・統計の更新があったときに随時更新します(=最終更新:2026年9月30日)。
🙏 最後まで読んでくれて、ありがとうございます
ここまで読む人は、そう多くありません。
あなたが、その一人です
💬 ひとことだけ、もらえませんか
「ここが分からなかった」「うちはこうでした」
その一行だけで十分です。長く書く必要はありません。
名前はニックネームで大丈夫です。メールアドレスは公開されません(僕にだけ届きます)。
※送信の前に、表示された文字を入力する欄があります。迷惑な書き込みを防ぐためのものです。
★正直に書くと、このブログにはまだコメントが1件もありません。
だから、あなたの一行がそのまま次に書くものを決めます。いただいた声は、全部読みます
もがいてナンボ。ではまた👋
コメント