2026年10月14日 公開
「地震保険って、入ったほうがいいんですかね」。災害の話になると、たいていこの質問から始まります。僕もそうでした。
でも、この記事を書くために調べていて気づきました🤔
保険から入るのは、順番が逆だったんです。保険は、打てる手を打ったうえで、それでもカバーしきれない分にかけるもの。
先に保険を考えると、高いお金を払って、いざというとき足りないという一番まずい形になります。
実際、僕がそうなっていました。
自分の保険証券を開いてみたら、家財の保険金額が100万円。
5人家族です。
勧められるまま入って、一度も中身を見ていませんでした。
この記事を読み終えたら、次の3つに分けて考えられるようになります。
- 住む場所で決まる部分
- 持ち物で決まる部分
- 保険で埋める部分
そして今日15分でできる、自分の契約の確かめ方まで持ち帰れます😊 かかるお金は0円です。
📖 この記事でわかること
- 災害の備えを3つに分けて考える方法(=保険は最後)
- 賃貸の火災保険は、たいてい下げられる(=相場は年4,000円ほど)
- 地震保険に入るべきかを、実際の支払いデータで判断する
- 被災したとき公的支援はいくら出るのか(=賃貸のままなら150万円)
- 僕の保険証券を開いたら何が書いてあったか(=家財100万円)
🤔 災害の備えは、保険から入ると失敗する
まず、考える順番を整理します。ここを間違えると、あとの判断が全部ずれます🤔
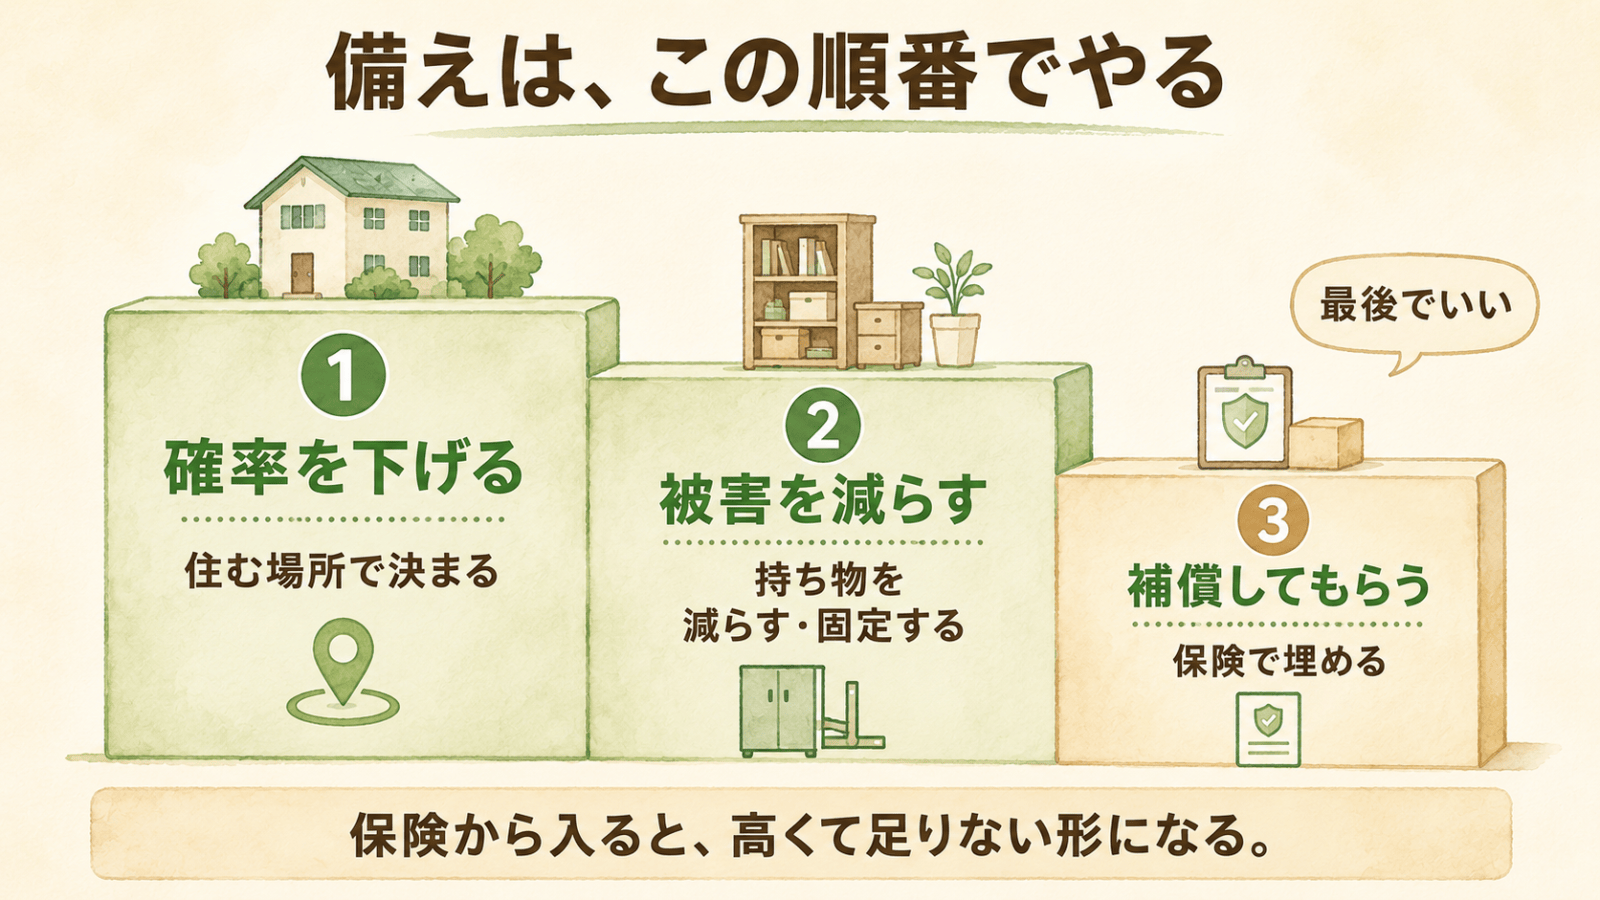
備えは、3つに分けられる
災害からお金を守る方法は、次の3つしかありません。
- 確率を下げる(=そもそも被害に遭いにくくする)
- 被害を減らす(=遭っても、失うものを小さくする)
- 補償してもらう(=それでも残る分を、保険で埋める)
🔑 順番が大事な理由
保険は、①と②で減らしきれなかった分だけにかけるものです。
先に保険から考えると、減らせたはずのリスクにまで保険料を払い続けることになります。
順番を守ると、保険料は下がって、備えは厚くなります。逆ではありません😌
 むちお
保険に入っておけば安心、じゃダメなの?
 ちえこ
保険はお金が戻るだけで、被害そのものは減らないからね。しかも保険で戻るのは、失ったものの一部だけ。順番を守ったほうが、結局トクなんだよ。
🗺️ ①確率を下げる——住む場所で、ほぼ決まる
身も蓋もない話ですが、災害に遭う確率はどこに住んでいるかでほとんど決まります😳
今日15分、ハザードマップを見る
ハザードマップとは、この場所は水に浸かるか、崖が崩れるかを、色で塗った地図のことです。
国と自治体が公表していて、無料で誰でも見られます。
見るのは3つだけです。
- 洪水——大雨で川があふれたとき、どこまで浸かるか(=何メートルかまで書いてあります)
- 土砂災害——崖や斜面が崩れる危険がある区域か
- 津波・高潮——海の近くなら必ず
公式:重ねるハザードマップ(国土交通省)——住所を入れるだけで、家の場所に色が重なって出ます。
お住まいの市区町村のサイトにも、紙の版が必ずあります。
色の意味を、生活の言葉に直しておく
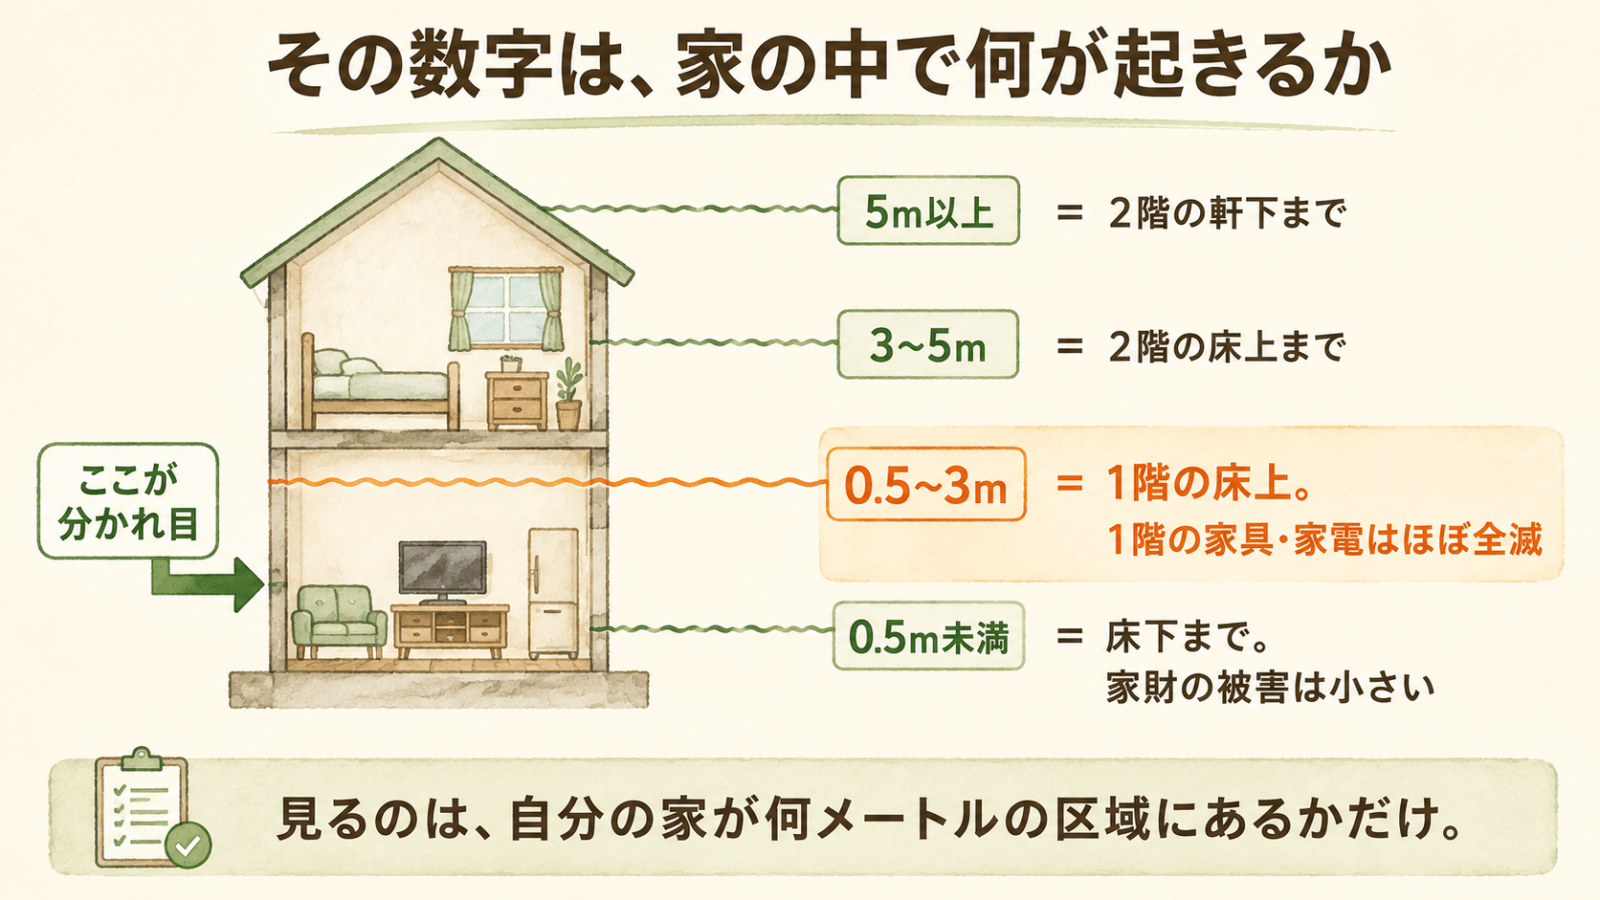
洪水のマップには「浸水想定 3.0m」のように数字が出ます。
メートルで言われてもピンと来ないので、暮らしの感覚に直しておきます。
| 浸水の深さ | 家の中で起きること |
|---|---|
| 0.5m未満 | 床下まで。家財の被害は小さい |
| 0.5〜3m | 1階の床上。1階の家具・家電はほぼ全滅 |
| 3〜5m | 2階の床上まで。2階へ逃げても足りない |
| 5m以上 | 2階の軒下まで。建物の外へ逃げる前提 |
大事なのは、0.5mを超えるかどうかです。ここを境に、家財の被害が「一部」から「ほぼ全部」に変わります。
自分の家が何メートルの区域にあるかだけ、覚えておいてください。
 むちお
うちの地域、見たことなかった…。
 ちえこ
大丈夫、ほとんどの人がそうだよ。5分で見られるし、何も塗られてなければそれが一番の安心材料になるからね😊
ここは、賃貸のほうが動かしやすい
ハザードマップを見て「ここは危ないかもしれない」と思ったとき、できることは住む場所を変えることです。
そして賃貸なら、次の更新で動けます。
持ち家の場合、同じ判断をするには売って買い直すことになります。これは金額も手間も、まったく別の話になる。
どちらが良い悪いではなく、災害の確率を下げるという一点では、動ける側が有利ということです🤔
※持ち家か賃貸かという選び方そのものは、家族の年齢や仕事とセットで決まる大きなテーマなので、別の記事でまとめて扱います。
📦 ②被害を減らす——災害に強いのは「持っていない人」
次に、遭ってしまったときに失う量を減らす話です。ここで一番効くのは、意外なところにありました。
災害で壊れるのは、形のあるものだけ
自分の財産を3つに分けてみます。
| 種類 | 中身 | 災害でどうなるか |
|---|---|---|
| 形のあるもの | 現金・土地・家・車・貴金属・家具・家電 | 燃える。流される。壊れる |
| 権利 | 特許・ソフトウェアなど | 影響なし |
| お金の記録 | 預金・株式・投資信託・債券 | 影響なし |
当たり前のようですが、意味は大きいです。証券口座の中の投資信託は、津波が来ても1円も減りません。
記録として存在しているだけで、家の中に置いてあるわけではないからです😳
つまり、財産のうち「形のあるもの」の割合が小さいほど、災害に強いということになります。
いちばん大きな「形のあるもの」は、家
40代の家計で、最大の形あるものは家そのものです。
だから災害への強さだけを見れば、現金は財布の中だけ、住まいは賃貸、残りは投資信託——という形が、いちばん打たれ強い。
僕はいま、だいたいこの形です。
狙ってこうしたわけではなく、家計を整えて投資を始めた結果、たまたまそうなっていました。
この記事を書きながら「そういう意味もあったのか」と、あとから気づいた感じです😅
⚠️ ただし、これで持ち家が不利という話ではありません
家は、災害以外のところで大きな価値を持ちます。
住み続けられる安心、老後の住居費、子どもの環境。
災害という一点だけを取り出せば動ける側が有利、というだけの話です。
どちらを選ぶかは、家族の年齢と働き方から逆算する別のテーマです。ここでは結論を出しません😌
実家は、いつ建てた家ですか
もうひとつ、40代にとって見落としやすい「形のあるもの」があります。
親の家です。
1981年(昭和56年)6月に、建物の耐震基準が大きく変わりました。
それより前に建築確認を受けた家は「旧耐震」と呼ばれ、国土交通省も「耐震性が不十分なものが多く存在します」と言い切っています。
つまり、実家が1981年5月以前の家なら、災害でいちばん先に壊れるのはそこかもしれません。自分の賃貸より、ずっと大きな穴です😳
見分け方は、建てた年ではなく「建築確認を受けた日」です。確認済証や検査済証、登記の新築年月日で分かります。1981年の前後に建った家は、必ず日付まで確認してください。
✅ 実家の耐震=今日やる3手
- 親に「いつ建てた家?」
と聞く(=帰省の世間話で足ります) - 1981年5月以前なら、自治体の耐震診断の補助を調べる。
多くの自治体に、木造住宅の耐震診断を無料〜数千円で受けられる制度と、改修費の補助があります。
額や条件は自治体ごとに違うので、国土交通省「住まいの耐震化|補助金・支援制度」から、実家の市区町村を調べてください。 - 迷ったら相談窓口へ。
日本建築防災協会の耐震相談窓口か、市区町村の建築課で無料で聞けます。
診断だけなら、親の負担はほぼありません。「補助が出るらしいよ」の一言から始めるのが、いちばん角が立ちません😊
うちの場合:実家は増築していて、半分が1981年より前、半分がその後です。同じ屋根の下に新旧が混ざっている。増築した家では珍しくない形で、「いつ建てた家?」の答えが1つにならない理由です。
こういう家こそ、上の3手の「役所の無料診断」が効きます。
今日できる、物理的な備え
持ち物の話も少しだけ。お金をかけずにできるものを4つ。
- 背の高い家具を固定する(=地震のけがの多くは家具の転倒です。
突っ張り棒は数千円) - 寝る場所の頭側に、倒れるものを置かない(=0円・模様替えだけ)
- 通帳・保険証券・権利書は1か所にまとめる(=持ち出せる形にしておく)
- 大事な書類はスマホで撮っておく(=クラウドに入れておけば、紙が流されても残ります)
うちの場合:備蓄は「ふだん食べるものを多めに買って、食べながら買い足す」方式(=ローリングストック)です。年1回の点検日を決めるより、うちはこれで回っています。水とモバイルバッテリーも同じ棚にあります😊
🛡️ ③補償してもらう——火災保険は「家の災難保険」
ここでやっと保険です。まず、火災保険が何を守るものかを正しく知っておきます。
火災保険は、火事だけの保険ではない
名前のせいで誤解されていますが、火災保険は「家まわりの災難」を幅広くカバーする保険です。
契約によりますが、だいたいこれだけ入っています。
- 火災・落雷・破裂爆発
- 風災・雹災・雪災(=台風で窓が割れた、雪で物置がつぶれた)
- 水災(=洪水や土砂で浸かった)
- 盗難・水漏れ(=空き巣に入られた、上の階から水が漏れてきた)
- 破損等(=うっかりテレビを倒して壊した、など)
最後の「破損等」に驚く人が多いです。
子どもが家の中でボールを投げてテレビを割った——これで保険金が出ることがあります。
入っているのに使わないまま自腹で買い直している人が、かなりいます😅
賃貸の場合、守る対象は3つ
賃貸の火災保険は、持ち家とは中身が違います。ここが分かっていない人が多いところです。
| 守る対象 | 中身 | 賃貸での扱い |
|---|---|---|
| 建物 | 部屋そのもの | 大家さんの持ち物なので、自分ではかけません |
| 家財 | 家具・家電・衣類など自分の持ち物 | これが主役 |
| 借家人賠償責任 | 自分のせいで部屋を壊したときに、大家さんへ払う分 | 必須(1,000万円程度) |
| 個人賠償責任 | 下の階に水漏れさせた、自転車で人にぶつかった | つけておくと安心(1億円でも数百円) |
つまり賃貸の人が考えるべきは、「自分の持ち物をいくらで見積もるか」と「部屋を壊したときの備え」の2つです。
建物のことは、考えなくていい。
💡 自分の保険証券を開いたら、家財100万円だった
ここからは、この記事を書きながら実際に起きたことです。
勧められるまま入って、そのままだった
うちは賃貸です。
契約のとき、不動産屋さんに「こちらの保険にご加入ください」と紙を出されて、そのまま名前を書きました。
中身を読んだ記憶がありません。😅
心のどこかで「一度ちゃんと見たほうがいいな」とは思っていました。
でも、保険の書類って、開くのが億劫なんです。
専門用語が並んでいて、どこを見ればいいかも分からない💦そうやって何年も後回しにしていました。
開いてみたら、数字が1つ目に入った
今回、記事のために自分の契約を確かめました。
年間の保険料は、火災と地震を合わせて10,780円(=火災10,220円+地震560円。5年契約を1年分に直した額)。
まあこんなものかと思いながら、補償の欄を見て、手が止まりました😳
家財 100万円。
うちは5人家族です。もし部屋が全部燃えたとして、家財を100万円で買い直せるでしょうか。ざっと積み上げてみました。
| 買い直すもの | ざっくりの金額 |
|---|---|
| 冷蔵庫・洗濯機・電子レンジ | 約25万円 |
| エアコン3台 | 約30万円 |
| テレビ・パソコン | 約25万円 |
| ベッドと寝具 5人分 | 約25万円 |
| 食卓・椅子・ソファ・収納 | 約25万円 |
| 衣類 5人分 | 約30万円 |
| 食器・調理器具・こまごましたもの | 約15万円 |
| 合計 | 約175万円 |
しかも、これは最低限の買い直しです。子どもの学用品も、本も、思い出のものも入っていません😔
ちなみに「最低限」をもっと削るなら、ベッド5人分は「布団でいいやん」で数万円に落とせます。それでも合計は150万円を超えます。100万円では、どう削っても戻りません💦
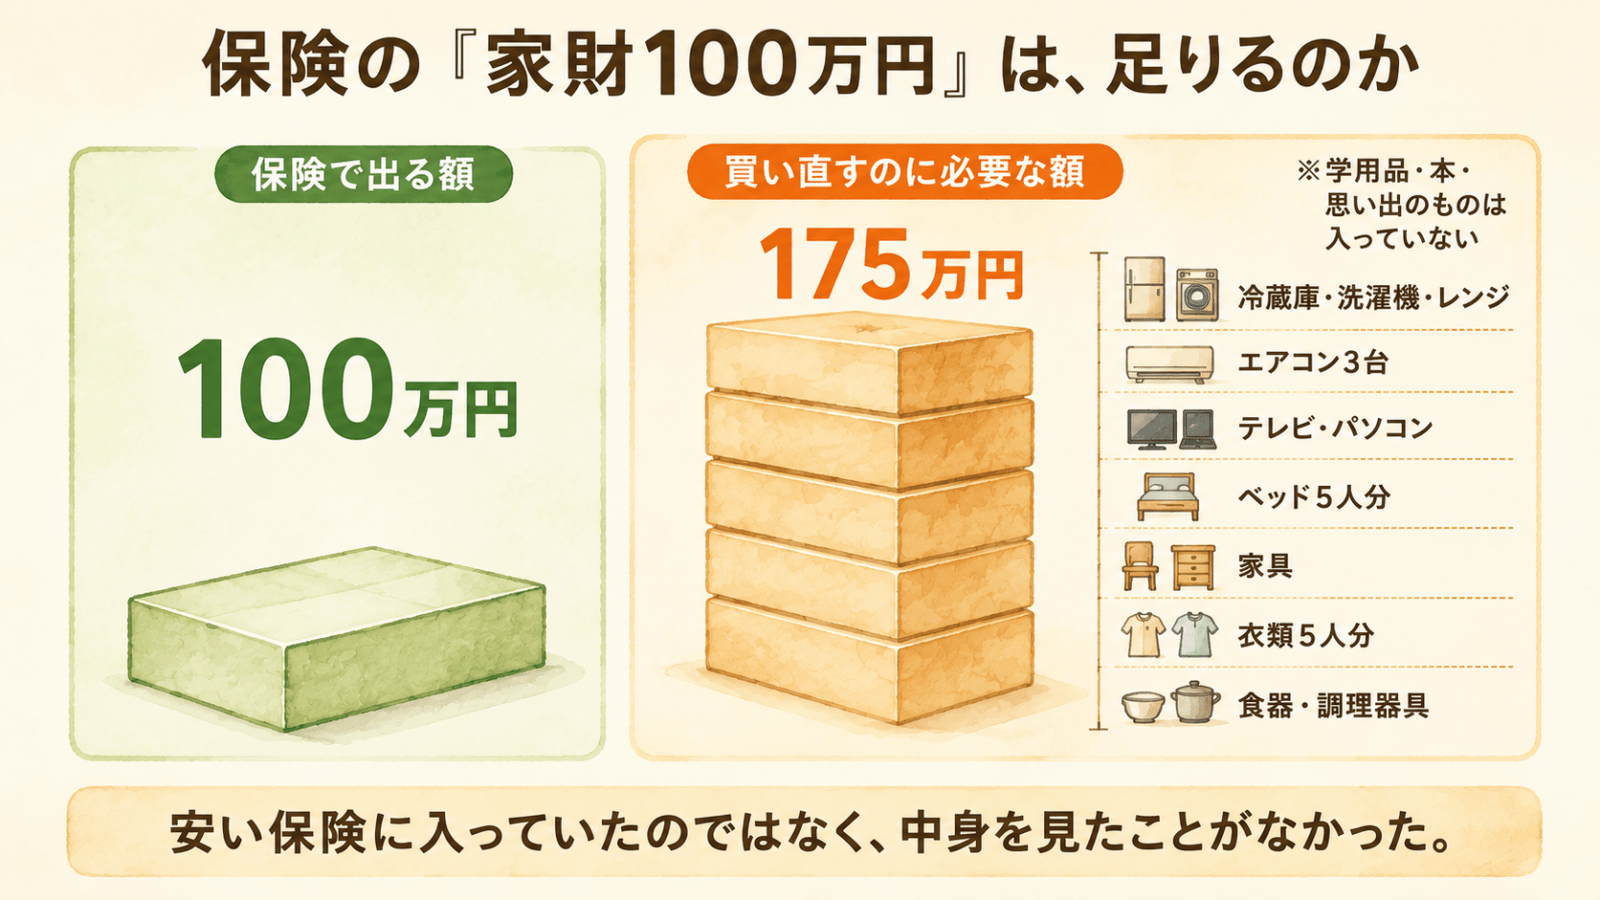
つまり僕の契約は、保険料は相場より高めなのに、いざというときは足りない——という形になっていました。
安い保険に入っていたのではなく、中身を見たことがなかっただけです💧
むちおえっ、お金払ってたのに足りないってこと!?
 ちえこ
保険って「入ってるかどうか」ばかり気にして、「いくら出るのか」を見ない人が多いんだよね。契約書を開けば5秒で分かるのに。
自分の金額を知る方法
読者のみなさんも、同じ確認が今日できます。
保険証券か、更新のお知らせを見てください。
「家財 ◯◯◯万円」という数字が必ず書いてあります。
そこだけです😌
その金額で、いまの家の中身を全部買い直せるか。
イメージが湧かなければ、保険会社が用意している計算ページで、家族構成を入れるだけで目安が出ます。
(例:家財の簡易評価額シミュレーション)
💌 過去の僕への手紙
保険の紙を「あとで読む」の山に置いた、あの日の自分へ。
その紙、開くのに5分もかからないよ。見るのは1か所だけ。「家財 いくら」。それだけ確かめれば、あとは分からなくていい。
後回しにしたのは、面倒だったからじゃなくて、どこを見ればいいか分からなかったからだよね。
だから、それだけ先に言っておく。
年に一度でいいから、そこだけ見て😊
💸 賃貸の火災保険は、たいてい見直せる
ここからが実利の話です。賃貸の火災保険は、多くの人が払いすぎています。
相場は、年4,000円ほど
賃貸の火災保険(=家財+借家人賠償+個人賠償のセット)は、年4,000円前後が相場です。
補償を厚くしても年7,000円くらい。
ところが、不動産屋さんに勧められるまま入ると年1万円〜2万円になりがちです。
理由ははっきりしています。
紹介した会社に手数料が入る仕組みだからです。
手数料は保険料の相当な割合を占めるといわれていて、その分をこちらが上乗せで払っています。
悪いことをしているわけではありませんが、こちらから何も言わなければ、その形のまま続きます😤
見直しの手順(=3ステップ)
STEP1 いま年間いくら払っているか見る
補償の細かい条件は、いったん読まなくていいです。
金額だけ見てください。
年4,000円を大きく超えていたら、見直す価値があります。
STEP2 賃貸契約書に「指定」の文字があるか探す
契約書の火災保険の欄に、「貸主が指定する火災保険に加入すること」と書かれているかどうかを見ます。
- 「指定」がなければ——保険会社は自分で選べます。
乗り換えられます。 - 「指定」があれば——契約上はその保険になります。
ただし更新のタイミングで相談すると、変更を認めてもらえることがあります。
まず管理会社に聞いてみてください。
※「指定」があるのに黙って乗り換えるのは、契約違反になります。ここは必ず、相談してからにしてください。
STEP3 自分で選んで入り直す
賃貸専用の火災保険は、ネットから申し込めるものが増えています。選ぶときに見るのは3つだけです。
- 家財の金額——家族の人数に合っているか(=ここがこの記事の本題)
- 借家人賠償責任——1,000万円程度ついているか
- 個人賠償責任——1億円あると安心(=数百円で付きます)
いまの契約が途中でも、解約すれば残りの期間の保険料は返ってきます。損にはならないので、思い立ったときが替えどきです😊
⚖️ 地震保険は、入るべきか
ここが一番よく聞かれます。「入るべき」「要らない」の前に、まず仕組みと実績を見ます。
地震保険は、火災保険とセットでしか入れない
制度を3つだけ。
- 単独では入れません。
火災保険にくっつける形です。 - 金額は、火災保険の30〜50%の範囲でしか設定できません(=限度は建物5,000万円・家財1,000万円)
- 保険料は、国が関わって決めているのでどの保険会社でも同じです(=比較しても安くなりません)
2つめが大事です。
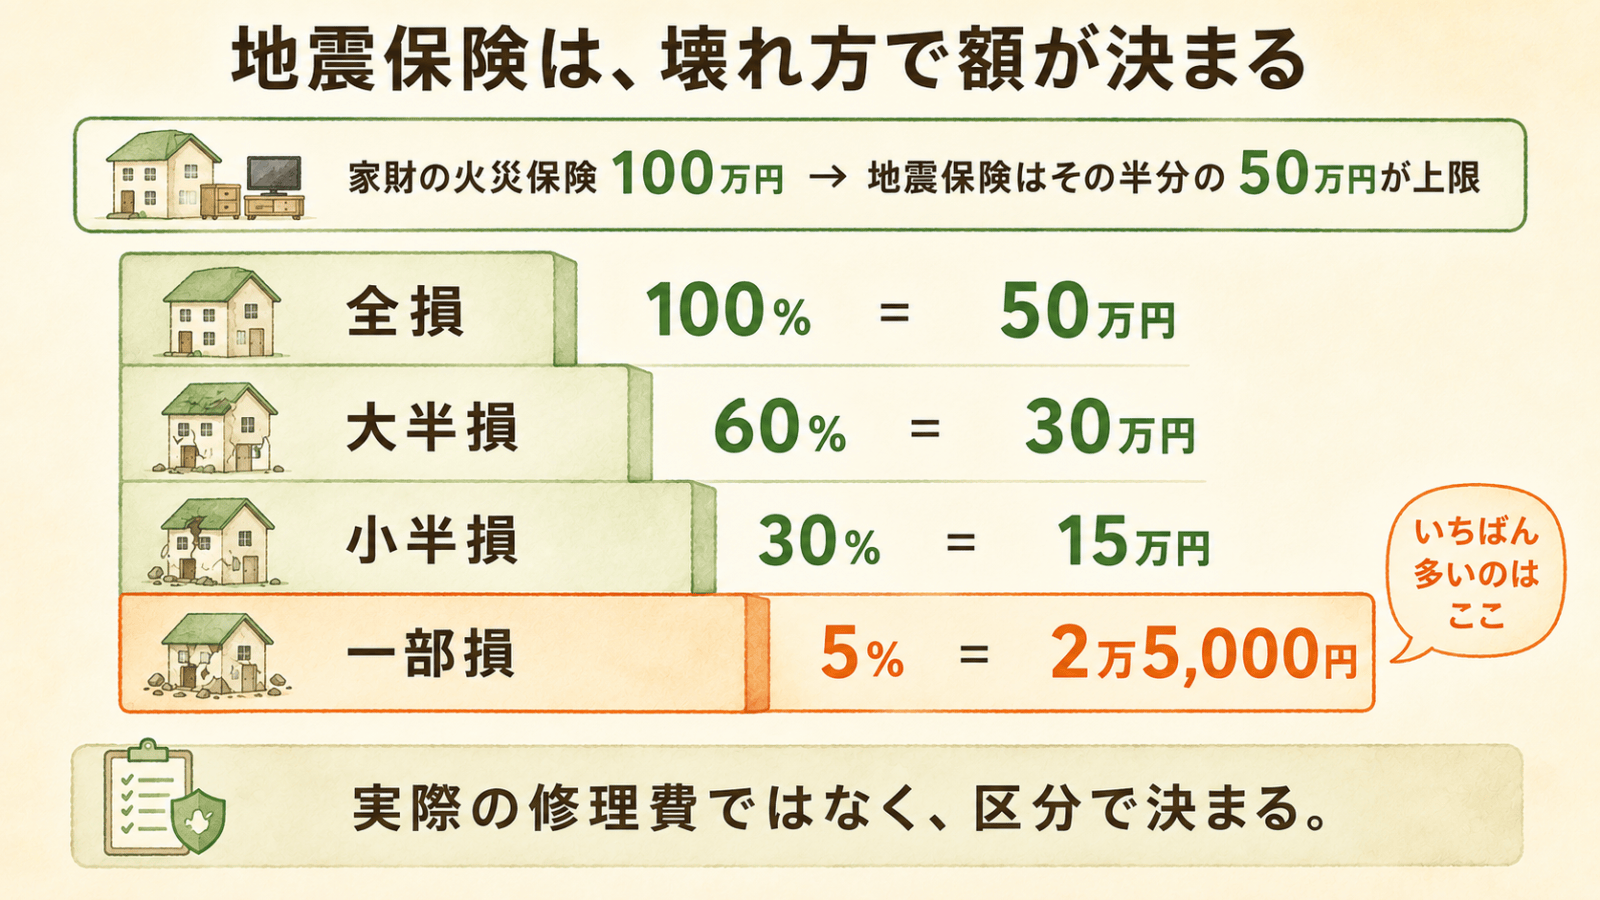
家財の火災保険が100万円なら、地震保険は最大でも50万円。
はじめから、全部は戻らない設計になっています😔
いくら出るのか——僕の場合は、最大50万円
ここが分かりにくいところなので、僕の契約で具体的に見ます。
前に書いたとおり、うちの家財の火災保険は100万円。
すると地震保険はその半分の50万円が上限になります。
ただし、この50万円がまるまる出るわけではありません。
地震保険は壊れ方を4段階に分けて、決まった割合だけ払う仕組みだからです。
実際の修理費で計算するのではありません。
| 壊れ方 | 出る割合 | 僕の場合、いくら |
|---|---|---|
| 全損 | 100% | 50万円 |
| 大半損 | 60% | 30万円 |
| 小半損 | 30% | 15万円 |
| 一部損 | 5% | 2万5,000円 |
いちばん下の「一部損」で、2万5,000円。家財がいくらか壊れても、この区分と判定されれば、出るのはこれだけです。
そして、その「一部損」がいちばん多い
では実際、どの区分と判定されることが多いのか。東日本大震災のときの支払い実績が、国の資料に残っていました💦
| 壊れ方 | 支払われた件数の割合 |
|---|---|
| 全損 | 4.9% |
| 半損(当時の区分) | 24.2% |
| 一部損 | 70.9% |
7割が「一部損」。つまり地震保険を受け取った人の多くは、保険金額の5%だけを受け取ったということです。
僕の契約なら、2万5,000円。
これが「地震保険は、肝心なときに降りにくい」と言われる中身です。
嘘をついているわけではなく、はじめからそういう設計になっています
出典:財務省 地震保険制度に関するプロジェクトチーム報告書(日本損害保険協会調べ・平成24年3月末時点)
 むちお
2万5,000円か…。それなら入らなくてもいいような気がしてきた。
ちえこそう思うよね。でもここ、家が持ち家か賃貸かで話が変わるの。次のところがこの記事でいちばん言いたいところだよ。
賃貸の場合は、話が少し違う
正直に書きます。
この「7割が一部損」という数字は、主に建物のものです。同じ資料を家財だけで見ると、一部損の割合は5割ほどまで下がります。
理由は想像がつきます。
建物は「柱にひびが入った」程度で一部損になりますが、家財は倒れて割れたら、それで壊れたことになるからです。
そして賃貸なら、そもそも建物の地震保険はかけられません(=大家さんの持ち物なので)。
かけるのは家財だけ。
金額が小さいぶん、保険料も小さくなります。
✅ 僕の結論(=賃貸の場合)
家財の地震保険は、年1,000〜2,000円程度で付くことが多い金額です。
この程度なら「入っておいても、外しても、家計の勝負どころではない」というのが正直なところ。
だから僕は、「地震保険をやめて節約しよう」ではなく、「火災保険の見直しで浮いた分を、家財の金額を上げるほうに回す」という順番にしました。
外すより、足りない補償を埋めるほうが先です。
※持ち家の場合は、金額も判断も別の話になります。建物にかける地震保険は、保険料も補償も一桁変わるためです。
🏛️ 被災したら、公的支援はいくら出るのか
保険を考える前に、知っておくべきことがもう1つあります。公的なお金が出るということです。
その前に——すべての入口は「罹災証明書」
先に、いちばん実務的な話をします。
公的支援も、税金の減額も、義援金も、罹災証明書(りさいしょうめいしょ)がないと1円も動きません。
罹災証明書とは、市区町村が「この家はこれだけ壊れました」と公式に認める紙のことです。
申請すると調査員が見に来て、全壊・大規模半壊・半壊・一部損壊のどれかを判定します。
⚠️ 片付ける前に、写真を撮る
被災すると、まず片付けたくなります。でも片付けたあとでは、被害を証明できません。
順番はこうです。
- 部屋ごとに全体を撮る
- 壊れたものを個別に撮る
- 浸水したなら、水の跡が壁のどこまで残っているかを撮る(メジャーを当てると確実)
スマホで数分です。
これが、あとで受け取れる金額を決めます。
保険の請求にも、同じ写真がそのまま使えます。
判定に納得できないときは、再調査を申し立てられます。
「一部損壊」と「半壊」では受け取れる額が大きく変わるので、違うと感じたら遠慮なく申し出てください。
被災者生活再建支援制度
住まいが大きな被害を受けた世帯に、国と都道府県からお金が出ます。2つの支援金の合計です。
| 基礎支援金(被害の程度で決まる) | 金額 |
|---|---|
| 全壊など | 100万円 |
| 大規模半壊 | 50万円 |
| 加算支援金(そのあとどうするかで決まる) | 金額 |
|---|---|
| 建てる・買う | 200万円 |
| 直す | 100万円 |
| 借りる(賃貸) | 50万円 |
よく「最大300万円」と言われるのは、全壊して、建て直す・買うを選んだ場合です(=100万+200万)。
つまり賃貸に住んでいて、また賃貸に住む場合は150万円(=100万+50万)。
ここは正直に書いておきます。
賃貸だから公的支援でも有利、ということはありません。
※一人暮らしの世帯は、それぞれ4分の3の金額になります。
また、この制度が使えるのは、住んでいる市区町村が制度の対象になった場合です。
期限があります
意外と知られていませんが、申請には期限があります。
- 基礎支援金——災害が起きた日から13か月以内
- 加算支援金——同じく37か月以内
被災した直後は、それどころではありません。
だからこそ「こういう制度がある」とだけ、いま頭に入れておいてください。
思い出せれば、あとは窓口が教えてくれます。
❌ よくある誤解4つ
最後に、僕自身が勘違いしていたものを並べます。
誤解①「地震保険に入っていれば、家を建て直せる」
建て直せません。
地震保険は火災保険の30〜50%までしかかけられない設計だからです。
そもそも家を再建するための保険ではなく、当面の生活費のための保険と考えるのが正しい。
この前提を知らずに「入っているから大丈夫」と思っているのが、いちばん危ない状態です。
誤解②「賃貸だから、保険は要らない」
これは逆です。
賃貸こそ必要なものがあります。
借家人賠償責任——自分の不注意で部屋を燃やしたり壊したりしたとき、大家さんに弁償するお金です。
部屋の修繕費は、数百万円になることがあります。ほとんどの賃貸契約で火災保険が必須になっているのは、これが理由です。
誤解③「ハザードマップは、家を買う人が見るもの」
賃貸こそ見る価値があります。
見て動けるのが賃貸の強みだからです。
買う人は見てから決める。
借りる人は見てから更新を決められる。
誤解④「保険に入れば、備えは終わり」
この記事の1章のとおりです。
保険はお金が戻るだけで、被害そのものは1ミリも減りません。
しかも戻るのは、失ったものの一部だけ。
家具を固定する数千円のほうが、保険料より効くことがあります。順番を思い出してください😤
📝 まとめ|保険を増やす前に、契約書を1枚開く
災害の備えは、次の順です。
- 住む場所
- 持ち物
- 保険
そして多くの人にとって、いちばん効くのに一度もやっていないのが、いま入っている保険の中身を見ることでした。
僕がそうでした。
📊 早見表
| やること | これだけ知っておけばOK |
|---|---|
| ハザードマップ | 住所を入れて洪水・土砂・津波の3つを見る(=5分・0円) |
| 家財の金額 | 証券の「家財 ◯◯◯万円」を見る。家族の人数に合っているか |
| 賃貸の火災保険 | 相場は年4,000円ほど。超えていたら見直せる |
| 契約書の「指定」 | なければ乗り換え自由。あれば更新時に相談 |
| 地震保険 | 火災保険の30〜50%まで。件数の7割は5%しか出ない |
| 賃貸の地震保険 | 家財だけ。年1,000〜2,000円程度なら好みで判断 |
| 公的支援 | 全壊なら100万円+(賃貸を続けるなら50万円)=150万円 |
| 申請期限 | 基礎は13か月・加算は37か月 |
🚀 今日からの3ステップ
- 今夜:ハザードマップに住所を入れて見る(=5分)
- 今週:保険証券を出して「家財 いくら」だけ確認する(=5分)
- 今月:年間保険料が4,000円を大きく超えていたら、賃貸契約書で「指定」の有無を確認する(=10分)
全部で20分です。保険を増やす話は、そのあとで大丈夫。まず、いま持っているものの中身を知るところからです。
✅ 家族に送るテンプレ(=コピペOK)
【うちの災害メモ】
- ハザードマップで家の場所を確認した
- 火災保険の家財の金額は◯◯万円
- 通帳と保険証券は◯◯にまとめてある
- 全壊したら国から最大300万円(うちが借り続けるなら150万円)
- 申請の期限は13か月。困ったら市役所の窓口へ
うちの場合:ハザードマップは自宅の場所を確認ずみ。このメモも、妻と共有してあります。
書いて渡してみると、家財の金額を答えられる家は意外と少ない、と気づきます。
この記事は、守りシリーズの4本目です。
シリーズ全体の見取り図は、入口の記事守りの完全ガイドへ。
前回はスマホとお金のセキュリティで、スマホの中の口座を守る話をしました。
次回は最終回「40代からの相続入門」——親と自分の、そのあとの話です。
※本記事は個人の経験・調査に基づく一般的情報です。
統計・制度・保険料は執筆時点のものです。
保険の内容は契約ごとに異なるため、必ずご自身の保険証券と約款をご確認ください。
特定の商品・サービスの契約を推奨するものではありません。
📌 本記事は、制度改正・統計の更新があったときに随時更新します(=最終更新:2026年10月14日)。
🙏 最後まで読んでくれて、ありがとうございます
ここまで読む人は、そう多くありません。
あなたが、その一人です
💬 ひとことだけ、もらえませんか
「ここが分からなかった」「うちはこうでした」
その一行だけで十分です。長く書く必要はありません。
名前はニックネームで大丈夫です。メールアドレスは公開されません(僕にだけ届きます)。
※送信の前に、表示された文字を入力する欄があります。迷惑な書き込みを防ぐためのものです。
★正直に書くと、このブログにはまだコメントが1件もありません。
だから、あなたの一行がそのまま次に書くものを決めます。いただいた声は、全部読みます
もがいてナンボ。ではまた👋
コメント