2026年10月23日 公開
📚 守り|親を守るは全5本(4本目からは、これから順に公開)|この記事は3本目=「親の介護、お金と手続きは何から」(タップで一覧)
- 1本目 高齢の親を詐欺から守る
- 2本目 元気なうちに親と書く「もしもの一覧表」(親のお金を受け継ぐ「相続」の入門)
- 3本目 親の介護、お金と手続きは何から ← いまここ
- 4本目 親が亡くなった直後のお金 ← 次はこれ
- 5本目 きょうだいでの分け方と実家
お金を守るシリーズ全部の目次のページは「守りの完全ガイド」です。
 むちお
母さんが入院してさ。退院したあと、一人暮らしに戻れるのか分からなくて……。何から始めればいいの?
 ちえこ
最初にかける電話は1本だけ。親の住んでいる町の「地域包括支援センター」だよ。介護の相談を、お金の話まで丸ごと聞いてくれる窓口なの。
むちおお金のほうは?やっぱり子どもの僕が出すんだよね……?
ちえこううん。介護のお金は、親の年金と貯金から出すのが基本。子どもが出し続けると、自分の家の教育費と老後のお金が先に減っていくからね。
このブログを書いている僕は、親の介護をしたことはまだありません。
でも、母が祖母や父を介護する姿を見てきました。
母に介護が必要になったら、次は僕が動く側になります。
だから、慌てる前に順番を調べました。
答えを先にまとめます。
✅ これがこの記事の答えです
親の介護が始まりそうになったら、最初の電話は親の住む町の地域包括支援センター(=高齢者の介護とお金の相談窓口)。介護のお金は、親の年金と貯金から出します。
介護保険(=介護が要る人が、サービスを1〜3割の負担で使える国の仕組み)の申し込みも、この電話から始まります。
親がまだ元気で、いま介護の相談が無い人には、この答えは少し早いです。
なぜこの順番なのかは、この先で順に見ていきます。
やることは1つ=電話を1本かける(10分)。
かける先は、親のいまの様子で変わります。
- 介護の相談がある人=親の住む町の地域包括支援センターに「介護保険の申し込みをしたい」と伝えます。
番号は「親の住む市町村の名前 地域包括支援センター」で検索すると出てきます。
受付は平日の日中のところが多いので、会社の昼休みにかけます。 - 親がまだ元気な人=親のメインの銀行に「認知症になったとき、家族が代わりに手続きできる仕組みはありますか」と聞きます。
認知症(=物忘れが進み、お金のことを自分で決められなくなる病気)になると、銀行が口座を止めることがあるからです。
たとえば、家族用のキャッシュカードを作れる銀行があります。
親のメインの銀行が分からなければ、先に親に「年金が入る銀行はどこ?」と聞きます。
📋 この記事でわかること
- 介護保険を使い始めるまでの流れと、電話で言うこと
- 介護のお金が親のお金で何年もつか(数字を入れて確かめる表)
- 親の貯金が足りないとき・ほとんど無いときの道
- 親の判断力が落ちて、銀行にお金を止められる前にできること
- 介護のために仕事を辞めずにすむ休み
📞 最初の電話は、地域包括支援センター
結論:介護の入口は、親の住む町の地域包括支援センターです。
介護保険の申し込みは、ここに頼めば、家族が親の家に行かなくても進められます。
地域包括支援センターは、どの市町村にもあります(厚生労働省=国の役所)。
担当は親の住所で決まるので、親の住む町の窓口に電話します😊
電話では、この3つを伝えれば十分です😌
- 親の名前・住所・年齢
- いま困っていること(例=退院したあと一人で暮らせるか不安/物忘れが増えた/転んでから外に出なくなった)
- 「介護保険の申し込みをしたい」
むちお平日の昼に電話なんて、仕事中で無理だよ……。
ちえこ昼休みの10分で足りるよ。名前と住所と困っていることを伝えたら、あとは窓口が親に連絡してくれるの。昼休みも電話しにくい仕事なら、休憩の5分で「折り返してほしい時間」だけ伝えれば大丈夫。
介護保険のサービスを使えるのは、原則65歳からです。
親が40〜64歳なら、使えるのは決まった病気(治るのが難しくなったがん・脳の血管の病気など)のときだけなので、まず病院で相談します。
親が入院中なら、病院の相談の窓口に先に声をかけます。
医療ソーシャルワーカーという、入院中の人のお金や退院後の暮らしを相談できる人がいます。
退院の日が決まる前に動くと、退院した日からサービスを使える段取りが組めます👍
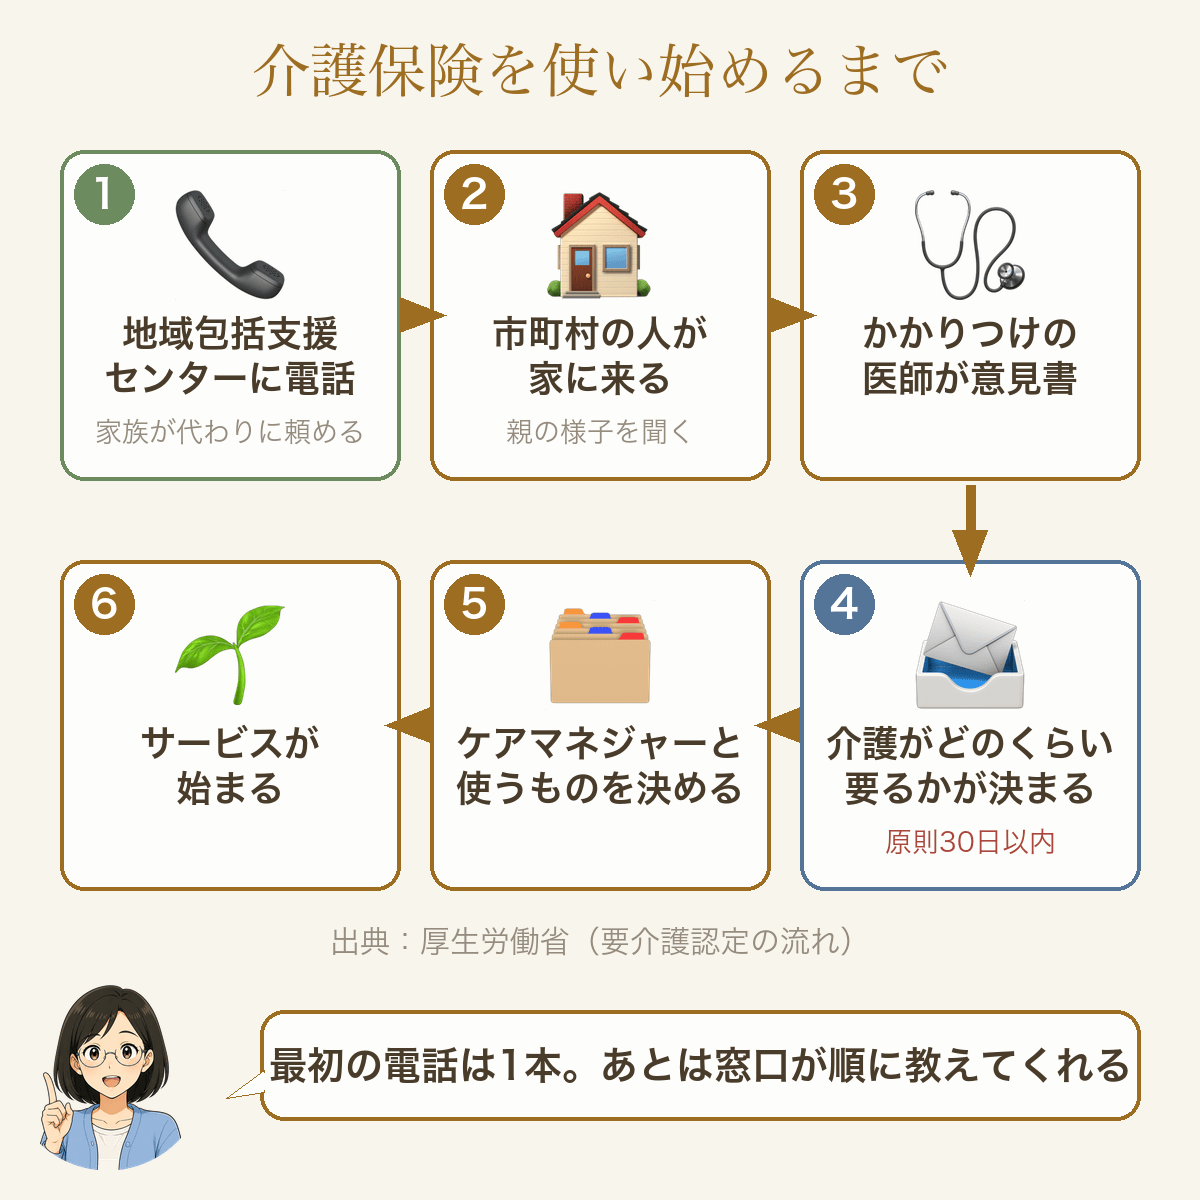
🗺️ 申し込みから、サービスが始まるまで
この申し込みのことを、要介護認定の申請(=どのくらい介護が要るかを市町村に決めてもらう手続き)といいます。
家族が窓口に出すことも、地域包括支援センターに代わりに出してもらうこともできます。
そのあと、市町村の人が家に来て親の様子を聞き、かかりつけの医師が意見書(=体と心の様子を書いた書類)を書きます。
結果は、申し込みから原則30日以内に届きます(厚生労働省)。
結果が出たら、ケアマネジャー(=介護の計画を立ててくれる人)と一緒に、何をどれだけ使うかを決めます📝
 むちお
え、まだ元気に歩けてるけど、申し込んでいいの?
ちえこいいの。申し込むだけなら、お金はかからないよ。結果が出る前に使ったサービスも、申し込んだ日の分から介護保険で払えるの。
むちおじゃあ、すぐ使い始めても大丈夫?
ちえこそこだけ注意。もし「介護は要らない」と出たら、先に使った分は全額自分で払うことになるの。使う前に、ケアマネジャーに相談してからね。
申し込んだ日にさかのぼって使えることは、法律(介護保険法の第27条)で決まっています(e-Gov法令検索=国の法律を調べられるサイト)。
🧰 介護保険で使えるもの
介護保険で使えるのは、たとえば次のものです(厚生労働省 介護保険制度の概要・2025年7月)。
どれも、自分で払うのは費用の1〜3割です(多くの親は1割。収入が多い親だけ2割か3割)👍
自分で払う分には、1か月の上限もあります。
親が住民税(=住んでいる町に払う税金)を払っている多くの家で、月44,400円です。
- 家に来てもらう=ヘルパーが家に来て、食事やお風呂、掃除を手伝う(訪問介護)
- 通う=日帰りで施設に通い、食事やお風呂、体操をする(デイサービス)
- 短く泊まる=数日だけ施設に泊まる。
家族が休みたいときにも使える(ショートステイ) - 借りる・直す=介護用ベッドや車いすを借りる。
手すりを付ける・段差をなくす工事にも、上限つきで介護保険が使える
ひとつだけ注意があります。
国の介護保険で使えるサービスの量には、1か月の上限があります(支給限度額)。
上限は介護がどれだけ要るか(要介護度)で決まり、要介護は1〜5の5段階で、1がいちばん軽い段階です。
たとえば要介護1なら、1か月におよそ16.8万円分のサービスまでです(厚生労働省)。
この上限の中で使う分なら、払うのは1〜3割で、月44,400円などの上限も効きます。
上限を超えて使った分は全額自分で払い、月44,400円の上限も効きません。
ふつうはケアマネジャーが、この上限の中でサービスを組んでくれます。
🛡️ 民間の介護保険は、入らなくていい
民間の介護保険(=保険会社が売っている介護の保険)は、入らなくていいと僕は考えます。
国の介護保険と、上で書いた1か月の上限で、多くはまかなえるからです。
売る側は「介護は何年続くか分からない」と不安をあおります😤
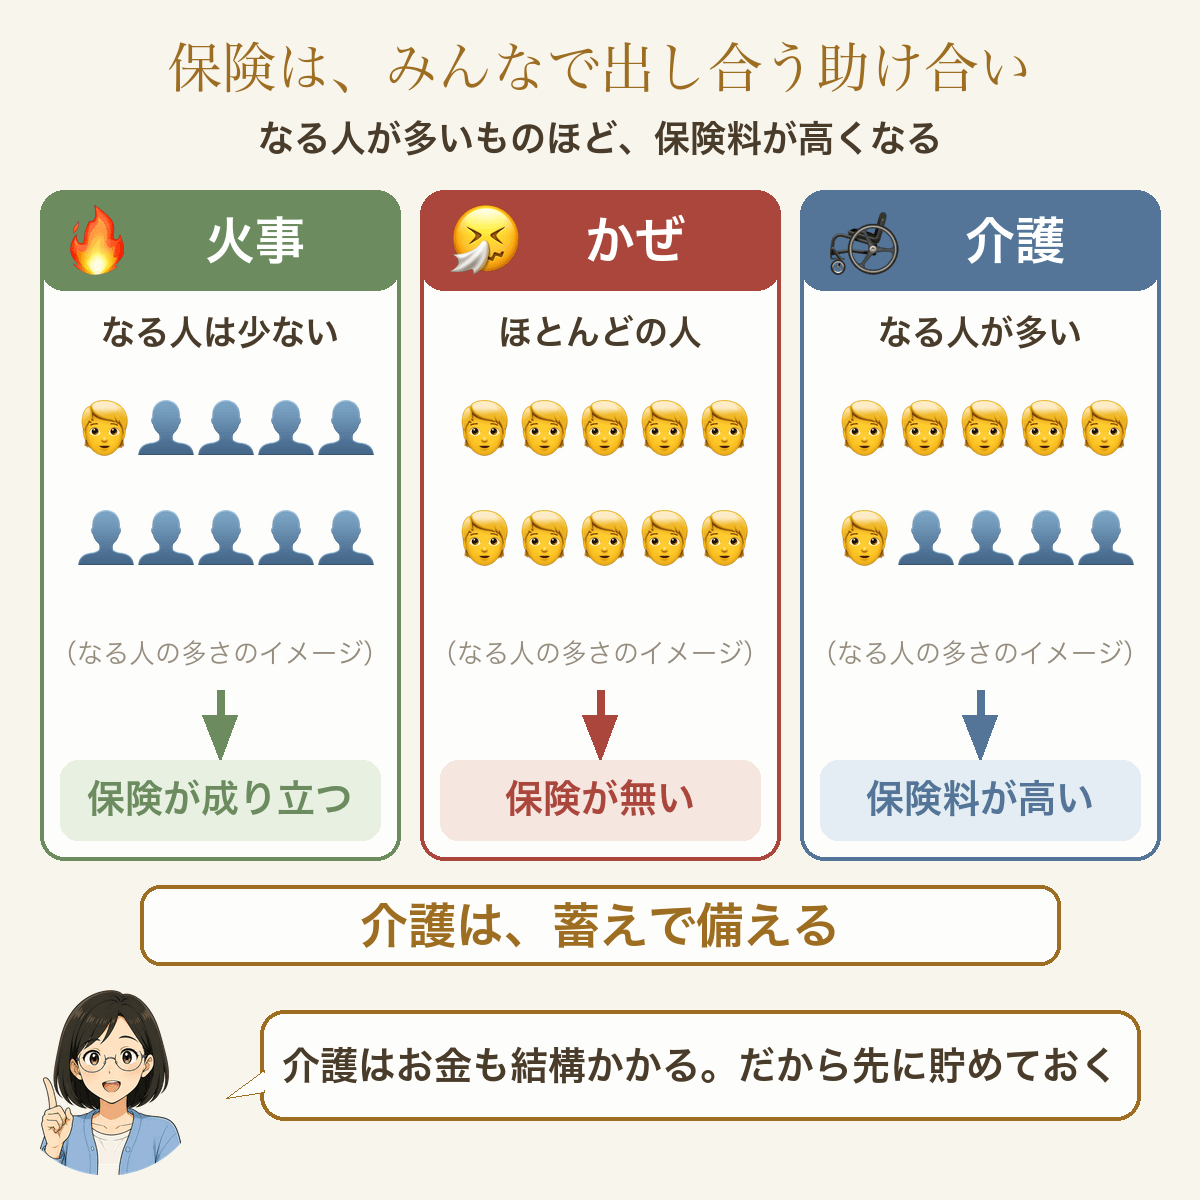
そもそも保険は、みんなで少しずつお金を出し合って、困った人に回す仕組み(相互扶助)です。
だから、なる人が多いものほど成り立ちにくく、保険料が高くなります。
火事のように、なる人が少ないものなら成り立ちます。
かぜの保険が無いのは、ほとんどの人がかぜをひくからです😅
介護も、なる人が多いうえに、お金も結構かかります。
国の介護保険は、費用の半分を税金で支えているので成り立っています。
民間の介護保険で上乗せして備えると、そのぶん保険料が高くなります。
だから僕は、介護には蓄えで備えます。
民間の介護保険に払うつもりのお金は、その分を貯金に回しておきます。
💰 介護のお金は、親の年金と貯金から出す
結論:介護のお金は、親のお金から出すのが基本です。
まず下の表に数字を入れて、親のお金で何年もつかを見ます。
全部入れるのが大変なら、親の年金と貯金の2つだけで目安が出ます。
年金の額が分からなければ、親に電話で「年金は2か月でいくら入ってる?」と聞きます。
年金は2か月に1回まとめて振り込まれるので、その半分が1か月分です。
🧮 親の1か月のお金の表(数字を入れると、親のお金で何年もつかが出ます)
金額は「万円」で入れます(12万円なら 12、5千円なら 0.5)。
分からない所は、最初から入っている目安のままでかまいません。
表に入っている数字の決まりは、次のとおりです😊
- 自分で払う分の上限=上で書いた1か月の上限です。
超えた分は、申請すると戻ってきます。
この仕組みを高額介護サービス費といいます(厚生労働省・2026年10月時点)。
表には、この上限を最初から入れてあります。 - 親の収入が少ない家は、上限が下がる=住民税がかからない家は、家全体で月24,600円です。
そのうえ年金がとても少ない親なら、その親1人分の上限が月15,000円まで下がることもあります。 - 施設の食費・部屋代は、上限の外=だから表では別の欄にしてあります。
ベッドなどを買うお金も上限の外です。 - 施設の食費・部屋代を軽くする申請がある=負担限度額認定といいます。
収入と貯金が少ない人だけ、食費・部屋代の上限を下げてもらえる認定です。
対象は、同じ家に住む家族(世帯)の全員が住民税を払っていない家です。
親が夫婦なら、別々に住んでいても、もう1人も住民税を払っていないことが条件です。
親の貯金にも条件があり、1人500万〜650万円以下です(夫婦なら合わせて1,500万〜1,650万円以下・親の収入で変わる・厚生労働省・2026年10月時点)。
住民税を払っている子が同じ世帯にいると、対象になりません。
ほかにも、お金が戻る・軽くなる仕組みが2つあります。
どれも自分から申し込まないと使えません🤔
- 医療と介護の両方にお金がかかった年は、上限を超えた分が戻る=高額医療・高額介護合算療養費といいます(厚生労働省)。
1年分の病院代と介護の自己負担を足して、上限を超えた分が戻ります。
上限は、親の年齢と収入で決まります。 - 税金が軽くなることがある=おむつ代は、おおむね6か月以上寝たきりで、医師が「おむつが要る」と証明したときは、医療費控除(=1年の医療費が多いと税金が戻る仕組み)に入れられます(国税庁)。
要介護の親は、要介護の認定とは別に、市町村で「障害者控除の対象」と認めてもらうと、税金が軽くなることがあります(国税庁)。
📊 介護にかかったお金の平均
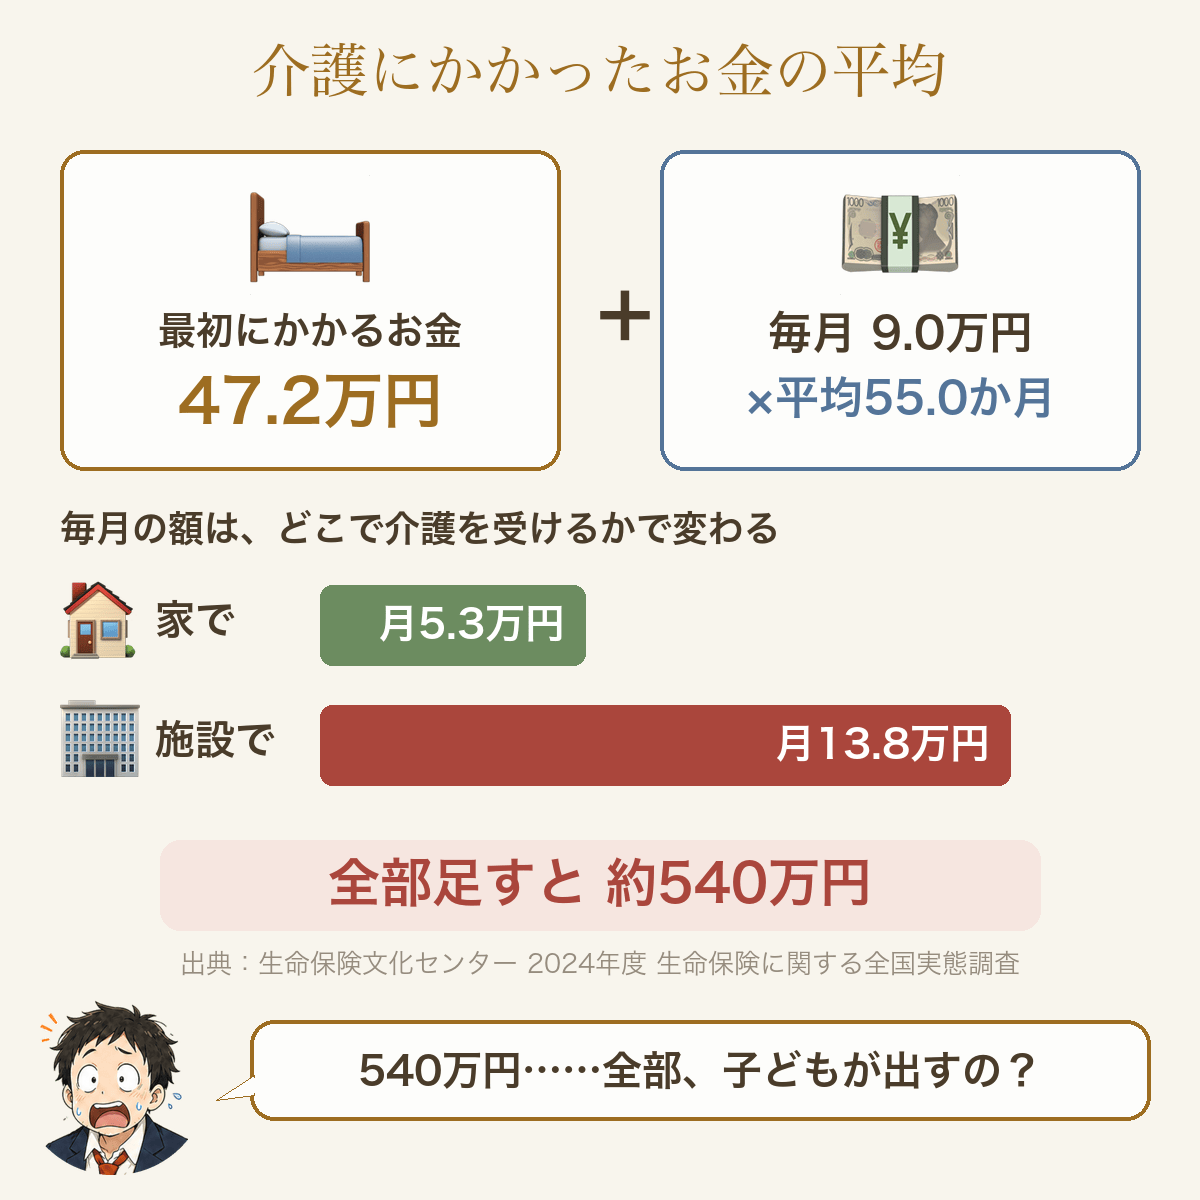
介護にかかったお金の平均は、最初に47.2万円でした。
そのあと毎月9.0万円が、平均55.0か月(約4年7か月)続きます(生命保険文化センター=保険について調べている団体・2024年度)。
全部足すと、約540万円です😳
この記事を作るために調べて、僕は正直、介護にこんなにお金がかかるのかと驚きました。
 むちお
そんなに……。うちの親は貯金がほとんど無くて、年金だけ。これ、絶対に子どもに来るよね?
 ちえこ
来ることはあるよ。正直にね。でも、平均の額が丸ごと来るわけじゃないの。
はっきり言います。親が年金だけでも、平均の額を子が丸ごと出すことにはなりません。
どこまでが年金で払えて、どこから足りなくなるのかを分けて考えます。
- 家で介護を受けるなら、平均は月5.3万円=上の月9.0万円は家と施設を合わせた平均で、家だけならこの額です。
ふだんの生活費とは別のお金です。
年金から生活費を引いた残りで収まるかを、上の表で確かめます。
足りなければ、ケアマネジャーに「年金の中で」と伝えて、日数や種類を組み直してもらいます。 - 施設に入ると、年金だけでは足りないことが多い=平均は月13.8万円です。
公的な施設(特別養護老人ホーム=国の決まりで運営する、介護が重い人向けの施設など)は、民間の有料老人ホーム(=会社が運営する施設)より安いことが多いです。
上で書いた負担限度額認定(食費・部屋代の軽減)も使えます。 - 最後の頼りは生活保護=生活保護は、暮らしに困った人に国が生活費を出す制度です。
介護の費用を出す仕組み(介護扶助)もあります(厚生労働省)。
相談先は親の住む町の福祉(=暮らしの支え)の窓口で、地域包括支援センターからもつないでもらえます。
申し込むと、役所から子に「援助できますか」と聞く連絡(扶養照会)が来ることがあります。
出せないなら、正直に「出せない」と答えます。
援助は「できる場合に」求められるものです(同じ厚生労働省のページ)。
それでも足りない分は、子が出すことになります。そのとき大事なのが、次の「上限を決める」です💦
🪙 親の貯金が足りないとき
表で「平均の介護の期間(約4年7か月)より短い」と出たら、慌てずに3つを決めます。
- 子が出す上限を先に決める=「月1万円まで」「うちは出せないので0円」のように決めます。
超えそうになったら、ケアマネジャーと一緒にサービスの組み方を変えます。 - きょうだいで割る=お金を出す人と、時間を出す人(通う・電話する)を分けてもかまいません。
- 施設の食費・部屋代の軽減を申請する=上で書いた負担限度額認定です。
申請しないと軽くならないので、窓口かケアマネジャーに「うちは対象か」を聞きます。
🏦 親の判断力が落ちて、銀行にお金を止められる前に
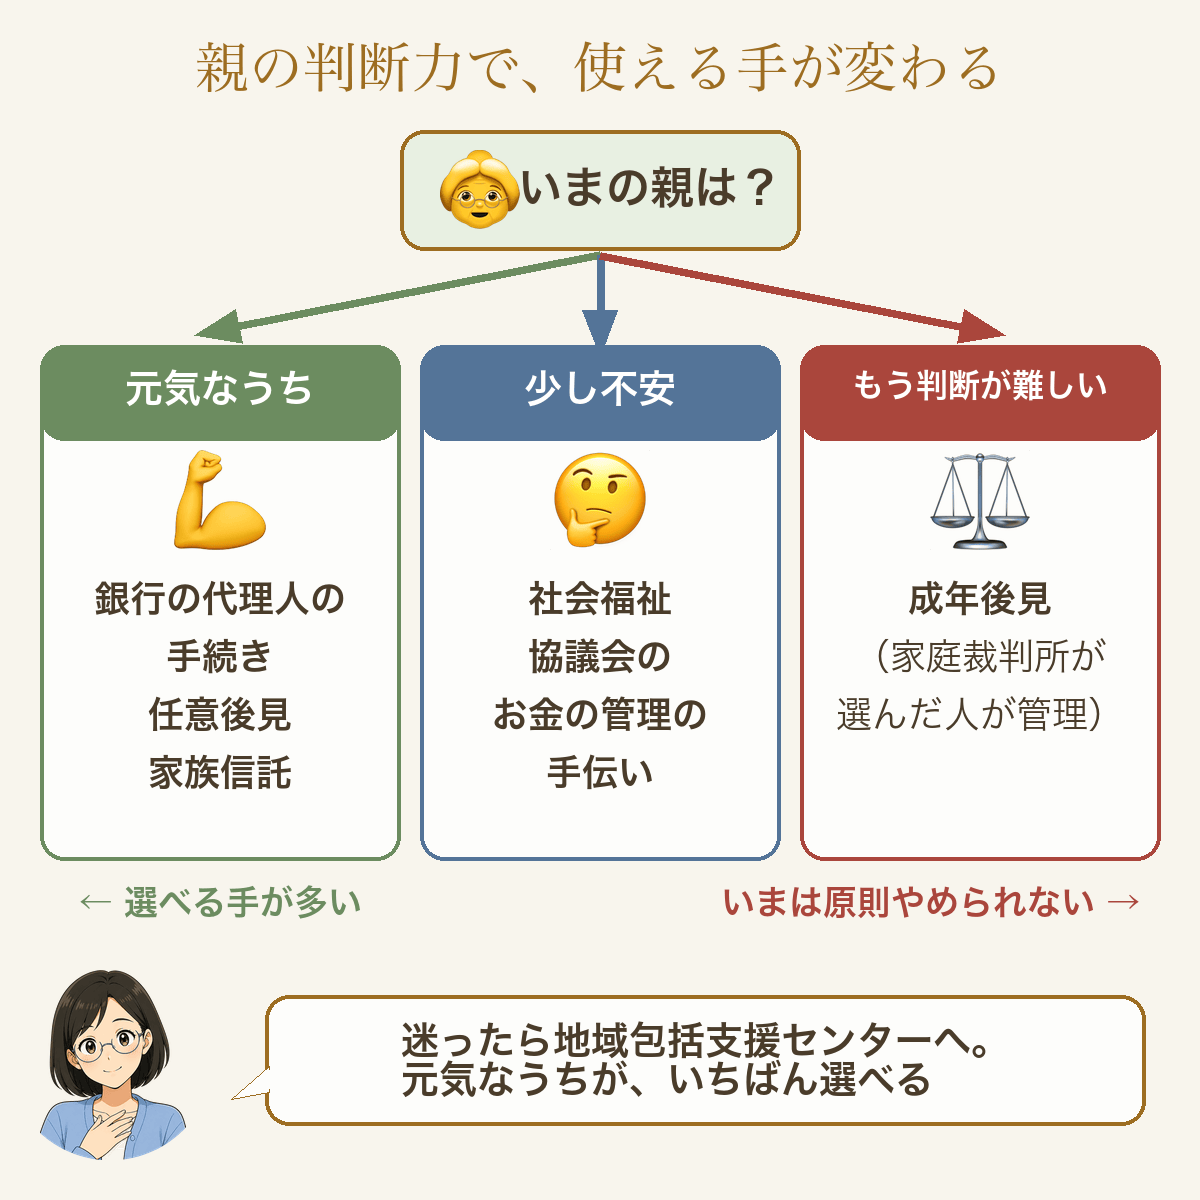
結論:親が元気なうちに、銀行で「代わりに手続きする人」を決めておきます。
判断力が落ちてからでは、選べる手が一気に減ります。
むちお親がボケてきたら、銀行が口座を止めるって本当?
ちえこ本当だよ。本人の判断力が落ちたと銀行が知ると、だまされたりしないように引き出しを止めることがあるの。ここでは「認知症で凍結」と呼ぶね(亡くなって止まる話は4本目)。
はっきり言うと、銀行には「止めておけば、あとで責められない」という面があります。
家族が勝手にお金を下ろして、あとで本人やほかの家族ともめたとき、銀行が責められるのを避けたい、と僕は見ています。
凍結されると、親の年金や貯金があっても、介護費に使えなくなります💧
そうなると、子が代わりに払っておくこと(立て替え)になります。
全国銀行協会(=銀行が集まって作っている団体)には、2021年2月に出した考え方があります(全国銀行協会の考え方)。
医療費など、本人のためだと明らかな支払いなら、家族が下ろせることもある、というものです。
ただ、これは「極めて限られた場合」の話です。
「家族なら下ろせる」と当てにしないほうが安全です。
🏧 いちばん先にやるのは、銀行の代理人の手続き
親の口座から、決めた家族がお金を下ろせるようにする手続きです。
家族用のキャッシュカード(代理人カード)を作る形が多いです。
親と一緒に銀行の窓口に行けば、多くの銀行で始められます。
平日に行けない人は、まず電話で「仕組みがあるか」だけ聞きます。
窓口は、次に親と会える日に行きます😊
しばらく会えないなら、電話で「親1人で手続きできるか」も聞いておきます。
呼び名は銀行ごとに違います(例=三菱UFJ銀行の「予約型代理人」・三井住友銀行の「代理人指定手続き」)。
申し込むときに「親の判断力が落ちたあとも使えますか」と必ず聞きます。
判断力が落ちたと銀行が知ると、代理人カードも止まる銀行があるからです。
決めた人は、2本目の「もしもの一覧表」(=親の銀行・保険・連絡先などを書いておく紙)の「代わりに手続きする人」の欄に書いておきます。
銀行の手続きのほかにも、元気なうちにできる手があります。
- 任意後見=元気なうちに「判断が難しくなったら、この人に任せる」と決めておく契約です。
公証役場(=契約を公式な書類にしてくれる役所)で作ります。
使い始めるのは、判断力が落ちてからです。
そのときは家庭裁判所(=家族のことや、亡くなった人のお金の分け方を扱う裁判所)が、見張り役の人を選びます。
見張り役は、任された人がきちんとやっているかを確かめます(法務省)。 - 家族信託=親の預金や家の管理を、子に正式に任せておく仕組みです。
親が判断できなくなっても、任された子が実家を売ったりできます。
司法書士(=裁判所や役所に出す書類を作る専門家)などに頼む費用がかかります。
だから、実家を売る予定がある家や、財産が多い家向けです。 - 社会福祉協議会のお金の管理の手伝い=社会福祉協議会は、どの市町村にもある福祉の団体です。
判断力が少し不安になってきた人の、毎月のお金の出し入れを手伝ってくれます。
利用料は、訪問1回で平均1,200円です(厚生労働省/2026年10月に確認)。
⚖️ もう判断が難しいなら、成年後見
すでに親が判断できず、口座が止まってしまったら、成年後見(=家庭裁判所が選んだ人が、親に代わってお金を管理する制度)を使います。
口座のお金も、この人を通せば介護費に使えるようになります😌
相談先は、地域包括支援センターです。
ただし、今の制度では、一度始めると途中でやめるのは難しいです。
司法書士や弁護士が選ばれると、その人へのお礼のお金(報酬)が、親のお金から出ます。
目安は月2万円からで、5年なら120万円です(横浜家庭裁判所の目安・2011年の資料)💦
なお、2026年6月に法律が変わり、2028年12月までに、本人に必要な範囲で使える形に変わる予定です(法務省)。
💼 お金のために、仕事は辞めない
結論:辞める前に、まとまって休める介護休業と、1日単位で休める介護休暇を使います。
むちお介護が始まったら、仕事を辞めるしかないのかな……。
 ちえこ
辞める前に、休める制度が2つあるよ。会社員なら、どちらも使えるの。
- 介護休業(=まとまって休める制度)=家族1人につき合わせて93日まで、3回まで分けて取れます。
雇用保険(=毎月の給料から引かれている、働く人の保険)に入っていれば、休む前の給料の67%が出ます。
給料が高い人は、出る額に上限があります(ハローワーク・2026年8月時点)。
ただし、お金が入るのは休み終わってから申請したあとです(後払い)。
休んでいる間は給料が出ない会社が多いです。
貯金が無くて何週間も無給では暮らせない家は、93日を一度に取りません。
介護休暇で1日ずつ休み、介護休業は段取りに要る数日だけ、3回に分けて取ります。 - 介護休暇(=1日や1時間単位で休める制度)=年5日(親2人なら10日)です(厚生労働省・育児・介護休業法/2026年10月時点)。
家に調査が来る日や、ケアマネジャーと会う日だけ休むなら、こちらで足ります🗓️
介護休暇の日に給料が出るかは、会社の決まりしだいです(法律では出なくてもよい)。
出ない会社なら、先に有給休暇(=休んでも給料が出る休み)を使います😊
93日は、介護をずっと自分でするための日数ではありません。サービスを組んで、自分がいなくても回る形を作るための日数です。
辞めると給料が止まり、自分の老後のお金を積み立てる手も止まります。
辞めるかどうかは、休みを使ってサービスを組んでから決めても遅くありません😤
💡 母が祖母や父を介護する姿を見てきた僕なら、こうする
結論:僕なら、介護が始まる前に、母と銀行の話を済ませます。
うちの家は、お金のことは母任せでした。
母が祖母(母の母)や父を介護していたとき、介護のお金は祖母や父本人のお金から出し、足りない所は母がやりくりしていました。
今考えると、かなり大変だったと思います。
- 祖母のときは、僕たち子どもにお金がかかる時期と重なっていました。
母は、養子だった父にも、お金の面でかなり気をつかっていたと思います。 - 父のときは、子どもはみんな大人になっていました。
子が少し出すこともありましたが、ほとんどは母がやりくりしていました。
実家に大した貯金はなかったはずですし、年金も国民年金だけでした(=会社勤めの上乗せが無い年金です。20歳から60歳まで40年間ぜんぶ払っても、月70,608円=2026年度・日本年金機構)。
父が働けなくなってからの8年間は、入院や病院を移ることも多く、結構お金がかかりました。
保険を解約したり、一部は借金をしたりしながら、なんとかやりくりしたそうです。
かなり苦労したんだろうと思います😔
だから僕にとって、「介護のお金は親のお金から」は当たり前です。
そのうえで、足りない所を埋める人が大変なことも、今になって分かりました。
もう1つ、父の病気のときの保険の話です。
父は保険にも入っていましたが、その保険は下りませんでした(=お金が出なかった)。
申請を、親戚の紹介で入った保険の担当の人に任せていました。
その人が保険会社に父の病気の様子を伝えたときの伝え方で、お金が出なくなったと聞いています💧
だから僕は、申請を人に頼んでもいいけれど、出す書類の中身は家族が自分の目で見るべきだと考えています。
介護保険の申し込みも同じです。
父を亡くしたときに残ったのは「ちゃんとお金の話、相続(=亡くなった人のお金や家を家族が受け継ぐこと)の話をしておけばよかった」という後悔です。
父を亡くしてから、母とは普段からお金の話をよくするようになりました。
2本目の一覧表を作ったときに、思いました。
母が亡くなったら、僕には本当に分からない。
これをいきなりやると思うとゾッとする😳
介護は、その前に来ます。父のときと同じ後悔をしないために、母が元気な今のうちに動いておきたいんです。
だから僕なら、この2つを先に済ませます。
- 母のメインの銀行に一緒に行って、代理人の手続きをする
- 母の住む町の地域包括支援センターの電話番号を、2本目の一覧表の「まず連絡する所」に書いておく
👨👩👧 40代にとっての親の介護
うちは子どもが3人いて、上の子が15歳です。
これから3人分の学費が続く時期に、親の介護が重なってもおかしくありません。
40代は、親の介護と子どもの学費の両方に、お金と時間を取られる真ん中の世代です。
だから答えも、ほかの世代と変わります🤔
- 20代なら、親はまだ若く、銀行の手続きを急ぐ理由はありません。
- 60代なら、子どもの学費はたいてい終わっています。
ただ、親の介護費を出すと、そのまま自分の老後のお金が減ります。
働いて取り戻す時間も、40代より短くなります。 - 40代は、子が出したお金が、そのまま子どもの学費から減ります。
たとえば月1万円ずつ出すと、平均の約4年7か月で約55万円です。
調べてから、僕の考えは変わりました😌
僕はこれまで、まずは健康、そのうえで老後のお金は、生活費と、使いたいことに使うお金くらいあればいいと思っていました。
でも、妻や子に迷惑をかけないだけの蓄えが要るんだと、改めて感じました。
一方で、実家を見て「なんとかなるもんだなー」とも思いました😊
うちのように想定外のことは起きるので、蓄えは要ります。
でも、過度に不安になって保険をたくさんかけるより、「なったらなった時」ぐらいの気持ちで、最低限の備えをしておけばいいと僕は考えています。
だから僕の考えは、「親のお金は親のために使い切ってもらう。子が出すのは、上限を決めた分だけ」です。
そして自分の老後は、子に同じことをさせないだけの蓄えを持っておきます。
❓ よくある疑問
結論:離れて住んでいても、電話で始められます。
親が嫌がるときは、「介護」と言わずに切り出します。
Q. 親と離れて住んでいて、すぐに行けない
A. 地域包括支援センターへの電話と申し込みは、離れていてもできます。
家に来る調査の日だけ、できれば立ち会います。
親は人前だと「何でもできます」と言いがちです。
困っていることを家族が横で伝えると、実際の様子が伝わりやすくなります😊
立ち会えないなら、困っていることをメモにして、事前に窓口へ伝えておきます。
Q. 親が「介護なんて要らない」と嫌がる
A. 「介護」という言葉を使わずに、「転ばないように手すりを付けられるか、聞いてみるね」のように、困っていることから入ります🤝
1本目「高齢の親を詐欺から守る」で書いた「詐欺に気をつけてね」の電話のついでに話すと、自然に切り出せます😌
📝 まとめ|最初の電話1本と、親のお金で何年もつか
結論:介護は、地域包括支援センターへの電話1本から始まります。
親が元気なうちなら、先に銀行の代理人の手続きです。
| 覚えておく数字 | 中身 |
|---|---|
| 約540万円 | 介護にかかったお金の平均(最初47.2万円+月9.0万円×55.0か月) |
| 月44,400円 | 介護サービスの自己負担の上限(多くの家)。施設の食費・部屋代は外 |
| 原則30日 | 申し込みから、介護がどのくらい要るかが決まるまで |
| 93日・67% | 介護休業の日数と、休んでいるあいだに出るお金 |
- 最初の電話は地域包括支援センター=親の住む町の窓口。
介護保険の申し込みは家族が代わりにできる - 介護のお金は親の年金と貯金から=表で何年もつかを先に出す
- 足りないときは、子が出す上限を決める(0円でもいい)=軽減の申請・最後の受け皿は生活保護
- 銀行に止められる前に、代わりに手続きする人を決める=まず銀行の代理人の手続き。
止まったあとは成年後見(今の制度では途中でやめにくい) - お金のために仕事は辞めない=介護休業の93日で、自分がいなくても回る形を作る
🎯 この記事でやること=親の住む町の地域包括支援センターに電話して「介護保険の申し込みをしたい」と伝える(10分)
受付は平日の日中のところが多いので、昼休みにかけます。
親がまだ元気な人は、親のメインの銀行に「認知症になったとき、家族が代わりに手続きできる仕組みはありますか」と聞きます(10分)。
聞いた答えは、2本目の一覧表(親の分)の「代わりに手続きする人」の欄に書いておきます。
次の1本では、親が亡くなった直後のお金と、手続きの締切を書きます。
📚 守り|親を守るは全5本(4本目からは、これから順に公開)|親が年を重ねる順に並べています
- 1本目 高齢の親を詐欺から守る
- 2本目 元気なうちに親と書く「もしもの一覧表」(親のお金を受け継ぐ「相続」の入門)
- 3本目 親の介護、お金と手続きは何から ← いまここ
- 4本目 親が亡くなった直後のお金 ← 次はこれ
- 5本目 きょうだいでの分け方と実家
お金を守るシリーズ全部の目次のページは「守りの完全ガイド」です。
最後まで読んでくれて、ありがとうございます😌
もがいてナンボ。ではまた👋
※本記事は個人の経験・調査に基づく一般的な情報です。
介護保険の上限や軽減の対象は、所得や住んでいる市町村によって変わります。
くわしくは、親の住む町の地域包括支援センターや介護保険の窓口でご確認ください。
📌 本記事は2026年10月時点の情報で書いています。制度や統計が変わったら、随時更新します。
コメント