2026年9月9日 公開|2026年10月25日 更新
📚 投資は全10本|この記事は5本目=「何を買うか」(タップで一覧)
- 1本目 40代から投資は遅くない?株・インデックス・NISAのしくみ
- 2本目 生活防衛資金はいくら必要?
- 3本目 証券口座はどこで開く?SBIか楽天か
- 4本目 楽天証券とSBI証券どっち?両方使った40代の比べ方
- 5本目 全世界株とS&P500どっちを買う? ← いまここ
- 6本目 NISAは月いくら積み立てる? ← 次はこれ
- 7本目 iDeCoとNISAどっちが先?
- 8本目 一括投資と積立どっち?まとまったお金の入れ方
- 9本目 やってはいけない投資5つ
- 10本目 実録・投資5年の全成績
 むちお
オルカンとS&P500、ネットで調べると「こっちが正解」って記事が真っ二つなんだけど……結局どっちを買えばいいの?
 ちえこ
実はね、オルカンの中身の6割強はアメリカの会社なの。だから2つの中身は6割同じ。差が出るのは残りの4割だけで、どっちが勝つかは誰にも分からないの。
 むちお
え、6割も同じなの?じゃあ何で決めればいいの?
ちえこ残りの4割をどう考えるか、だけ。2問で決まるよ😊
僕も、この2択はかなり迷いました(その話は後半の「僕の場合」で)。迷った末に出した答えを、先にまとめます。
📋 この記事でわかること
- オルカンとS&P500の中身と、6割同じという事実
- 年代ごとの成績(アメリカがいつも勝ったわけではない)
- どっちにするかの決め方(=2問で答えが出る欄)
- 証券口座の画面で、似た名前の商品から選ぶ見方(2点だけ)
- 大きく下がった日に読み返す確認表
🌍 全世界株(オルカン)の中身|世界中の約2,400社
結論:オルカンは、世界中の会社の株価の「平均点」と同じ動きをめざす投資信託(=みんなのお金を集めて、たくさんの会社の株にまとめて分けて入れる商品)です。中身の6割強はアメリカで、伸びる国が変われば国の割合まで自動で入れ替わります。
世界の約2,400社を、1本で
正式な名前は「eMAXIS Slim 全世界株式(オール・カントリー)」。日本を含む先進国と新興国(=インドや中国など、これから伸びる途中の国)の約2,400社に、これ1本でお金を分けて入れたことになります。
2026年9月末の数は2,359社です。この数は、運用会社が毎月出す中身の報告書(=月報)に毎月のります。
インデックス(=平均点)のしくみと、プロが会社を選んで買う分だけ手数料が高い「アクティブ型」との違いは、1本目で説明しています。
「全世界」でも、国ごとに同じ量ではありません。株式市場の大きさに合わせて持つので、いまは6割強がアメリカの会社です😳(国ごとの割合は、eMAXIS Slim 全世界株式の公式ページの月報で毎月確かめられます)
この割合は、国ごとの株式市場の大きさに合わせて自動で変わります。変わっても、持つ側がすることはありません。
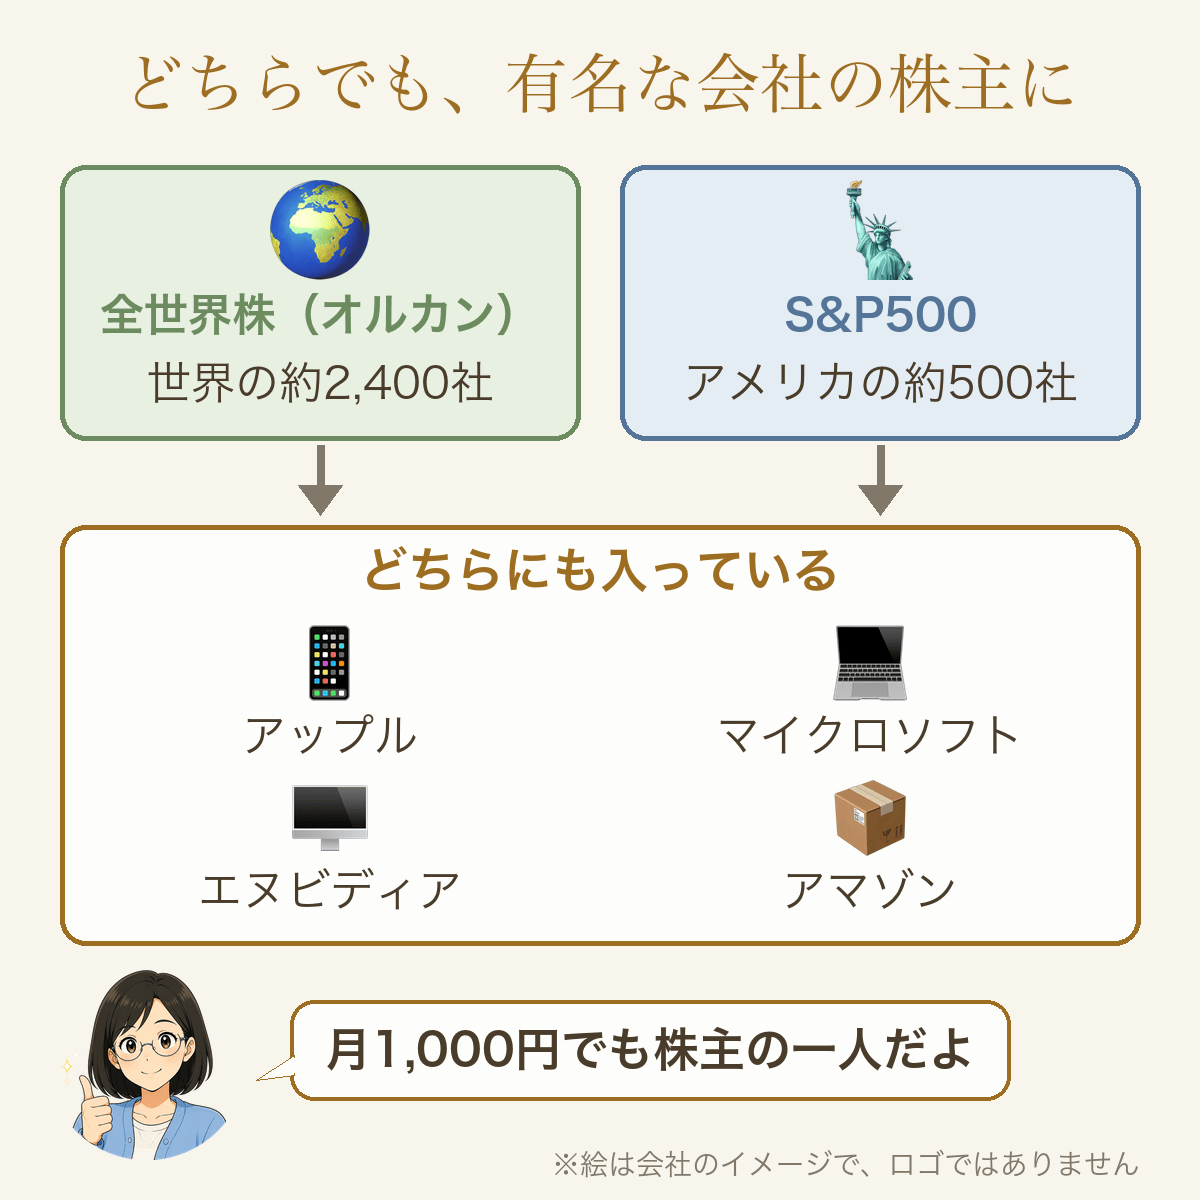
どちらを買っても、アップル・マイクロソフト・エヌビディア・アマゾンのような、ニュースで聞く会社の株主の一人になれます。月1,000円の積み立てでも、世界の大きな会社の持ち主の仲間入りです😊
持っている間の手数料(=信託報酬)は年0.05775%以内。100万円分を持っていて、年に約580円です(2026年10月時点・最新は運用会社の公式ページで確認)。
オルカンにも、アメリカの大きなIT企業が上位に入っています。それでも、上位10社に集中している割合は2割台です(2026年9月末・オルカンの商品ページにある月報より)。S&P500との違いは、次の章で見ます。
35年あまりで、世界の上位10社は入れ替わった
オルカンのいちばんの良さは、未来の勝ち組を当てなくていいことです。1989年の世界の時価総額(=株式市場での会社の値段)の上位10社のうち、7社は日本の会社でした。
1位はNTTで、日本の大手銀行も並んでいました。そのうち、いまの上位10社に残っている会社は1社もありません😅
いまの上位のエヌビディアやアマゾンは、1989年にはまだ会社そのものがありませんでした。30年後に伸びる会社を、今日のうちに選ぶ方法はありません。僕自身、30年後にどの国が伸びているかを当てる自信はありません。オルカンなら、伸びた国や会社の分が自動で増え、縮んだ分は自動で減ります。
もちろん弱みもあります。1989年に全世界株を持っていたら、そのころ大きかった日本の株を多く持っていて、その後の日本の下げも受けていました。
それでも、日本の分が自動で減り、伸びたアメリカの分が自動で増えていったので、日本の株だけを持ち続けるよりは傷が浅く済みました。
オルカン派の言い分は「この先どの国が伸びるかは、誰にも分からない。だから世界に任せる」です🌍
出典:内閣府 総合科学技術・イノベーション会議 有識者議員提出資料(2019年2月28日)「世界時価総額ランキング上位10社の変遷」。2026年10月時点の上位10社(各社の株価から計算)にも、1989年の会社は入っていません
🇺🇸 S&P500の中身|アメリカの大きな会社約500社
結論:S&P500は、アメリカを代表する約500社の平均点です。ここ10〜15年はアメリカが世界を引っぱり、成績はオルカンより上でした。その分、上位の数社に集中しています。
アメリカの強さを、まるごと買う
「eMAXIS Slim 米国株式(S&P500)」が代表的な商品です。マイクロソフト、アップル、エヌビディア、アマゾンなど、ニュースで聞く会社が並びます。手数料は年0.08140%以内で、オルカンとの差はわずかです(2026年10月時点・公式ページ)。
500社の顔ぶれは固定ではありません。
S&P500という平均点を作っているのは、S&P ダウ・ジョーンズ・インデックスという会社です。
この会社が、基準に合わなくなった会社を外し、伸びてきた会社を入れています(S&P500の公式ページ)。
毎年いくつもの会社が入れ替わるので、持っているだけで「いまのアメリカの強い会社」に乗りかえ続けられます。
S&P500派の言い分は「どうせ6割がアメリカなら、強いところに全部」です😤
知っておきたいのは、上位10社に3分の1以上が集中していること
2026年は、上位10社だけで全体の3分の1以上を占めています。
この割合は、運用会社のeMAXIS Slim 米国株式の商品ページにある月報で、毎月確かめられます。
500社あっても、お金の3分の1以上は10社に乗っている、ということです。
つまりいまのS&P500は、約500社に均等に分かれているというより、「大きなIT企業の数社+その他」に近い形です。追い風のときは強く、逆に回ったときは揺れも大きくなります🤔
S&P500を「500社に分けたから安全な商品」だと思って買うのは、いまの中身とは合っていない、と僕は考えています。中身を知ったうえで選ぶなら、手数料も安い、いい商品です。
📊 これまでの成績|アメリカが負けた10年もあった
結論:直近はS&P500が上ですが、2000年代のアメリカは、10年通して見ると年率(=1年あたり平均で何%増えたか)マイナスでした。「アメリカがいつも勝つ」は事実ではありません。
2000年代・2010年代・2015〜2024年の年率(ドル建て・配当込み)
年率=1年あたり平均で何%増えたか。
ドル建て=円に直す前の数字(円で見ると、円高・円安の分だけ上下します)。
配当込み=会社から受け取るお金も足した成績です。
新興国=インドや中国など、これから伸びる途中の国です。
| 期間(年率) | S&P500 | 全世界株 | 新興国 |
|---|---|---|---|
| 2000〜2009年 | −0.9% | +0.4% | +9.8% |
| 2010〜2019年 | +13.6% | +8.8% | ― |
| 2015〜2024年 | +13.1% | +9.2% | ― |
ドル建て・配当込み(S&P500はS&P社、全世界株=MSCI ACWI、新興国=MSCI Emerging Markets。全世界株・新興国は配当の税を引いた後の値で、MSCI社の公表値から計算)。S&P500だけは税を引く前の値なので、条件をそろえるとS&P500の数字は年0.5点ほど下がります。それでも、どの期間も、どちらが上かの順番は変わりません。期間の取り方や為替で数字は変わります。過去の実績で、将来を約束するものではありません。
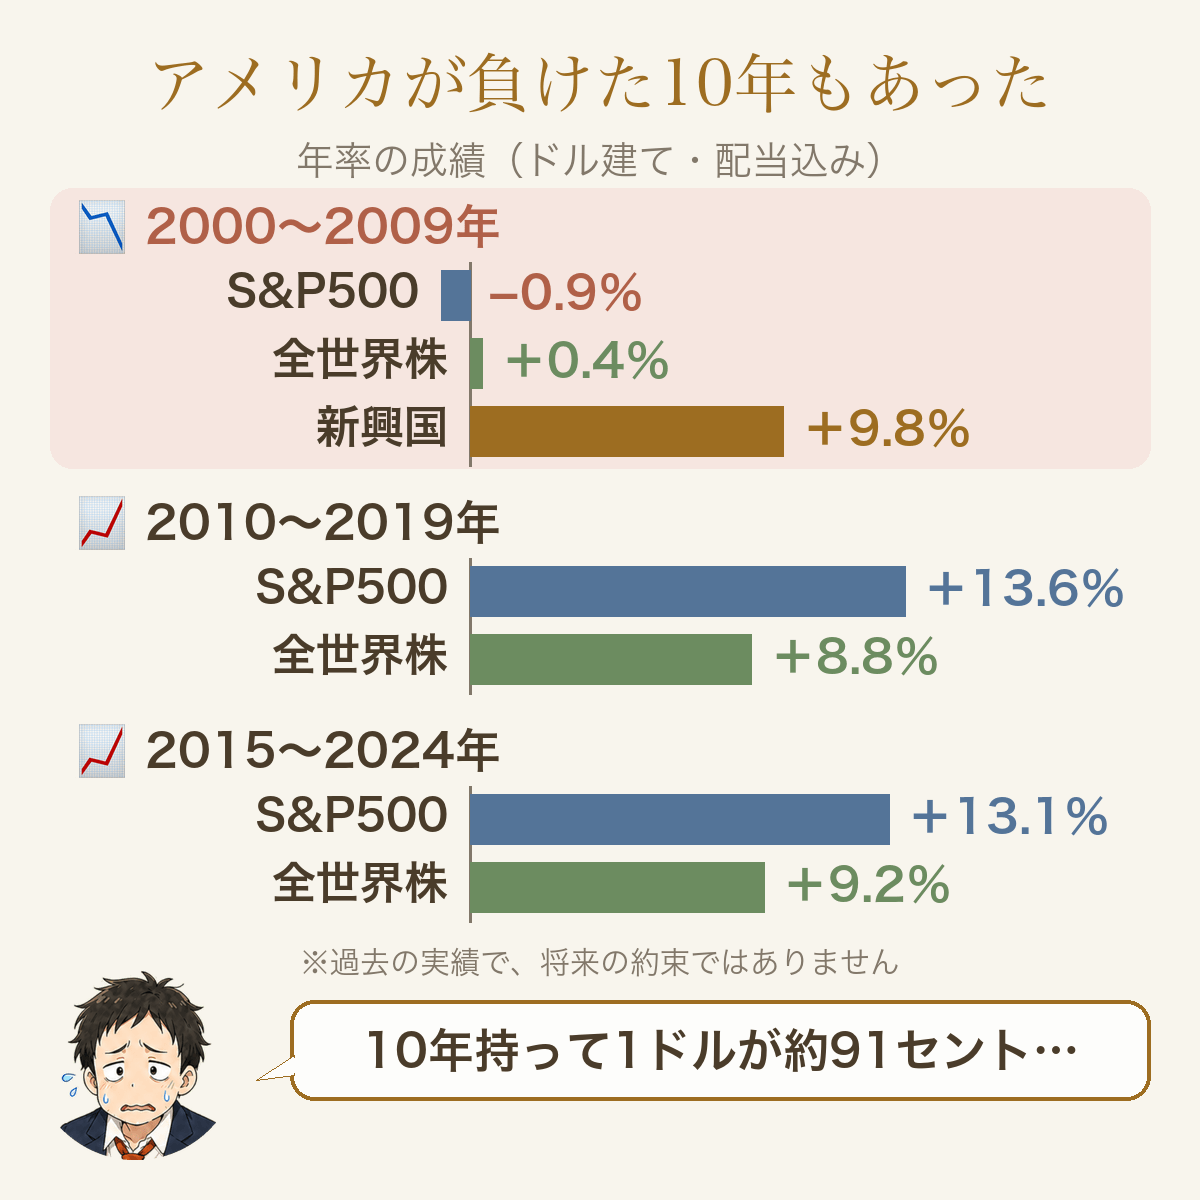
2000年代のS&P500は、配当を入れても年率マイナス0.9%。10年持って、100万円が約91万円になった計算です(ドルで見た数字)😔 その10年、全世界株は新興国(年率+9.8%)に引っぱられて、わずかにプラスでした。
「アメリカは負けない」という声の多くは、ここ10〜15年の成績から来ている、と僕は見ています。僕自身がS&P500に決めかけた理由も、成績より、新しい技術を生み出す力のほうでした(それでも老後のお金を全世界株にした理由は、後半の「僕の場合」で)。
積み立ての大半にあたる20年先の老後のお金を、その声だけで1つの国に預けることは、僕はしませんでした(学費の分だけS&P500にしている理由も、後半の「僕の場合」で)。
 むちお
10年持ってマイナスって……積み立ててた人、心が折れなかったのかな💦
ちえこだから、5年以上、できれば10年以上使わないお金でやるの。その時期も積み立てを続けた人は、安い値段でたくさん買えていたんだよ。
実際に、2000年1月から2009年12月までS&P500に毎月積み立てた場合を計算すると、2009年末にはドルで見て元本の約1割増えていました。
まとめて持った人がマイナスだった10年でも、ドルで見れば積み立てはプラスでした。
ただし円で見ると、円高の分で元本の約1割減っていました。
(シラー教授が公開しているS&P500のデータと、アメリカの中央銀行の為替統計をもとに計算)
⚖️ どっちにする?|2問で決める
結論:迷う人はオルカンです。
S&P500が合うのは、このお金を使う日までアメリカ一強が続くと信じられて、全世界株より長く負ける時期があっても売らずに持ち続けられる人です。
「使う日」がいつかは、投資の目的・年齢・金額で人によって違います。
老後のお金なら20年以上先、子どもの学費なら数年〜10年先、ということもあります。
株に入れてよいのは5年以上使わないお金、という線は同じです。
そのうえで、何年の下げまで持ち続けられるかは、人によって違います。
株全体の大きな下げは、オルカンにも来ます(下の「よくある疑問」)。
S&P500にだけ要るのは、全世界株より長く負ける時期にも、ほかの国に乗りかえずに持ち続けることです。
2問で決める
次の2問に答えると、どちらが合うかが出ます。
🧭 あなたはどっち?(2問・30秒)
① このお金を使う日までに、アメリカの株が全世界株より長く負ける時期があっても(2000年代は10年で100万円が約91万円。同じ10年、全世界株はわずかにプラス。どちらもドルで見た数字)、売らずに持ち続けられる
② 「このお金を使う日まで、アメリカが一番強い」と、自分の言葉で言い切れる
むちお「アメリカは強い」とは思うけど、何年も下がり続けたら……持ち続ける自信はないかも💦
 ちえこ
それならオルカンでいいと思うよ。続けられる形を選ぶのがいちばん大事だもんね。
40代の僕なら、こう考えます。老後のお金を使い始めるまで、40代ならあと20年ほど。
20年先までアメリカ一強が続くかは、誰にも言い切れません。
20代なら使うまで40年あり、外れても取り戻す時間があります。
60代なら使う日が近く、株そのものを減らしていく時期です。
40代は「長く持てるけれど、取り戻す時間は無限ではない」年代です。
だから40代の老後のお金は、1つの国に賭けないほうが続けやすい、というのが僕の考えです。
並べて比べると(2026年10月時点)
| 全世界株(オルカン) | S&P500 | |
|---|---|---|
| 投資先 | 世界の約2,400社 | アメリカの約500社 |
| アメリカの割合 | 6割強 | 10割 |
| 手数料(年) | 0.05775% | 0.08140% |
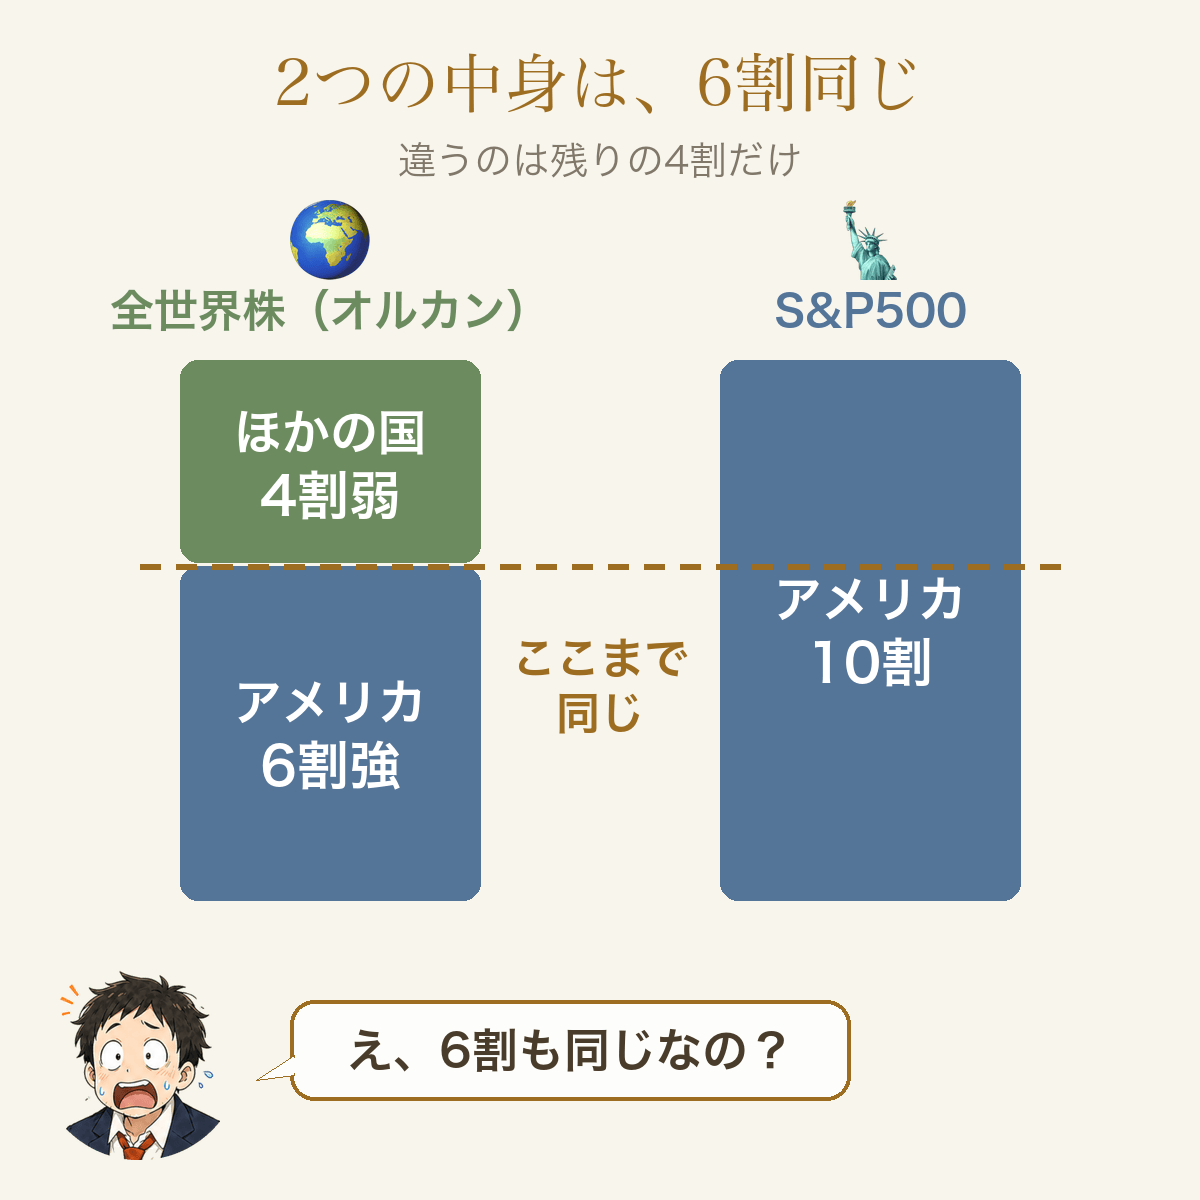
いちばん大事なのは、この表よりも「中身が6割同じ」ことです。値動きもかなり似ていて(下の図)、選んでいるのは残りの4割だけです😊
正確には、オルカンのアメリカ部分には中くらいの会社も入るので、まるごと同じではありません。
それでもお金の多くは同じ大きな会社に入っているので、「ほぼ6割同じ」と考えて大丈夫です。
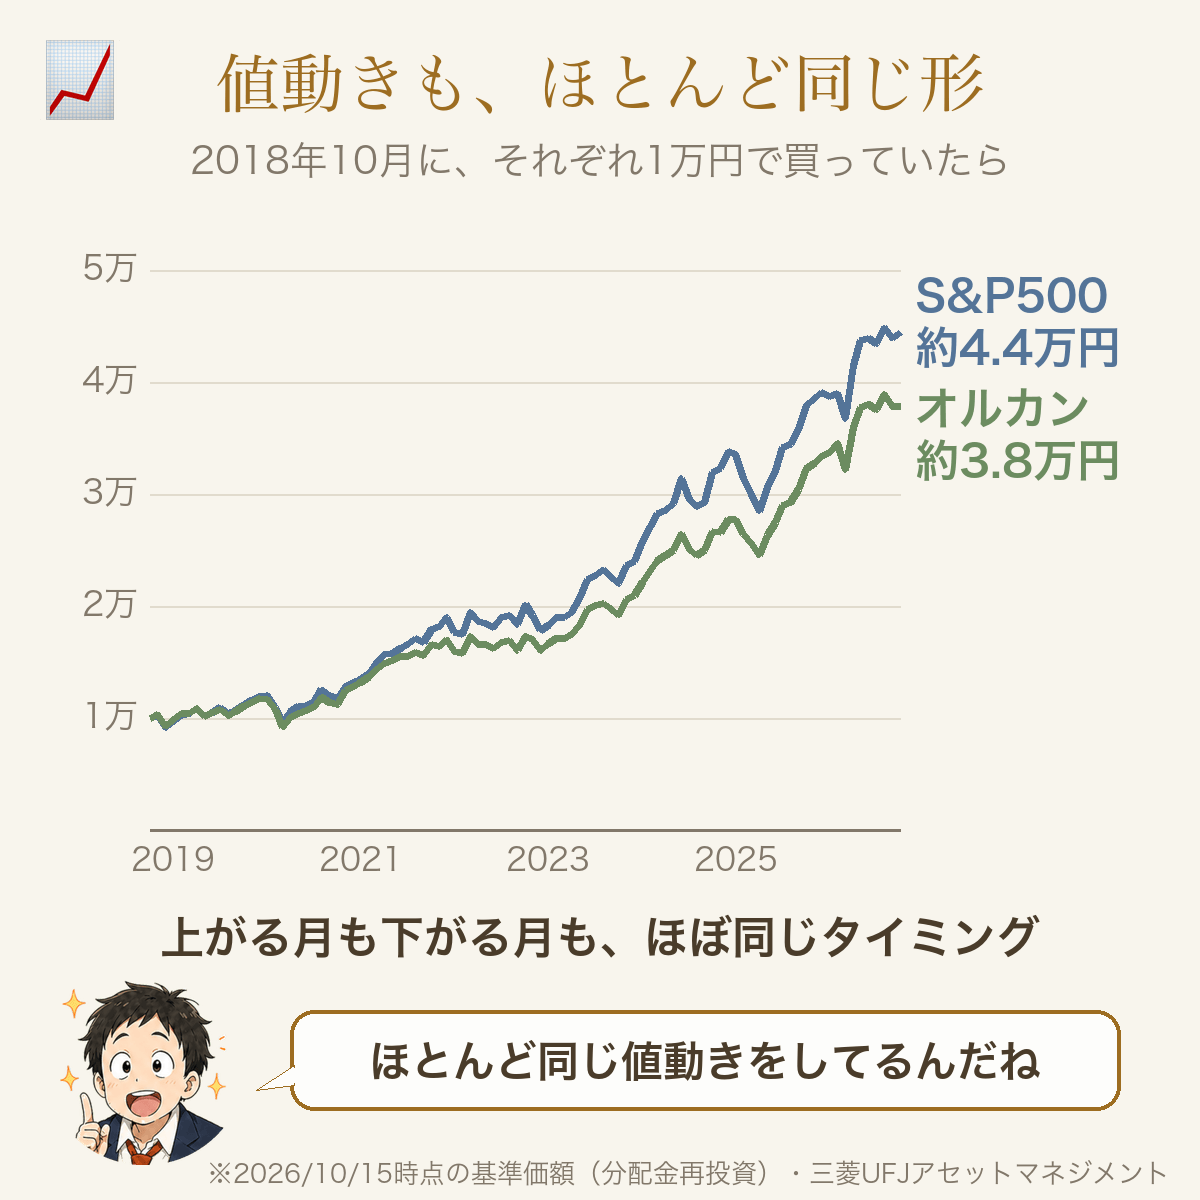
出典:三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」「eMAXIS Slim 米国株式(S&P500)」の1口の値段(受け取ったお金をまた投資に回した場合)。2018年10月31日を1万円として、毎月末の値をつないだもの(最後だけ2026年10月15日)。
差を数字で見ると、2018年10月末に入れたお金は、2025年12月末にオルカンが約3.3倍、S&P500が約3.9倍になりました(グラフは2026年10月15日までですが、この数字は2025年12月末までで計算・まとめて入れた場合・円で見た数字・配当込み)。S&P500が約17%多い計算です。
毎月同じ額を積み立てた場合(86か月)は、元本に対してオルカンが約2.1倍、S&P500が約2.3倍で、差は約9%でした。
(三菱UFJアセットマネジメントの基準価額=1口の値段の記録をもとに計算)
両方の言い分を並べると
2問で決めきれなかったときの材料です。
どちらの言い分にも、うなずける所があります。
| くらべる点 | S&P500派の言い分 | オルカン派の言い分 |
|---|---|---|
| 会社の強さ | 世界の大きな会社の多くはアメリカの会社。アメリカの外でも大きく稼いでいる | いまの強い会社が30年後も強いとは限らない。1989年の上位10社は、いまは1社も残っていない |
| これから伸びる国 | 中身の6割がアメリカなら、残りを足しても差は小さい | 人口が増えるインドなど、ほかの国の伸びも取り込める(ただし、いまのインドは上位10か国にも入っておらず、全体の1.3%より少ない) |
出典:三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」月次レポート(2026年9月30日時点)の組入上位10か国・地域。1位のアメリカが63.4%、10位のオーストラリアが1.3%で、インドは10位までに入っていません
どちらが正しいかは、10年、20年たたないと分かりません。だから、どちらの言い分のほうが「自分の考えに近いか」で選びます🤔
似た名前の商品から選ぶ見方
1本決めたら、証券口座の画面で商品を探します。似た名前がたくさん並びますが、見るのは2つだけです。
- 名前に「全世界株式(オール・カントリー)」か「S&P500」が入っている(「除く日本」「3地域均等」「為替ヘッジあり」と書いてあるものは別の商品)
- 手数料(信託報酬)が年0.1%以下
この2つを満たせば、運用会社が違っても中身はほぼ同じです。
会社によって、目指す平均点(=指数)の作り方が少し違い、小さな会社まで入れるものもあります(たとえばSBIや楽天の全世界株は、小さな会社まで入れています)。それでも、お金の大半は同じ大きな会社に入るので、値動きはほぼそろいます。
この記事では、いちばん定番のeMAXIS Slimで話を進めました。
「為替ヘッジあり」は、円高・円安の影響を抑える仕組みが付いた商品です。
日本の金利(=お金を預けたときにつく利息の割合)がアメリカより低いあいだは、その仕組みに毎年の費用がかかります(いまは年2〜3%ほど。2つの国の金利の差でおおよそ決まります)。だからこの記事では、ふつうの(ヘッジなしの)商品で話しています。
eMAXIS Slimをすすめる理由は、運用会社が「業界でいちばん安い水準の手数料をめざす」と決めているシリーズだからです。
これまで何度も手数料を下げてきたので、長く持つあいだに手数料で置いていかれにくいのです。
ただし運用会社は「達成を保証するものではない」とも書いています(eMAXIS Slimの公式ページ)。
⚠️ 名前に「Slim」が付かない「eMAXIS」は、同じ会社の別のシリーズで、手数料が高めのものがあります。
買う前に、名前に「Slim」が入っているか、手数料が年0.1%以下かを確かめてください。
すでに「Slim」の付かない商品を積み立てている人は、まず次の積み立てから「Slim」のほうに切り替えます。
🔁 決めたら、乗り換えない
結論:この先15年、「オルカンはもう終わり」「S&P500の時代は終わった」という声を何度も見ます。そのたびに乗り換えても、次に勝つほうを当てられる保証はなく、高く買って安く売る失敗だけが残ります😅
むちおでも「S&P500一択」とか「オルカンはもう古い」って動画、毎日みたいに流れてくるんだよね……
 ちえこ
強く言い切る見出しほど、見てもらえるからね。言い切った人が、あなたのお金の結果まで引き受けてくれるわけじゃないよ。
この2択でいちばん損をするのは、どちらかを選んだ人ではなく、声に合わせて行ったり来たりする人だと僕は考えています。
買った理由を1行メモしておく
アメリカが好調な年はオルカンが、不調な年はS&P500が、必ず悪く言われます。そこで、選んだ日に理由をスマホのメモへ1行書いておきます。
- オルカンなら、例=「先は読めないので、世界に任せる」
- S&P500なら、例=「使う日までアメリカ一強が続くと考えて、全世界株より長く負ける時期も売らずに持ち続ける」
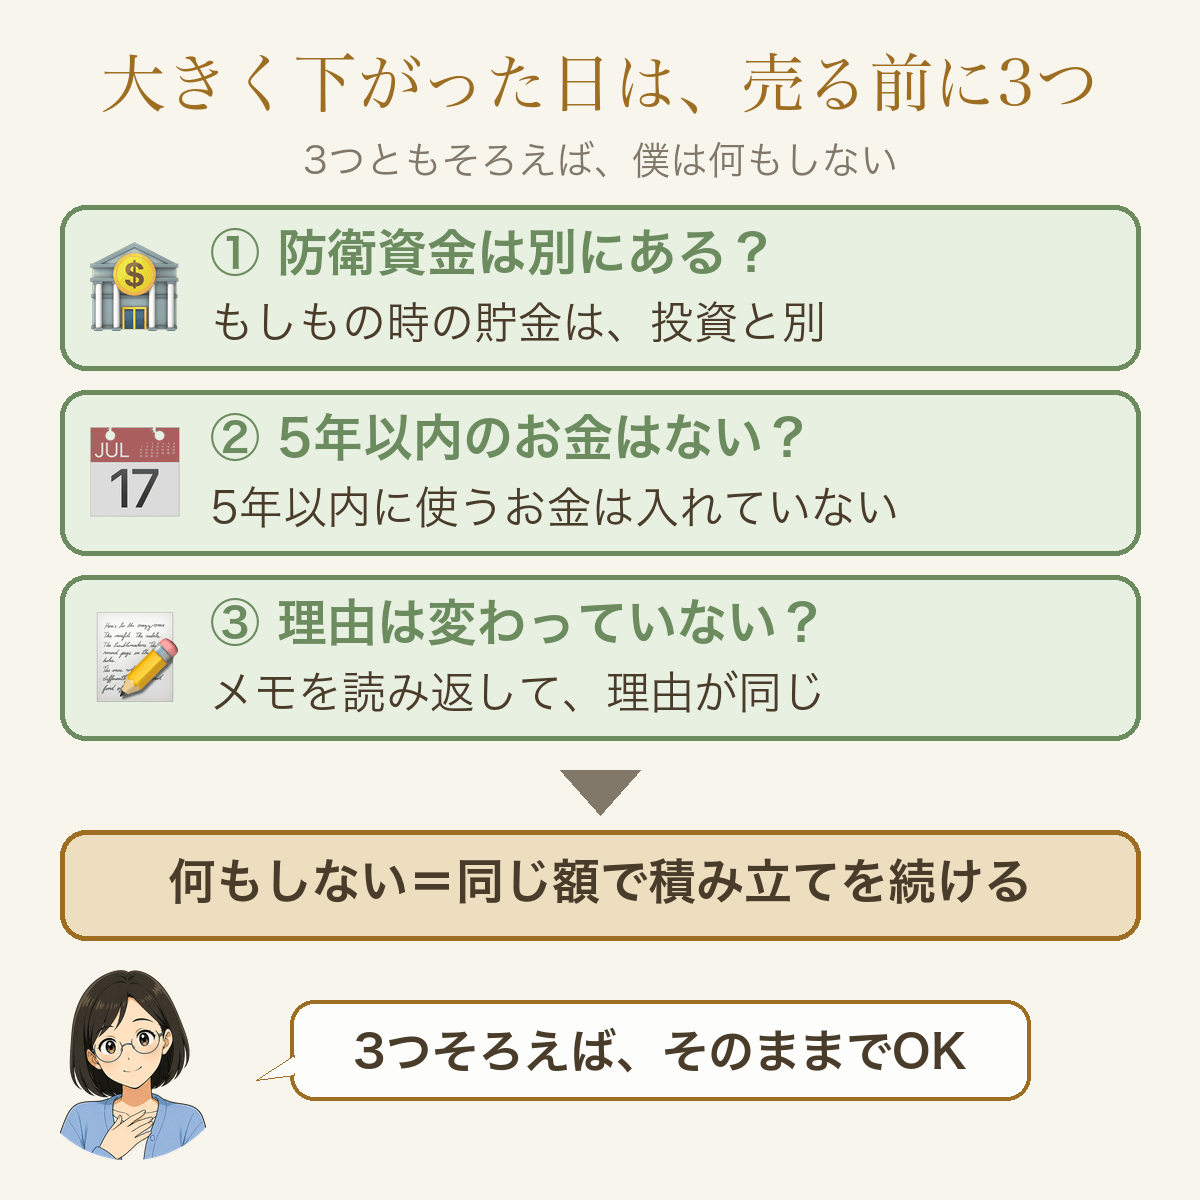
不安になった日は、そのメモを読み返します。理由が変わっていなければ、何もしません😌
大きく下がった日の確認表
株が大きく下がった日は、売る前にこの3つを確かめます。
当てはまらない項目があっても、下がったその日に慌てて売ることはしません。直すのは次の積み立てからです(たとえば①の貯金が無いなら、積み立ての額を下げて、その分を貯金に回す)。
例外は、使う日が2年以内に迫ったお金だけです。これは下がった日かどうかに関係なく、使う日まで毎月少しずつ貯金へ移します(②の答えのとおり)。
🌙 大きく下がった日の確認表(3つ)
💡 僕の場合|老後のお金は全世界株、学費の分はS&P500
結論:20年以上使わない老後のお金は、全世界株(オルカン)を中心に積み立てています。子どもの学費の分だけは、S&P500にしています。
初めての人は、まず全世界株の1本で十分です。学費の分は、この記事の線(5年以内に使うお金は貯金)から外れた、僕の例外です。
正直に言うと、この2択は1か月以上迷いました。調べれば調べるほど迷いました。
新しい技術を生み出す力や、世界の中での国としての力を見ると、アメリカは強い。S&P500に決めかけた時期もあります。
それでも、日本の会社にも期待したい。インドなどの新興国への期待も捨てきれない。
この先何十年もアメリカ一強が続くとは、確信が持てませんでした。
老後のお金について、最後の決め手は、「ここまで迷っていること自体が、全世界株にすべき答えなんじゃないか」と思えたことです。
迷っている時間がもったいないのは、その通りです。
でも、先のことは誰にも分かりません。だから、自分で調べて、自分が納得できる答えを出すことがいちばん大事だと思っています。
上の2問のあとに「理由をメモに1行」と書いたのも、そのためです。
それでも、どうしても迷って前に進めない人には、僕から答えを出します。全世界株(オルカン)にしてください。
一方で、学費の分はS&P500にしています。
20年先までは言い切れません。ここから数年〜10年ほどなら、まだアメリカが強いだろう、というのが僕の見方です。
ただ、2000年代のアメリカは10年通してマイナスでした。10年なら当たるという根拠があるわけではなく、これも外れうる予想です。
使う日が近いお金のほうを1つの国に寄せるのは、上で書いた考えと逆に見えると思います。
違いは、外れたときの大きさです。学費の分は、解約金の分と、毎月の積み立ての1割です。両方合わせても、外れたときは下に書く逃げ道で埋められます。
老後のお金は積み立ての大半で、外れたときに、ほかで埋めきれる額ではありません。だから、こちらは1つの国に賭けませんでした。
上の子の分は、使うまでもう5年を切っています。
「株は5年以上使わないお金で」という線から見ると、本当は株に向かないお金です。
僕の学費の分は、この記事の決まり(5年以内に使うお金は貯金、2年以内に迫った分は少しずつ移す)から外れた例外です。
それでも投資に回しているのは、この期間、何もせずに置いておくのはもったいないと思ったからです。
学費の分は、次の2本立てです。
- 1つ目は、学資保険をやめたときの解約金です。
まとめてS&P500に入れ、そのまま置いています。 - 2つ目は、毎月の積み立てです。
学費の分に回しているのは、全体の1割(月1万円)だけです。 - 借金はしないのが原則です。
それでも使う年に大きく下がっていたら、最悪、生活防衛資金やほかの貯え、奨学金で乗り切れます。
学費の分は、子ども全員の分をS&P500にしています。
現金に移す日は、決めていません。
学費の最低限の額の目安がついたら、その分を現金にするつもりです。
移す前に暴落が来たら、最悪、生活防衛資金でまかなう覚悟です。
この「最悪のときの逃げ道」があるからできるやり方で、まねはすすめません。
貯金がまだ薄いうちは、学費のお金をS&P500に入れないでください。
2本に分けたのは、使う時期が違うお金が2つあるからです。
1つのお金を2本に分けているわけではなく、老後のお金は全世界株、学費のお金はS&P500と、お金ごとに分けて持っています。迷いを薄めるための2本ではありません。
使う時期が違うお金が無いなら、1本で足ります。積み立ての額と成績は、10本目の実録に書いています。
🙅 このやり方が向いていない人
結論:どちらか1本を長く持つやり方は、このブログが40代にすすめる答えです。ただ、次の人はそのまま当てはめないでください。
- 5年以内に使うお金で買おうとしている人=どちらも、数年のうちに半分以上下がった時期があります(2008年の金融危機=アメリカ発で世界中の株が一気に下がった出来事)。
使う予定のあるお金は、2本目のとおり貯金で持ちます。 - 1社やテーマを選んで大きく増やしたい人=どちらも平均点を取るやり方です。
IT企業だけを集めた商品や、値動きが2倍の商品の危なさは9本目にまとめています。 - 円の価値が上がる時期(円高)に耐えられない人=どちらも外国の株なので、円高のときは円で見た値段が下がります💧
たとえば1ドル150円が135円になる(1割の円高)と、ドルで見た値段が同じでも、円で見た値段は1割下がります。
オルカンかS&P500かより、ここに当てはまっていないかのほうが、僕はずっと大事だと思っています。当てはまる人は、どちらを選んでも、思っていた結果になりにくいからです。
🔍 よくある疑問
結論:よく聞かれる5つに、先に答えておきます。
Q. 全世界株なら、大きくは下がらない?
A. 下がります。2008年の金融危機では、全世界株も高いときから約58%下がりました(2007年10月〜2009年3月・ドル建て)。分散で防げるのは「1つの国だけが負ける」ことで、株全体の下げは防げないので、生活防衛資金が先です。
出典:MSCI「MSCI ACWI Index」ファクトシート(2026年9月30日時点)の最大下落率58.06%(2007年10月31日〜2009年3月9日)。オルカンが同じ動きを目指している指数です
Q. 迷うなら、半分ずつ買えばいい?
A. 1本だけ買う場合と比べて、大きく不利にはなりません。ただ、オルカンの中身はもう6割がアメリカです。半分ずつにすると、2本合わせた中身の約8割がアメリカになります(63.4%の半分+100%の半分)。結果はS&P500にかなり近く、見る商品が2本に増えるだけです。
半分ずつにしても、どちらにするかの迷いはそのまま残る、と僕は見ています。
半分ずつにしたくなったら、迷っている理由をメモに1行書き、上の「両方の言い分」で近いほうを1本選びます。
月5万円・10万円と額が大きくても同じです。2本にしても中身の約8割がアメリカになるだけで、安心が増えるわけではありません。
Q. 途中でもう1本に変えたくなったら?
A. 先に理由のメモを読みます。理由が変わったときだけ、それまで買った分はそのまま置いて、次の積み立てから切り替えます。売って買い直すのはやめておきます。
NISAで税金がかからずに買える上限(=枠)を、その年にもう一度使うことになるからです。使った分が戻るのは翌年です。
Q. 夫婦で、夫はS&P500、妻はオルカンのように分けてもいい?
A. 分けても、大きく不利にはなりません。NISAの口座は1人1つずつなので、それぞれ別の1本を選べます。
ただ、2人の額が同じなら、家全体では上の「半分ずつ」と同じで、中身の約8割がアメリカになります。
考えが分かれて決めきれないだけなら、同じ1本にそろえたほうが、買った理由のメモを1つにそろえられます。
Q. もうS&P500を何年か積み立てている。2問で「オルカン」と出たら切り替える?
A. まず、持っている分は売らずに置いておきます。中身の6割は同じなので、急いで変える必要はありません。
変えるなら、理由をメモに1行書いてから、次の積み立てから切り替えます(上の「途中でもう1本に変えたくなったら?」と同じです)。
📝 まとめ
結論:オルカンとS&P500の中身は6割同じ。迷うならオルカン。
S&P500が合うのは、このお金を使う日までアメリカ一強が続くと信じられて、全世界株より長く負ける時期があっても売らずに持ち続けられる人です。
決めたら乗り換えません。
| 気になること | 答え |
|---|---|
| どっちがいい? | どちらが勝つかは分からない。迷うならオルカン。使う日までアメリカ一強を信じて、全世界株より長く負ける時期も持ち続けられるならS&P500 |
| なぜ差が小さい? | オルカンの6割強はアメリカ。中身が6割同じ |
| アメリカはいつも勝つ? | いいえ。2000年代は10年通して年率−0.9% |
| 下がった日は? | 確認表の3つを見て、理由が変わっていなければ何もしない |
| 途中で変えたくなったら? | 理由メモを読む。変えるなら次の積み立てから(持っている分は売らない) |
📚 投資は全10本|この順に読めば迷いません
※本記事は個人の経験・調査に基づく一般的情報です。特定銘柄の購入を推奨するものではありません。投資判断は自己責任でお願いします。過去の実績は将来を保証するものではありません。数字・手数料は2026年10月時点のもので、変わったら随時更新します。
もがいてナンボ。ではまた👋
コメント