2026年9月2日 公開|2026年10月18日 更新
📚 投資は全10本|この記事は2本目=「投資の前に残す貯金」(1本目は株・インデックス・NISAのしくみ)(タップで一覧)
- 1本目 40代から投資は遅くない?株・インデックス・NISAのしくみ
- 2本目 生活防衛資金はいくら必要? ← いまここ
- 3本目 証券口座はどこで開く?SBIか楽天か ← 次はこれ
- 4本目 楽天証券とSBI証券どっち?両方使った40代の比べ方
- 5本目 全世界株とS&P500どっちを買う?
- 6本目 NISAは月いくら積み立てる?
- 7本目 iDeCoとNISAどっちが先?
- 8本目 一括投資と積立どっち?まとまったお金の入れ方
- 9本目 やってはいけない投資5つ
- 10本目 実録・投資5年の全成績
 むちお
NISA、そろそろ始めたいんだよね。でも貯金って、いくら残してから投資すればいいの?全部入れちゃだめ?
 ちえこ
全部はだめ。生活費の半年から1年分は、現金で残しておくの。それを「生活防衛資金」って呼ぶよ。
 むちお
半年分って……うちの生活費だと、けっこうな額になりそうなんだけど💦
 ちえこ
まず額を出してみよう。届くまで投資をお預けにしない進め方も、この記事で決めるよ。
僕は2021年9月にNISAを始めましたが、その前は、もしもの時の貯金をちゃんと確保していませんでした💧 その反省も込めて、答えを先にまとめます。
📋 この記事でわかること
- 投資の前に現金を残す理由(=下がった日に売らないため)
- うちの目標額(=計算欄に数字を入れるだけ)
- 置き場の3条件と、ネット銀行に作る理由
- 給料日に自動で貯まる設定と、投資を1〜2割から始めるタイミング
🤔 なぜ投資の前に貯金?|下がった日に売らないため
結論:株の値段は、数年に一度は大きく下がると思っておきます(過去にも何度もありました)。そのとき急な出費が重なっても、投資を売らずに済むように、先に現金を用意しておきます。
車の故障と株の値下がりは、同じ月に来ることがある
世界中の株をまとめて持つ投資は、長い目で見ると増えてきました。ただ途中では、何度も大きく下がりました。特に大きかったのは、2000年代の初めと、2007年秋〜2009年春の金融危機の2回です。金融危機のときは、高いときから約6割(58%)下がりました(ドル建て・MSCI「MSCI ACWI Index」ファクトシート、2026年9月30日時点の最大下落率。過去の話で、これからを約束するものではありません)。
困るのは、下がる時期を誰も選べないことです。車が壊れた、家電が止まった、仕事が減った。そんな出費が、株が下がっている月に来ることもあります😳
現金がないと、安くなった時に売ることになる
貯金がないまま投資をしていると、急な出費のたびに、値下がりした投資信託を売ってお金を作ることになります。
たとえば300万円の投資が半分に下がった日に売れば、150万円の損が決まります。売らずに持っていれば、まだ「値下がり中」なだけでした😔
はっきり言います。投資の損を本物の損にするのは、値下がりそのものより、現金が無くて売るしかない状況です。防衛資金は、その状況を先に消しておくためのお金です。
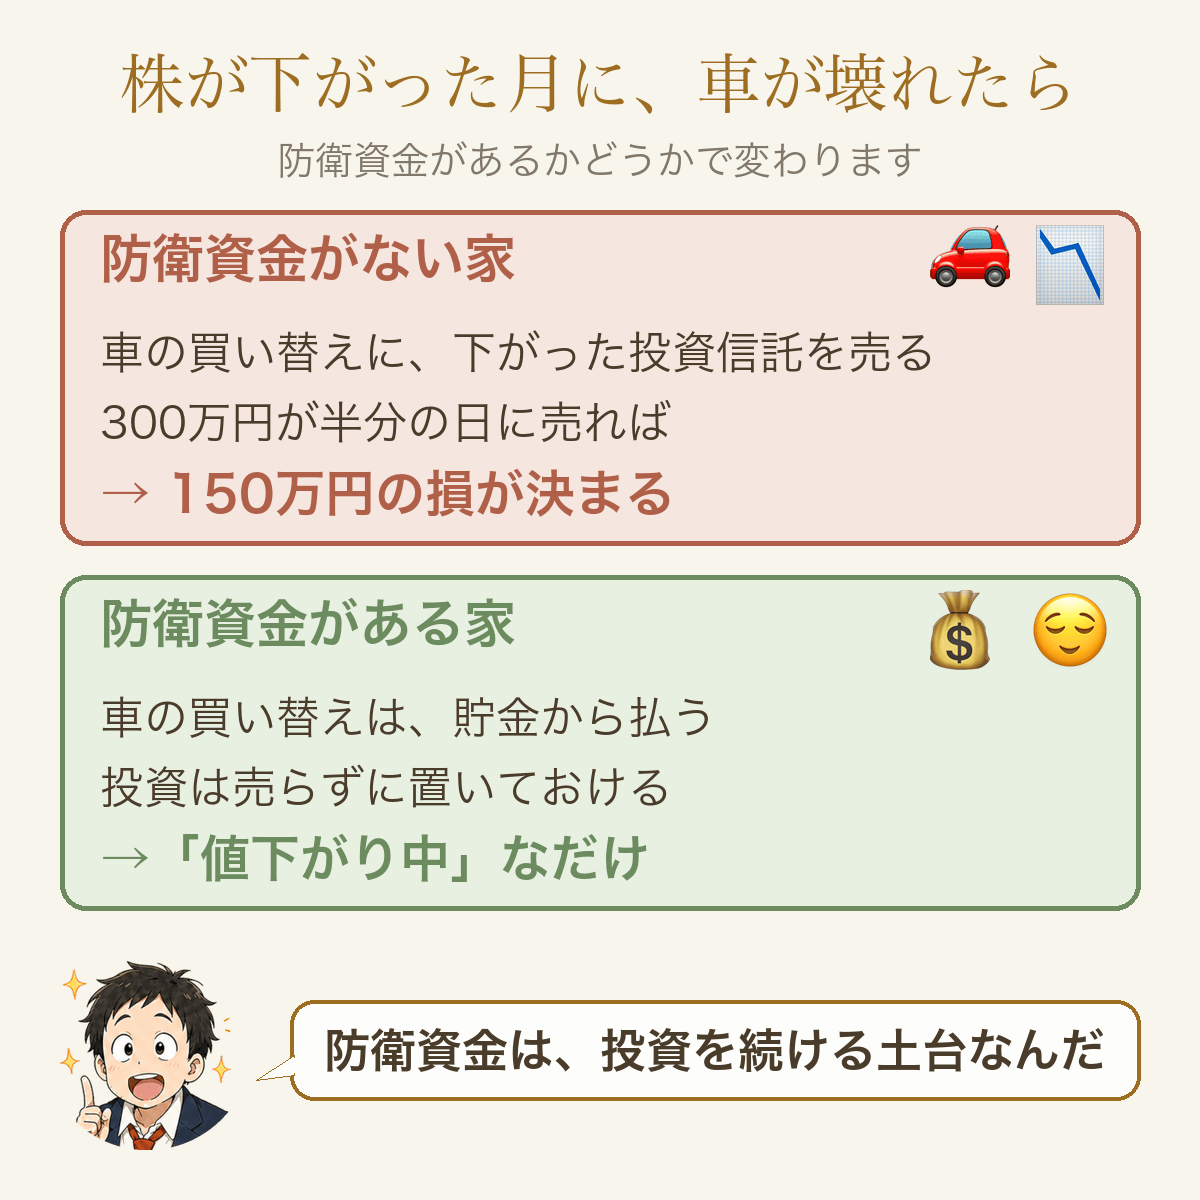
お金は役割で分けます。起きたら家計が壊れることには保険、近いうちの出費には貯金、長く使わないお金は投資です(何年先のお金をどこに置くかは、6本目で分けます)。
つまり生活防衛資金は、投資を長く続けるための土台です。投資のしくみをまだ読んでいない人は、1本目に先に目を通してください。
💰 いくら必要?|生活費の6か月〜1年分
結論:実際に使った生活費の6か月〜1年分です。子どもがいるかと、収入が止まったときに国の手当があるかで、6か月寄りか1年寄りかが決まります。
計算は2行|数字を入れると目標額が出ます
家計簿がなくても大丈夫です。銀行口座とクレジットカードの明細で、直近3か月に出ていったお金を足します。
カードの引き落としは、銀行の明細では数えません(カードの明細の側で数えます)。同じお金を2回数えないためです。数えるのは使ったお金だけで、ATMで下ろした現金は数えます。貯金・財形・投資・自分の別口座への移動は数えません。車検のような大きな出費が入った月は、その額を抜いて計算します。
- 直近3か月の支出の合計÷3=月の生活費
- 月の生活費×6〜12=目標額
入れるのは実際に使った額です。「本当は月25万円で暮らせるはず」という理想の額は入れません。守りたいのは、いまの暮らしだからです😤
🧮 うちの生活防衛資金を出す
※使ったお金だけを足します。カードの引き落とし(カードの明細の側で数える)・貯金や財形・自分の口座への移動は数えず、車検のような大きな出費は抜きます。
② 当てはまるものにチェック(分かれ道)
③ わかれば入れる(入れなくても計算できます)
※入れた数字は、どこにも送られません(このページの中だけで計算します)。
出た額は、ページを閉じると消えます。スマホのメモに書き写してから、次の章へ進んでください。
6か月寄りか、1年寄りか(分かれ道)
決め手は、子どもがいるかと、収入が止まったときに国の手当がどれだけあるかです。
- 子どもがいる=共働きの会社員でも1年寄り。
収入が止まっても、子どもの食費や学校のお金は減らせないからです(入学金のように時期が分かっている出費は、防衛資金とは別に貯めます)。 - 子どもがいない共働きの会社員=6か月寄り。
仕事を失えば雇用保険の失業手当、病気で休めば傷病手当金(=会社の健康保険から、給料のおよそ3分の2が、休んだ日を足して最長1年6か月分出る制度)があり、夫婦のどちらかの収入も残ります。 - 自営業・フリーランス=1年寄り。
傷病手当金がなく、収入の波も大きいからです。 - 片働き=1年寄り。
収入が1本なので、止まると家の収入がゼロになります。 - 収入の波が大きい・転職を考えている=9か月。
自分から辞めると、失業手当が出るまで1か月以上あき、次の収入がいつ入るかも読めないからです。
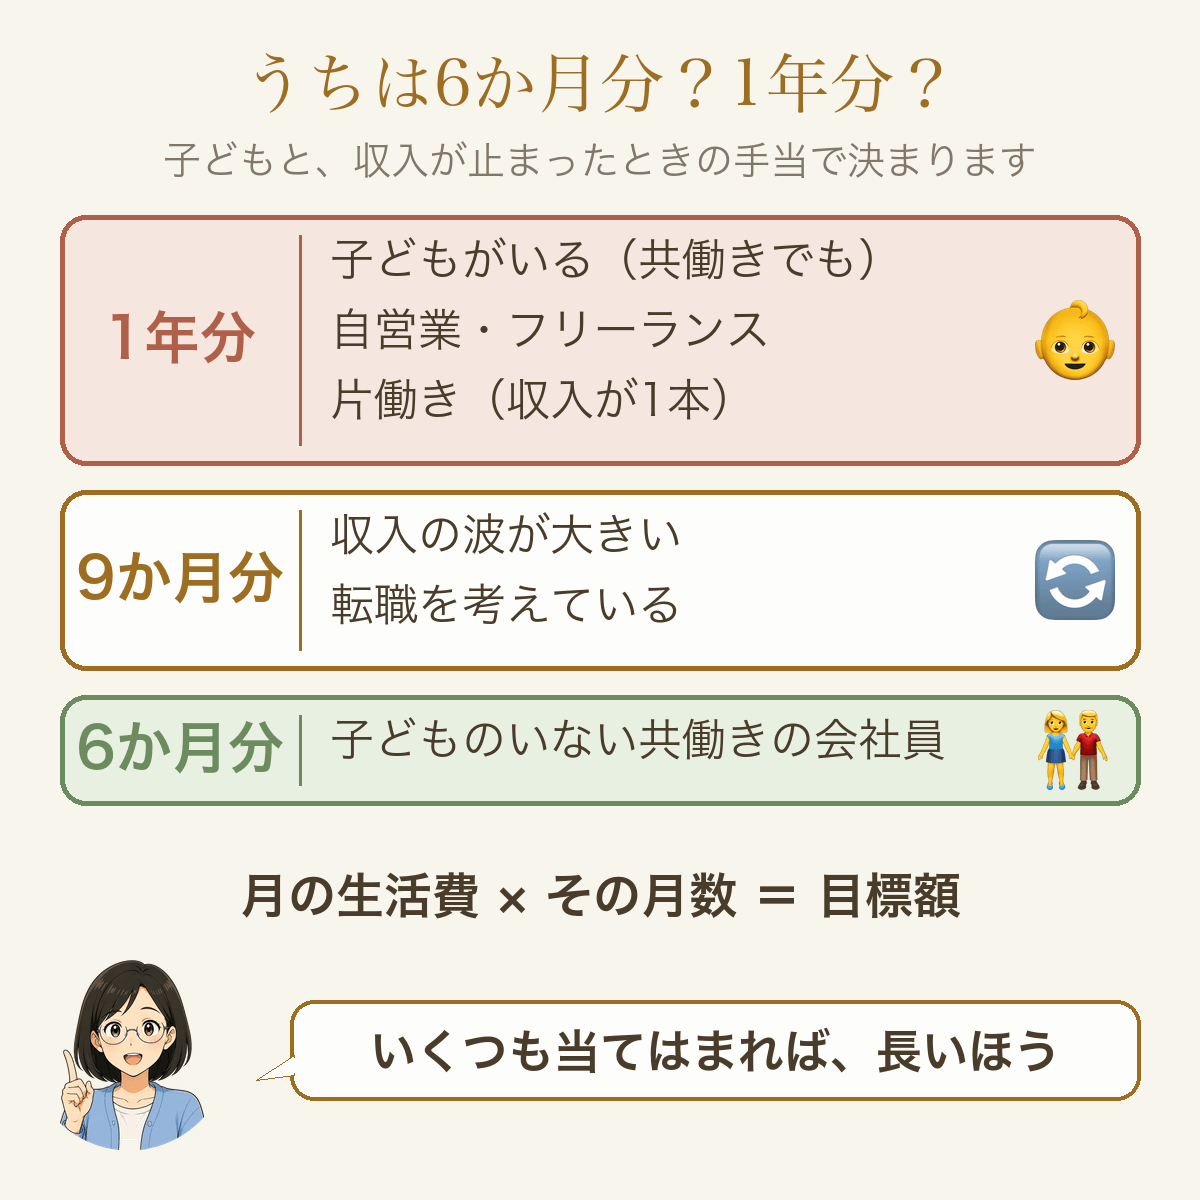
計算欄は、このとおりに出しています(いくつも当てはまれば、長いほう)。
月の生活費ごとの目安(早見表)
| 月の生活費 | 6か月分 | 1年分 |
|---|---|---|
| 20万円 | 120万円 | 240万円 |
| 25万円 | 150万円 | 300万円 |
| 30万円 | 180万円 | 360万円 |
| 35万円 | 210万円 | 420万円 |
月30万円で暮らす家なら、180万〜360万円です🤔
 むちお
360万円!?そんなにちゃんと持ってる家、実際あるの?
 ちえこ
決まりの上では1年分が安心。でも最初から全部そろってる家は、たぶん少ないよ😅
僕も、車が故障して急に買い替えることになり、貯めていたお金がなくなったことがあります💧
以前なら死活問題でした。
そのときは、ある程度それ用に蓄えていたので、そこまでのダメージはありませんでした。
それでも、車にしろ、携帯にしろ、家電にしろ、突然の大きな出費が来るたびにイライラします😤
そのたびに「お金の不安なく生きられる生活がしたい」と思います。
僕がブログ(副業)に挑戦しているのも、この気持ちからです。
そして、その一歩目が、この生活防衛資金でした。
いま届いていなくても大丈夫です😊 目標額を決めて、届くまでを自動にしておけば進みます。
まだ届いていない家も、目標額だけは今日決めてください。ゴールの額が無いと、どこまで貯めればいいか分からず、続ける理由も見えにくくなるからです。
🏦 どこに置く?|ネット銀行の普通預金に、生活費と分けて
結論:生活費と分けた普通預金に置きます。置き場は、3本目で開くネット銀行に作るのがおすすめです。給料の銀行から自動で貯められて、あとで証券口座ともつながります。
置き場の3条件をチェック
いま考えている置き場が、次の3つを満たすか確かめてください。
✅ その置き場、3つそろっていますか?
金利は気にしなくて大丈夫です。僕は、防衛資金で金利は追いかけません。生活防衛資金に求めるのは、減らないことと、要るときにすぐ出せることの2つです😌 防衛資金を現金で分けておくから、投資のほうは下がっても放っておけます。
この3つで見ると、ここには入れないものがはっきりします。
- 投資信託・株・NISAの口座の中=値段が上下するので、②を満たしません。
防衛資金は現金で持ち、増やすのは投資の側に任せます。 - 貯まるタイプの保険=保障と貯金をひとつにした商品で、手数料が見えにくいものです。
僕は、保障の薄い保険と手数料の高い投資信託を組み合わせたような商品だと思っています。
途中でやめると、払った額より少なく戻ることが多く、僕はこれで約100万円減らしました。
お金を長く縛り、途中でやめれば損をする作りは、売る側が手数料を取り続けるための形だと僕は見ています。
保険と投資は分けて考えます。 - 外貨預金=円をドルなどに替えるときと戻すときに、銀行の手数料がかかります(大手銀行では片道1ドルあたり0〜1円ほど。替えるときが無料の銀行でも、戻すときにかかります)。
そのうえ為替で元本も減ります。
置き場にも、投資にも向きません。 - 家のタンス=盗難や災害に弱く、つい使ってしまいます。
置き場は、3本目で開くネット銀行に作る
このあと3本目で、証券口座とセットになるネット銀行を1つ開きます。防衛資金の置き場も、そこに作るのが近道です。いまの銀行に別の口座を作ると、3本目でまた口座を作ることになります。
- ドコモSMTBネット銀行(SBIセット)=口座の中に「もしもの時」のような名前つきの小分け(目的別口座)を作れます。
給料が入るほかの銀行(自分名義)から、毎月決まった額を無料で引き寄せる「定額自動入金」もあります。 - 楽天銀行(楽天セット)=楽天銀行そのものを防衛資金の置き場にし、給料の銀行と銀行ごと分けて③を満たします。
口座が届くまでの1〜2週間は、いまの口座のままで大丈夫です。届いた日に設定すれば、早ければ翌月の給料から貯まり始めます😌
銀行がつぶれても、1つの銀行につき元本1,000万円とその利息までは、預金保険制度で守られます(公式:預金保険機構)。外貨預金は守られる対象に入りません⚠️
うちの場合|目的別に分けて、給料日に自動で
いまのわが家は、ネット銀行の目的別口座でお金を色分けしています。給料日に、決めた額が自動で振り替わる設定です。
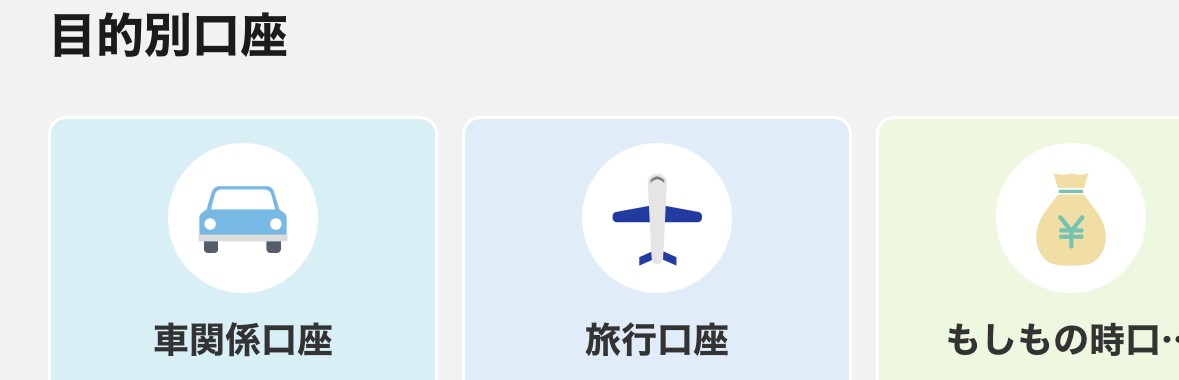
- もしもの時=毎月3万円。
- 旅行と車=それぞれ別の小分けに、毎月積み立てています。
- 財形(=給料から天引きで貯める制度)=これも生活防衛資金の一部で、計算欄の「いま分けてある額」に足します。
引き出すまで数日かかるので、すぐ要るお金は普通預金に置き、財形は車の急な買い替え・大型家電・冠婚葬祭のような、もしもの大きな出費に充てます(決まった時期の買い替えは、車の小分けで貯めます)。
車は以前、ローンで買っていました。いまは借金をしないと決めて、車も小分けで貯めています😤
形は1つの口座でも、うちのように小分けでもかまいません。3条件がそろっていれば十分です。
🔁 どうやって貯める?|給料日に自動で別口座へ
結論:給料日のあとに決めた額が、自動で置き場へ移る設定をします。1回設定すれば、あとは待つだけです。
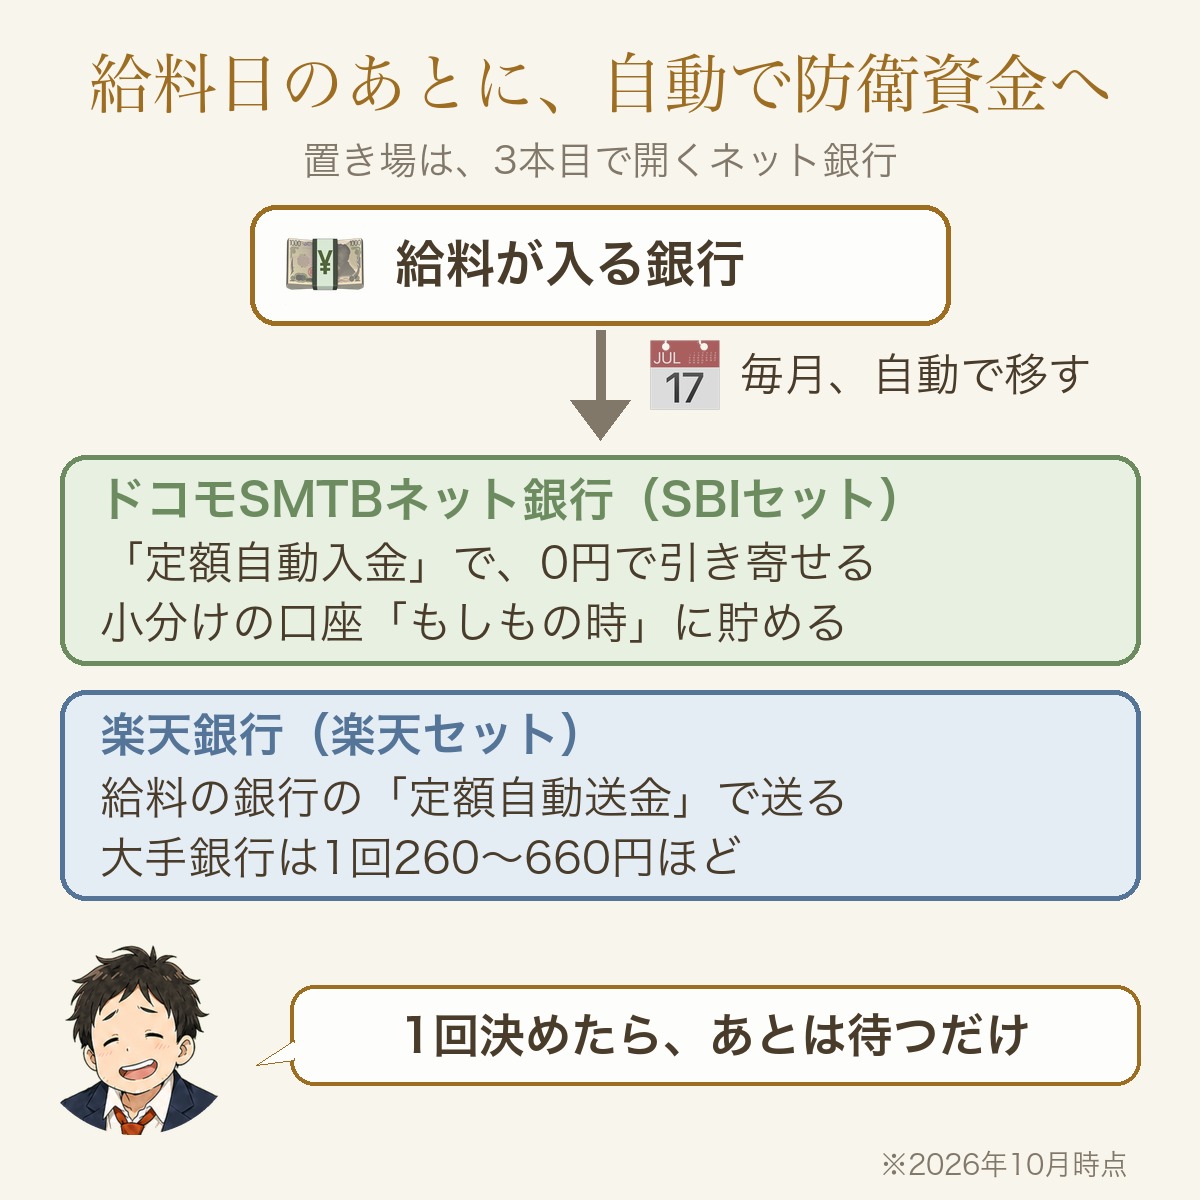
自動振替の設定は3ステップ
- 置き場を用意する(3本目で開いたネット銀行に、防衛資金用の口座か小分けを作る)。
- 給料の銀行から置き場へ、毎月自動で移す設定をする。
- ドコモSMTBネット銀行なら「定額自動入金」=受け取る側で設定して、給料の銀行から無料で引き寄せます。
引き落とし日は毎月5日か27日から、給料日のあとで近いほうを選びます(給料日が5日〜26日なら27日、27日〜翌月4日なら5日。土日祝は次の営業日)。
1万円以上・千円単位です。 - 楽天銀行など、それ以外へ送るなら「定額自動送金(自動振込)」=給料の銀行(出す側)で設定します。
大手銀行の自動送金で他の銀行へ送ると、1回320〜660円ほどかかります(2026年10月時点・三菱UFJ銀行・みずほ銀行の自動送金の手数料表。振込手数料と取扱手数料の合計)。
振込無料の特典が自動送金にも使えるか確かめます。
どちらのセットが合うかは、この手数料も含めて3本目で決めます💡 - 同じ銀行の中で分けるなら「自動積立」や「定額自動振替」=名前は銀行ごとに違い、多くは無料です。
- ドコモSMTBネット銀行なら「定額自動入金」=受け取る側で設定して、給料の銀行から無料で引き寄せます。
- カレンダーに2つ入れる。
1か月分が貯まる月と、目標に届く月(それぞれの月にやることは、下の「投資はいつから?」で)。
振替の額は、無理なく続く額で大丈夫です。足りないと感じたら、家計を見直すと振り替えられる額が増えます。通信費・保険・サブスク・車など、毎月決まって出ていく固定費から見るのが効きます(家計改善の記事)。いちばん効いたのは保険で、家族で月7万円近く払っていた保険料が、いまは掛け捨てだけで月1.5万円です😌
「余ったら貯めよう」では、お金はまず貯まりません。僕のボーナスがまさにそうでした。昔は半年でならして生活費に回し、特別な贅沢もしていないのに溶けていました。いまは財形の分を除いて、入った日に投資用の口座へ移しています。先に抜くから、生活費に溶けずに残ります。
この貯め方が向いていない人
- カードのリボ払いや消費者金融など、金利の高い借金がある人。
貯めるより、返すのが先です。 - 毎月の収支が赤字の人。
振替を設定しても続かないので、先に固定費(通信費・保険・サブスク・車)を見直してから設定します。
投資はいつから?|1か月分が貯まったら、1〜2割から
むちお目標まで5年以上って出たんだけど……その間、投資は完全にお預け?
ちえこお金の勉強の定番では「防衛資金を貯め終わってから投資」が原則なの。ただ、何年も待つうちに投資そのものをやめちゃう人も多いんだよね😅
そこでこのブログでは、次の順番をすすめます。
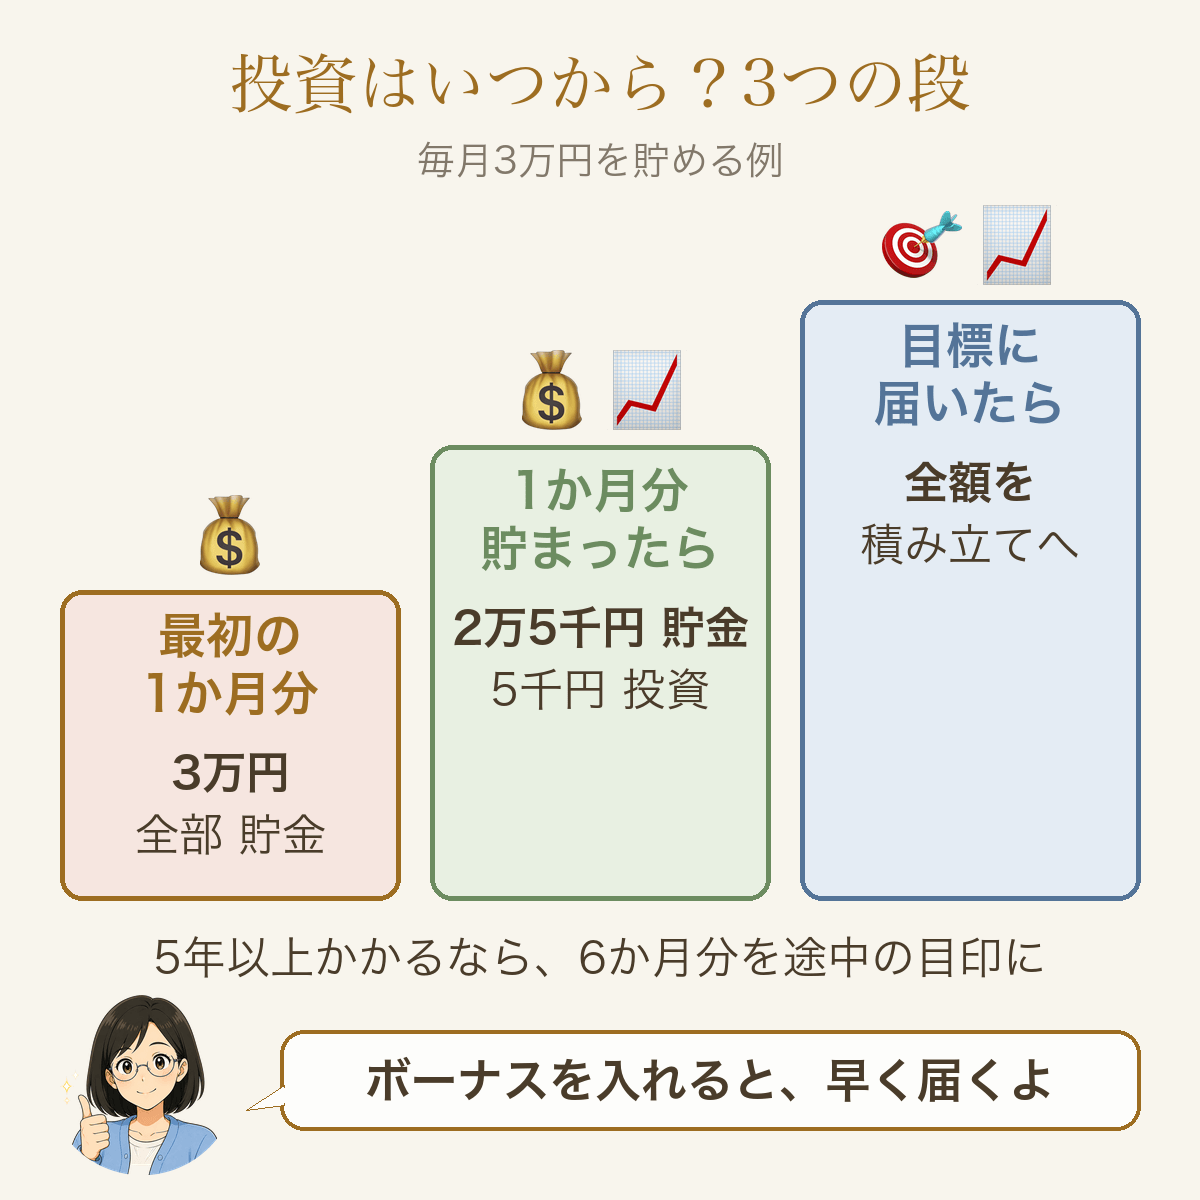
- 最初の1か月分は、全部防衛資金に=急な出費に、まず1回は耐えられるようにします。
- そのあとは、貯める額の8〜9割を防衛資金、1〜2割を投資へ=たとえば毎月3万円なら、自動で移す額を2万5千円に下げ、証券口座で5千円の積み立てを設定します。
- 防衛資金が目標に届いたら、それ以上は貯めない=振替の行き先を証券口座へ切り替えます。
1年分を超える現金は、守りとしては多すぎます。
1〜2割なら、急な出費と株の値下がりが重なって売ることになっても、損は小さく済みます。少額でも「下がる日」を一度経験しておくと、本格的に増やしたあとも慌てずに済みます。「早く投資を増やしたい」と思えることも、貯める力になります🤔
僕なら、防衛資金が満タンになる前でも、1〜2割で先に始めます。少額でも早く始めたほうが、積み立てる年数を長く取れるからです。
5年以上かかると出た人は、6か月分を途中の目印にします。6か月分あれば、急な出費が重なってもしのぎやすくなるからです。貯め方は変えず、1年分までは8〜9割のまま続けます。ボーナスが出る家は、その一部を入れると年数が大きく縮みます😊
積み立てには、今日3本目で申し込んだ証券口座を使います。1か月分が貯まるまでに、5本目で買うものを決め、積み立てを設定しておきます。
❓ よくある疑問2つ
結論:カードの限度額は備えになりません。借りたお金で投資するのも、すすめません。
クレジットカードの限度額があれば大丈夫?
カードは、あとで払うお金を前借りしているだけです。払えずにリボ払い(=毎月少しずつ返す払い方)にすると、高い利息がつきます。急な出費が、利息つきで長引くことになります⚠️
カード会社にとっては、リボ払いは、利息が毎月入り続ける、もうかる払い方だと僕は見ています。
むちおでも、限度額が100万円あると、なんか安心しちゃうんだよね……。
ちえこ限度額は、借りられる額のことなの。いざという時に使えば、その日から借金が始まるだけだよ。
カードで支払いを1か月先に延ばせるのは事実です。でも、延ばした支払いも最後は現金で払うので、先に現金を用意しておきます。
ローンを組んで、投資に回すほうが得?
 むちお
「ローンの金利より投資のほうが増えるから、借りて投資に回すほうが得」って聞いたことあるよ?
ちえこ数字の上ではそう見えるの。でも投資の利回りは長い目で見た平均で、数年続けて減ることもあるんだよね。
僕は、借りて投資に回すやり方には反対です。わが家は、ローンを組まないことを家計の原則にしています。借りたお金で投資をすると、投資が下がった年にも、ローンの返済は毎月やってくるからです💦
📝 まとめ
結論:生活費の6か月〜1年分を、生活費と別の普通預金に置き、給料日のあとに自動で貯めます。1か月分が貯まったら、貯める額の1〜2割で投資を始めます。
| 気になること | 答え |
|---|---|
| いくら? | 直近3か月の支出÷3×6〜12 |
| 6か月か1年か | 子どもがいれば、共働きの会社員でも1年寄り。子どもがいない共働きの会社員なら6か月寄り。自営業・片働きは1年寄り。収入の波が大きい人は9か月 |
| どこに? | すぐ出せる・減らない・生活費と分かれている普通預金。3本目のネット銀行に作ると二度手間がない |
| どうやって? | 給料日の近くに自動で移す(ドコモSMTBなら毎月5日か27日の定額自動入金で無料) |
| 投資はいつから? | 1か月分が貯まったら1〜2割から。目標に届いたら本格的に増やす |
🎯 この記事でやること=目標額を出して、自動で貯まる置き場を用意する
今日:計算欄で目標額を出してメモし(10分)、3本目を読んで、証券口座とネット銀行をセットで申し込む(読むのに10分・申し込みに15〜20分。マイナンバーカードを手元に)。口座が届いた日:給料の銀行から自動で移る設定をする(10分)。1か月分が貯まったら、1〜2割を投資に回します。
📚 投資は全10本|この順に読めば迷いません
- 1本目 40代から投資は遅くない?株・インデックス・NISAのしくみ
- 2本目 生活防衛資金はいくら必要? ← いまここ
- 3本目 証券口座はどこで開く?SBIか楽天か ← 次はこれ
- 4本目 楽天証券とSBI証券どっち?両方使った40代の比べ方
- 5本目 全世界株とS&P500どっちを買う?
- 6本目 NISAは月いくら積み立てる?
- 7本目 iDeCoとNISAどっちが先?
- 8本目 一括投資と積立どっち?まとまったお金の入れ方
- 9本目 やってはいけない投資5つ
- 10本目 実録・投資5年の全成績
証券口座と、防衛資金の置き場にもなるネット銀行を、セットで選びます。
※本記事は個人の経験・調査に基づく一般的情報です。特定銘柄・商品の購入を推奨するものではありません。投資判断は自己責任でお願いします。過去の実績は将来を保証するものではありません。制度は2026年10月時点の内容で、変わったら随時更新します。
もがいてナンボ。ではまた👋
コメント