2026年8月26日 公開|2026年9月8日 更新
この記事は、保険シリーズの最終回です。
そして、僕の 授業料 約100万円 の「回収計画」そのものでもあります😤
僕は貯蓄型の保険を3つ、元本割れで解約しました。減った額は合わせて約100万円。
正直、解約の決断に、いちばん時間がかかったのが貯蓄型でした💧
「元本割れが確定するのが怖い」「今やめたら全部無駄になる」——
あの頃の僕と同じ場所で止まっている人のために、判断の基準から解約の手順、浮いたお金の移し先まで、全部この1本にまとめました。
📝 この記事でわかること
- 貯蓄型保険の正体(=なぜ「混ぜるな危険」なのか)
- 解約すべきかどうかの判断フロー(=5年ルール)
- 実際の解約手順5ステップ(=引き止め対応込み)
- 「元本割れが怖い」気持ちの乗り越え方
- 浮いたお金の移し先(=生活防衛資金→NISAの順番)
- さとる実録:3つの貯蓄型を手放した立て直し
🔍 復習|貯蓄型保険の正体
まず、シリーズで学んだことを2分でおさらいします。
ここが腑に落ちていれば、解約の判断はもう半分終わっています。
2つの商品の抱き合わせ
| 構成要素 | 実態 |
|---|---|
| 保険部分 | 同じ保障なら掛け捨てのほうが大幅に安い |
| 貯蓄部分 | 保険料の1/5〜1/6しか運用に回らない |
| 実質利回り | 「予定利率2.5%」でも実質0.4〜0.5%程度 |
つまり貯蓄型保険は、割高な保障と、増えない貯蓄 を同時に買っている状態。
保険と貯蓄と投資は「混ぜるな危険」——これがシリーズの結論でした(=詳細は 保険見直し完全ガイド)😔
🧭 解約すべき?の判断フロー(=5年ルール)
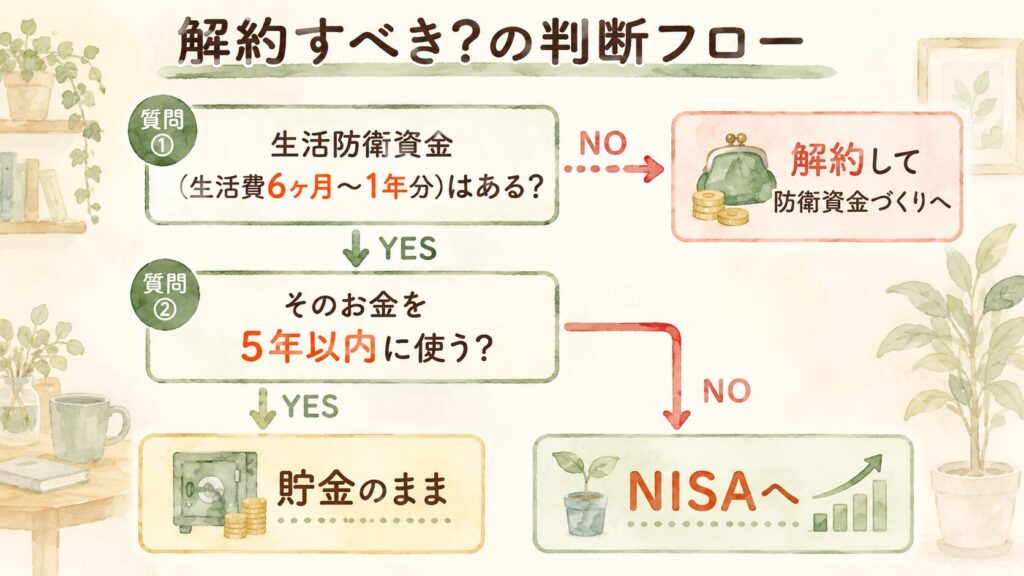
「全員いますぐ解約」ではありません。
次の3つの質問に答えるだけで、あなたの正解が決まります。
質問①:金利の高い借金がありますか?
リボ払いやカードローンがあるなら、答えは考える前に決まっています。貯蓄型保険の解約が最優先です。
理由は単純な引き算です。
リボ払いの手数料は年15%前後、カードローンは年15〜18%が一般的(=利息制限法の上限は元本の額に応じて年15〜20%)。
いっぽう貯蓄型保険で増える見込みは、よくても年1%そこらです。
年1%で増やしながら、年15%取られている状態で、勝てる道はありません。
10年以内の解約だと元本割れしますが、それでも早く手放したほうが最終的な損は小さくなります。
返戻金はまず借金の返済に充ててください💦
※住宅ローンは別扱いです。
金利が低いので、この質問には入れません(=繰り上げ返済するかどうかは家計全体を見て決める話なので、別の記事で扱います)。
質問②:生活防衛資金(=生活費6か月〜1年分)はありますか?
NO の場合:判断は簡単です。解約して、返戻金をまず生活防衛資金にします。
投資よりも保険よりも、現金の安全網が先。ここはシリーズを通じた大前提です。
質問③:そのお金を使う予定は、5年以内にありますか?
- 5年以内に使う(=子どもの進学費用など)→ 解約して 貯金 で持つ
- 5年以上先でいい → 解約して NISA で育てる
投資は短期では上下しますが、長期では世界経済の成長に乗れます。
だから 5年以内に使うお金は投資に回さない ——これが「5年ルール」です。
⚠️「5年」は入り口の最低ライン(=「5年経てば安心」ではありません)
過去のデータで「持ち続けて元本割れがほぼなかった」と言えるのは、15年以上の長期保有です(=全世界株の過去実績。未来の保証ではありません)。
5〜15年の間は、値下がりしたまま使う時期が来る可能性が残ります。
だから5年ルールとセットで、この態勢を作ってください:
- 解約する・しないと、お金の置き場は別の判断:5年ルールが決めるのは「戻ったお金の置き場」だけ。
- 解約自体は、満期まで残り1〜2年の場合(=下の早見表の例外)を除いて進めてOK
- 戻ったお金のうち、使う時期が見えている分 → 貯金枠(=NISAに入れない)
- NISA分がマイナスの時に急な出費が来たら → 防衛資金・貯金から先に出して、回復を待つ
下がっても「売らずに待てる」お金だけを投資に回す——これが本当の安全網です😌
判断フロー早見表
| 状況 | 結論 |
|---|---|
| 金利の高い借金がある | 解約 → 返戻金は借金の返済へ(最優先) |
| 生活防衛資金がない | 解約 → 返戻金は防衛資金へ |
| 防衛資金あり+5年以内に使う | 解約 → 貯金で確保 |
| 防衛資金あり+5年以上先 | 解約 → NISAで長期運用 |
| 満期まで残り1〜2年 | 例外的に満期まで待つ選択もあり(=返戻率を確認) |
「払済保険」は選択肢に入れていません。保障は薄いまま、手数料構造だけ残る「損切りの先延ばし」になりがちだからです。
 むちお
元本割れでも解約って、頭では分かるけど…100万円ですよ?僕なら夜眠れません💦
 ちえこ
その気持ちが「損失回避バイアス」。人間なら誰でもそうなの。次の章で、さとるがどう乗り越えたか見てみよう😊
🧠 「元本割れが怖い」の乗り越え方
解約をためらわせるのは、知識不足ではなく感情です。
僕が実際に使った考え方を2つ紹介します。
考え方①:損は「これから」ではなく「もう」している
109万円払って返戻金71万円なら、38万円の損は すでに起きています。
解約しても、続けても、この38万円は戻りません(=サンクコスト)😔
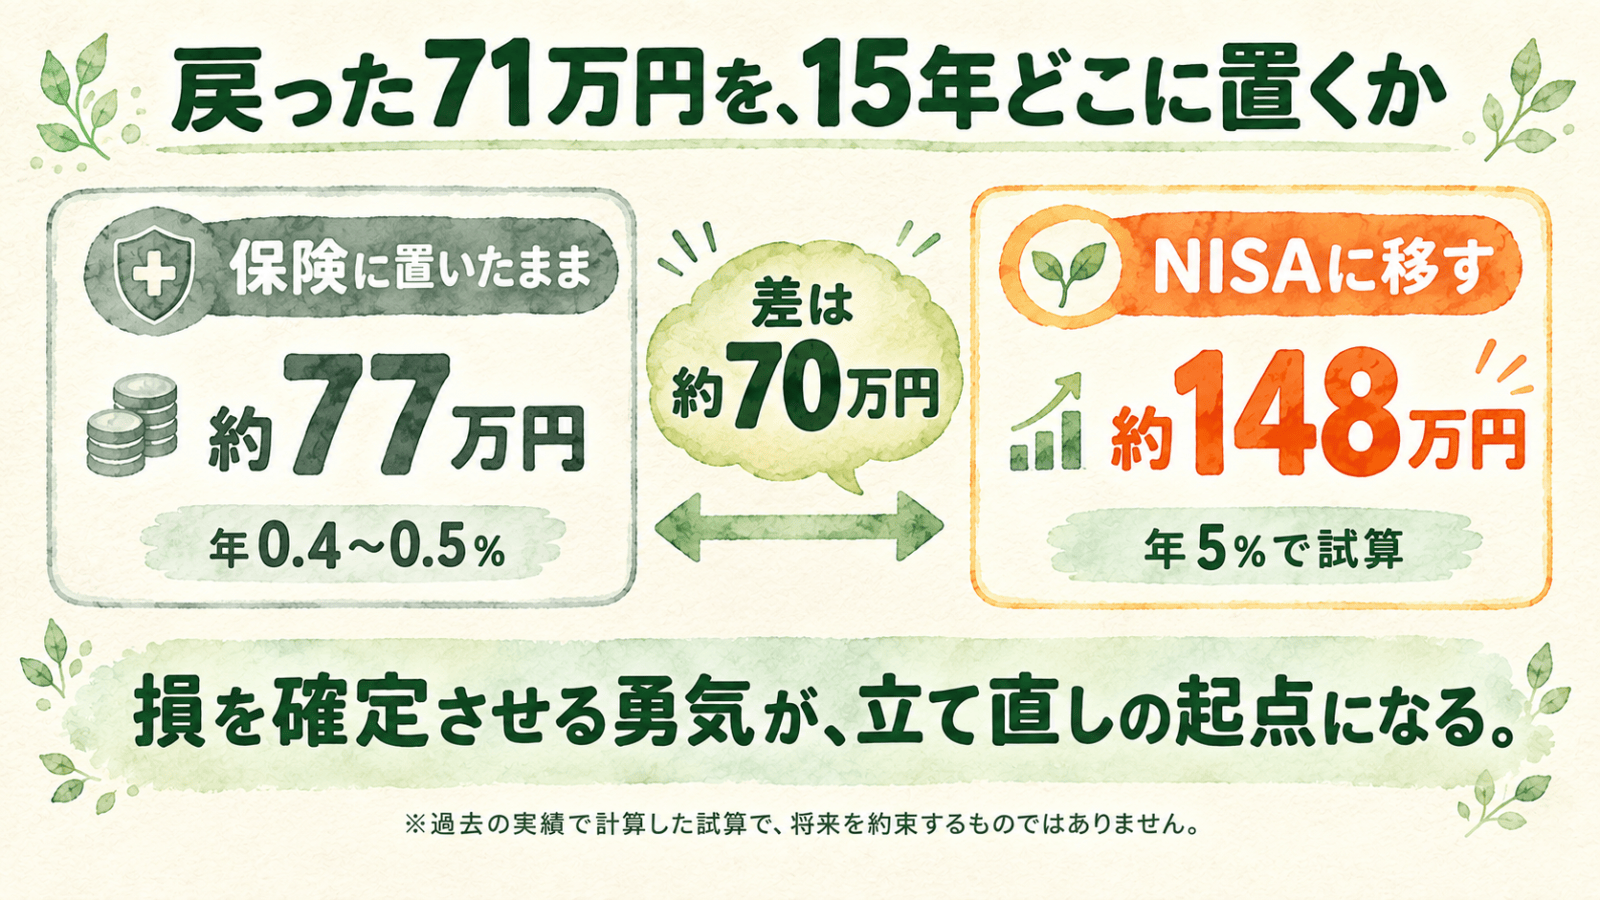
問うべきは「損を確定させるか」ではなく、「戻った71万円を、これからどこで働かせるか」 だけです😤
考え方②:15年後の比較表を作る
僕は、続けた場合と解約した場合の未来を並べてみました。
| 続けた場合 | 解約してNISAの場合 | |
|---|---|---|
| お金の置き場 | 実質利回り0.4〜0.5%の保険 | 全世界株インデックス(=過去実績は年5〜7%) |
| 15年後の71万円 | 約77万円程度 | 年5%なら約148万円・年7%なら約196万円(=過去実績が年5〜7%のため両方を試算) |
| 途中で使える? | 使うと大きく元本割れ | 必要な分だけ売却できる |
※ 投資に保証はなく、上の数字は過去実績に基づく試算です。
それでも「どちらの土俵にお金を置くか」を数字で見ると、感情の霧が晴れていきます😳
📝 解約手順5ステップ
判断がついたら、あとは事務作業です。
順番だけ間違えないでください。特にステップ②が重要です。
Step1:返戻金の額を確認する
まずマイページ(=ウェブ)で「解約返戻金の試算額」を確認します。ウェブで見られない会社なら、コールセンターへ:「現時点の解約返戻金を教えてください」。
聞くだけなら「解約します」と言う必要はありません。証券番号を手元に。
Step2:必要な保障があるなら、先に掛け捨てを契約する
解約が先、新規契約が後——この順番は絶対NG。
健康状態によっては新しい保険に入れないことがあります。
家族に必要な死亡保障は 必要な保険3つ+おすすめ商品4選 を参考に、先に確保してください。
Step3:解約書類を請求する
コールセンターまたはマイページから請求します。
「担当者から折り返させます」と言われたら、引き止め面談の合図です。
✅ やめたいときの実務=この3つだけ覚えておく
- 電話するのは、担当者やFPではなく保険会社「本体」。
保険証券に載っているコールセンターの番号にかけて、「解約の書類を送ってください」と言う。
マイページから請求できる会社もあります。 - 「担当者からしか書類は送れません」と言われても、それで終わりではない。
解約は契約者の権利で、保険法に「いつでも解約できる」と書いてあります。
窓口を担当者に限るかどうかは会社の受付方法の話にすぎず、第一生命のように電話や店舗でも受け付ける会社が多いです。
「担当者以外の受付窓口を教えてください」と聞けば足ります。 - やめたい理由を言う必要はありません。
「解約でお願いします」だけで成立します。
理由を話すほど、切り返しの材料を渡すことになります。
出典:e-Gov法令検索「保険法」(第54条「保険契約者は、いつでも生命保険契約を解除することができる」)・第一生命「解約」のお手続き案内(担当者・電話・店舗の3つの窓口)
Step4:引き止めトークに対応する
「払済にしませんか」「損しますよ」——定番の引き止めが来ます。対応の3原則はこれだけ:
- ①会わない・話さない:「担当者からご説明を」「一度お会いして」は全部断ってOK。
解約は郵送書類だけで完結できます。 - ②理由は一点張り:「家計の見直しで決めています」以上は話さない。
詳しく話すほど、切り返しの材料を渡すことになります。 - ③その場で決めない:払済(=支払いを止めて保障を減らして続ける方法)・減額・契約者貸付などの代案が出たら「検討します」で電話を切る。
決めるのは家で
定番トークの切り返しは前回の 不要な保険7つ+セールスの見抜き方 で解説した通り。
最後は「解約でお願いします」の一言です😤
⚠️ 「積み立てた分は引き出せますよ」は、引き出しではありません
代案のなかで、いちばん誤解しやすいのが契約者貸付です。
「解約しなくても、積み立てたお金の何割かは引き出せますよ」と説明されることがあります。
でも、これは引き出しではなく、借金です。
自分が積み立てたお金なのに、そこから借りて、利息を払う仕組みになっています。
- 借りられるのは解約返戻金の一定の範囲内まで。
- 借りたお金には利息がつきます。
しかも複利(=利息にも利息がつく)です。 - 利率は契約した時期によって違い、予定利率が高い時代の契約ほど、貸付の利率も高くなります。
つまり古くからの「お宝保険」ほど、借りると高くつくということです。 - 返さないでいると利息が元金に組み込まれ、借金は年々ふくらみます。
- 返さないまま満期や万一のときを迎えると、受け取る保険金から元金と利息が差し引かれます。
学資保険で「教育費が必要なときは引き出せます」と説明されるのも、多くはこの仕組みです。
いざという時に使えるお金だと思っていたものが、いざという時に借りるお金だった——ここは知っておいてください😳
Step5:返戻金の入金を確認して、移し先へ
入金されたら、次の章の順番でお金を移します。
ここまでやって、初めて「見直し完了」です😌
💰 浮いたお金の移し先(=順番が9割)
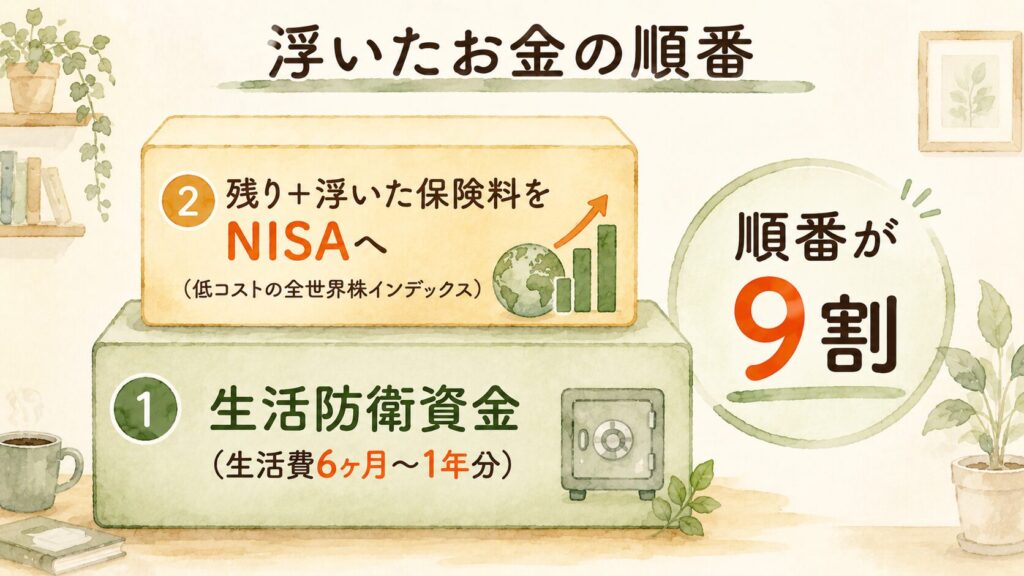
返戻金と、毎月浮いた保険料。
この2つの行き先は、順番さえ守ればシンプルです。
順番①:生活防衛資金(=生活費6か月〜1年分)
すべての土台です。ここが埋まるまでは投資をしません。
普通預金かネット銀行の別口座に、使わないお金として置きます。
「6か月分がいくらか分からない」なら、直近3か月の支出合計(=通帳+カード明細の引き落とし)÷3×6〜12 で概算してOK。
分からなくても大丈夫です。僕も最初は分かりませんでした。手取りの月収を、生活費の代わりに使ってもかまいません。
順番②:残りをNISAへ
- 商品はシンプルに、全世界株式のインデックスファンド(=信託報酬0.1%程度の低コストのもの)
- まとまったお金の入れ方:理屈のうえでは一括が有利(=過去のデータでは約3分の2のケースで一括が分割に勝つ)。
ただし初心者は入れた直後の暴落で心が折れやすい。
数回〜12回に分けるのは「続けるための心の保険料」 - 毎月浮いた保険料(=僕の場合は月2万円以上)も、そのまま積立設定に
NISA口座の開き方・商品の選び方は、10月から始まる 投資シリーズ で1つずつ丁寧に解説します。
「先に全体像だけ知りたい」人は 保険見直し完全ガイド の投資パートをどうぞ。
 むちお
保険を解約したお金で投資かぁ…なんだか一気にレベルが上がった気がします!
ちえこ大丈夫、やることは「口座を開いて、低コストの投資信託を積み立てる」だけ。詳しくは次のシリーズで一緒にやろうね😊
移行の具体例
たとえば、貯蓄型保険の解約で戻った70万円と、浮いた保険料が月3万円あるとします。
まずは生活防衛資金(=生活費の6か月〜1年分)を現金で確保します。
それが済んでいるなら、70万円は一度に入れず、月10〜20万円ずつ数か月〜1年に分けてNISAへ(=高値づかみを避ける「ドルコスト平均法」)。
浮いた月3万円は、そのまま毎月のつみたて設定に回します。
銘柄は、全世界株の低コストなインデックス投信を1本、がシンプルで続けやすいです。米国株(S&P500=アメリカの大型500社)も王道ですが、迷うならまず全世界1本でOK。
どちらを選ぶかの比較は、全世界株とS&P500どっちを買う?40代の答えと決め方で詳しく書いています。
制度の詳細は金融庁の NISA特設ウェブサイト で確認できます。
やってはいけない移行3つ
- 全額いきなり一括は初心者向きでない:理屈では一括有利でも、直後に下がると狼狽売りしがち。
数回に分けて「心を守る」のが現実解です。 - 相場のタイミングを狙わない:「安くなってから買う」はプロでも当てられません。
淡々と積み立てるのが、結局いちばん強い。 - 生活防衛資金まで投資に回さない:急な出費で焦って売る「狼狽(ろうばい)売り」の元。
現金の安全網が先です。
💡 さとる実録|3つの貯蓄型を、38歳と39歳で手放した
38歳、いちばん重い解約ボタンを押した
僕が解約したのは、28歳で入った月7,900円の生命保険、26歳で入った月11,400円の個人年金、そして長男と長女が生まれたときに入ったこども共済。
どれも「家族のため」と契約したものでした。当時は投資という選択肢を知らなかったので、これでもいい選択だと思っていたんです。
生命保険は11年で約109万円払って、戻りは約71万円。個人年金は12年で約160万円払って、戻りは約141万円。こども共済は2人で約290万円払って、戻りは約244万円。
合わせて約100万円が減って戻ってきました。数字を見た瞬間は、正直へこみました💧
でも、立て直しは静かに進んだ
- 戻ったお金 → まず生活防衛資金の不足分を埋めて、残りは分けてNISAへ
- 死亡保障 → 勤め先を通して入っている掛け捨ての保険で足りると分かった(貯まるタイプは要らなかった)
- 毎月浮いた保険料 → そのままNISAの積立額に上乗せ
保障の中身は「なんとなく大きい額」から「遺族年金から逆算した必要額」に変わりました。
金額は下がったのに、安心は増える。
不思議な体験でした。
もし、あのまま続けていたら(=数字で見る差)
- 生命保険の返戻金71万円:保険に置いたまま15年 → 約77万円。
NISA(=年5%試算)なら約148万円。
差は約70万円 - 浮いた保険料 月約3.9万円(=貯蓄型4本の合計):15年間つみたてると約1,000万円(=年5%試算・元本702万円)。
保険のままなら実質利回り0.4〜0.5%でほぼ増えません。 - 合計:見直し1回の差は、15年後にざっくり350万円。
僕が1年以上足踏みしていたのは、この金額です。
もしあなたが「身内の紹介だから大丈夫」「あの人との関係を壊したくない」で止まっているなら——紹介してくれた人は善意です。
でも、善意はあなたの口座に1円も振り込みません。
感謝は相手に、計算は家計に。分けていいんです。
授業料100万円の意味
あの100万円を、僕は「授業料」と呼ぶことにしています。
おかげで保険と投資の仕組みを本気で学び、家族の保険料は月6万8千円から月1万5千円になりました。
さらに2026年10月から、保障をもう一度見直しているところです(考え方は40代の死亡保険はいくら必要?)。
年間約64万円が浮き続けるので、授業料の元は1年半ほどで取れた計算です。
損を確定させる勇気が、家計を立て直す起点になる——これが僕の結論です。
❌ よくある誤解4つ
誤解①「解約=損の確定。続ければいつか戻る」
✅ 実際:低利回りの中で「ゆっくり戻る」のを待つ間、お金は働いていません。
判断基準は過去ではなく、これからの置き場所です。
誤解②「払済保険なら損せず保障も残る」
✅ 実際:保障は大きく減り、低利回りの構造はそのまま。
多くの場合「解約の先延ばし」にしかなりません。
誤解③「NISAは危ない。保険のほうが安全」
✅ 実際:NISAは器の名前で、中身は選べます。
投資に元本保証はありませんが、長期・分散・低コストを守れば、リスクは管理できる種類のものです。
誤解④「返戻金は全部すぐ投資に回すべき」
✅ 実際:先に生活防衛資金。ここを飛ばすと、暴落時に生活のために売る羽目になります。
順番①→②を守ってください。
📝 まとめ|保険を「守り」に戻し、お金は「攻め」に移す
結論
貯蓄型保険は、5年ルールで判断して解約し、生活防衛資金→NISAの順に移す。
元本割れは「損の確定」ではなく「立て直しの開始」です。
📊 移行の全体像 早見表
| ステップ | やること | ポイント |
|---|---|---|
| ① 判断 | 5年ルールで解約を決める | 防衛資金の有無→使う時期 |
| ② 保障の確保 | 必要なら掛け捨てを先に契約 | 解約が先はNG |
| ③ 解約 | 書類請求→引き止め対応→入金確認 | 「解約でお願いします」 |
| ④ 土台 | 生活防衛資金6か月〜1年分 | 投資より先 |
| ⑤ 移行 | 残り+浮いた保険料をNISAへ | 低コストの全世界株インデックス |
3つの行動ステップ
| ステップ | 内容 | 所要時間 |
|---|---|---|
| ① 今日 | コールセンターに返戻金の額を聞く | 15分 |
| ② 今週中 | 5年ルールに当てはめて結論を出す | 30分 |
| ③ 今月中 | (必要なら掛け捨て契約→)解約手続き | 1〜2時間 |
🚀 次のステップ(=保険シリーズ完結・投資シリーズへ)
これで保険シリーズは完結です。ここまで読んでくれたあなたの家計は、もう「守り」が固まっています。
次はいよいよ、浮いたお金を育てる番です。投資シリーズが始まっています。入口はこちら。
- NISA完全ガイド|40代からでも遅くない資産形成(=浮いたお金の行き先・投資シリーズの入口)
- 保険見直し完全ガイド(=シリーズの入口・全体マップ)
- 関連:不要な保険7つ+セールスの見抜き方
- 関連:必要な保険3つ+おすすめ商品4選
- 関連:7つの公的保険完全ガイド
- 関連:高額療養費はいくら?月の上限と1年53万円
過去の僕への手紙
解約を決めるまで、1年以上足踏みした。投資を学んで、NISAの結果を見て、やっと押せた。
あの足踏みで守っていたのは100万円じゃなくて、失敗を認めたくない自分のプライドだった。
先に言っておく。100万円は戻らない。ここは受け入れるしかなかった。
でも、あのお金は「二度と言い値で契約しない」という一生モノの授業料になった。
そして動いたことで生まれた差は、15年で約350万円。
授業料の3倍返しだ。
お金が全てじゃない。でも、全部にお金がいる。だから、お金にはいちばんいい場所で働いてもらう。結局それだけの話だった。
📌 本記事は制度・商品の改正時に随時更新します(=最終更新:2026年8月26日)。
※本記事は個人の経験・調査に基づく一般的情報です。
特定銘柄・商品の売買や解約を推奨するものではありません。投資判断は自己責任でお願いします。
過去の実績は将来を保証するものではありません。
🙏 最後まで読んでくれて、ありがとうございます
ここまで読む人は、そう多くありません。
あなたが、その一人です
💬 ひとことだけ、もらえませんか
「ここが分からなかった」「うちはこうでした」
その一行だけで十分です。長く書く必要はありません。
名前はニックネームで大丈夫です。メールアドレスは公開されません(僕にだけ届きます)。
※送信の前に、表示された文字を入力する欄があります。迷惑な書き込みを防ぐためのものです。
★正直に書くと、このブログにはまだコメントが1件もありません。
だから、あなたの一行がそのまま次に書くものを決めます。いただいた声は、全部読みます
もがいてナンボ。ではまた👋
コメント