2026年8月12日 公開|2026年11月12日 更新
40代・子ども3人・賃貸の家のお金を、順に1つずつ整えていくブログです。記事一覧をブックマークしておくと、次に読む1本がすぐ見つかります。
 むちお
入院が決まった……。病院代、何十万円もかかったらどうしよう💦
 ちえこ
病院代には、年収で決まる月の上限があるの。まず自分の上限を出そう😊
僕(さとる)は30歳のとき、膝の手術で2か月弱入院しました。払ったのは1か月あたり10万円台で、病院代には上限がありました😌
答えを先にまとめます。
✅ これがこの記事の答えです
入院が決まっても、窓口で払う病院代(健康保険が使える診察・手術・薬の分)は、年収に応じた月の上限まで。
年収約370万〜770万円なら月9万円前後(約8万6千円+α。+αは病院代が多いと少し足される分)、約370万円までなら月61,500円。
食事代と個室代は上限の外。
マイナ保険証を使わない人は、先に入っている健康保険へ認定証(=窓口の支払いを上限までにしてもらう証明書)を申請しないと、窓口でいったん3割を払います(あとで戻ります)。
2027年8月以降に入院する人は額が上がることがあり、住民税が0円の人は、もっと低い額です(すぐ下の計算欄で出ます)。国民健康保険の人の額は目安です。
なぜこの答えになるのかは、この先で順に。
やることは1つ=すぐ下の計算欄に年収を入れて、自分の月の上限を出す(スマホで5分)。
むちお月9万円でも、急に入院って言われたら払えないよ💦
ちえこ上限の分も払えないときは、病院の会計で「分けて払えませんか」と相談できるよ。窓口で3割を払ってしまったときは、戻るお金を先に無利子で借りる仕組みもあるの😌
はっきり言います。入院が決まってから慌てて保険を探しても、その入院にはふつう間に合いません。
申し込むときに健康状態を伝える決まり(告知)があるので、断られるか、その病気が対象の外になるのが普通です。いまやるのは、自分の上限を出すこと。
僕は30歳のとき、上限があることは知っていました。知らなかったのは、食事代が上限の外なこと。
しかも、1か月で退院もできたのに、入っていた民間の医療保険(健康保険とは別)の保険料を取り返したくて、自分から予定の2か月近くまで残りました。いま思えば、無駄に長い入院でした。その話は下の「うちの場合」に書いています。
この記事でわかること
- 自分の月の上限(=年収を入れると出る計算欄)
- なぜ上限があるのかと、1年の上限(年収約200万〜770万円なら53万円)・2027年8月の変更
- 入院が決まったらやること(マイナ保険証・認定証・勤め先の上乗せの見分け方)
- うちの場合(=30歳の膝の手術で2か月弱の入院)
- よくある疑問(3割を払ってしまったら・月をまたいだら・家族の分・個室代)
🧮 自分の上限を出す|年収を入れるだけ
結論:年収を入れるだけで、あなたの1か月・1年の上限が出ます。
年収を入れると、1か月の上限・4回目からの上限(=上限まで払った月が12か月に3回あると、4回目から下がる額)・1年の上限(=8月〜翌7月の合計の上限)が出ます。その月の病院代が分かる人は、それも入れてください。
※ここで出るのは病院代の上限です。上限の分は、まず貯金で払える形にしておくのがいちばん手堅い備え。
病院代のための貯金の目安(まず約15万円)は医療保険は要る?の記事で、車の故障などほかの急な出費の備えは生活防衛資金の記事で考えます。
🧮 うちの病院代の上限を出す
※入れた数字は、どこにも送られません(このページの中だけで計算します)。年収の区切りは目安で、正しい区分は加入している健康保険が決めます。
年収ごとの上限(2026年8月から2027年7月まで)
| 年収の目安 | 1か月の上限 |
|---|---|
| 約1,160万円〜 | 約27万円+α |
| 770万〜1,160万円 | 約18万円+α |
| 約370万〜770万円 | 約8万6千円+α |
| 〜約370万円 | 61,500円 |
| 住民税非課税 | 36,900円 |
4回目からの上限と1年の上限は、年収ごとにこうなります。
| 年収の目安 | 4回目から/1年の上限 |
|---|---|
| 約1,160万円〜 | 140,100円/168万円 |
| 770万〜1,160万円 | 93,000円/111万円 |
| 約200万〜770万円 | 44,400円/53万円 |
| 約200万円以下 | 44,400円/41万円(払い戻しは2027年8月以降) |
| 住民税非課税 | 24,600円/29万円 |
※「+α」がついた区分は、決まった額を超えた病院代の1%が足されます(例:年収約370万〜770万円の人は、病院代の総額のうち28万6千円を超えた分の1%。総額300万円なら、85,800円(表の「約8万6千円」の正確な額)+(300万円−28万6千円)×1%=112,940円)。
病院代は保険がきく分の総額(10割)です。
入っている健康保険が「年収約200万円以下の区分」と確かめた人(区分は、入っている健康保険に電話で聞けば分かります)は、1年の上限がいまから41万円です(払い戻しは2027年8月以降)。
出典=全国健康保険協会(協会けんぽ)「高額療養費」/厚生労働省「高額療養費制度の見直しについて」(PDF)(2026年11月11日に確認)。ネットで見かける「80,100円」の表は、2026年7月までの古い額です。
🤔 理由|高額療養費で、払う額に上限がある
結論:健康保険に入っていれば、誰でも高額療養費で月の上限・4回目からの上限・1年の上限の3つに守られています。
上限は3つあります。年収約370万〜770万円の人なら、こうです。
| 上限 | 額(年収約370万〜770万円) |
|---|---|
| 1か月の上限 | 約8万6千円+α(月9万円前後) |
| 4回目からの上限 | 44,400円 (直近12か月で、上限まで払った月が3回あると) |
| 1年の上限(8月〜翌7月) | 53万円 (超えた分は、1年が終わってからまとめて戻る) |
上限があるのは、健康保険に「高額療養費」という仕組みがあるからです(=1か月の病院代が上限を超えたら、超えた分を健康保険が払う国の仕組み)。
健康保険に入っていれば、誰でも使えます。手続きの窓口は、入っている健康保険です。
| 入っている人 | 手続きの窓口 |
|---|---|
| 会社員 | 勤め先の健康保険 (協会けんぽ=主に中小企業の会社員と家族が入る健康保険、または大きな会社などの健康保険組合) |
| 公務員 | 共済組合 |
| 自営業など | 市区町村の役所(国民健康保険) |
| 75歳以上の人 | 市区町村の役所(後期高齢者医療) |
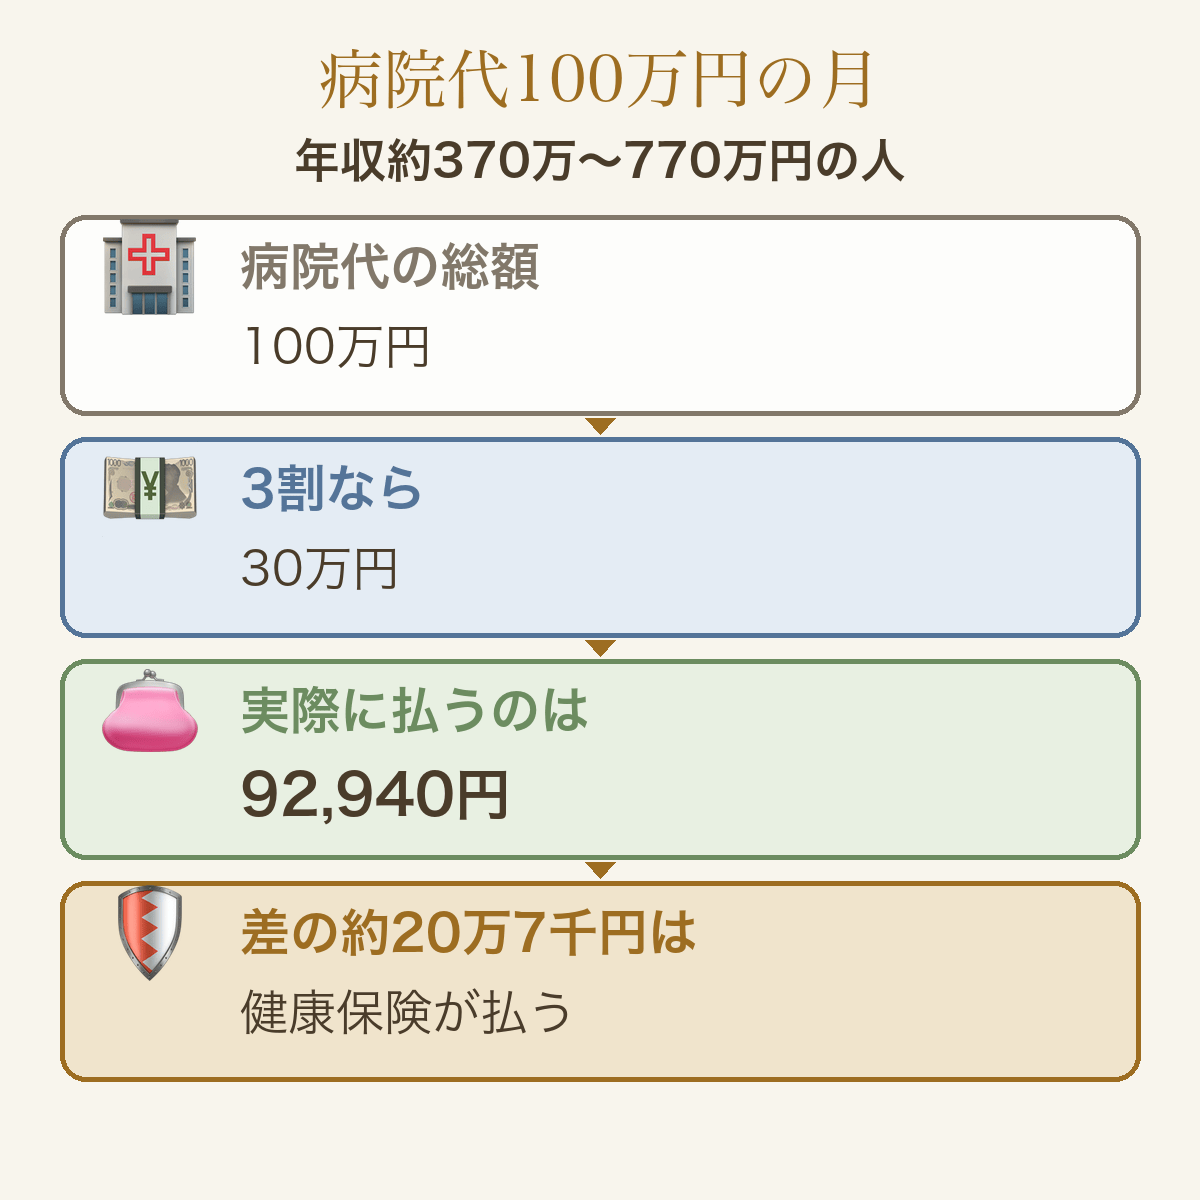
1か月の上限|病院代が増えても、払う額はほとんど増えない
病院代が200万円増えても、払う額は2万円しか増えません😳
4回目から下がる|長い治療ほど守られる
- 数え方:上限まで払った月が、直近12か月のうちに3回あると、4回目の月からは上限が下がります(=多数回該当)。
額は上の「4回目からの上限」です。 - 数え直し:毎月「その月までの12か月」で数え直します。
- 窓口で止まった月も数える:マイナ保険証や限度額適用認定証で、窓口の支払いが上限で止まった月も1回と数えます(協会けんぽ「高額療養費」)。
- 転職したとき:入っている健康保険が変わると、回数は数え直しです💦
1年の上限の数え方も変わることがあるので、そのときは新しい健康保険に聞いてください。
 むちお
4回目って、一生のうちの4回目ってこと?
ちえこううん、直近12か月で数えるの。治療が続いている間は下がったままで、間があけば元に戻るよ😌
1年の上限|2026年8月から新しくできた
2026年8月から、1年(8月〜翌7月)の合計にも上限ができました。年収約200万〜770万円の人は53万円です(ほかの年収の人は、上の表のすぐ下の「1年の上限」)✨
- 毎月の窓口の支払いは月の上限のままで、1年の合計が上限を超えた分は、健康保険に申し出ると、1年が終わってからまとめて戻ります。
8月になれば、また最初から数えます。 - 家族の分も、この決まりで合わせて数えます。
数えるのは、1つの病院で月2万1千円以上払った分です(70歳未満。入院と外来は分けて数えます。くわしくは下の「家族の病院代はまとめられる?」)。
2027年8月の変更|年収で区切りが細かくなる
2027年8月から、区切りが細かくなり、多くの人の月の上限が上がります。変わるかどうかは、自分の年収の行を、すぐ下の表と計算欄で確かめてください💧
| 年収の目安 | 2027年8月から |
|---|---|
| 約200万〜260万円 | 65,400円 |
| 約260万〜370万円 | 69,600円 |
| 約370万〜510万円 | 変わらない |
| 約510万〜650万円 | 約9万8千円+α |
| 約650万〜770万円 | 約11万円+α |
※年収約200万円以下の人は月の上限は変わらず、4回目からの上限が34,500円に下がります。年収約770万円より上の区切りも細かくなります(計算欄に入れてあります)。1年の上限は、2027年8月のあとも変わりません(年収約200万円以下の41万円も、いまのまま)。
上限に入らないお金|食事代・個室代・先進医療
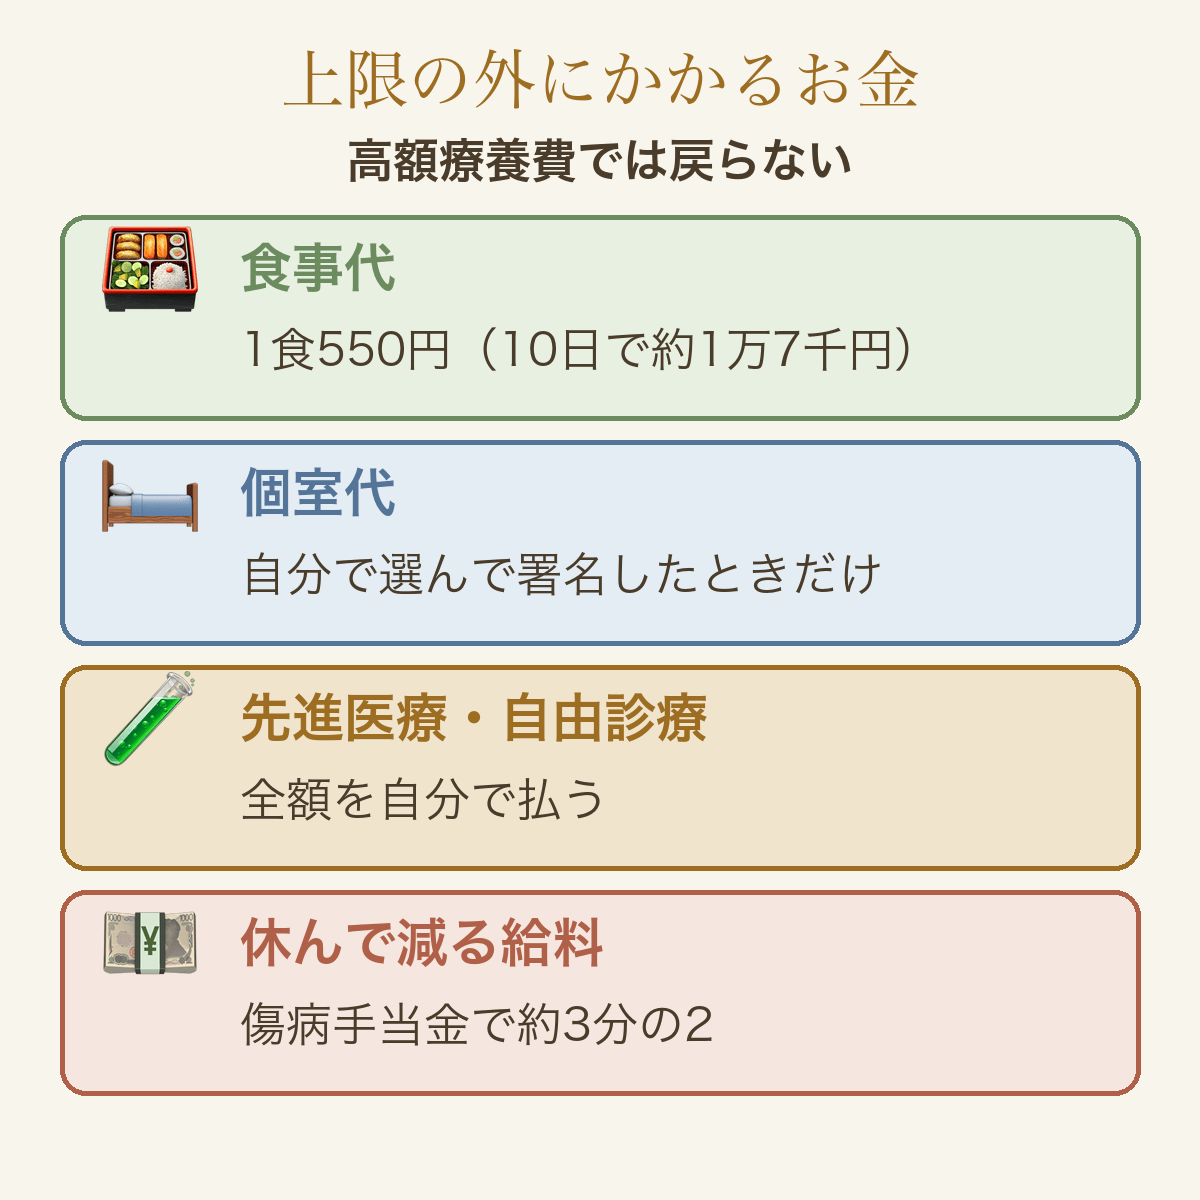
| お金 | 額・決まり |
|---|---|
| 入院中の食事代 | 1食550円(2026年6月から・全国共通) 10日入院すると約1万7千円 住民税非課税の人は270円、難病の人は330円 |
| 個室代(差額ベッド代) | 自分から個室を選んで、同意書に署名したときだけかかる 治療のためや、大部屋が満床で個室になるときは、求めてはいけないと国の通知で決まっている 大部屋が空いたあとも個室に残るなら、改めて同意書。署名すれば、そこから先はかかる |
| 先進医療・自由診療 | 全額自分で払う (先進医療=国が認めた新しい治療のうち、保険がきかない部分) |
| 寝間着やタオルのセット、テレビカードなど | 全額自分で払う 病院によっては入院の日に保証金を預け、退院の会計で差し引かれる(額は入院の案内で確かめる) |
出典=協会けんぽ「入院時食事療養費」/厚生労働省の通知(差額ベッド代を求めてはならない場合)(2026年11月11日に確認)
むちおでも、がんで長く治療したら、さすがに上限じゃ足りないんじゃない?
ちえこ長く続くほど、4回目からの上限と1年の上限で守られるの。年収約370万〜770万円なら、1年で53万円を超えた分はあとで戻るよ。
足りなくなりやすいのは上限の外=先進医療と、休んで減る給料のほう。医療保険やがん保険が要るかは次の1本で決めてね。
📋 具体例|入院が決まったらやること
結論:マイナ保険証を窓口で出せば、払う病院代は最初から上限までです。計算欄で上限を出したら、入院が決まった人がその日にやるのは、①か②のどちらか1つ。
住民税が0円の人だけは、マイナ保険証でも②の減額認定証の申請が要ります。③は1回見るだけ、④は1年たってからです。
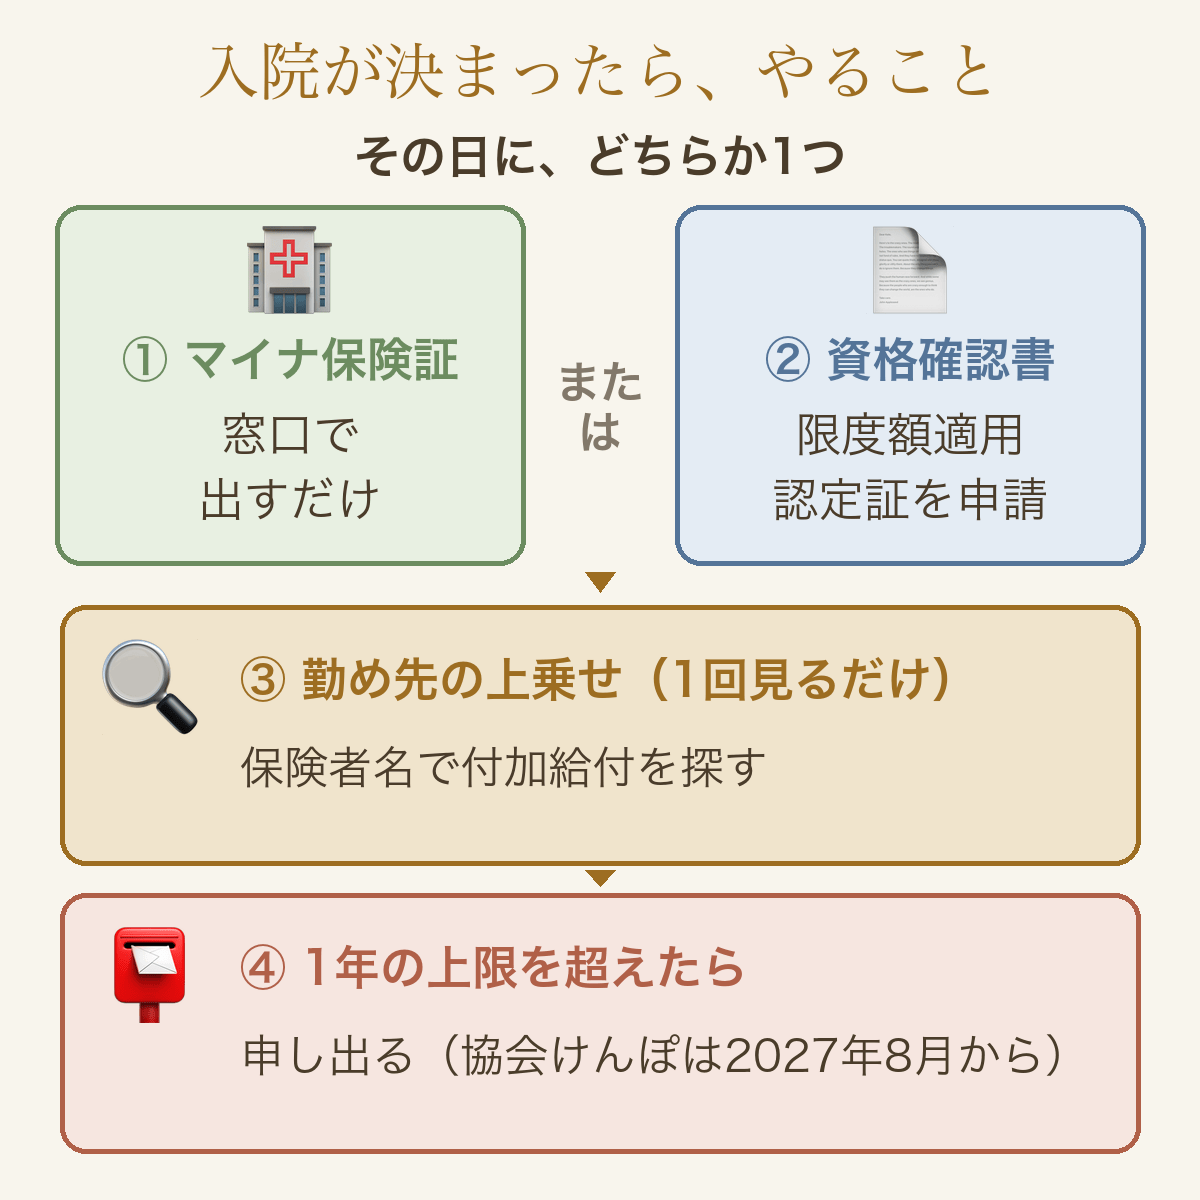
① マイナ保険証なら、窓口で出すだけ
- マイナ保険証(=健康保険証として登録したマイナンバーカード)を窓口で出せば、申請なしで、最初から上限までの支払いになります。
3割を払って、戻るのを待つ必要はありません😊 - 紙の健康保険証は2025年12月1日で期限が切れ、いまは使えません。
いまは、マイナ保険証か「資格確認書」(=マイナ保険証を使わない人に届く、保険証の代わりのカード)で病院にかかります。 - 保険証として登録したか分からない人も、病院の受付の機械にマイナンバーカードを置けば、その場で登録して使えます。
② 資格確認書の人は、限度額適用認定証を申請する
| 中身 | |
|---|---|
| 申請する人 | マイナ保険証を使わない人と、マイナ保険証が使えない病院にかかる人 (使えるかは、病院に電話で聞けば分かる) |
| 申請するもの | 「限度額適用認定証」(=窓口の支払いを上限までにしてもらう証明書) |
| 申請先 | 入っている健康保険 |
| いつ | 入院が決まった日に。申請した月より前の月の分には使えず、届くまで日数がかかる |
| 届いたら | 病院の窓口で、資格確認書と一緒に出す |
| 住民税が0円の人 | マイナ保険証でも、別の認定証(限度額適用・標準負担額減額認定証)の申請が要る 申請先は入っている健康保険(国民健康保険なら市区町村の役所) |
出典=協会けんぽ「限度額適用認定証」/厚生労働省「マイナ保険証」(2026年11月11日に確認)
③ 勤め先の健康保険に上乗せ(付加給付)があるか見る
健康保険組合の中には、上限をさらに低くする上乗せ(=付加給付)をしている所があります。額は組合ごとに違います。協会けんぽと市区町村の国民健康保険にはありません。
- 資格確認書か「資格情報のお知らせ」(=マイナ保険証の人に届く、入っている健康保険の名前などが書かれた紙)、またはマイナポータル(=国の手続きサイト)で、入っている健康保険の名前(保険者名)を見る
- 「◯◯健康保険組合」「◯◯共済組合」なら、そのホームページで「付加給付」を探す
- 見つからなければ、勤め先の担当か組合に「付加給付はありますか」と聞く
上乗せがある人は、戻るお金がさらに増えます😌
申し込みが要るかは、その付加給付のページに書いてあります。
④ 1年の上限を超えたら、申し出る
月の上限に届かない月の分も(1つの病院で月2万1千円以上払った分なら)足して、8月から翌年7月までの合計が1年の上限(年収約200万〜770万円なら53万円)を超えたら、入っている健康保険に申し出ます。
協会けんぽの受け付けは2027年8月からです。ほかの健康保険は、入っている所の案内で確かめてください📝
入院10日・病院代100万円なら、窓口は約10万9千円
年収約370万〜770万円の人が、マイナ保険証を出して10日入院し、病院代の総額が100万円かかった場合です。
| 中身 | 金額 |
|---|---|
| 保険がきく分(上限まで) | 92,940円 |
| 食事代(550円×3食×10日) | 16,500円 |
| 窓口で払う合計 | 約10万9千円 |
92,940円は、上の表の「約8万6千円+α」に当てはめた額です(正確には85,800円+(100万円−28万6千円)×1%)。
勤め先の上乗せ(付加給付)がある人は、保険がきく分の一部があとから戻ります。
むちお個室にしたら、その分も1年の上限に入るの?
ちえこ入らないの。個室代と食事代は上限の外だから、全部自分で払うし、あとから戻ることもないよ💧
治療が続いたら|1年の上限を超えた分は戻る。ほかに気にするお金
同じ人が、毎月100万円ほどかかる治療を6か月続けた場合です(食事代は別)。
| 期間 | 窓口で払う額 |
|---|---|
| 1〜3か月目 | 92,940円×3=278,820円 |
| 4〜6か月目 | 44,400円×3=133,200円(4回目から下がる) |
| 6か月の合計 | 約41万2千円(53万円に届かないので、戻りはなし) |
| 1年続いたら | 約67万8千円(92,940円×3+44,400円×9) |
| 1年が終わってから戻る | 53万円を超えた約14万8千円 |
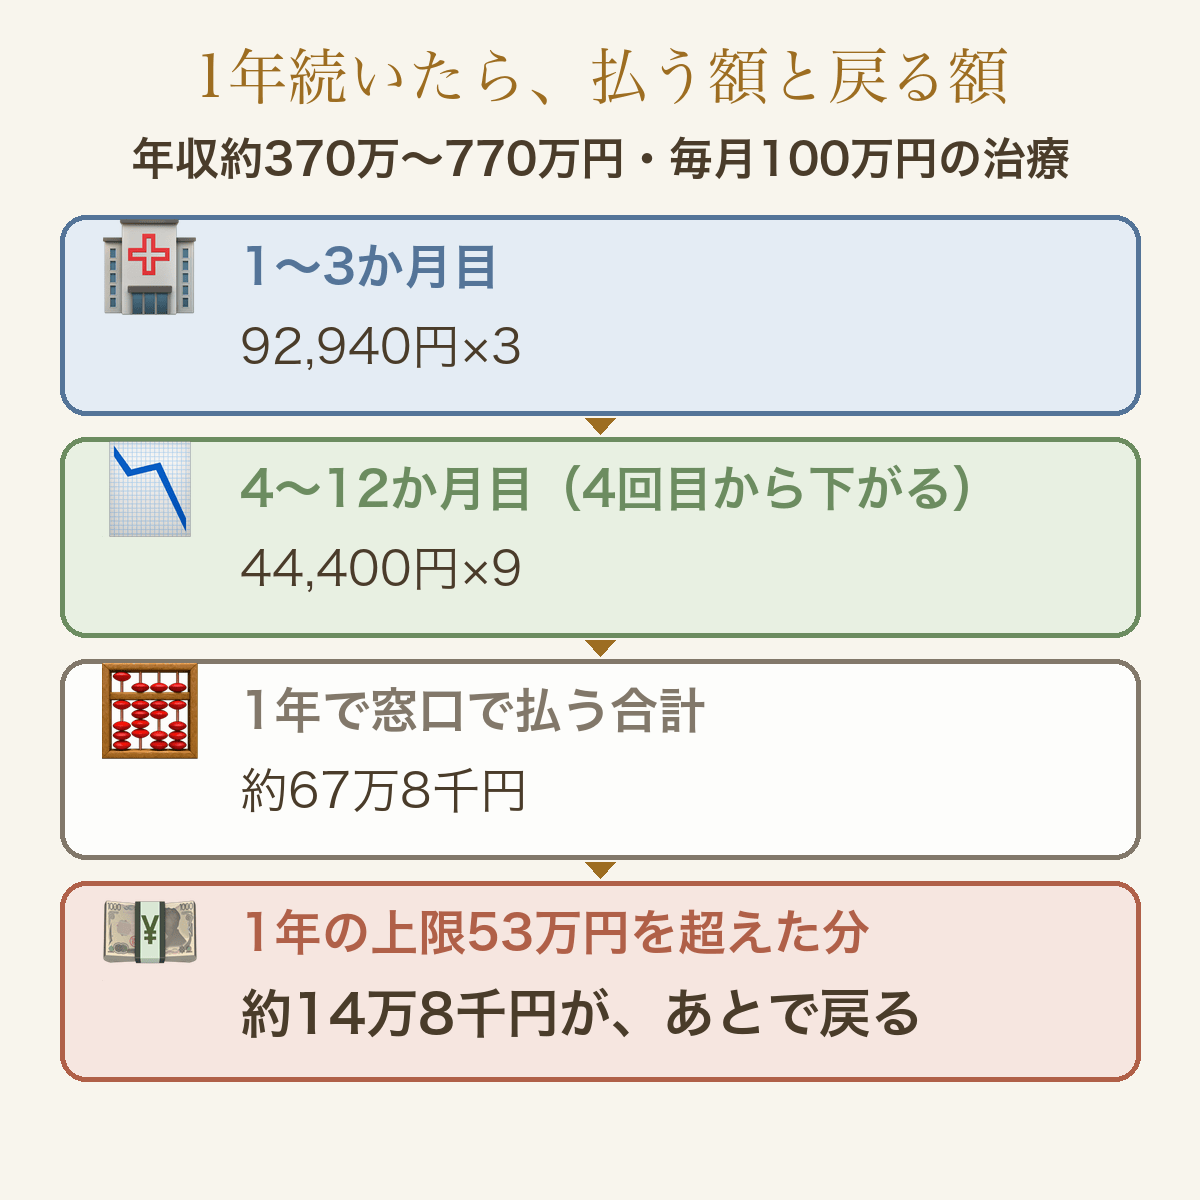
毎月は上限まで払い、1年の上限を超えた分があとで戻る。これが1年の上限の中身💡
高額療養費でも1年の上限でも戻らないのは、食事代・個室代と、休んで減る給料です😔
子ども3人の5人家族の僕がいちばん気にしているのは、休んで減る給料です。
| だれ | 確かめておくこと |
|---|---|
| 20代の独り暮らし | 病院代の上限だけで足りることが多い |
| 40代・家族あり(僕) | 休んで減る給料まで。教育費が増える時期に家計を支える人が長く休むと、毎月の給料がそのまま減る 給料の代わりに出るお金(傷病手当金)は給料の約3分の2=額面で月30万円の人なら月約20万円(協会けんぽ「傷病手当金」) |
病院代の上限が月9万円前後でも、それとは別に、給料が月10万円ほど減ります💧
期間や申し込み方は、7つの公的保険完全ガイドで確かめてください。
1年(1〜12月)の病院代から戻った分を引いて10万円を超えたら、確定申告の医療費控除で税金も少し戻ります(入院中の食事代も入ります。国税庁)。
💡 うちの場合|膝の手術で2か月弱入院して、月10万円台+見舞いの分
僕は30歳のとき、膝の手術で2か月弱入院しました。入院の予定は2か月でした。
お金は、思っていたことと実際がこう違いました。
| お金 | 思っていたこと → 実際 |
|---|---|
| 病院代の上限 | 思っていた:8万円くらい 実際:窓口で1か月あたり10万円台(上限に食事代などを足した額) |
| 食事代 | 思っていた:上限の中(個室代が別なのは病院から聞いていた) 実際:上限とは別に1食300円くらい(僕の記憶。いまは550円)😳 |
| 個室代 | 思っていた:別にかかる 実際:病院の都合の個室だったので、請求されなかった |
| 見舞いのお金 | 実際:妻がちょくちょく見舞いに来てくれたので、病院代とは別にお金が出ていった |
| 勤め先の上乗せ(付加給付) | 思っていた:当時は知らなかった 実際:健康保険によってはある(見分け方は上の③) |
朝食はあまりにまずかったので、抜いてもらいました。
昼食は、病院のレストランがおいしくて安かったので、そこで取ろうと思ったのに、抜くことはできませんでした😅
正直に言うと、1か月たったころには、退院もできる状態でした。それでも自分から予定の近くまで残ったのは、これまで払ってきた保険料を取り返したい、少しでも保険金をもらいたいと考えたからです。
でも、残ったぶん、こんなものがかかりました💦
- 食事代(残った日の分も、毎日かかる)
- 見舞いのたびに出ていくお金
- 妻への負担(3人目が生まれたばかりで、迷惑をかけた)
いま思えば、無駄に長く入院してしまいました。
入っている保険を請求するのは当然です。でも、万が一に備えて高い保険に入り、いざというときに得をしようと考えるのはナンセンス(=筋が通らない)だと、いまは思います。
不測の事態(=思いがけない出来事)は、病気やけがだけではありません。家電や車の故障など、ほかにもいろいろあります。
だから僕は、何にでも使えるお金として貯金で蓄えておくと決めました😤 保険は、貯金では足りず人生が破綻するような事態にだけ回します。
その医療保険は、使わなかった分があとで返ってくる型でした。
返ってくるお金の元は、自分が払ってきた保険料です。給付を受けたら、返ってくるはずのお金はほぼ無くなり、解約しています。
医療保険を続けるかは、次の記事で一緒に決めます。
むちおでも、保険に入っていたから得したって話も聞くよ?
ちえこそれは、パチンコで勝った人の話と同じだよ。勝った一部の人が「行ってよかった」と言っているだけ。
医療保険の保険料には保険会社の経費も入っているから、入っている人全体で見れば、受け取る保険金より払う保険料のほうが多くなる仕組みなの😌
❓ よくある疑問
結論:迷ったら、入っている健康保険に電話で聞くのがいちばん早いです。よく迷う4つに先に答えます。
窓口で3割を払ってしまったら?払えないときは?
- 払ってしまったら:上限を超えた分は、入っている健康保険に申請すると戻ります。
病院にかかった月の翌月1日から2年以内なら申請できます。
戻るまでは、病院にかかった月から3か月以上かかります。 - 3割を払った、または請求されて、戻るまでが苦しいときは:協会けんぽには、戻ってくる見込みの額の8割を無利子で先に貸してもらえる仕組みがあります(高額医療費貸付制度=高額療養費で戻るお金を先に借りる仕組み)。
ほかの健康保険にも同じような仕組みがあることが多いので、入っている健康保険に聞いてください(国民健康保険は市区町村によって無いこともあります)。 - 上限の分も払えないときは:病院の会計で、分けて払えないか相談してください。
医療保険の給付金をもらっても、高額療養費は減りません。
両方受け取れます(医療費控除を出すときは、高額療養費で戻った分も保険の給付金も、払った病院代から引いて計算します)。
出典=協会けんぽ「高額な医療費を支払ったとき よくあるご質問」/協会けんぽ「高額療養費支給申請書」(申請期限)(2026年11月11日に確認)
入院が月をまたいだら?
上限は1日から月末までの1か月ごとに数えます。10月25日から11月5日の入院なら、10月と11月で別々に上限がかかるので、どちらの月も上限まで払うと、最大で2か月分になります😳
予定の手術なら、入院日を病院と相談できることがあります。同じ月のうちに入院して退院すれば、上限は1回分。
家族の病院代はまとめられる?
- 同じ健康保険に入っている家族の分は、まとめて上限を数えられます(=世帯合算)。
- ただし70歳未満は、1つの病院ごとに1か月2万1千円以上払った分だけ。
入院と外来は分けて数えます。 - 退院したあと院外の薬局で払った薬代は、処方せんを出した病院の分に足して数えます。
たとえば、年収約370万〜770万円の夫と、扶養に入っている妻が、同じ月にどちらも3割で払った場合です。
| 金額 | |
|---|---|
| 夫が払った額 | 15万円(病院代の総額50万円の3割) |
| 妻が払った額 | 8万円(病院代の総額約26万7千円の3割) |
| 合わせて数える額 | 23万円(病院代の総額は約76万7千円) |
| 2人分の上限 | 85,800円+(76万7千円−28万6千円)×1%=約9万円 |
| あとで戻る額 | 約14万円(23万円−約9万円) |
マイナ保険証を出していれば、夫の窓口は85,800円+(50万円−28万6千円)×1%=約8万8千円で止まります。
妻の8万円は、妻1人分では上限に届かないので、窓口でそのまま払う形。
このとき戻るのは、2人の窓口の合計(約8万8千円+8万円)と上限の約9万円との差=約7万7千円です。
だれの分なら合わせられるかは、こう分かれます。
| 家族 | 合わせて数えられる? |
|---|---|
| 同じ健康保険の扶養に入っている妻・夫 | ○ 合わせられる |
| 共働きで、別々の健康保険に入っている夫婦 | × 合わせられない |
| 子の健康保険の扶養に入っている70〜74歳の親 | ○ 合わせられる(親の分は、1つの病院で2万1千円に届かない額も足せる) |
| 自分で国民健康保険などに入っている70〜74歳の親 | × 別々 |
| 75歳以上の親 | × 後期高齢者医療に入るので別々 |
| 子ども | 市区町村の医療費の助成で、窓口の支払いがほとんど無いことが多い 助成で0円だった分を合わせて数えられるかは、入っている健康保険に聞くのが確実 入院の食事代や付き添いの費用が助成に入るかは市区町村で違うので、住んでいる市区町村の子ども医療費助成のページで確かめる |
70歳以上の親の月の上限は、年齢で決まる別の表になります(下の出典のページに載っています)。
親が介護保険のサービスも使っているなら、病院代と介護の自己負担を1年(8月〜翌7月)で合わせて、上限を超えた分が戻る仕組みもあります(高額介護合算療養費)。まず市区町村で「自己負担額証明書」をもらい、入っている健康保険に申請します。
出典=協会けんぽ「高額療養費」(2026年11月11日に確認)
「個室しか空いていない」と言われたら?
- 自分から個室を選んで同意書に署名していなければ、個室代は求められません。
治療のためのときも、大部屋が満床で個室になるときも同じです(国の通知で決まっています)。 - 入院の書類と一緒に同意書を出されると、署名するものだと思ってしまいます。
出されたら「満床だからですよね」と確かめ、署名する前に料金を見てください😤 - 満床が理由なら、署名しなくて大丈夫です(署名が無ければ請求できない決まり)。
それでも求められたら、入っている健康保険に電話で相談します。
📝 まとめ
結論:入院しても、窓口で払う病院代(保険がきく分)は月の上限まで(年収約370万〜770万円なら月9万円前後)。長く続けば4回目から下がり、1年で53万円を超えた分はあとで戻ります(年収約200万〜770万円の人)。食事代と個室代は上限の外です。
📊 早見表|あなたの状況なら
| あなたの状況 | やること |
|---|---|
| まず上限を知りたい | 計算欄に年収を入れる(5分) |
| 入院が決まった・マイナ保険証がある | 窓口でマイナ保険証を出すだけ(住民税が0円の人は減額認定証も申請) |
| 入院が決まった・資格確認書を使う | 入っている健康保険に限度額適用認定証を申請 |
| 勤め先の上乗せが分からない | 保険者名を見て、組合のホームページで「付加給付」を探す |
| 1年の上限を超えそう(年収約200万〜770万円なら53万円) | 入っている健康保険に申し出る(協会けんぽは2027年8月から) |
📚 次に読む1本
上限が分かったら、次は医療保険を続けるか。
→ 高額療養費が上がったら医療保険は要る?40代の分かれ道
入院が決まった人は:まず、いま入っている保険で請求できるものがないか、保険会社に確かめてください。治療中・検査待ちの間は、いまの保険をやめないでください。
📌 本記事は2026年11月11日に確かめた制度で書いています。制度が変わったら随時更新します。2027年8月の区切りの変更が始まる前にも見直します。
🙏 最後まで読んでくれて、ありがとうございます
💬 ひとことだけ、もらえませんか
「ここが分からなかった」「うちはこうでした」その一行だけで十分です。
名前はニックネームで大丈夫です。メールアドレスは公開されません(僕にだけ届きます)。
※送信の前に、表示された文字を入力する欄があります。迷惑な書き込みを防ぐためのものです。
正直に書くと、このブログにはまだコメントが1件もありません。
だから、あなたの一行がそのまま次に書くものを決めます。いただいた声は、全部読みます。
もがいてナンボ。ではまた👋
コメント