2026年9月19日 公開|2026年11月5日 更新
📚 投資は全10本|この記事は9本目=「入らない投資を決める」(タップで一覧)
- 1本目 40代から投資は遅くない?株・インデックス・NISAのしくみ
- 2本目 生活防衛資金はいくら必要?
- 3本目 証券口座はどこで開く?SBIか楽天か
- 4本目 楽天証券とSBI証券どっち?両方使った40代の比べ方
- 5本目 全世界株とS&P500どっちを買う?
- 6本目 NISAは月いくら積み立てる?
- 7本目 iDeCoとNISAどっちが先?
- 8本目 一括投資と積立どっち?まとまったお金の入れ方
- 9本目 やってはいけない投資5つ ← いまここ
- 10本目 実録・投資5年の全成績 ← 次はこれ
 むちお
友だちに「絶対に増える投資がある」って誘われたんだけど……ちょっと気になってるんだよね。
 ちえこ
「絶対に増える」は、証券会社のプロでも法律(金融商品取引法)で言ってはいけない言葉なの。プロが言えないことを言う人は、友だちでも信じなくていいよ。
 むちお
え、そうなの?でも、どれが危ないのか全部は覚えられないよ。
 ちえこ
全部覚えなくていいよ。入らないものを5つ決めて、あとは3つの質問だけ持っておけば大丈夫😊
僕は詐欺には遭っていません。でも、仕組みが分からないまま貯蓄型の保険にお金を出して、約100万円の授業料を払いました。その経験から、答えを先にまとめます。
✅ これがこの記事の答えです
増やすより退場しない。入らない5つを決め、3つの質問で止まる。
すでに持っている商品がある人は、「今日ゼロから選ぶなら、これを買うか」で考えます。
退場(=大きな損で、積み上げたお金を失うこと)さえしなければ、積み立ては続けられます。なぜこの答えになるのかは、この先で順に見ていきます。
やることは1つ=スマホのメモに、断る一言と3つの質問を書く(2分)。
断る一言の例=「うちはインデックスの積立だけ、と決めています」(インデックス=世界や米国の株全体の平均に、まるごと投資する商品)。
📋 この記事でわかること
- なぜ「増やし方」より先に「避け方」なのか
- 入らない5つと、それぞれの誘い文句
- 窓口や営業から来た話に使える3つの質問(=確かめる欄)
- 払ってしまったかもしれないときの相談先
🤔 なぜ「避け方」が先なのか
結論:投資は、1回の大負けで積み上げたものが消えるからです。損は行きと帰りで同じ大きさではありません。
50%減ると、元に戻すには2倍(+100%)に増やす必要があります。100万円が50万円になったら、そこから倍にしないと戻りません😔
仮に年5%ずつ増え続けたとしても、2倍近くになるまで約14年かかります(計算上の目安で、増える約束ではありません)。
しかも40代は、取り返す時間が20代より短く、子どもの学費の山とも重なります。
40代で一度大負けすると、取り返す前に学費の山が来ます。だからこのシリーズでは、最後の実録の前に、入らないものの地図を置きました。
❌ 入らない5つ
結論:どれも「増える」の顔で来ますが、仕組みを見ると、家族のお金を入れる場所ではありません。
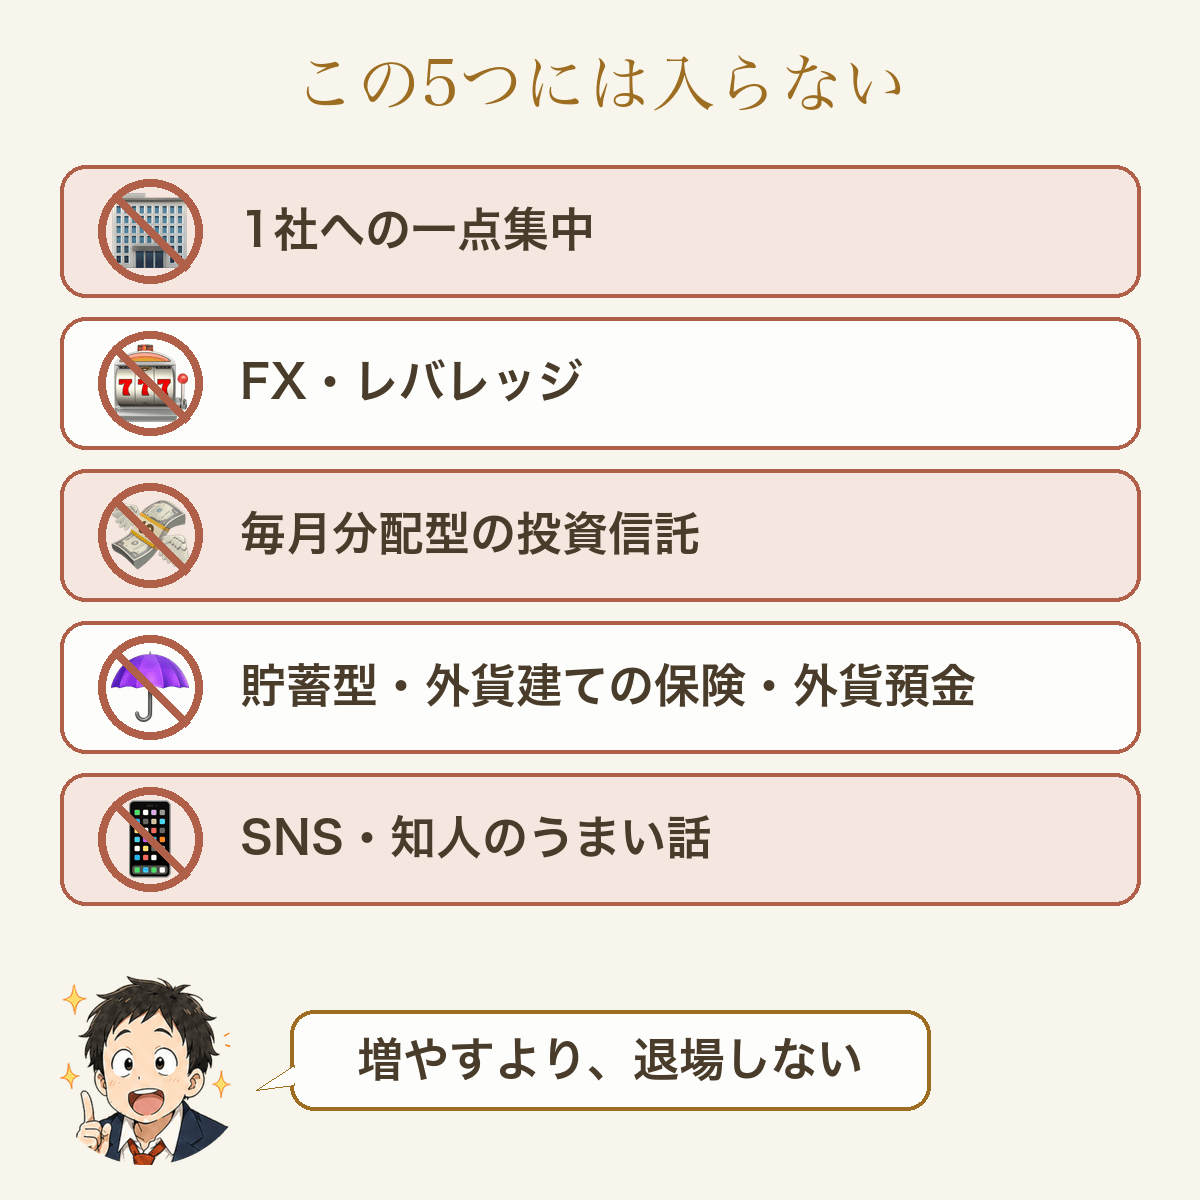
① 1社への一点集中
1つの会社の株(=個別株)を買うこと自体は、悪ではありません。危ないのは、大事なお金を1社に集めることです。どんな有名な会社でも、10年後はプロにも分かりません。
会社の持株会(=勤め先の会社の株を、給料から毎月買う仕組み)も、給料と同じ会社にお金を寄せるので、1社集中の一種です。どこからが「大事なお金」かの線は、下の質問③(全部なくなっても生活は続くか)で引きます。
誘い文句は「次の10倍株を探せ」。10倍になった株の話は目立ちますが、下がった株の話は表に出てきません。代わりに、インデックスの投資信託に分けます。
全世界株なら1本で約2,360社(2026年9月末で2,359社・運用会社の月報)、5本目でS&P500を選んだ人も約500社に分かれます。
② FX・レバレッジ
FX(=円とドルなどの値動きにお金を賭ける取引)は、誰かの負けが誰かの勝ちになる世界です。手数料の分だけ、参加者全体ではマイナスになります。
値動きを2倍・3倍にする投資信託(=レバレッジ型)も同じ棚です。金融庁は、値動きを2倍にする、株のように取引所で売り買いできる投資信託について、中長期の投資には向かないと説明しています。
理由は、毎日の値動きの2倍を目指す作りにあります。たとえば元の指数が100→90→100と戻っても、2倍型は100→80→約98で、元に戻りません。上がり下がりをくり返すほど、この差が積み上がります(=中身がすり減る)。
取引所で売り買いしない普通のレバレッジ型の投資信託も含めて、こうした商品はNISAの成長投資枠(=新NISAの、まとまったお金でも買える枠)の対象から外されています(金融庁)。値動きの激しい仮想通貨も、家計の柱には向きません💦
すすめはしませんが、それでも持つなら、下の質問③の「全部なくなっても生活は続く金額」の中だけにします。
③ 毎月分配型の投資信託
毎月お金が振り込まれる投資信託です。ただ、その中には、運用で増えた分ではなく、自分が入れたお金を返しているだけの「元本払戻金(特別分配金)」が混ざることがあります。
手数料も年1〜2%台と高いものが多く、手数料の安いインデックスの投資信託(年0.1%以下)とは10倍以上の差です。
見分けるときは、運用報告書の「分配金の内訳」を見ます。運用報告書は、運用会社のホームページや証券会社の商品ページで、買う前でも読めます。
なお、毎月分配型はNISAの成長投資枠では買えません。
④ 貯蓄型・外貨建ての保険と、外貨預金
窓口で「長く持てば損はしませんよ」と勧められる定番です。
一見、長く持てば損しない、まじめな仕組みに見えます。でも、僕はこう考えています。
- 売る側は、長く持てば自分たちがほぼ勝つと分かっている=集めたお金を長く運用でき、その間ずっと手数料を引けるからです。
円建ての保険の中身は国債などの債券(=国や会社にお金を貸して、利息をもらう約束の紙)が中心、運用しだいで受け取る額が変わる保険(=変額保険)や外貨建ての保険は株や外国の債券も使いますが、この作りはどれも同じです。 - 途中でやめれば、元本割れするように作ってある=短い期間の損は、こちらが背負います。
- 長く持って増えた分は、手数料でがっぽり持っていかれる=保険と投資と為替を1つに混ぜた分、手数料が見えなくなっています。
相手は損をせず、こちらはリスクと手数料だけを持っていかれる。これが、この棚の正体だと僕は見ています😤
だから、保険は掛け捨てで守り、増やすのはNISA、と分けます。
外貨建ての保険には、為替の危なさが加わります。「元本保証」とあっても外貨での保証であることが多く、円に戻したときの額までは守られません。
両替のたびに手数料もかかり、国民生活センターも相談が増えていると注意を呼びかけてきました。
外貨預金も同じ棚です。円とドルを替えるたびに手数料がかかり、銀行がつぶれたときに1,000万円まで守られる仕組み(=預金保険)の外です。銀行がつぶれることはめったにありませんが、つぶれたときは戻らない分が出ることがあります。避けたい主な理由は、手数料の高さのほうです😳
⑤ SNS・知人のうまい話
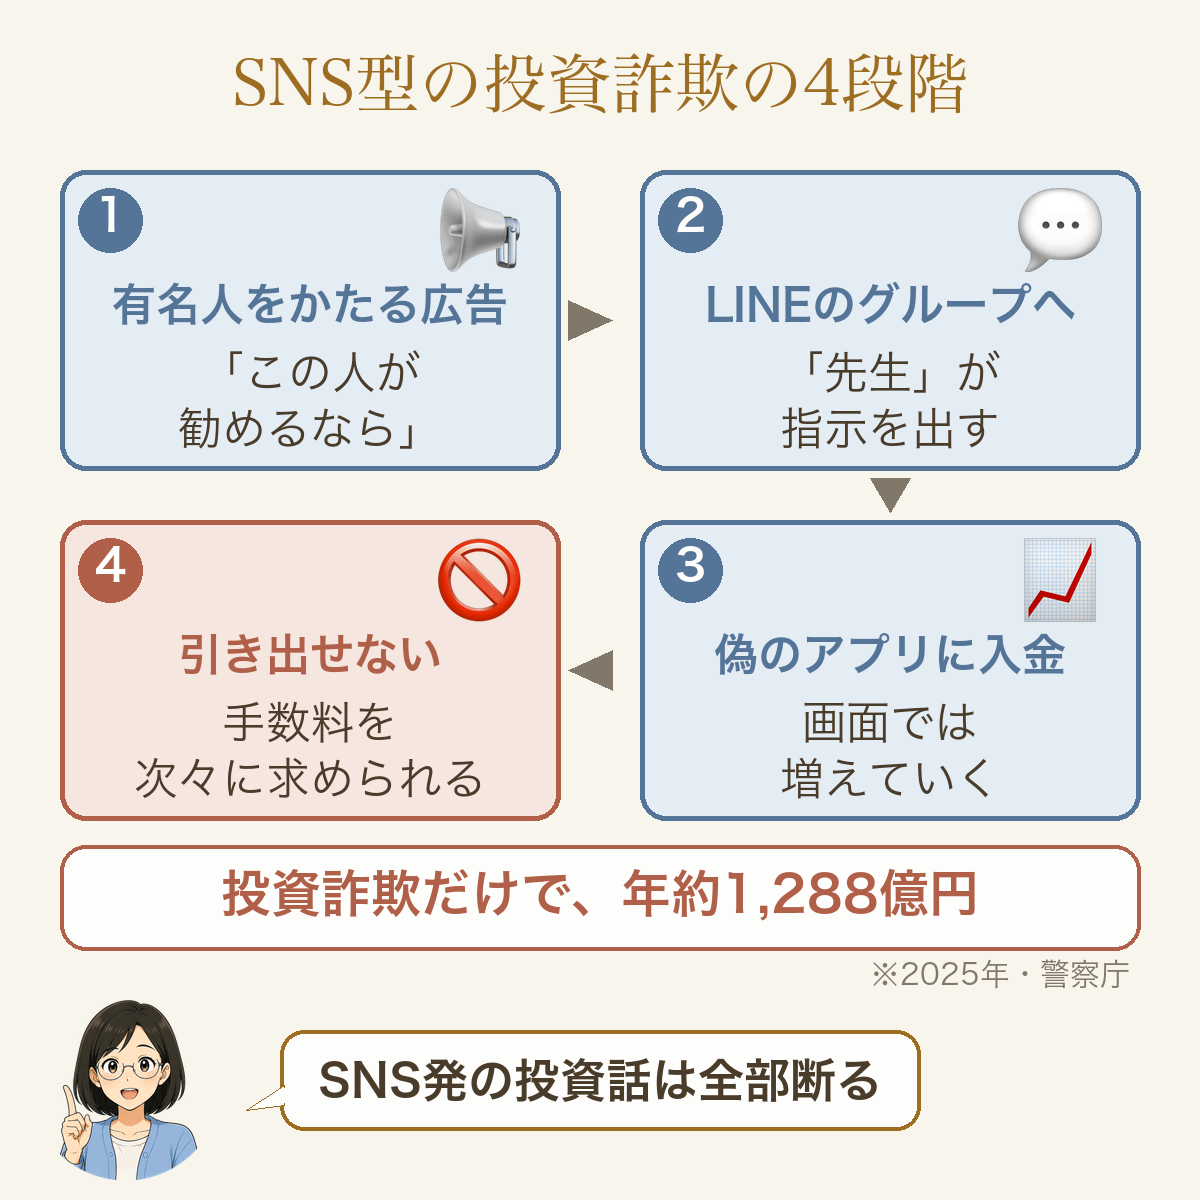
被害の大きさが、国の数字ではっきり出ているのがここです。警察庁によると、SNS型の投資詐欺とロマンス詐欺の被害は、2025年の1年間で約1,834億円でした(投資詐欺だけで約1,288億円)。
投資詐欺は9,523件なので、1件あたりにならすと約1,353万円です。
流れはだいたい同じです。有名人をかたる広告から、LINEのグループへ誘われます。
「先生」の言うとおり偽のアプリに入金すると、画面上では増えていきます。でも、引き出そうとすると手数料を次々に求められ、出せません😳
未公開株(=まだ取引所で売り買いされていない会社の株)や「元本保証」の高利回りの話も、知人から来ると断りにくくなります。
相手が国に登録した業者かどうかは、金融庁の登録業者の一覧で、社名や電話番号から調べられます。ただ、登録業者の名前をかたる例もあるので、調べても「SNSや知人の話は断る」は変えません。
ここで1つ、はっきり言わせてください。
本当に確実に儲かる話は、僕たちのような一般人のところには来ません。
確実に儲かるなら、人に教えず自分でやるはずです。それでも話が来るのは、相手が「あなたは特別だから」と思わせるのが上手いからです。
お金も人脈もある芸能人がだまされたニュースが何度も出るのは、この「特別扱い」に弱いからです。
だから、SNSや知人から来た投資の話は全部断る、と先に決めておきます😌
早見表
| 入らない5つ | 何が危ないか | 代わりにどうする |
|---|---|---|
| 1社への一点集中 | その会社と心中する賭け | 全世界株やS&P500の投資信託で、約500〜2,360社に分ける |
| FX・レバレッジ | 当てっこ。長く持つと中身がすり減る | やらない。増やすのはNISAの積立だけ |
| 毎月分配型の投資信託 | 入れたお金を返しているだけのことがある | 手数料の安い投資信託で増やす |
| 貯蓄型・外貨建ての保険・外貨預金 | 混ぜた分だけ手数料が見えない。外貨預金は両替の手数料が高い | 保険は掛け捨て、増やすのはNISA |
| SNS・知人のうまい話 | SNSの投資詐欺だけで年約1,288億円 | 全部断ると決めておく |
副業の顔で来るフランチャイズの誘いや、高額な情報商材・セミナーの誘いも、中身は同じです。下の3つの質問は、副業の話にもそのまま使えます。
🛡 窓口や営業の話に効く、3つの質問
結論:5つを覚えていなくても、この3つで止まれます。1つでも答えられなければ、お金は出しません。
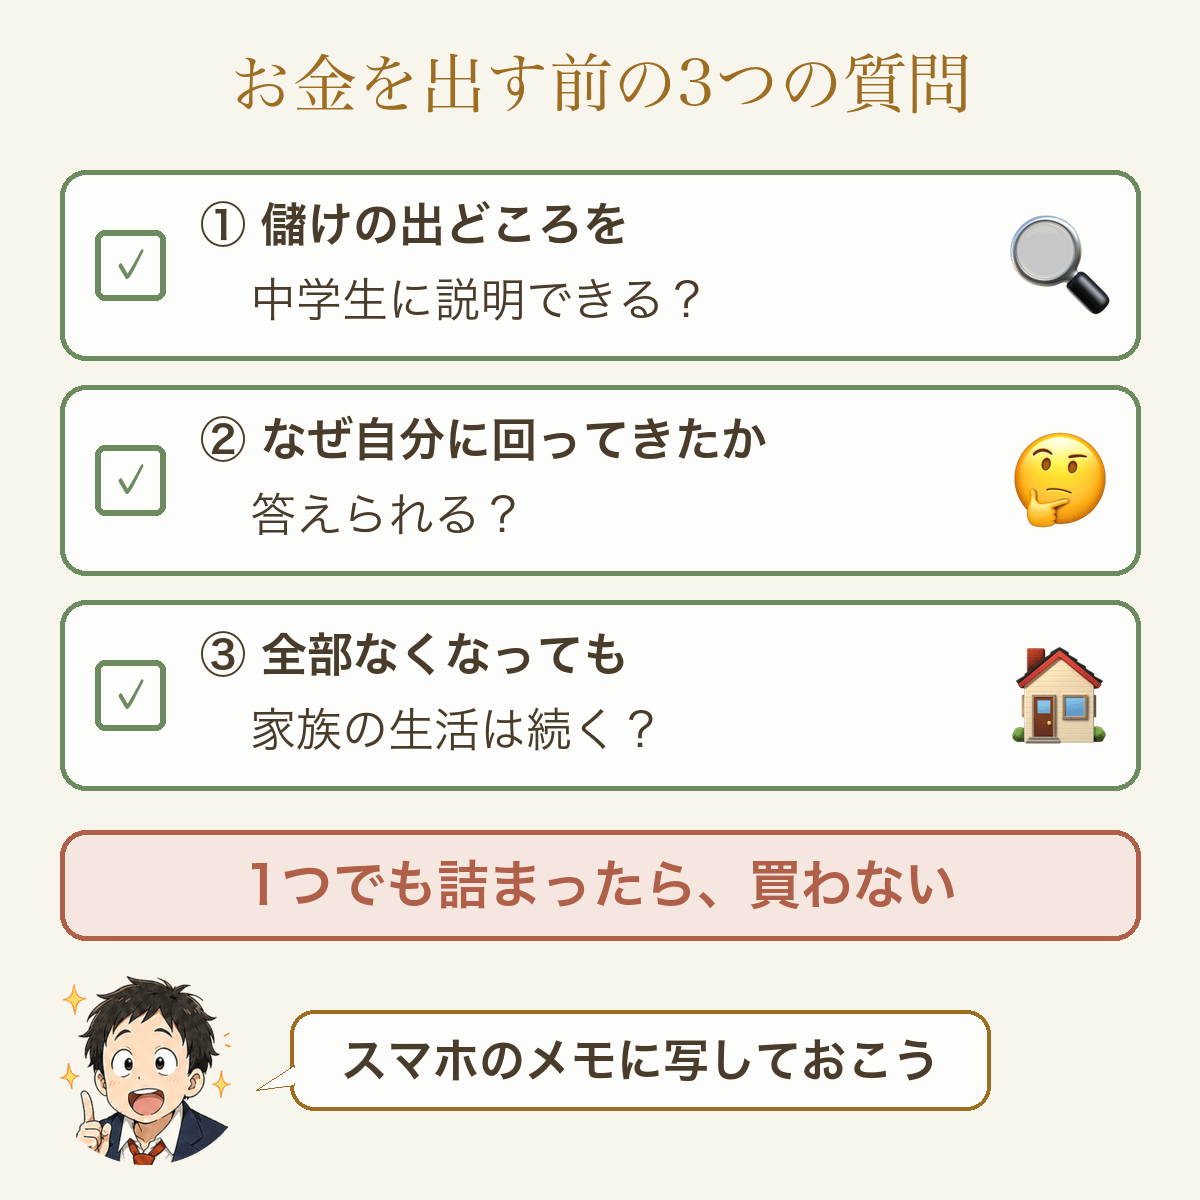
この欄を使うのは、銀行や証券会社の窓口、保険の営業など、相手がはっきりしている話です。SNSや知人から来た話は、質問の前に断ります。
3つとも答えられても、その場ではお金を出さず、「持ち帰って調べます」で一晩おきます。
話を聞いてしまったら、その場でこの欄にチェックを入れてみてください。
🛡 お金を出す前の3つの質問(話を聞いたら、ここで確かめる)
※入れた答えはどこにも送られません。
③の「全部なくなっても生活は続く金額」の目安は、2本目で決めた生活防衛資金(生活費の6か月〜1年分)にも、NISAの積立にも手をつけずに出せる額です。
いちばん強いのは、先に決めた一言です。「うちはインデックスの積立だけ、と決めています」。その場で中身の比べっこを始めると、相手の土俵に乗ってしまいます🤔
むちお「これは特別なんだよ」って押されたら?
 ちえこ
「特別でも、うちは入らないと決めてるんだ」って、同じ一言をくり返すだけでいいよ😊
もし払ってしまったかもしれないと思ったら、1人で抱えず今日のうちに連絡します。LINEの友だち追加をしただけで、まだ払っていない段階でも相談できます。
電話は2つです。
- 消費者ホットライン188(いやや)=局番なしでかけると、近くの消費生活センターにつながります。
契約やお金のトラブルを、どうすればいいか一緒に考えてくれる窓口です。
土日祝日は、地元の窓口が休みなら、10時〜16時に国民生活センターにつながります(一部地域・年末年始を除く)。 - 警察相談専用電話#9110=「110番するほどか分からない」ときにかける、警察の相談窓口です。
詐欺かもしれないと思ったら、ここに話せば被害届のことまで教えてくれます。
受付時間は都道府県ごとに違い、夜間や土日祝日は当直や音声案内での対応です。
もう振り込んでしまったら、振込先の銀行にもすぐ電話します。金融庁も、振り込め詐欺などの被害は、警察と振込先の銀行に連絡するよう案内しています。
口座を止めてもらえれば、残っていたお金が「被害回復分配金」として戻ることがあります(振り込め詐欺救済法・戻るまで数か月以上かかります)。
金融の商品そのものの相談なら、金融庁の金融サービス利用者相談室(0570-016811・平日10〜17時)もあります。
ただ、相手との話し合いの間には入ってくれないので、お金を取り戻す相談は銀行・警察・188が先です。
家族がもうお金を出してしまったときも、順番は同じです。振込先の銀行、警察、188の順に連絡し、画面の写しや振込明細を消される前に残します。
くわしい手順はSNSの投資詐欺の記事にまとめています。
時間がたつほど、お金は取り戻しにくくなります。迷ったら、今日かけます。
💡 うちの場合|仕組みが分からないまま払った約100万円
結論:詐欺ではない、まっとうな会社の貯蓄型の保険で、約100万円の授業料を払いました。仕組みを説明できないものにお金を出した、という1点では同じ失敗です。
20代の後半、職場に来た保険の営業さんに勧められて、個人年金に入りました。「60歳か65歳まで払えば、年70万円ほど受け取れて、払った額より100万円は確実に多い」という説明でした。受け取るのは10年間(年70万円×10年)の約束でした。
そこから生命保険(終身)、子ども2人分の学資保険と、貯蓄型の保険を1本ずつ増やしていきました。
4本を同時に払っていたころは、月4万円近くになっていました。
10年以上払い続けて、30代後半に元本割れで解約しました。
減って戻ってきた分は、学資保険で約40万円、生命保険で約38万円、個人年金で約20万円。合わせて約100万円です。
いま振り返ると、正直こう思います。
自分で投資したほうがよっぽど増えたのに、お金は何十年も縛られて、途中でやめたら損をする。こんな馬鹿らしい話はありません。
上の質問①(儲けの出どころを説明できるか)に、当時の僕は答えられませんでした😔
いまは、守るのは掛け捨ての保険、増やすのはNISA、と分けています。家族の生命と医療の保険料は、月1.5万円になり、2026年10月にはさらに月7千円台まで下げました。
🔍 よくある誤解
結論:真面目な人ほどはまりやすい思い込みを、3つ片づけます。
誤解①「銀行や証券会社の窓口の商品なら安全」
窓口の商品は合法です。ただ、手数料が高いものも並んでいます。毎月分配型も貯蓄型の保険も、窓口でよく勧められる商品です。
見分けるときは、持っている間ずっと引かれる手数料(=信託報酬)を見ます。インデックスの投資信託なら年0.1%以下で、上の毎月分配型のように年1〜2%台の商品もあります。
誤解②「少額ならFXも勉強になる」
怖いのは金額より、一度勝ったときの成功体験です。勝つと「いける」と思い、掛け金が少しずつ増えていきます💦
自分のタイミングで買ってみたいなら、8本目のとおり、NISAの成長投資枠で、いつもと同じインデックスの投資信託を買い足せば十分です。買うものは、決めた一言の「インデックスの積立」と同じ投資信託のままです😅
仮想通貨は少額なら様子見できますが、FXは別です。預けたお金(=証拠金)の最大25倍まで賭けられるからです。
少額のつもりでも、預けた額より大きな損が出ることがあります。
誤解③「元本割れするから、いまの貯蓄型は解約すると損」
いま解約すると、払った額より少なく戻ってきます。続ければ、戻る額が増えて、元本割れが消える契約もあります。
でも、比べるのは「元本割れしているか」ではなく「この先の増え方」です。
「このまま払い続けた場合」と「いま解約して、浮いた保険料をNISAに回した場合」を、同じ年数で比べます。続ければ、これから払う分にも手数料がかかり続けます。
加入がずっと前で、約束された利回り(=予定利率)が高い昔の契約は、続けたほうが得なこともあります。保険会社に「この先、解約したらいくら戻るか(=解約返戻金)の年ごとの表」を出してもらって比べます。くわしい手順は貯蓄型保険→NISA移行ガイドにまとめています。
Q. もう持っている商品は、どうする?
A. 「今日ゼロから選ぶなら、これを買うか」で考えます。保険なら、上の誤解③の比べ方で決めます。投資信託なら、上の毎月分配型の章の「分配金の内訳」と手数料を見て、同じお金をインデックスに移した場合と比べます。
NISAの外で持っているなら、売ると増えた分に約20%(20.315%)の税金がかかります。NISAへそのまま移すことはできず、売ってNISAで買い直すと、その分、NISAで1年に買える上限(つみたて投資枠は年120万円、成長投資枠は年240万円)が減ります。
解約すると決めたら、先に掛け捨ての保険に入れたことを確かめます。保障が切れた日をつくらないためです。
うちの貯蓄型の保険も、元本割れのまま解約しました。いまの保険の形は、上の「うちの場合」のとおりです。
Q. 保険の営業さんの「確実に多い」は、法律に触れないの?
A. 保険には、保険業法という別の決まりがあります。
配当など、将来の額がはっきりしないものを「確実」と言うことは、保険業法でも禁止されています。
一方、受け取る額が契約で決まっている部分なら、その額を伝えること自体は違反ではありません。
だから「確実」と言われたら、どこまでが契約で決まった額か、途中でやめたらいくら戻るかを、紙で出してもらいます。
Q. 子どもの学資保険の満期が3年後です。解約してNISAに回したほうがいい?
A. まず、誤解③のとおり「このまま払い続けた場合」と「いま解約した場合」を、保険会社の表で比べます。満期が近いほど、これから払う額は少なくなります。
そして、解約しても、3年後の学費に使うお金はNISAに回しません。6本目のとおり、5年以内に使うお金は預金に残し、学費の山の時期は積立を止めずに減らします。
📝 まとめ
結論:40代の投資は、増やすことより退場しないこと。入らない5つを決め、SNSや知人の話は断り、窓口や営業の話には3つの質問をぶつけます。
| 気になること | 答え |
|---|---|
| なぜ避け方が先? | 50%減ると、戻すには2倍が要る。40代は取り返す時間が短い |
| 入らないのは? | 1社集中・FXとレバレッジ・毎月分配型・貯蓄型や外貨建ての保険と外貨預金・SNSや知人の話 |
| 見抜き方は? | 儲けの出どころを説明できるか・なぜ自分に来たか・全部なくなっても生活は続くか |
| 払ってしまったら? | 今日のうちに振込先の銀行・警察(#9110)・188へ |
| 代わりに何をする? | 5本目で決めた1本を、淡々と積み立てる |
🎯 この記事でやること=スマホのメモに、断る一言と3つの質問を書く
スマホのメモに「うちはインデックスの積立だけ、と決めています」と書き、その下に3つの質問を写しておく(2分)。誘われたら、このメモを読んでから返事をします。
📚 投資は全10本|この順に読めば迷いません
記事一覧の投資の章をブックマーク(スマホならホーム画面に追加)しておくと、戻ってきたときに次の1本がすぐ探せます。
※本記事は個人の経験・調査に基づく一般的情報です。特定の商品の売買をすすめるものではありません。投資判断は自己責任でお願いします。過去の実績は将来を保証するものではありません。制度や統計の数字は2026年10月時点のもので、変わったら随時更新します。
もがいてナンボ。ではまた👋
コメント