2026年10月23日 公開
📚 守り|親を守るは全5本(5本目からは、これから順に公開)|この記事は4本目=「親が亡くなった直後のお金」(タップで一覧)
- 1本目 高齢の親を詐欺から守る
- 2本目 元気なうちに親と書く「もしもの一覧表」(親のお金を受け継ぐ「相続」の入門)
- 3本目 親の介護、お金と手続きは何から
- 4本目 親が亡くなった直後のお金 ← いまここ
- 5本目 きょうだいでの分け方と実家 ← 次はこれ
お金を守るシリーズ全部の目次のページは「守りの完全ガイド」です。
 むちお
親が亡くなったら、銀行の口座がすぐ止まって、葬儀代も払えなくなるって聞いたんだけど……。
 ちえこ
止まるのは、銀行が亡くなったことを知ったときだよ。それに、止まった口座からでも、葬儀代は先に引き出せる制度があるの。
 むちお
じゃあ、本当に気をつけることって何?相続税?
ちえこほとんどの家は、税金より「締切」。親の借金を受け継がない(=子が払わなくてよくなる)と決める期限は3か月しかないし、自分から請求しないともらえないお金もあるの。
相続税は、亡くなった人のお金や家が多いときにかかる税金で、かかる家は1割ほどです(2024年に亡くなった人の10.4%・国税庁)。
この記事は、親が亡くなった直後の人にも、親がまだ元気な人にも、読む所を分けて書きました。
答えを先にまとめます。
✅ これがこの記事の答えです
親が亡くなった直後に怖いのは、税金ではなく、締切と「請求しないともらえないお金」です。
なぜ締切がいちばん大事なのかは、この先で順に見ていきます。
やることは1つ=すぐ下の「締切の表」に亡くなった日を入れ、出てきた日付をスマホのカレンダーに入れる(10分)。
まだ葬儀の前の人は、表より先に「葬儀の前にやること」の章へ進みます。
親がまだ元気な人は、やることが変わります=明日、親にLINEか電話で「メインの銀行はどこ?」と1つだけ聞きます(5分)。
🗓️ 締切の表(日付を入れると、締切の日が並びます)
ふつうは、亡くなった日と、亡くなったと知った日は同じです。
葬儀の日は、分かってから入れればかまいません。
ほとんどの家に関係するのは、死亡届・年金を止める届け・相続放棄・葬祭費か埋葬料の4つです。
相続放棄は、親の借金も含めて、何も受け継がないと決めることです。
葬祭費と埋葬料は、葬儀のお金の一部が戻る制度です。
親が入っていた健康保険によって、どちらか1つが出ます。
亡くなった人の確定申告(=その年の税金の計算の届け)・相続税・家の名義(=家の持ち主としての登録)の変更は、当てはまる家だけです。
中身は、下の「締切の表の中身」で説明します。
📋 この記事でわかること
- いまの状況(危篤・葬儀の前・葬儀のあと)ごとに、読む所
- 葬儀代の相場と、貯金が無くても葬儀代を用意する道
- 亡くなった日から数える締切(上の表の中身)
- 親に借金があるかを確かめる3つの場所
- 請求しないともらえないお金(葬祭費か埋葬料と、親がもらうはずだった最後の年金)
🧭 いまはどれ?危篤・葬儀の前・葬儀のあと
結論:いまの状況で、読む所を1つに絞ります。
死亡届と葬儀代の用意のほかは、葬儀が終わってからで間に合います。
- 親が危篤(=命が危ない状態)・お医者さんに「長くない」と言われた=お金のことは2つだけ。
1つ目は、親のメインの銀行と、通帳・キャッシュカードがどこにあるかを、家族で確かめておくこと。
2つ目は、スマホで「親の住む町の名前 葬儀社」と検索し、1〜2社のホームページでプラン(=葬儀の形ごとのセットと値段)を見ておくことです(10分)。
家族葬・一日葬・直葬(=式をせず、火葬だけ)などのプランと値段を、ネットに載せている葬儀社も多いです。
載っていなければ、電話で「プランと値段を教えてください」と聞きます。
ただし、親の判断がはっきりしないうちに、家族が口座から大きく引き出すのはやめます(あとで、ほかの家族ともめるもとになります)。 - 亡くなって、葬儀の前=次の章「葬儀の前にやること」だけ読みます。
決めるのは、葬儀社と葬儀の形、葬儀代の払い方の3つです。 - 葬儀が終わった=「締切の表の中身」へ進みます。
⚱️ 葬儀の前にやること|相場を知ってから決める
結論:葬儀社に言われるまま決めず、形と費用の相場(=だいたいの値段)を知ってから決めます。
葬儀代は、止まった口座からでも先に出せます。
僕は父の葬儀で相場を知らず、その場で慌てて決めました😔(くわしくは下の父の話で)
葬儀の前の流れは、だいたい決まっています。
病院で死亡診断書(=亡くなったことを医師が書く書類)を受け取ります。
死亡届と火葬の許可の手続きは、葬儀社が代わりにしてくれることが多いです。
全国の調査では、葬儀1回の費用は、全体で96.73万円でした(4つの形をまとめた数字。形ごとの額は下の図)。(鎌倉新書 第7回お葬式に関する全国調査・2026年5月発表)。
形によって、金額は大きく変わります(下の図)。
いちばん多く選ばれたのは家族葬で、47.0%でした😳
自分の親の町でいくらかかるかは、葬儀社のプランの値段で確かめます。
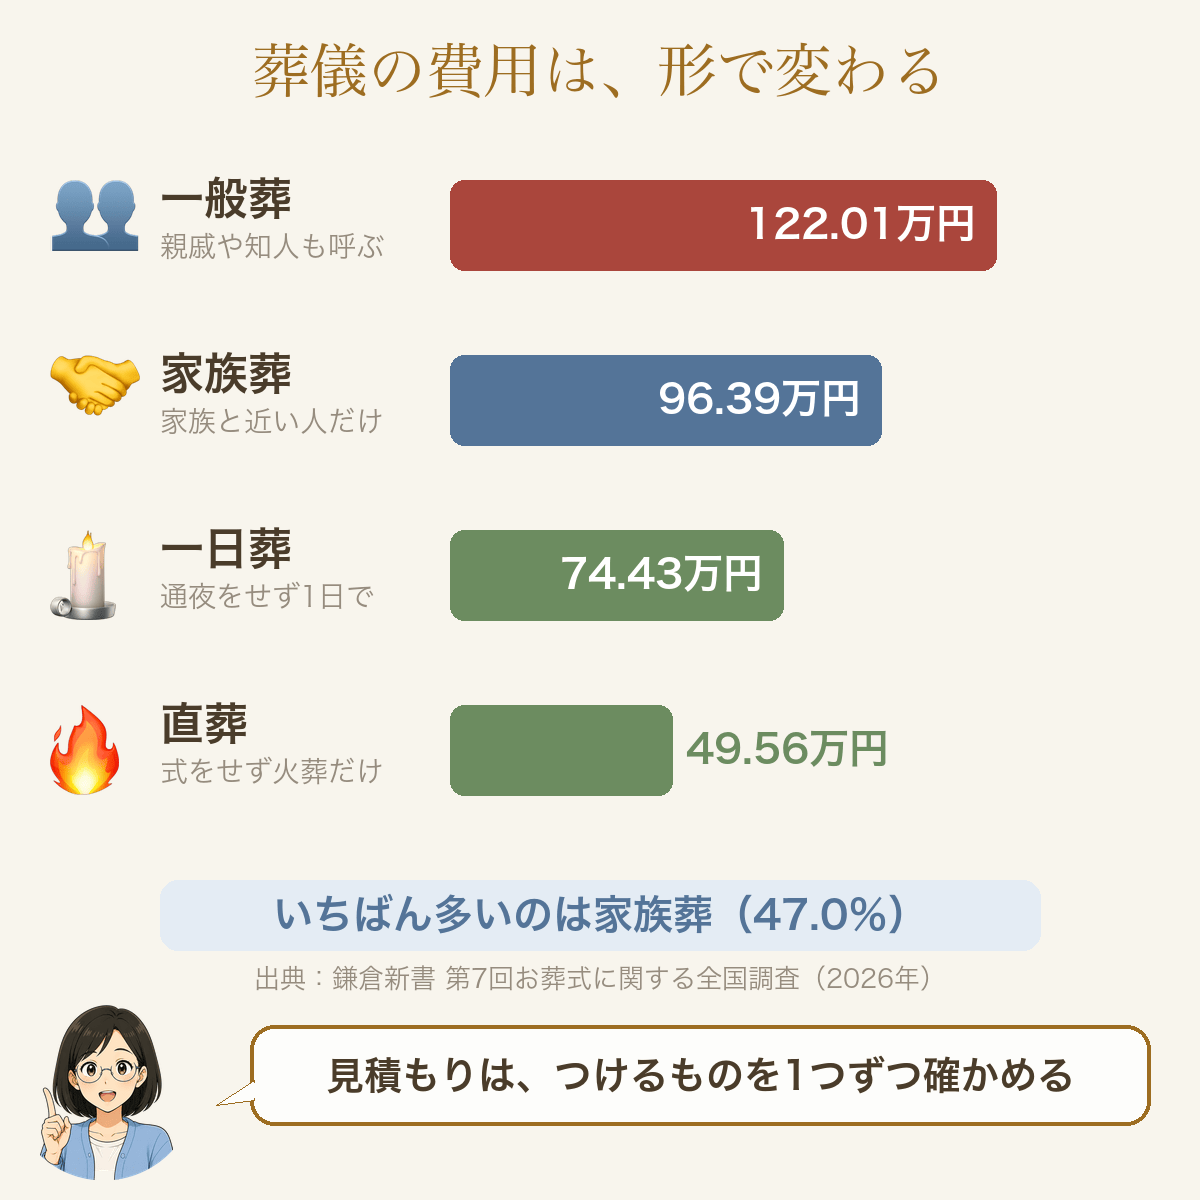
- 一般葬=親戚や知人も呼ぶ葬儀
- 家族葬=家族と近い人だけの葬儀
- 一日葬=通夜(=葬儀の前の晩に集まる式)をせず、1日で終える葬儀
- 直葬=式をせず、火葬だけ
はっきり言います。葬儀の費用は、決め方しだいで数十万円変わります。
なのに、亡くなった直後は、その日のうちに葬儀社を決めることが多いです。
焦って決めてしまうのは当然です。
ただ、考える時間が無いほど、葬儀社に勧められたものがそのまま通りやすいのも本当です。
同じ調査では、一般葬が122.01万円、一日葬が74.43万円でした。
親戚や知人も呼ぶ一般葬を、1日で終える一日葬にすると、50万円近く違います💦
花や祭壇(=写真や花を飾る台)を控えめにし、要らないものを外せば、さらに下がります。
この総額の中身は、式の基本の料金72.02万円・食事11.67万円・返礼品(=来てくれた人へのお礼の品)13.03万円の3つです。
お坊さんへのお礼(お布施)は、別にかかります。
この調査の発表には、お布施と香典(=参列した人が持ってくるお金)の額は出ていません。
お布施は、お寺や地域で大きく違うので、葬儀社かお寺に直接「いくらくらいですか」と聞きます🤔
香典が入れば、その分は戻ります😌
親戚や知人を呼ぶ一般葬なら、香典で葬儀代のかなりの部分をまかなえることもあります(うちの父のときの話は下で)。
ただ、家族葬や直葬では、香典をほとんど受け取らない家もあります。
決めるときに気をつけるのは、この3つです🤔
- 葬儀社は、病院に紹介されたところに決めなくていい=家族で決めてかまいません。
探すときは、スマホで「親の住む町の名前 葬儀社」と検索し、1〜2社のプランと値段をホームページで見比べます。
載っていなければ、電話で聞きます。
葬儀社が、紹介してくれた病院などにお礼を払っていることもあります。
そのため、紹介された葬儀社は、その場で断りにくく感じます。
断りにくいまま、ほかの葬儀社と比べずに決めると、高いプランのまま決まりやすくなります。
亡くなった病院から家や安置する所(=葬儀の日まで体を置いておく所)へ運ぶ車だけ頼み、葬儀は別の会社に頼むこともできます。 - 見積もりは、つけるものを1つずつ確かめる=棺・祭壇・花・骨つぼ・食事・返礼品は、値段に大きな幅があります。
最初はできるだけ外し、要るものだけ足します。 - 払い方と払う日を先に聞く=葬儀の日に現金でまとめて払う形の会社もあります。
カードで払えるか、分けて払えるか、いつまでに払えばいいかを、最初に聞きます。
お坊さんへのお礼(お布施)が見積もりに入っているかも聞きます。
✍️ 書き写す枠|葬儀社に電話したら、この4つをスマホのメモか紙に書き写す
- 葬儀社の名前と電話番号=( )
- 葬儀の形=一般葬/家族葬/一日葬/直葬(火葬だけ)
- 見積もりの合計=( )万円
- 払う日と払い方=( 月 日)現金/カード/分割
💸 親にも自分にも貯金が無いとき
むちおでも、うちの親は貯金がほとんど無いんだ。葬儀代、僕が出すしかないよね……?
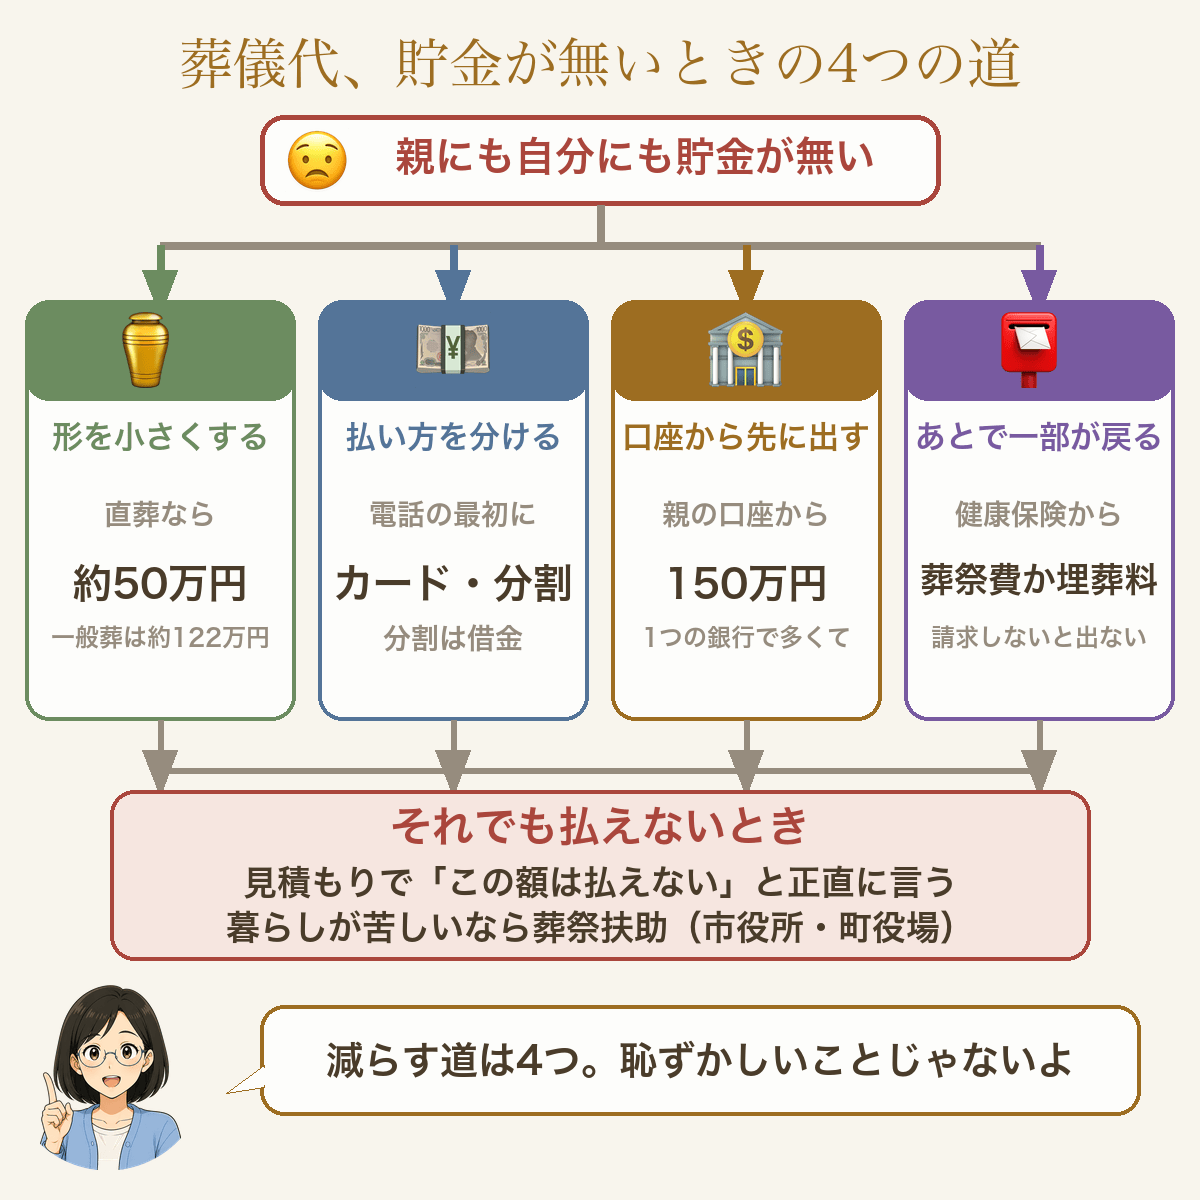
ちえこ出すことはあるよ、正直にね。でも、まず減らす道が4つあるの。
このブログを書いている僕の実家にも、まとまった貯金はありませんでした💧
はっきり言います。貯金が無い家ほど、形と払い方を先に決めれば、何とかなる額まで下げられます。
直葬なら約50万円(一般葬は約122万円・上の図)。
そこから葬祭費か埋葬料で一部が戻り、親の口座に残りがあれば先に出せます。
- 形を小さくする=上の図のとおり、一日葬なら一般葬の約6割、直葬なら約4割です。
直葬を選ぶ家も、いまは珍しくありません。 - 払い方を分ける=カード払いや分割払い(葬儀ローン)を受け付ける葬儀社もあります。
電話の最初に聞きます。
分割は借金なので、月々の額と払い終える月を確かめてから決めます。 - 親の口座に少しでも残っていれば、先に出す=口座が止まっても、葬儀代は1つの銀行で多くて150万円まで先に引き出せます(すぐ下で説明)。
- あとで一部が戻る=親が入っていた健康保険から、葬儀のお金の一部が戻ります(請求しないともらえないお金)。
それでも払えないときは、見積もりの段階で「この額は払えない」と正直に言い、払える額で組んでもらいます。
恥ずかしいことではありません🙏
葬儀をする家族が、どうしても費用を出せないときは、葬祭扶助(=生活保護の仕組みで、火葬などの最低限の費用が出る)があります(生活保護法 第18条)。
葬儀を出す家族の暮らしが苦しいときに使えます。
親が生活保護を受けていて、葬儀を出す家族がいないときにも使えます。
葬儀を出す前に、親の住む市役所・町役場の福祉の窓口(生活保護の担当)に相談します。
使える葬儀の形と額に決まりがあるので、葬儀社にも「葬祭扶助を使いたい」と最初に伝えます。
🏦 葬儀代は、親の口座から先に出せる
亡くなった人の口座は、銀行が亡くなったことを知った時点で止まり、家族でも下ろせなくなります💧(三菱UFJ銀行)。
役所に死亡届を出しても、銀行には自動では伝わりません。
これが「死亡で凍結」です
親の判断力が落ちて止まる「認知症で凍結」の話は、3本目「親の介護、お金と手続きは何から」で書きました。
相続人(=亡くなった人のお金を受け継ぐ家族)なら、止まった口座からでも、葬儀代などのために1人で先に引き出せる制度があります(全国銀行協会)。
遺産分割前の払戻し(=遺産を家族で分ける前に、一部を先に引き出せる制度)といいます。
いくら出せるかの計算のしかたは、2本目「もしもの一覧表(相続入門)」に書きました。
📋 手順|葬儀代を口座から先に出す
- 先に銀行に電話して「遺産分割前の払戻しを使いたい」と伝え、持っていく書類と、どの支店で受け付けるかを聞く。
ゆうちょ銀行は、小さな郵便局では受け付けないことがあります💦 - 書類をそろえる=戸籍は、2024年3月から、近くの役所で親の分をまとめて取れるようになりました(広域交付)。
ただし、代わりの人には頼めず、請求する人が自分で、顔写真つきの身分証を持って役所の窓口へ行きます(郵送もできません・法務省)。
古い戸籍は出せないことがあるので、そのときは本籍地(=戸籍が置かれている町)の役所に郵送で頼みます。
戸籍は、家族の生まれや結婚を国が記録したものです。
例として、亡くなった人の生まれてから亡くなるまでの戸籍と、相続人全員の戸籍が要ります。
引き出す人(=子など、相続人のうちの1人)の印鑑証明書(=はんこが本人のものだと役所が証明する紙)も要ります。
戸籍は、亡くなったあとに役所で取ります。
死亡届を出してから戸籍に書き込まれるまで日数がかかるので、いつ取れるかを役所に聞いておきます。
きょうだいの戸籍は、このまとめて取る方法では取れないので、きょうだい本人に取ってもらいます。
印鑑証明書は、発行から何か月以内のものかを決めている銀行が多いので、手続きの直前に取ります。
銀行によって違うので、電話で聞いたとおりにそろえます。 - 窓口に出す。
受け付けてから入金までの日数は銀行によって違うので、葬儀代を払う日に間に合うか、電話の時点で聞いておきます。
間に合わなければ、葬儀社に「払うのを少し待ってもらえるか」を相談します。
親に借金がありそうなら、口座からもこの制度でも、引き出さずにおきます。
亡くなった人のお金を使うと、相続放棄ができなくなることがあるからです。
引き出す前に、家に届いた郵便と通帳だけ見て、カード会社や消費者金融(=お金を貸す会社)からの請求が無いかを確かめます(5分)。
🗓️ 締切の表の中身|早い順に
結論:上の表に出てくる締切を、早い順に説明します。
相続放棄だけは、遅れると取り返しがつきません😳
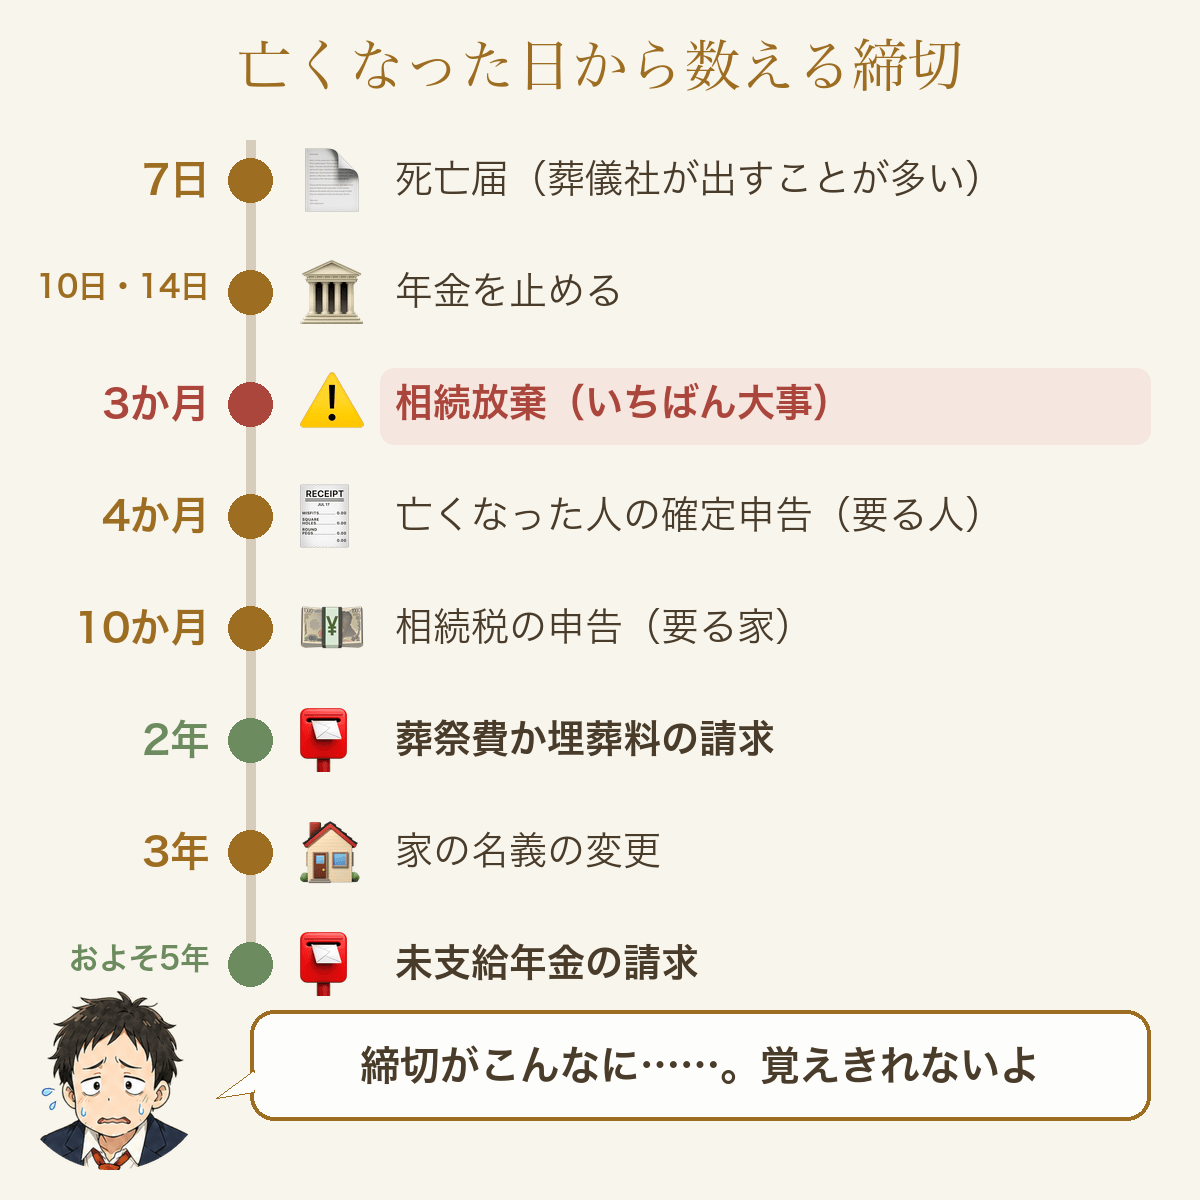
- 7日=死亡届=亡くなったと知った日から7日以内に、市区町村へ出します(法務省)。
窓口へ持って行くのは、葬儀社が代わりにしてくれることが多いです。
出したかどうかだけ確かめます。
死亡届だけは、知った日を1日目として数えます(ほかの締切は、次の日から数えます)。 - 10日・14日=年金を止める届け=厚生年金(=会社などで働いていた人が入る年金)をもらっていた親は、亡くなった日から10日以内です。
国民年金だけの親は、14日以内です(日本年金機構)。
どちらの年金かは、親の年金証書(=年金をもらい始めたときに届く証明の紙)や、年金の通知に書いてあります。
マイナンバーが日本年金機構に登録されている人は、原則この届けは要りません。
止めずに受け取った年金は、あとで返すことになります💦 - 3か月=相続放棄=自分が相続人になったと知った日から3か月以内に、家庭裁判所へ申し立てます(裁判所)。
家庭裁判所は、家族のことや相続を扱う裁判所です。
申し立ては、書類を出して手続きをお願いすることです。
たとえば1月10日に知ったら、4月10日までです。
申し立てにかかるのは、収入印紙(=裁判所への手数料を払う切手のようなもの)800円と郵便切手です。 - 4か月=亡くなった人の確定申告=準確定申告(=亡くなった人の、その年の税金の計算の届け)といい、亡くなったと知った日の翌日から4か月以内です(国税庁)。
年金だけの親で、年金が年400万円以下、ほかの所得(=仕事や家賃などで得たもうけ)が年20万円以下なら、申告が要らないことが多いです(国税庁)。
ただ、払いすぎた税金が戻ることもあるので、迷ったら税務署に聞きます。 - 10か月=相続税の申告=亡くなったと知った日の翌日から10か月以内です(国税庁)。
要るのは、相続税がかかるほどお金や家が多い家だけです。 - 2年=葬祭費か埋葬料の請求=この先の「請求しないともらえないお金」で説明します。
- 3年=家の名義の変更(相続登記)=家を受け継いだと知った日から3年以内です。
2024年4月から義務になり、しないと10万円以下の過料(=罰としてのお金)の対象になります(法務省)。
2024年4月より前に受け継いだ家も対象で、期限は2027年3月31日です。 - およそ5年=未支給年金の請求=亡くなった月の分までで、まだ受け取っていない年金です。
年金は、偶数月の15日に、その前の2か月分をまとめて払う仕組みです。
だから亡くなった月の分は、その次の支払日に払われるはずだったお金です。
たとえば3月に亡くなったら4月15日、4月に亡くなったら6月15日です。
本当の期限は、その翌月の1日から5年です(日本年金機構・年金の時効)。
表の日付は、それより少し早めに出しています。
表の日付までに出せば間に合います。
むちお3か月って、葬儀と片づけをしてたら、すぐじゃない?
 ちえこ
そうなの。焦るよね。でも、借金の手がかりが無ければ、ほとんどの家は何もしなくていいの。だから、借金がありそうかどうかを、葬儀が終わったらすぐ見るの。見る場所は、すぐ下の3つだよ。
📄 親に借金があるかを確かめる3つの場所
相続放棄をするかどうかは、借金があるかで決まります。
見る場所は3つです。
- 郵便=カード会社や消費者金融からの請求書・お知らせ
- 通帳=毎月決まった額が引き落とされている先(ローンの返済)
- 信用情報機関=お金を借りた記録を持っている機関に、相続人が記録を見せてもらう申し込みができます(2026年10月に確認)。
CIC=郵送で1,650円(コンビニで払う)。
JICC=郵送で2,177円。
全国銀行個人信用情報センター=郵送で2,403円。
カード会社や消費者金融はCIC・JICC、銀行のローンは全国銀行個人信用情報センターに記録があることが多いです。
お金のかかる3つ目は、1つ目と2つ目で借金の手がかりが見つかったときだけでかまいません。
親が自営業だった・誰かの保証人(=その人が払えないとき、代わりに払う約束をした人)になっていた心当たりがあるときは、この3つに出ない借金があります。
家の中の契約書を探し、取引先や税理士(=税金の計算を手伝う専門家)にも聞きます。
3か月で決めきれないときは、3か月のうちに家庭裁判所に申し立てれば、期間を延ばしてもらえることがあります😌(裁判所)。
📜 手書きの遺言書を見つけたら
親が遺言書(=自分のお金を誰に渡すかを書いた書類)を残していないかも、葬儀が終わったら家の中を探します。
手書きの遺言書を見つけたら、封がしてあれば開けずに、家庭裁判所に書類を出して、手続きをお願いします(裁判所)。
決められた日に、裁判所で中身を確かめ、記録してもらいます。
この手続きを検認といいます。
立ち会うのは、お願いした人です(ほかの家族は来なくてもかまいません)。
公証役場(=国から任された専門家が、遺言書などを公式な書類にしてくれる所)で作った遺言書は、この手続きが要りません。
法務局(=家の持ち主の登録などを扱う国の役所)に預けてあった遺言書も同じです。
💴 請求しないと、もらえないお金
結論:葬祭費か埋葬料と、未支給年金は、自分から請求しないと出ません。
締切の表の「2年」「およそ5年」は、このためです。
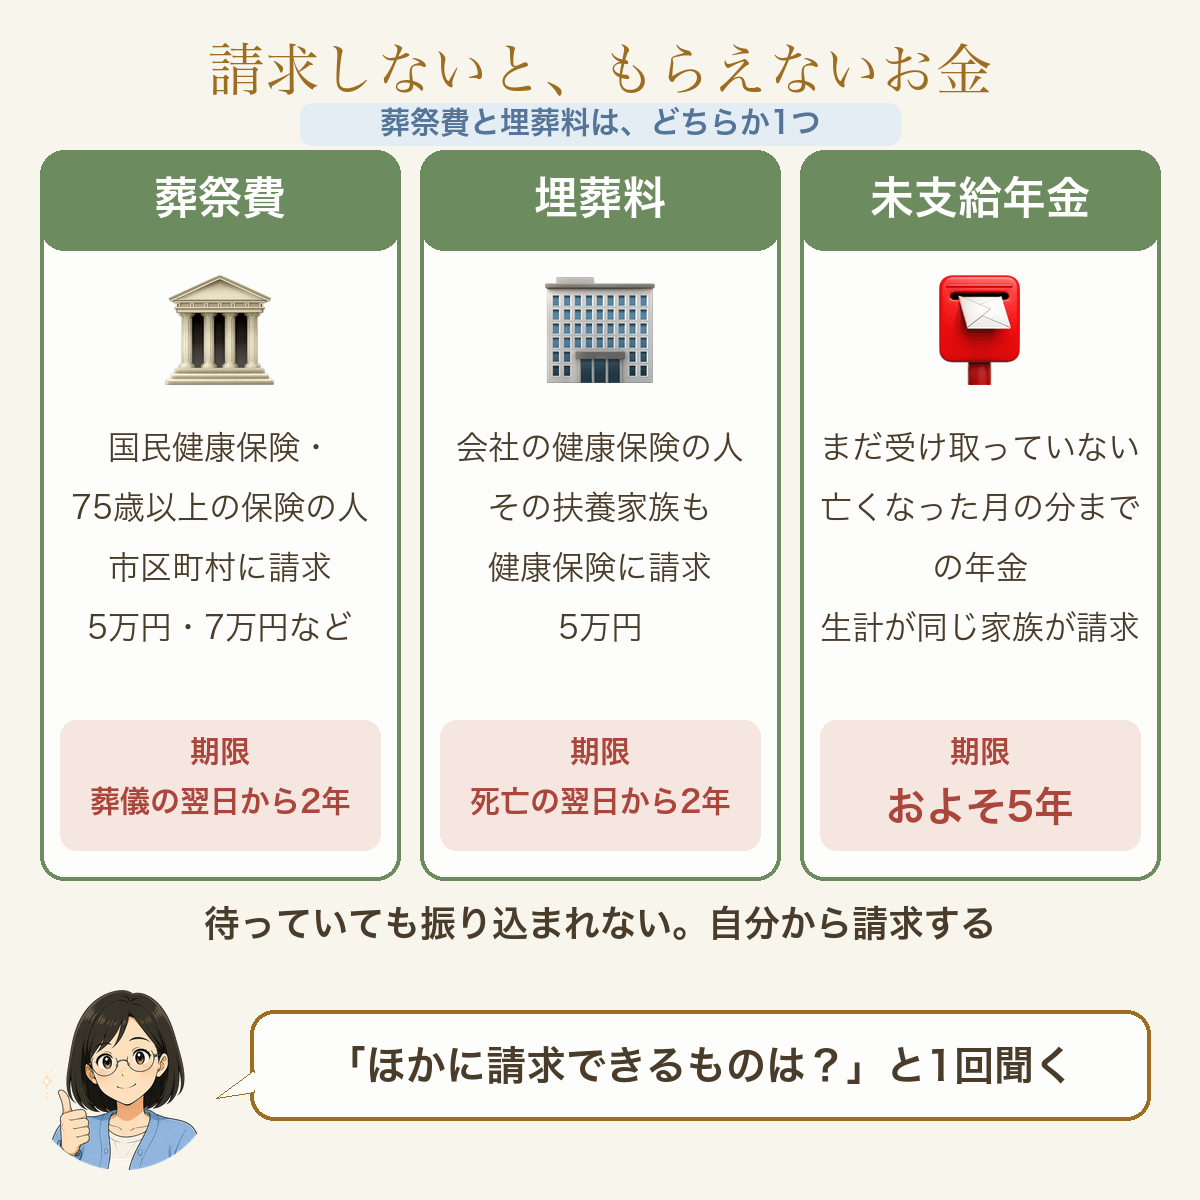
葬祭費と埋葬料は、どちらか1つです。
親が最後に入っていた健康保険で決まります。
親の保険証(または、保険証の代わりの資格確認書)を見れば分かります。
- 葬祭費=国民健康保険か、75歳以上の人の健康保険(後期高齢者医療)だった人。
75歳以上の親は、生活保護の人を除き、みんなこちらです。
葬儀をした人(喪主=葬儀を代表して出す家族)が市区町村に請求し、金額は町によって違います(例=世田谷区は7万円・大阪市は5万円)。
期限は、葬儀をした日の翌日から2年です。 - 埋葬料=会社の健康保険だった人=5万円です(協会けんぽ)。
74歳までの親が、子の会社の健康保険の扶養(=家族の保険に入れてもらうこと)に入っていたときもあります。
そのときは、子に家族埋葬料として5万円が出ます。
親に養われていた家族がいないときは、葬儀を出した人に埋葬費(=霊柩車代・火葬料など、実際に払った分)が5万円まで出るので、領収書を残します。
期限は、亡くなった日の翌日から2年です。 - 未支給年金=亡くなった月の分までで、まだ受け取っていない年金です(日本年金機構)。
亡くなった人と暮らしやお金でつながっていた家族(夫や妻・子など)が請求できます。
別に暮らしていても、仕送りなどがあれば請求できることがあります。
期限はおよそ5年です(日本年金機構・年金の時効)。 - 残された親がもらう年金=亡くなった親が会社員などで厚生年金に入っていたなら、残された親は遺族年金(=家族が亡くなったあとに出る年金)をもらえることがあります(日本年金機構・遺族年金)。
国民年金だけの親が、年金をもらい始める前に亡くなったときは、死亡一時金(=一度だけ出るお金・12万〜32万円・期限は2年)が出ることがあります(日本年金機構・死亡一時金)。
どれも請求しないと出ないので、年金を止める届けのときに、年金事務所(=年金の相談や手続きをする国の窓口)で「ほかに請求できるものはありますか」と聞きます😊
ほかに、払いすぎた介護保険料や後期高齢者医療の保険料は、計算し直して相続人に戻ります(横浜市の例)。
ただし、役所が電話で「ATMで手続きを」と言うことはありません。
これは還付金詐欺(=「お金が戻ります」とだまして振り込ませる詐欺)の手口です😤
誰も教えてくれないのに、請求しないと出ない。
知らない家ほど損をする仕組みです。
どれも、待っていれば振り込まれるお金ではありません。
役所や年金事務所に「ほかに請求できるものはありますか」と1回聞くだけで、取りこぼしが減ります😌
💡 父を亡くしたとき、僕が知らなかったこと
結論:葬儀の相場も、口座から先に出せる制度も、僕はその場では知りませんでした。
父の葬儀は一般葬にしました。
費用の相場を知らないまま、短い時間で決めました。
葬儀代は百数十万円かかりました(上の図でも、一般葬は約122万円と、ほかの形より高い額です)。
それでも、香典などでまかなえたそうです。
棺の種類や飾り付け、会場の規模まで、その場ですぐ選ばなければなりませんでした。
父がどこの銀行に口座を持っていたのかも、分かりませんでした。
口座から葬儀代を先に引き出せる制度も、知人に教えてもらって初めて知りました😔
あとになって感じたのは、「相場をある程度知って、どのプランにするかを先に決めておけば、慌てなくて済んだ」ということです。
地方だと、自然と近くの葬儀場に決まることが多いと思います。
それでも、決めておけることは3つあります=どのくらいの人が来るか、親の希望、出せるお金です😌
残ったのは「ちゃんとお金の話、相続の話をしておけばよかった」という後悔です。
👨👩👧 40代にとっての、親が亡くなった直後
正直に言うと、葬儀のあとの手続きは、父のときはそこまで不安ではありませんでした。母がいて、お金のことをある程度分かっていたからです。
怖いのは、母のときです。
2本目の一覧表を作ったときに、思いました。
母が亡くなったら、僕には本当に分からない。
これをいきなりやると思うと、ゾッとします😨
うちは子どもが3人いて、上の子が15歳です。
40代で親を亡くすと、仕事と子どもの予定の合間に、葬儀と手続きを全部こなすことになります。
役所や銀行は平日の昼しか開いていないことが多く、仕事を休むしかありません💧
休めない人は、郵送を使います。
相続放棄の申し立て(家庭裁判所)や、年金事務所への届けは、郵送でも出せます📮
葬祭費の請求も、郵送で受け付ける町が多いので、市役所・町役場の国民健康保険の窓口に電話で聞きます。
お金の重さもあります。
教育費が重なる時期に、100万円近い葬儀代を自分の貯金から出すのは、40代の家計には重すぎます。
- 20代なら、手続きの中心は、まだ元気な親の配偶者(自分の親のもう1人)になりやすいです。
- 60代なら、子育ても終わり、平日に動ける時間を作りやすくなります。
- 40代は、2人目の親を見送るとき、手続きを自分が全部やる側になります。
だから僕の考えは、「葬儀は形と払い方を先に決め、締切はカレンダーに入れて、休む日をまとめて取る」です😤
親の口座に少しでも残っていれば、葬儀代はそこから先に出します。
休める人は1日で、役所と銀行と年金事務所を回ります。
休めない人は、郵送でできる手続きから片づけます。
🙏 自分の万が一を考えたら、感謝が残った
この記事を書くために、親の万が一だけでなく、自分の万が一も考えました。
本当にいろんなことを考えさせられました。
自分の死を想定すると、自分にとって何が大事で、何がそうでないかが見えてきます。
- 今ある幸せ
- 親への感謝
- 家族への感謝
- 自分を大事にしなければ、という気持ち
- 今の仕事への感謝
最悪の現実と向き合うことで、たくさんの感謝を実感することができました😌
だから次は、この気持ちを、家族のこれからのお金の計画(ライフプラン)に落とし込みます。
ライフプランの立て方は、これから記事にします。
❓ よくある疑問
結論:銀行に知らせる前でも、口座のお金を勝手に全部下ろすのはやめます。
Q. 銀行に知らせなければ、口座は止まらないの?
A. 銀行が亡くなったことを知るのは、ほとんどが家族からの連絡です。
知らせるまで、口座が動いたままのこともあります。
ただ、口座のお金は、相続人みんなのものとして扱われます。
葬儀代など必要な分だけにして、領収書を残し、ほかの相続人にも先に伝えます💦
Q. 親の口座がどこにあるか分からない
A. 家に届く郵便、通帳、キャッシュカード、スマホの銀行アプリを見ます。
元気なうちに分かるようにしておくのが、2本目の「もしもの一覧表」です。
Q. 実家を売るなら、何か締切はある?
A. あります。
誰も住まなくなった実家を売るときに、税金が軽くなる特例があります(国税庁)。
使えるのは、亡くなった日から3年たつ年の年末までに売り終えた場合です。
さらに、この特例そのものが、2027年の年末までに売った分で終わる予定です。
たとえば2026年に亡くなったら、本来の期限は2029年の年末です。
でも特例が先に終わるので、実際は2027年の年末までです。
売るかもしれない家は、早めに考え始めます。
くわしくは、次の5本目で書きます。
📝 まとめ|税金より、締切と請求
結論:亡くなった日を締切の表に入れて、カレンダーに入れるところから始めます。
| 覚えておく締切 | 中身 |
|---|---|
| 7日 | 死亡届(葬儀社が出すことが多い) |
| 10日・14日 | 年金を止める届け(マイナンバー登録ずみなら原則いらない) |
| 3か月 | 相続放棄の期限(いちばん大事) |
| 2年 | 葬祭費か埋葬料を請求する期限 |
| 3年 | 家の名義の変更の期限 |
| およそ5年 | 未支給年金を請求する期限 |
- 葬儀は相場を知ってから決める=形と払い方を先に。
貯金が無いなら、形を小さくし、分割や葬祭扶助を聞く - 葬儀代は口座から先に出せる=遺産分割前の払戻し
- いちばん大事なのは相続放棄の3か月=借金があるかを、葬儀が終わったらすぐ見る
- 請求しないともらえないお金がある=葬祭費か埋葬料・未支給年金
🎯 この記事でやること=締切の表に亡くなった日を入れ、出てきた日付をスマホのカレンダーに入れる(10分)
親がまだ元気な人は、明日、親にLINEか電話で「メインの銀行はどこ?」と1つだけ聞きます(5分)。
次の1本では、きょうだいでの分け方と、誰も住まない実家をどうするかを書きます。
📚 守り|親を守るは全5本(5本目からは、これから順に公開)|親が年を重ねる順に並べています
- 1本目 高齢の親を詐欺から守る
- 2本目 元気なうちに親と書く「もしもの一覧表」(親のお金を受け継ぐ「相続」の入門)
- 3本目 親の介護、お金と手続きは何から
- 4本目 親が亡くなった直後のお金 ← いまここ
- 5本目 きょうだいでの分け方と実家 ← 次はこれ
お金を守るシリーズ全部の目次のページは「守りの完全ガイド」です。
最後まで読んでくれて、ありがとうございます😌
もがいてナンボ。ではまた👋
※本記事は個人の経験・調査に基づく一般的な情報です。
手続きの期限や書類は、市町村や金融機関によって違うことがあります。
相続税や相続放棄について迷うときは、税理士・司法書士(=家の名義の手続きなどの書類を作る専門家)・弁護士などの専門家にご相談ください。
📌 本記事は2026年10月時点の情報で書いています。制度や統計が変わったら、随時更新します。
コメント