2026年10月3日 公開
「必ず儲かります。
元本保証です」——正直、「こんなのに引っかかる人、いるの?」と思いませんでしたか。
僕も思っていました。
でも、詐欺師がいちばん好きなのは、まさにその「自分は大丈夫」な人です。
詐欺は、疑っている初日には来ません。
「試しの5万円がちゃんと出金できた」——そうやって信じ始めた3週間後に、牙をむきます。
慎重なあなたが「これは本物かも」と思った瞬間こそ、脚本の山場なんです💦
だからこの記事では、詐欺の脚本を丸ごと先回りして見せます。
読み終えたら、誘われた瞬間に「あ、これは第2幕だ」と気づけて、そのまま使える断り方の台本まで手に入ります😊
先に正直に言うと、僕自身は投資詐欺の被害はゼロです。でも「知らないままお金を搾られ続けた」経験なら、保険で10年分あります😅
そして被害は1件平均約1,353万円(=警察庁の2025年統計)。
コツコツ10年で貯めた家庭の資産が、一晩で消える金額です。
📖 この記事でわかること
- 詐欺がいつも使う「3幕の脚本」(=実例つき)
- お金を出す前の3つの質問と、金融庁での登録確認のやり方
- 場面別・断り方の台本3つ(DM・知人・家族)
- 振り込んでしまったときの4手順(=時間との勝負)
🤔 「自分は大丈夫」な人から、順に狙われる
まず、いま起きていることを数字で見ます。感覚より、現実のほうがずっと大きいからです。
数字で見る現実(=2025年・警察庁)
| 種類 | 認知件数 | 被害額 | 1件平均 |
|---|---|---|---|
| SNS型投資詐欺 | 9,523件 | 1,288.0億円 | 約1,353万円 |
| SNS型ロマンス詐欺 | 5,645件 | 546.4億円 | 約968万円 |
2つ合わせると年間約1,834億円。
しかもこれは警察が把握できた分だけで、恥ずかしさから届け出ない人を含めると、実際はもっと多いとされています(出典:警察庁・令和7年の認知・検挙状況)。
📈 2026年上半期の速報(=1〜6月・警察庁の暫定値)
- SNS型投資詐欺=5,893件・797.9億円(前年の同じ半年から件数2倍・被害額+126%)
- 既遂1件あたりの被害額=約1,363万円(=さらに上がっています)
- SNS型ロマンス詐欺=2,509件・246.6億円
- 2つ合わせて半年で約1,045億円=2025年の1年分(約1,834億円)の半分を、もう超えました。
- 件数がいちばん多いのは50代。
50代と60代で全体の53%
数字は年末に確定値へ置き換えます。増えている、という向きだけ覚えておいてください💧
出典:警察庁「令和8年上半期における特殊詐欺の認知・検挙状況等について(暫定値)」
そして大事なのはここです。
被害者は「特別なお金持ち」ではありません。
平均1,353万円という数字は、普通の家庭の貯蓄と老後資金がそのまま狙われていることを意味します😳 40代が狙われやすい理由は3つあります。
- 家計改善や投資で、守るべき資産が育ってきた年代だから
- 仕事と子育てで忙しく、確かめる時間を省きがちだから
- SNSを日常的に使うので、入口との接触回数が多いから
 むちお
1件1,300万円って、人生詰んじゃうじゃないですか…。
 ちえこ
そう、狙われているのは「コツコツ貯めた普通の家庭」。だから守りシリーズの1本目が、この話なの。
🎬 詐欺の脚本は、いつも同じ3幕
手口は日々変わりますが、脚本の骨格は驚くほど変わりません。3幕構成の芝居だと思って読んでください🤔
第1幕・出会い(=入口は3つ)
入口の典型は次の3つです(出典:警察庁・SNS型投資詐欺の手口)。
- なりすまし広告:有名な投資家・経営者の顔写真を勝手に使った「必ず儲かる」広告。
押すとLINEグループなどに誘導されます。 - 投資グループへの招待:「儲かっている人だけの勉強会」。
中では成功報告が飛び交いますが、その大半はサクラです。 - 突然のDM・マッチングアプリ:「間違えて送りました」から始まる雑談や、恋人のような親密さ。
お金の話は、仲良くなってから出てきます。
共通点は、向こうから来ること。
あなたが探して見つけた話ではなく、向こうから届いたおいしい話は、その時点で警戒レベルを2段上げてください。
第2幕・信用づくり(=ここが脚本の山場)
専用アプリや投資サイトの画面では、あなたのお金が順調に増えているように見えます。
でもそれはただの表示で、実際には1円も運用されていません。
そして最大の仕掛けがこれです。
少額なら、本当に出金させてくれます。
「試しに5万円下ろせた。
本物だ」——この成功体験こそが、次の大金を入れさせるための餌です😳
この仕組みには、100年前からある名前がついています。
ポンジ・スキーム(=新しい被害者から集めたお金を、利益のふりをして配る詐欺の型)。
あなたが出金できた5万円の正体は、運用の利益ではなく、あなた自身か次の被害者の入金です。
だから最後は必ず、配るお金が尽きて崩壊します。
 むちお
少額でも出金できたら、僕なら完全に信じちゃいます…。
 ちえこ
そこが脚本の山場なの。「出金できた」は本物の証拠じゃなくて、次の入金への餌。ここを知ってるだけで防御力が全然違うよ。
第3幕・回収(=出そうとした瞬間、豹変する)
大きな金額を入れて、いざ出金しようとすると、話が変わります。
「出金には手数料が必要です」「先に税金を納めてください」「保証金を入れれば全額戻ります」——払えば払うほど、要求は続きます。
ここで多くの人が「今やめたら、今までの分が無駄になる」と考えて、さらに振り込んでしまいます。
そして、ある日ぱたりと連絡が途絶える。
アプリは開かなくなり、グループは消え、相手のアカウントだけが残ります💧
✅ 3幕の脚本まとめ
- 第1幕:向こうからおいしい話が届く(広告・グループ招待・DM)
- 第2幕:画面上で増えて見える+少額の出金成功で信用させる
- 第3幕:出金しようとすると手数料・税金・保証金の請求が続き、最後は音信不通
実例:ある40代会社員の3ヶ月(=公表事例をもとにした典型パターン)
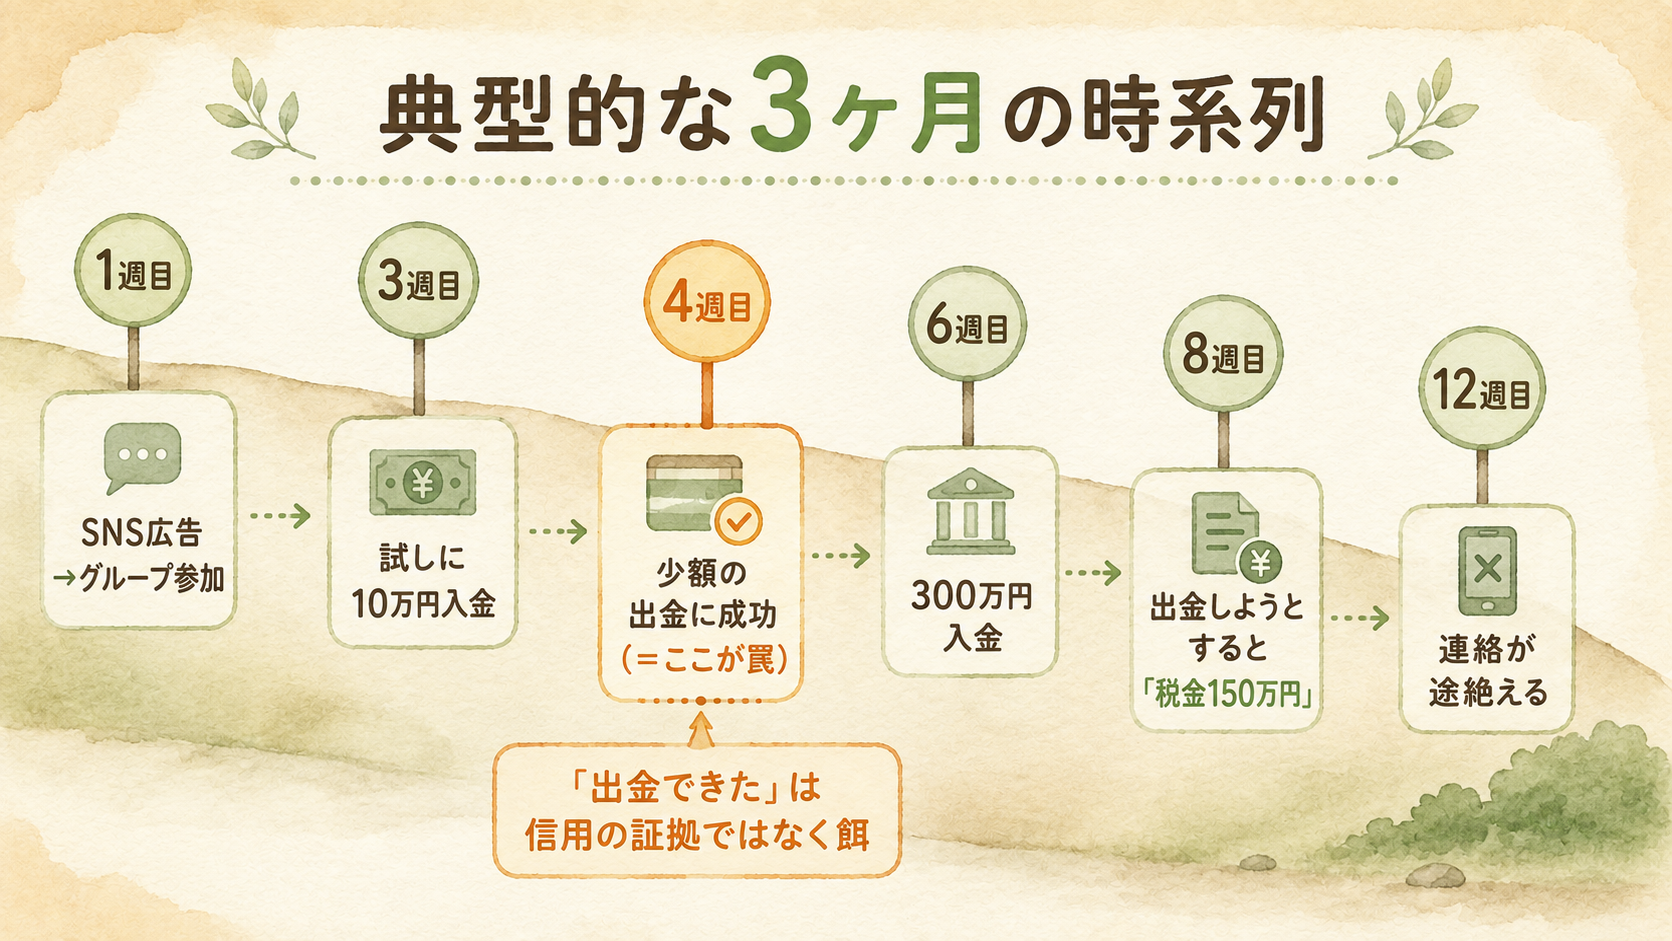
脚本を時系列で見ると、こうなります。警察や国民生活センターが公表している複数の事例を、1人の物語に再構成したものです。
| 時期 | 起きたこと | 心の中 |
|---|---|---|
| 1週目 | SNSで著名投資家の広告→LINEグループに参加。毎朝「本日の利益報告」が流れる | 「みんな儲かってるな。見てるだけならタダだし」 |
| 3週目 | 「アシスタント」から個別連絡。専用アプリを案内され、試しに10万円入金 | 「まあ10万円なら勉強代でもいい」 |
| 4週目 | アプリ上で10万円が14万円に。試しに3万円の出金を申請→翌日振り込まれる | 「本当に出金できた。これは本物だ」 |
| 6週目 | 「来週の特別案件は資金が多いほど有利」と言われ、定期預金を崩して300万円入金 | 「今までの実績を見れば大丈夫」 |
| 8週目 | アプリ上では750万円に。全額出金を申請すると「税金として150万円を先に納付」と表示 | 「え?でも750万戻るなら…」 |
| 12週目 | 税金・手数料と払い続けて追加200万円。ある朝、アプリが開かずグループも消滅 | —— |
注目してほしいのは、途中まで本人の判断は「慎重」だったことです。
10万円で試し、出金で確かめてから増額している。
この「確かめたつもり」の階段こそが脚本の設計で、賢く行動している感覚のまま、奥まで運ばれてしまうんです。
ロマンス詐欺の見分け方(=「会えない理由」が続いたら)
もう1つの型がロマンス詐欺です(=2025年の被害546.4億円・1件平均約968万円)。
マッチングアプリやSNSで恋人のような関係を作り、「2人の将来のために投資しよう」とお金の話につなげます。
見分けるサインは、会えない理由が延々と続くことです。
- 「海外赴任中」「国際的な仕事」で日本にいない設定(=軍人・医師・エンジニアが定番)
- ビデオ通話を頼むと「カメラが壊れている」「セキュリティ上できない」
- 会う約束が毎回直前でキャンセルになり、その埋め合わせのようにお金の話が出てくる
- 出会って数週間で「運命」「結婚」という言葉を使う
恋愛感情が絡むと、「実際に会ったことがあるか」と自分に問うこと自体が難しくなります。
だからこそ機械的に、「一度も会えていない相手とのお金のやり取りはゼロ」をルールにしてください。
例外を作った瞬間、脚本が動き出します。
🔍 見抜く側に回る——3つの質問+登録確認
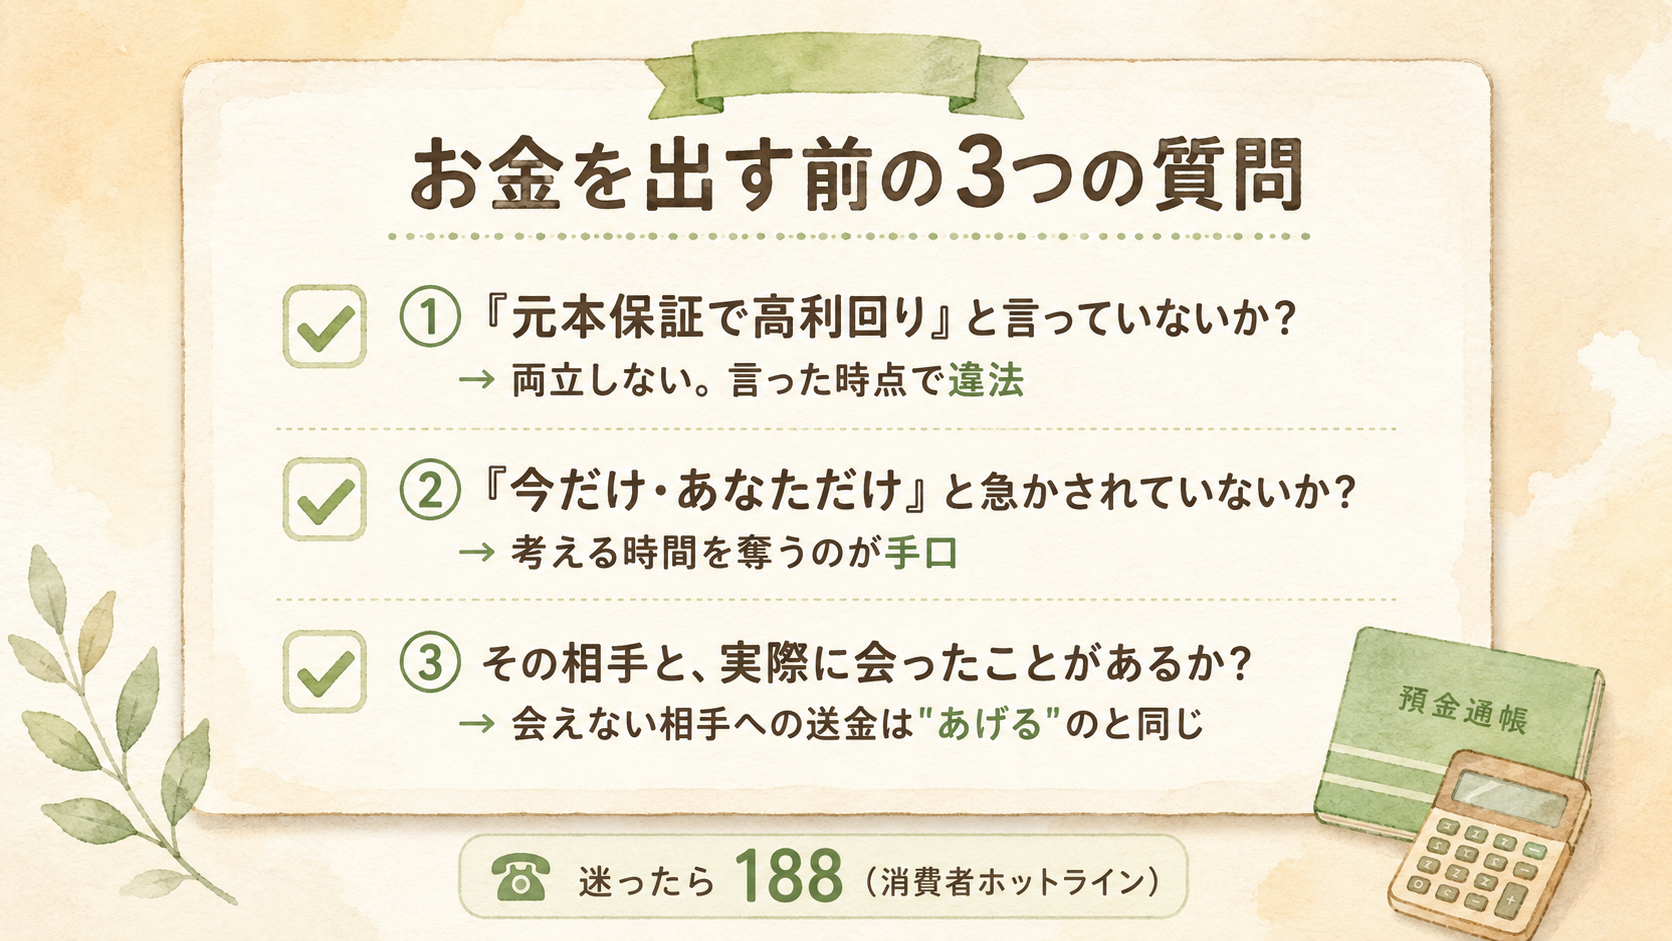
脚本を知ったら、次は見抜く道具です。お金を出す前に、この3つを自分に問いかけてください。
質問①「元本保証で高利回り」と言っていないか
この2つは絶対に両立しません。
リターンには必ずリスクが伴うからです。
そもそも金融商品取引法という法律が、「必ず儲かる」という断定的な勧誘そのものを禁止しています。
つまり、「必ず儲かる」と言った時点で、相手は法律を破っている——中身を聞くまでもなく、この一言で判定終了です。
📰 実例=「年利7%」で2,000億円超を集めた不動産投資が、許可取り消しに
「みんなで大家さん」という不動産の共同投資商品は、年利7%をうたって、のべ7万人以上から2,000億円超を集めました。2026年9月1日、大阪府と東京都が、出資者に事実と違う説明をしたなどとして事業の許可を取り消し。運営会社は2,881億円の債務超過で、期日を過ぎても返ってきていないお金がのべ7,511人・約188億円あります。
銀行預金が年0.5%前後の時代に、元本が減らない前提で年7%。「利回りが良すぎる」は、それだけで質問①の答えです。詐欺かどうかを判断できなくても、「その利回りはどこから出てくるのか」を説明できない話には、お金を入れない。それで足ります😌
出典:時事通信「『みんなで大家さん』事業停止=大阪府と東京都、許可取り消し処分」(2026年9月1日)・楽待「『みんなで大家さん』大阪府と東京都が許可取り消し…債務超過2881億円」
質問②「今だけ・あなただけ」と急かしていないか
「今日中に入金すれば特別枠」「この話は他の人には内緒で」。
急かす理由はただ1つ、あなたから考える時間を奪うためです。
本物の投資は、明日でも来月でも買えます。
急かされた瞬間に、断っていい話だと確定します。
質問③ その相手と、実際に会ったことがあるか
一度も会えない相手は、名前も顔も本物かどうか確かめようがありません。
だまされたと気づいても、取り返す手段がない。
だからSNSの中だけの相手にお金を送るのは、「投資」でも「貸す」でもなく、あげるのと同じです。
仕上げ:金融庁の登録を調べる(=3分でできる背番号チェック)
日本で投資のお金を集めるには、原則として金融庁への登録が必要です。
登録業者の一覧は金融庁の公式サイトで誰でも確認できます。
誘ってきた業者の名前がここに無ければ、その時点で違法業者です(参考:金融庁・違法な金融業者への注意喚起)。
「業者名+詐欺」で検索するのも有効です。被害者の書き込みが、先に警告してくれていることがよくあります😊
無登録の業者は、金融庁が「無登録で金融商品取引業を行う者の名称等」として名前を公表しています。誘ってきた業者名で、こちらも検索してみてください。
⚠️ 言い切れる見分け方がひとつ=振込先が「個人名義」なら詐欺
国民生活センターが2026年9月1日に出した注意喚起に、はっきりこう書いてあります。
「通常の株やFX等の取引で個人名義の銀行口座に振り込ませることはありません。指定された口座が個人名義の場合は詐欺です。絶対に振り込まないでください」。
相談事例は3件とも、SNSで著名人が勧める“もうかる方法”から始まり、指定された個人名の口座へ400万〜1,000万円を送金していました。会社名でなく人の名前の口座が出てきた時点で、中身を聞くまでもなく終わりです😳
うちの場合:この記事を書きながら、僕も自分が使っている証券会社の名前を一覧で検索してみました。名前があるのを確かめるだけで、本当に3分でした。
一度やっておくと、次に「聞いたことのない会社」が出てきたときに、迷わず同じ手が使えます😊
デマにだまされる人と、詐欺に遭う人の共通点
詐欺被害の研究でよく指摘されるのは、デマを信じる人との共通点です。
情報源が1つしかない・その場で確かめない・「みんなやってる」に弱い。
裏を返せば、対策はシンプルです。
- お金の判断は一晩置く(=急かされたら質問②を思い出す)
- 入金の前に家族に話す(=人に説明すると、おかしさに自分で気づけます)
- 2つ目の情報源で確かめる(=金融庁の登録・検索・188)
投資商品そのものの危ない見分け方(=仕組み債など「近寄ってはいけない商品」のリスト)は、投資シリーズのやってはいけない投資5つで深掘りしています。
🗣️ 断り方の実演(=そのまま使える台本3つ)
知識があっても、その場で言葉が出ないと押し切られます。よくある3場面の台本を用意しました。
場面①:知らない相手からのDM・広告
台本は「無言」です。返信せず、ブロックして、通報する。それだけで正解です😤
「無視は失礼かな」という気持ちは要りません。
相手は良かれと思って連絡してきた個人ではなく、脚本を読んで大量送信しているプロです。
返信は「この番号は生きている」と教える行為で、次のアプローチを呼びます。
場面②:知人・ママ友・同僚からの誘い
厄介なのは、悪意のない知人経由の話です(=その人自身が第2幕の中にいることも多い)。関係を壊さずに断る台本はこれです。
✅ 角を立てない断りの台本
- 「ごめん、うちはお金のことは全部、夫婦で相談して決めてるんだ。
僕ひとりでは決められない」「家計は妻が握ってるから」(=決定権を自分の外に移す。
いちばん角が立ちません) - 食い下がられたら「投資はNISAの積立だけって決めてるんだ。
それ以外はやらないことにしてる」(=シンプルな家のルール。
実際これがいちばん安全です) - しつこいときは「家族に反対されてるから無理なんだ」(=自分以外を理由にすると、相手もそれ以上攻めにくい)
ポイントは、その場で結論を出さないこと。「ルールだから」は、相手を否定せずに自分を守れる万能の盾です😌
うちの場合:この台本は、作り話ではありません。同僚にFXを誘われたとき、実際に「夫婦で相談して決めてる」「家計は妻が握ってる」で断りました。
うちは僕が慎重派で、妻はさらに慎重。だから「一晩置いて家族に話す」で止まらなかったことが、そもそもありません。つまらない話ですが、守りはこのくらいつまらなくていいと思っています😅
場面③:家族が信じ込んでしまっていたら
いちばん難しい場面です。
ロマンス詐欺や投資グループには、恋愛感情や仲間意識が絡んでいて、頭ごなしの否定は本人を詐欺師の側に追いやります。
- NG:「それ詐欺だよ!
目を覚まして!」(=本人は「分かってくれない家族」より「優しい相手」を選びます) - OK:「心配だから、一緒に確かめさせて。
金融庁の登録があるか2人で調べよう」 - OK:「入金の前に、一度だけ188に電話してみない?
それで問題なければ僕も安心だから」
「敵にならずに、確認の同伴者になる」。これが家族を引き戻す、ほぼ唯一のルートです😊
うちの場合:子どもたちとは、SNSの広告や「儲かる話」について結構話しています。15歳の長男はメルカリで出品もしているので、お金の話は日常の会話です。
大人になってから「詐欺に気をつけて」と言うより、いま食卓で話すほうがよほど効きます😌
 むちお
たしかに、頭ごなしに言われたら僕でも意地になるかも…。
 ちえこ
責めたい気持ちをぐっとこらえて「一緒に調べよう」。守りは、家族への言い方まで含めて守りなんだよ。
🚑 振り込んでしまったら(=時間との勝負)
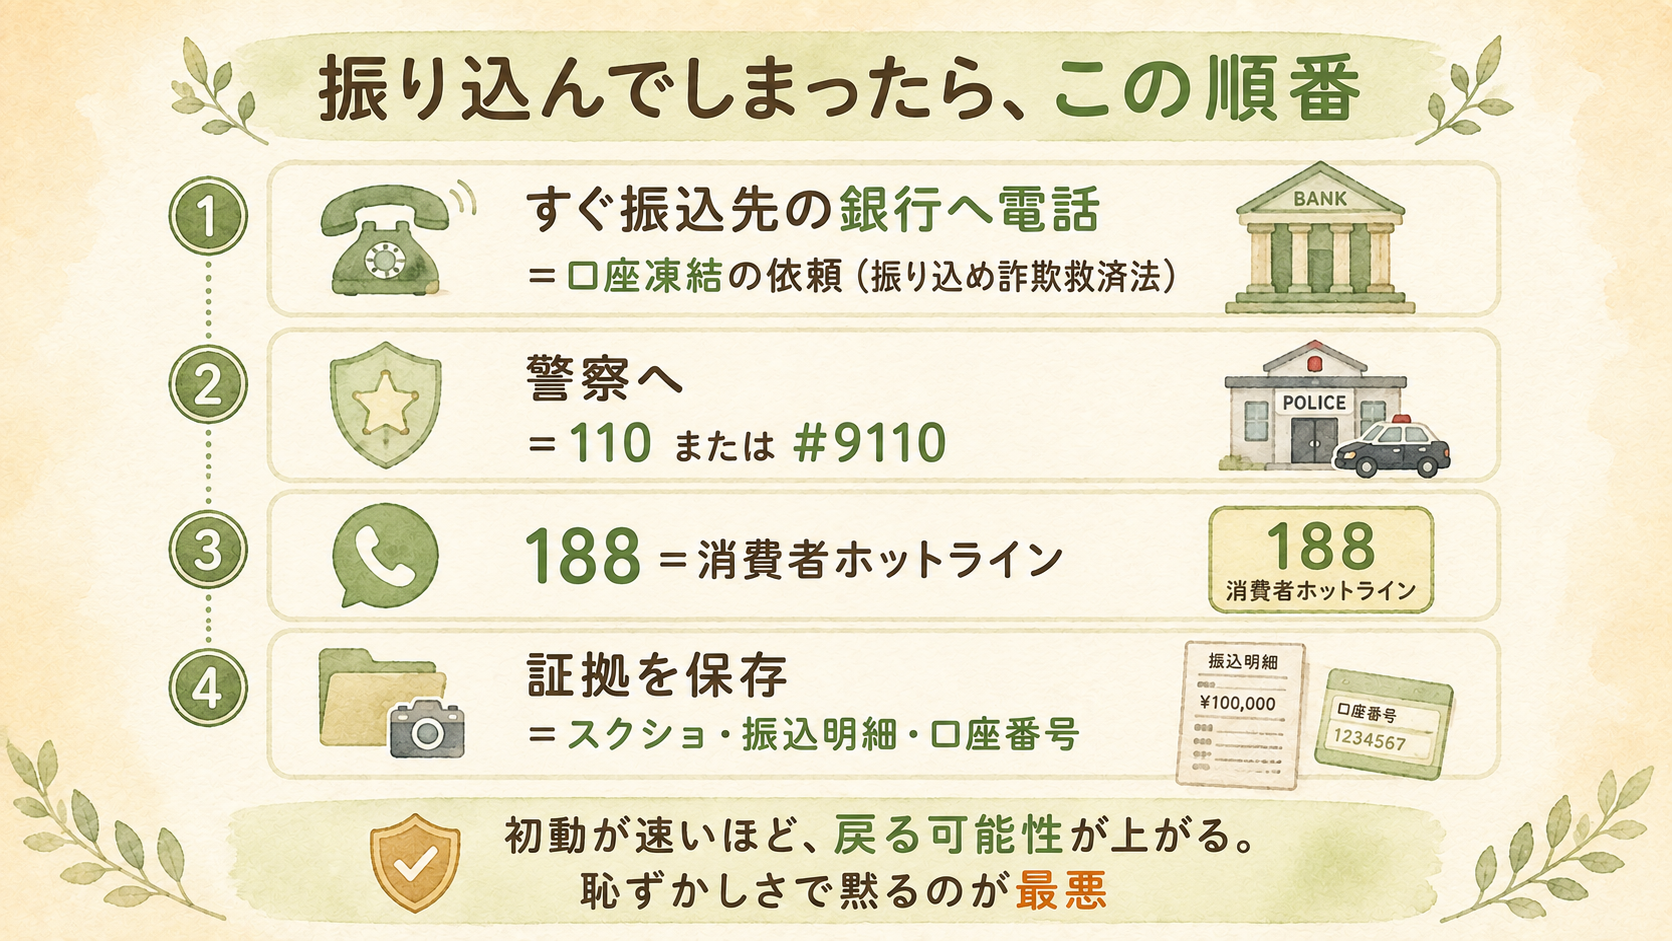
もし振り込んでしまっても、終わりではありません。
ただし初動が速いほど、戻る可能性が上がります。
恥ずかしさで黙るのが最悪の選択です。
順番はこの4つ💦
- ① すぐ振込先の銀行に電話:「詐欺被害に遭った。
口座の凍結をお願いしたい」と伝えます。
振り込め詐欺救済法という法律で、犯人の口座を凍結し、残っているお金から被害回復分配金を受け取れる場合があります(手続きの案内:預金保険機構の公式サイト) - ② 警察へ:緊急なら110、相談なら#9110。
被害届を出します。 - ③ 188(=消費者ホットライン):最寄りの消費生活センターにつながり、今後の手続きを整理してくれます(案内:国民生活センター)
- ④ 証拠を全部残す:やり取りのスクショ・振込明細・相手の口座番号・アプリ名。
消される前に保存します。
二次被害「取り返します」詐欺に注意
被害の後には、第2波が来ます。
「あなたの被害金、取り返せます。
着手金を払ってください」——被害者を狙い撃ちする回収代行の勧誘は、ほぼすべて詐欺です。
被害者の連絡先はリスト化されて出回るため、狙われやすくなっています。
お金の回収の相談は、必ず警察・188・銀行という公的ルートから始めてください😤
💡 さとる体験|被害ゼロの僕が、この記事を書く理由
冒頭で書いたとおり、僕は投資詐欺に遭ったことがありません。だから「地獄を見た体験談」は、この記事にはありません。
代わりにあるのは、貯蓄型の保険で約100万円を失ったという、僕の実話です(=こども共済で約40万円、生命保険で約38万円、個人年金で約20万円)。
あれは詐欺ではありません。
合法で、担当の方も善意でした。
でも構造は同じでした。
知らない人から順に、多く払う。
僕は「不安」の入口から搾られ、詐欺は「うまい話」の入口から搾る。
入口が違うだけで、出口は同じです😔
保険を見直したとき、僕は「知識は最強の防御」だと骨身にしみました。
そしていま、僕のスマホにも投資詐欺の誘いは普通に届きます。
うちの場合:届く場所は、はっきり分かれています。キャリアメールをやめてGmailにしてから、メールの詐欺はほぼ迷惑メールに落ちて目に入りません。効果は抜群でした。
いま素通りで届くのは、SMSとInstagramのDMです。文面は、この記事に書いた定番そのものです😅(メールの話はキャリアメール卒業+Gmail完全活用ガイド)
距離は、誰にとっても一歩です。
だから被害ゼロのうちに、家族と一緒に脚本を知っておく。
それがこの記事の役割です。
🖋️ 10年前の僕へ
君はこのあと、詐欺には遭わない。
でも「知らないから払う」で約100万円を失うことはある。
どちらも正体は同じだ。
うまい話と不安な話が来たら、一晩置いて、調べて、家族に話せ。
それだけで君の家計は守られる。
❌ よくある誤解4つ
誤解①「少額でも出金できたから本物」
逆です。少額の出金成功は、詐欺の脚本の中心装置です(=第2幕)。「出金できた」は信用の証拠になりません。
誤解②「大金持ちじゃないから狙われない」
平均被害額の約1,353万円は、普通の家庭の貯蓄の規模です。
むしろ借金やローンを組ませてまで入金させる事例もあり、「貯金が少ないから安全」は成り立ちません😳
誤解③「だまされるのは知識のない特別な人」
被害者には会社員・公務員・経営者・医師も普通に含まれます。
忙しさ・孤独・タイミングの3つが重なれば、誰でも条件は揃います。
「自分は大丈夫」と思っている人ほど、確認の手順を省くぶん危険です。
誤解④「振り込んだお金は絶対に戻らない」
あきらめるのは早いです。
振り込め詐欺救済法で、犯人の口座に残高が残っていれば一部が戻る可能性があります。
全額は難しいのが現実ですが、だからこそ初動の速さ(=銀行への電話)が勝負です😤
📝 まとめ|脚本を知っている人は、脚本どおりに動かない
結論。
SNS型投資詐欺への防御は、3幕の脚本と3つの質問を知って、家族で共有する——これでほぼ完成します。
お金は1円もかかりません😌
📊 早見表
| 場面 | これだけやればOK |
|---|---|
| 知らない相手のDM・広告 | 返信しない・ブロック・通報 |
| 投資に誘われた | 3つの質問+金融庁の登録を検索 |
| 迷ったら | 一晩置く・家族に話す・188に相談 |
| 振り込んでしまった | 銀行に電話(凍結)→110/#9110→188→証拠保存 |
| 「取り返します」の連絡 | ほぼ詐欺。公的ルート以外は無視 |
🚀 今日からの3ステップ
- 今日:スマホに188と#9110を登録する(=1分)
- 今週:下のテンプレを家族のグループLINEに送る(=2分)
- 今月:親に「お金の話の電話が来たら、一度切ってかけ直す」約束をもらう(=5分。
次回の記事で台本つきで深掘りします)
✅ 家族に送るテンプレ(=コピペOK)
- 【わが家のお金ルール】①「元本保証で儲かる」は詐欺確定(法律違反の言葉)②「今だけ・あなただけ」は断る③一度も会えない相手にお金は送らない。
迷ったら入金前に家族に相談+188に電話。
少額の出金ができても信じない(それが手口)!
この記事は、守りシリーズの1本目です。
シリーズ全体の見取り図(=5大リスクと最初の一手)は、入口の記事「守りの完全ガイド」にまとめています。
次回は、40代の盲点「高齢の親を詐欺から守る」——親と話す台本つきでお届けします。
※本記事は個人の経験・調査に基づく一般的情報です。
特定の商品・サービスの契約を推奨するものではありません。
統計・制度の数字は執筆時点のものです。
📌 本記事は、制度改正・統計の更新があったときに随時更新します(=最終更新:公開時)。
🙏 最後まで読んでくれて、ありがとうございます
ここまで読む人は、そう多くありません。
あなたが、その一人です
💬 ひとことだけ、もらえませんか
「ここが分からなかった」「うちはこうでした」
その一行だけで十分です。長く書く必要はありません。
名前はニックネームで大丈夫です。メールアドレスは公開されません(僕にだけ届きます)。
※送信の前に、表示された文字を入力する欄があります。迷惑な書き込みを防ぐためのものです。
★正直に書くと、このブログにはまだコメントが1件もありません。
だから、あなたの一行がそのまま次に書くものを決めます。いただいた声は、全部読みます
もがいてナンボ。ではまた👋
コメント