2026年8月22日 公開|2026年10月4日 更新
いきなりですが、告白させてください。
この記事で紹介する「不要な保険7つ」に、過去の僕は ほぼ全部 入っていました😅
僕個人だけで月3万円以上、家族全体で月7万円近く。
「家族のため」「念のため」と信じて、何年も払い続けていました💧
結論から言うと、7つとも解約しました。
それでも困ったことは一度もなく、むしろ備えは厚くなりました。
この記事では、その7つを「入りがちな順」に、なぜ不要か・代わりにどうするか まで解説します😤
あわせて、解約や相談の場面で必ず出てくる 保険セールスの定番トーク5つ と、その切り返し方も紹介します。
📝 この記事でわかること
- 不要な保険7つ(=医療・がん・貯蓄型生命・個人年金・ドル建て・学資・所得補償)
- それぞれ「なぜ不要か」の根拠と数字
- 解約したら、代わりに何で備えるか
- 保険セールスの定番トーク5つと切り返し方
- さとる体験:引き止められても解約した話
🤔 復習|保険で備えるのは「低確率×大損失」だけ
まず、シリーズの大原則を1分だけおさらいします。
すでに頭に入っている人は、次の章まで飛ばしてOKです。
判断基準はこの表だけ
| 損失の大きさ | 起きる確率 | 対処法 |
|---|---|---|
| 大きい | 低い | 保険でカバー(=火災・自動車事故・大黒柱の死亡) |
| 小さい | 低い | 貯金で対応 |
| 小さい | 高い | 貯金で対応(=医療費など) |
| 大きい | 高い | そもそも避ける |
この基準に当てはまらないのに売られているのが、これから紹介する7つです。
詳しい考え方は 保険見直し完全ガイド でどうぞ。
❌ 不要な保険7つ(=入りがちな順)
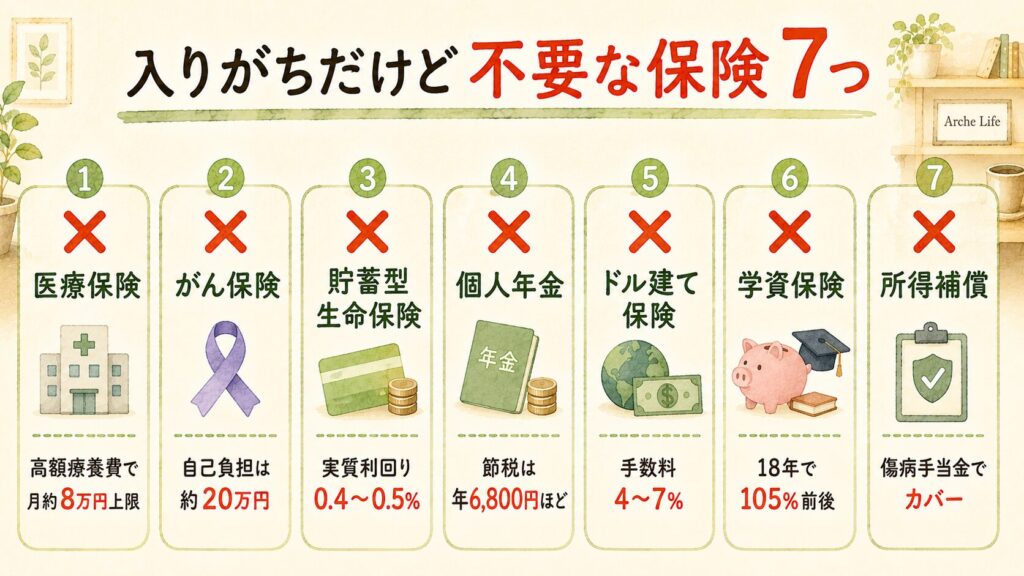
それでは本題です。
1つずつ、「なぜ不要か」と「代わりにどうするか」をセットで見ていきます。
⚠️ その前に。この記事が当てはまらない人がいます
この先で「解約していい」という話をします。でも解約は「入り直せる人」の選択肢です。
医療保険・がん保険・所得補償保険、それに貯蓄型についている死亡保障は、入るときに健康状態を申告します(=告知)。
持病がある人、いま通院している人、過去に入院や手術をした人は、いったん解約すると同じ条件では戻れないことがあります。
健康に不安がある人向けに「引受基準緩和型」という保険もあります。ただし条件がゆるい代わりに、こうなります。
- 通常の医療保険に比べて保険料は割高です。
- 契約してから1年間は給付金が半額になるなど、保障に制約がある商品もあります。
だから、順番をひとつだけ足してください。
解約する前に、いまの健康状態で入り直せるかを確かめる。
確かめ方はかんたんです。保険会社や代理店に「いまの健康状態で、この保険に新しく入れますか」と聞くだけ。
ここで引っかかった人は、この記事の①②⑦を急いで解約しないでください。あなたにとっては、その保険がもう「二度と買えないもの」になっているかもしれません😌
① 医療保険
いちばん入りがちで、いちばん誤解が多い保険です。
月4,000円なら、30年で約144万円を払うことになります😳
- 日本には 高額療養費制度 があり、医療費の自己負担は月約8.6万円で頭打ち(=年収370〜770万円の場合)
- 健康保険組合によっては付加給付があり、実質月2.5万円程度まで下がる
- つまり「貯金50万円」があれば、医療保険の役割はほぼ果たせる
代わりにどうするか:生活費6か月分の生活防衛資金 を貯める。
制度の詳細は 高額療養費はいくら?月の上限と1年53万円(=厚生労働省の公式解説 もあります)。
② がん保険
「2人に1人ががんになる時代」という広告で、不安をあおられがちです。
でも、お金の面では医療保険と同じ構造です。
- がんの治療費が300万円かかっても、高額療養費制度で自己負担は 2か月で約20万円
- 月3,000円払うと、30年で約108万円。
多くの人は「もらう額」より「払う額」が大きくなる
がんが不安な気持ちは、痛いほど分かります。
ただ、多くの40代会社員にとって優先度が低いのも事実。
不安は貯金と知識で備える のが、遠回りに見えて一番の近道です😌
③ 貯蓄型の生命保険(=終身保険・養老保険)
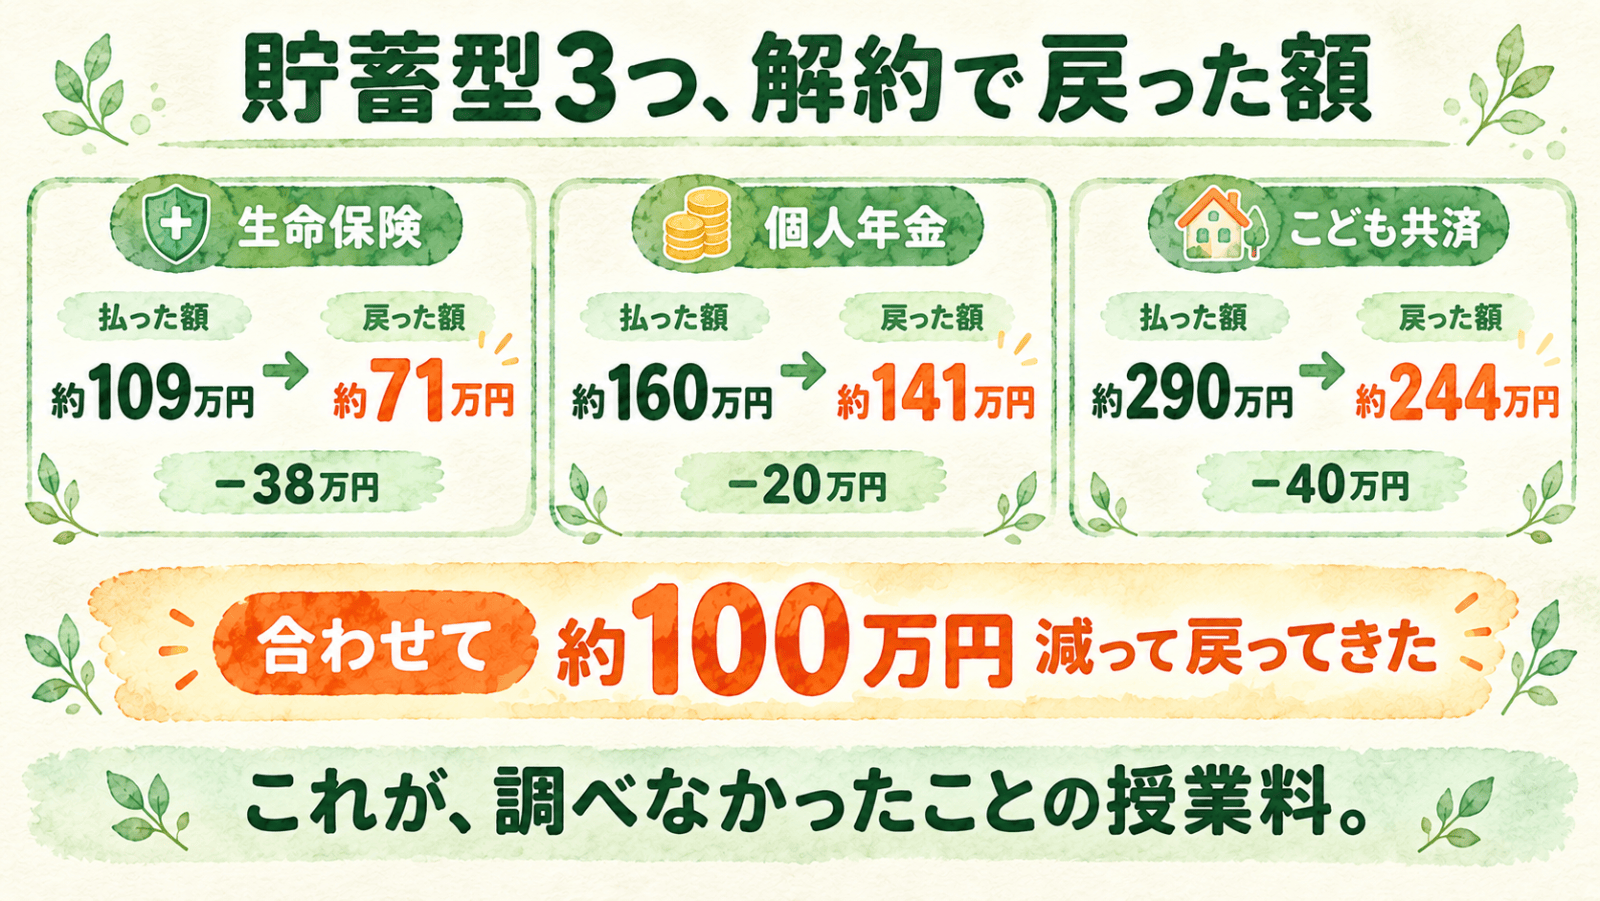
僕が 授業料 を払ったのが、これです。
28歳で入った月7,900円の生命保険。11年で約109万円払い込んで、解約返戻金として戻ってきたのは約71万円でした。
- 「保険料の一部が貯蓄になる」が売り文句。
でも実際に運用に回るのは保険料の1/5〜1/6程度 - 「予定利率2.5%」と言われても、実質の利回りは0.4〜0.5%程度
- 同じ保障なら、掛け捨てのほうが圧倒的に安い
代わりにどうするか:保障は掛け捨てで最小限にして、貯蓄と投資は NISAで分けて育てる。
解約の手順・移行のやり方は、別記事「貯蓄型保険 → NISA移行ガイド」で徹底解説しています。
④ 個人年金保険
「老後のために」と勧められる定番商品です。
ただ、中身は貯蓄型保険とほぼ同じ構造です。
- 節税効果は年6,800円程度(=所得税率10%・上限まで払った場合の目安)
- 数十年お金が固定されるのに、利回りは預金に毛が生えた程度
- インフレ(=物価上昇)に弱く、受け取る頃に価値が目減りしやすい
代わりにどうするか:老後資金こそ NISA・iDeCo の出番です。税制優遇の規模が違います。
解約しようとすると、こんな脅し文句を言われることがあります。
「解約返戻金が100万円を超えると、税金がかかりますよ」。僕も言われました。
でも、これは正確ではありません😌
この「100万円」は、保険会社が税務署に知らせる基準(=支払調書。
「誰にいくら払ったか」を伝える書類)であって、税金がかかる基準ではありません。
税金がかかるかどうかは、受け取った金額ではなく 「利益」 で決まります。
- 利益 = 受け取った解約返戻金 − 今まで払った保険料の合計
- その利益からさらに50万円を引ける(=一時所得の特別控除。
課税対象から差し引ける金額) - 残った額の半分だけが課税の対象
個人年金は返戻率が低く、払った額を下回ることも多い商品です。
利益が出ていなければ、税金はかかりません。
利益が出ても、50万円の控除で消えるケースがほとんどです。
ただし利益が50万円を超える場合は課税対象です。100万円を超える返戻金は税務署にも伝わっているので、その時はきちんと確定申告をしてください。
金額が大きいときや迷うときは、税務署か税理士に確認するのが確実です(=税制は改正されることもあります)。
くわしくは国税庁 「No.1755 生命保険契約に係る満期保険金等を受け取ったとき」 を参照してください。
⑤ ドル建て保険(=外貨建て保険)
銀行や保険ショップで勧められやすい商品です。
これは金融庁が実態を調べて、問題点を公表しています。
- 外貨建て一時払い保険は、購入後 4年で約6割 が解約・乗り換えされていた
- 販売側が受け取る初年度手数料は4〜7%程度と高く、乗り換えのたびに二重に発生
- 為替リスク(=円高になると元本割れ)を負うのは加入者
出典:金融庁「リスク性金融商品のモニタリング結果」(=2024年4月公表)。
「銀行で勧められた=安心」ではありません。
売る側の手数料が高い商品ほど、熱心に勧められます。
⑥ 学資保険
「子どものために」という、いちばん断りにくい保険です。
うち(=子ども3人)も、長男が生まれてすぐ入りました😅
長男と長女の2人分で約290万円払い込んで、解約のときに本体で戻ったのは約244万円。約40万円が減っていました。
- 返戻率は105%前後。
- 18年かけて5%=年利換算で約0.3%
- 児童手当を全部貯めるだけで1人約234万円になる(=高校卒業までの合計。第3子以降はもっと多い。学資保険なしでも教育費の土台は作れる)
- 途中解約すると元本割れ。
家計が苦しい時期に身動きが取れなくなる
代わりにどうするか:児童手当+NISAの組み合わせ。
ただし 使う時期まで5年を切っているお金は投資に回さない。その場合は貯金でOKです。
⑦ 所得補償保険(=就業不能保険)
「働けなくなったら収入ゼロですよ」と言われると、怖くなります。
でも会社員には、すでに手厚い公的保障があります。
- 傷病手当金:月収の2/3が 最大1年6か月 支給される
- 障害年金:障害2級なら、妻+子3人の家庭で年約207万円
- この2つを知らないと、月数千円の保険で二重に備えることになりがち
詳しくは 7つの公的保険完全ガイド でどうぞ。
公的保障の全体像を知ることが、最強の保険見直しです。
 むちお
僕、①と②と⑥に入ってます…全部「入りがち」の上位じゃないですか💦
 ちえこ
大丈夫、それが普通なの。私たちは「保険の入り方」を学校で習ってないんだから。今日知れたことが大きな一歩だよ😊
🕵️ 保険セールスの見抜き方(=定番トーク5つと切り返し)
7つを解約・見直ししようとすると、必ず「引き止めトーク」に出会います。
先にパターンを知っておけば、慌てずに対応できます。
定番トーク早見表
下の5つのトークは、目的で3つに分けられます。
- 断らせないため(=「みんな入ってますよ」「掛け捨てはもったいない」)
- 不安で気持ちを動かすため(=「今入らないと保険料が上がります」)
- その場で決めさせるため(=「払済にしておきましょう」「無料相談だけでも」)
そして大事なのはここです。
どのトークにも「あなたにこの保障が本当に必要か」という話が入っていません。
話の中身が「必要性」ではなく「断らせる工夫」に寄っていたら、それが見抜くサインです😤
| # | 定番トーク | 本当の意味 | 切り返し |
|---|---|---|---|
| ① | 「みんな入ってますよ」 | みんなが入るから儲かる | 「うちは公的保険を確認してから決めます」 |
| ② | 「掛け捨てはもったいない」 | 戻るお金の正体は、多めに払った自分のお金 | 「保障はコストと考えています」 |
| ③ | 「今入らないと保険料が上がります」 | 不安をあおって即決させたい | 「上がった保険料と、払わない30年分を比べます」 |
| ④ | 「払済にしておきましょう」 | 解約させたくない(=手数料は取られ続ける) | 「いえ、解約でお願いします」 |
| ⑤ | 「無料相談だけでも」 | 無料の正体は販売手数料 | 「相談は有料の独立系FPにします」 |
もうひとつ、解約を引き止めるときの定番に「解約返戻金が100万円を超えると税金がかかりますよ」があります。
これも正確ではありません(→ ④個人年金の詳しい解説へ)。
共通する構造はひとつ。あなたの不安が、売る側の収益源 だということ。
不安になったら即決せず、いったん持ち帰って 保険見直し完全ガイド の4象限に当てはめてみてください😳
その場で聞いていい、3つの質問
切り返すのは、けっこう気を使います。
断るより、質問するほうがラクです。しかも相手には、答える義務があります😊
🗣 そのまま使える3つの質問
①「何社の商品を扱っていますか」
複数の会社を扱うお店(=乗合代理店)が商品を比べて勧めるときは、比べた商品の中身と、その中からこれを選んだ理由を説明する義務があります。1社だけを扱うお店なら、そもそも比較はされていません。それが分かるだけでも大きいです。
②「私のどんな希望に合わせて、この提案になったんですか」
お店には、お客の希望を聞き取り、それに沿った提案をし、希望と中身が合っているか確認してもらう義務があります。答えがふわっとしていたら、希望より先に商品が決まっていたということです。
③「公的保険で出る分を引くと、足りないのはいくらですか」
ここに数字で答えられないなら、必要な保障額を計算していません。計算していない提案は、根拠のない提案です。
①②の義務は、保険業法にもとづく金融庁の監督指針で定められています(=比較推奨販売の説明義務・意向把握確認義務)。出典:金融庁「保険会社向けの総合的な監督指針」
3つとも、相手を責める質問ではありません。ちゃんとしたお店なら、むしろ喜んで答えてくれます。
言いよどんだり話をそらされたりしたら、それ自体が答えです😌
AIに聞くときは、聞き方で答えが変わる
いまは保険で迷ったら、AIに聞く人も多いと思います。僕もAIと一緒にこのブログを書いています。
そこで気づいたことがあります。AIは、質問の前提をそのまま受け取って答えを組み立てます。
「この医療保険、入るべき?」と聞けば、入る理由が並びます。
「入らない場合、公的な制度でどこまでカバーされる?」と聞けば、制度の説明が返ってきます。
同じ制度の話をしているのに、聞き方で結論の向きが変わるわけです😳
- ❌「この保険、入ったほうがいいですか」
- ⭕️「この保険に入らない場合、公的な制度でどこまでカバーされますか。
足りない額はいくらですか」
お店で聞く3つの質問と、中身は同じです。「入るか」ではなく「足りないのはいくらか」から聞く。それだけで、返ってくる答えが変わります😌
 むちお
頭では分かってても、目の前で言われたら断れる気がしません…
 ちえこ
そんな時は「家族と相談します」の一言でOK。その場で決めないって決めておくだけで、ほとんどの営業トークは効かなくなるよ😊
💡 さとる体験|「払済にしませんか」と引き止められた話
解約を申し出たら、想定外の提案が来た
貯蓄型の生命保険を解約すると決めて、窓口に行った時のことです。
「解約すると損しますよ。
払済保険(=保険料の支払いをやめて保障だけ残す方法)にしませんか」と提案されました。
一瞬、心が揺れました。
「損」という言葉は、それくらい強力です💧
でも、計算はもう済んでいた
僕の場合、109万円払い込んで、解約返戻金は71万円。
目の前の38万円の損は、確かに痛い。
でも、割に合わない保険を続ければ、損は今後も膨らみ続ける。
解約して浮いたお金をNISAに回すほうが、長期では圧倒的に有利──それが計算の結論でした。
だから、きっぱり伝えました。「解約でお願いします」。
手続き自体は、あっけないほど簡単でした😌
授業料100万円で買った教訓
この経験から言える教訓は3つです。
- 引き止めトークは「出るもの」と思って行く(=事前に想定しておけば動揺しない)
- 「損しますよ」と言われたら、「続けた場合の損」も計算してから判断する
- 解約の判断基準は感情ではなく数字(=残り期間・返戻率・代替先の利回り)
家族全体では、見直しの結果、保険料は月6万8千円から月1万5千円になりました。
年間で約64万円。
さらに2026年10月から、保障をもう一度見直しているところです(考え方は40代の死亡保険はいくら必要?)。
あの日きっぱり断れたことが、今の家計の土台になっています。
❌ よくある誤解4つ
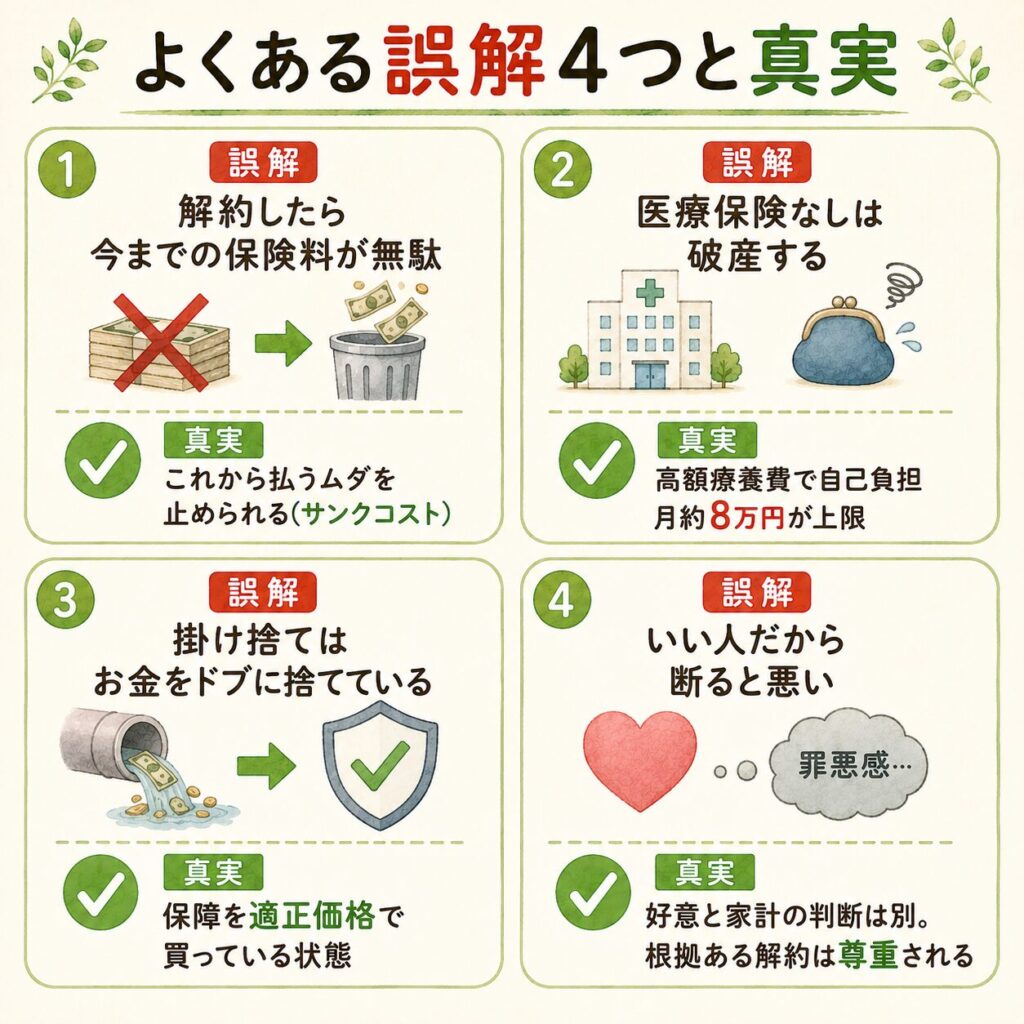
誤解①「解約したら、今までの保険料が無駄になる」
✅ 実際:続けるほうが損というケースが大半です。
払った保険料は戻りません(=サンクコスト)。
判断材料は「これから払うお金」と「これから得るもの」だけ。
誤解②「医療保険なしで入院したら破産する」
✅ 実際:高額療養費制度で自己負担は月約8.6万円が上限。
破産レベルの医療費は、公的保険が防いでくれます。必要なのは数十万円の貯金です。
誤解③「掛け捨てはお金をドブに捨てている」
✅ 実際:掛け捨ては「保障」という商品を適正価格で買っている状態。
むしろ貯蓄型が「保障と貯蓄の両方を割高に買っている」状態です。
誤解④「担当さんがいい人だから、断ると悪い」
✅ 実際:いい人かどうかと、家計の判断は別問題。
本当にあなたの家計を思う担当者なら、根拠を示した解約を尊重してくれます。
📝 まとめ|7つを見直せば、家計は変わる
結論
不要な保険7つ(=医療・がん・貯蓄型・個人年金・ドル建て・学資・所得補償)は、公的保険+貯金+NISAで代替できる。
セールストークには「その場で決めない」だけで勝てます。
📊 不要な保険7つ 早見表
| # | 保険 | 不要な理由 | 代わりに |
|---|---|---|---|
| ① | 医療保険 | 高額療養費で月約8.6万円上限 | 生活防衛資金 |
| ② | がん保険 | 治療費300万円でも自己負担約20万円 | 貯金+制度の知識 |
| ③ | 貯蓄型生命保険 | 実質利回り0.4〜0.5% | 掛け捨て+NISA |
| ④ | 個人年金 | 節税は年6,800円程度 | NISA・iDeCo |
| ⑤ | ドル建て保険 | 4年で約6割が解約・手数料4〜7% | 投資は投資で(NISA) |
| ⑥ | 学資保険 | 18年で返戻率105%前後 | 児童手当+NISA |
| ⑦ | 所得補償 | 傷病手当金が月収2/3×1年6か月 | 公的保障+貯金 |
3つの行動ステップ
| ステップ | 内容 | 所要時間 |
|---|---|---|
| ① 今日 | 保険証券を集めて、7つに該当するか照合 | 15分 |
| ② 今週中 | 該当した保険を「解約候補リスト」にする | 30分 |
| ③ 貯蓄型だけは | NISA移行ガイドを読んでから動く | 今日読める |
🚀 次のステップ
- 保険見直し完全ガイド(=シリーズの入口)
- 関連:7つの公的保険完全ガイド
- 関連:高額療養費はいくら?月の上限と1年53万円
- 関連:40代の死亡保険はいくら必要?
- 関連:必要な保険3つ+おすすめ商品4選
- シリーズ完結:貯蓄型保険 → NISA移行ガイド
過去の僕への手紙
「念のため」で7つ入っていた。医療、がん、学資、終身。並べてみると、自分はちゃんとしている大人に見えた。
本当は、調べる手間を月々の保険料で買っていただけだった。
いちばん厄介だったのは、僕がそれを疑ってすらいなかったこと。
いいものだと信じていたから、調べようとも思わなかった。
7つ全部やめた今のほうが、備えは厚い。
公的保険を知って、貯金があって、必要な保障だけを掛け捨てで持っている。
それだけで足りていた。
それと、あの頃の自分にどうしても言いたいことがある。
「解約でお願いします」の一言は、冷たくない。
言えないままにしておくことのほうが、家族の未来を少しずつ削っていた。
📌 本記事は制度・商品の改正時に随時更新します(=最終更新:2026年10月4日)。
※本記事は個人の経験・調査に基づく一般的情報です。
特定商品の解約・加入を推奨するものではありません。投資判断は自己責任でお願いします。
過去の実績は将来を保証するものではありません。
🙏 最後まで読んでくれて、ありがとうございます
ここまで読む人は、そう多くありません。
あなたが、その一人です
💬 ひとことだけ、もらえませんか
「ここが分からなかった」「うちはこうでした」
その一行だけで十分です。長く書く必要はありません。
名前はニックネームで大丈夫です。メールアドレスは公開されません(僕にだけ届きます)。
※送信の前に、表示された文字を入力する欄があります。迷惑な書き込みを防ぐためのものです。
★正直に書くと、このブログにはまだコメントが1件もありません。
だから、あなたの一行がそのまま次に書くものを決めます。いただいた声は、全部読みます
もがいてナンボ。ではまた👋
コメント