2026年8月29日 公開|2026年10月13日 更新
投資|全10本の1本目=この記事は「株とNISAのしくみ」
 むちお
職場の40代の先輩が「投資なんて今さら」って言ってたんだけど、損しそうで怖いのは僕も同じ……。そもそも株って何?なんで預金じゃなくて株なの?
 ちえこ
株はね、会社の持ち主の一部になることだよ。会社が稼いで大きくなれば、持ち主の取り分も増える。アメリカには1871年からの記録があってね、その年に1万円を株に置いた人は、2023年には物価が上がった分を引いても約2億4千万円分。預金(に近い、安全な短期の預け先)だと約28万円分なの。
 むちお
えっ、桁が違う……😳 でも会社って潰れるじゃん。そしたら全部パーでしょ?
 ちえこ
1社だけならね。だから、たくさんの会社をまとめて少しずつ持つやり方があるの。それでも減る年はあるし、150年の記録も過去の話。だから、しばらく使わないお金でやるのが前提だよ😊
僕がNISAを始めたのは2021年9月、36歳のころです。ITに苦手意識があったうえ、ネット証券には銀行のような窓口がなく、人に相談できないのが不安でした。そんな僕でも分かった仕組みを、答えから先にまとめます。
✅ これがこの記事の答えです
世界中の会社をまとめて持てる投資信託(=みんなから集めたお金を、運用会社がまとめて、たくさんの株などに分けて買う商品)を、NISAの畑に植えて、使わないお金で長く育てる
- 株=会社の持ち主の一部になること。会社が稼ぐほど、持ち主の取り分が増えます。
- インデックス=たくさんの会社の「平均点」(=指数)。それと同じ動きをする投資信託を1本買えば、世界中の会社を少しずつまとめて持てます(1社が倒れても大きく減りにくい)。
- NISA=増えた分に税金がかからない国の仕組み(=税金のかからない畑)。年360万円・生涯1,800万円(買った金額で数える)まで、期限なし。大手のネット証券なら月100円から始められます。
ただし、株は減ることもあります。もしもの時の貯金と、5年以内に使うお金は入れません。
この記事を読んだら、やることは1つ=2本目「生活防衛資金はいくら必要?」で、投資に回す前に残しておく貯金の額を確かめる(10分ほど)。口座を開くのは、その次です。
📋 この記事でわかること
- 株とは何か、預金と何が違うか(=約150年のグラフと早見表)
- インデックスとは何か、アクティブに負けにくい理由(=比べ表)
- NISAの畑の広さ(=年360万円・生涯1,800万円・期限なし)と、1,800万円の数え方
- 投資で損する主な場合3つと、僕の約100万円の授業料
🏢 株とは|会社の持ち主の一部になること
結論:株を買うと、その会社の持ち主の一人になります。会社がもうかって大きくなれば、株の値段が上がりやすく、もうけの一部も受け取れます。
株を買うと、何が手に入る?
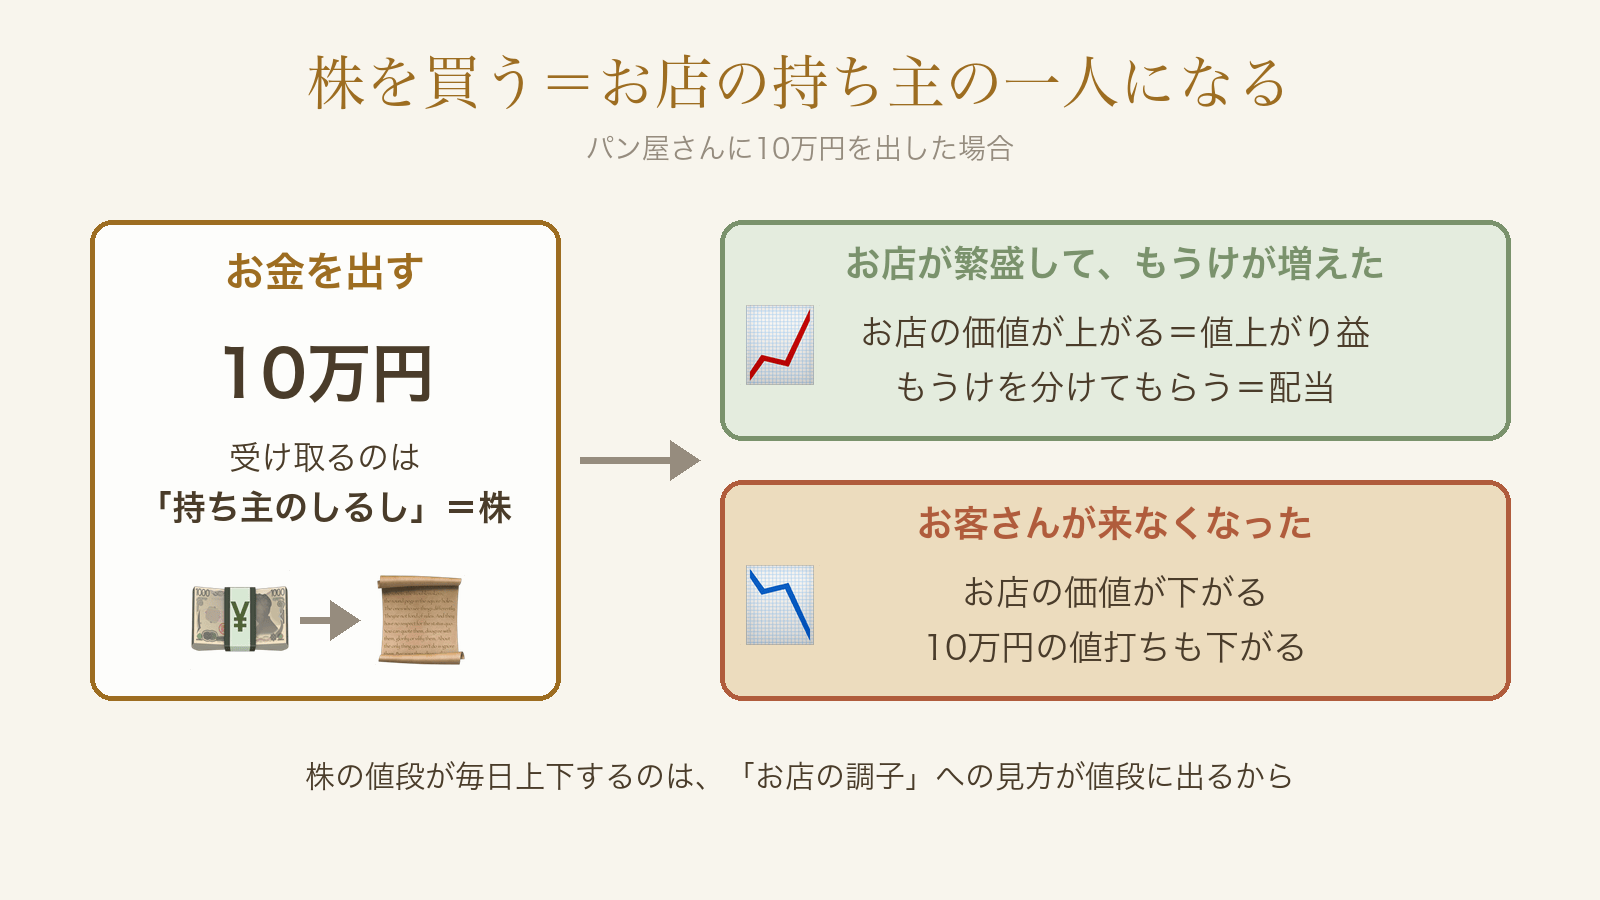
会社は、事業を始めたり広げたりするお金を、たくさんの人から少しずつ集めます。お金を出した人に渡す「持ち主のしるし」が株です。
株を持つと、手に入るものは2つあります。
- 値上がり益=会社が大きくなって、株の値段が上がった分
- 配当=会社のもうけの一部を、持ち主に分けてくれるお金
たとえば、近所のパン屋さんに10万円を出して、持ち主の一人になったとします。お店が繁盛してもうけが増えれば、お店の価値も、分けてもらえるもうけも増えます。お客さんが来なくなれば、10万円の価値は下がります。
株の値段が毎日上下するのは、この「お店の調子」への見方が、値段になって表れるからです。
預金と株の違い(早見表)
預金と株は、向いているお金が違います。
| 預金 | 株 | |
|---|---|---|
| 元のお金 | 減らない(1人あたり1つの銀行で、ふつうの預金は1,000万円とその利息まで守られる=預金保険) | 減ることがある |
| 増え方 | 決まった利息がつく | 会社の成長に合わせて、上下しながら |
| 物価が上がると | 買える量が減る | 会社の売上も物価と一緒に増えやすく、追いつきやすい |
| 向いているお金 | 近いうちに使う・もしもの時 | 当分(5年以上)使わない。過去の記録では、長く持つほど上下がならされやすかった |
物価の話は、数字で見るとはっきりします。物価が毎年2%ずつ上がると、100万円で買える量は、20年後には約67万円分に減ります。通帳の数字は100万円のままでも、買える量は3分の2です💧
だから、使う予定のあるお金は預金で守り、当分使わないお金だけを株に回します。この役割分担が、投資シリーズ全10本の土台です。
約150年で、株と預金にどれだけ差がついた?
アメリカには、1871年からの株・金利・物価の記録が、大学の研究者の手で公開されています。それを使って、1871年に置いた1ドルが、物価の上がった分を引くと、2023年には何ドル分になったかを計算しました(株は、受け取った配当で買い足し続けた場合です)。
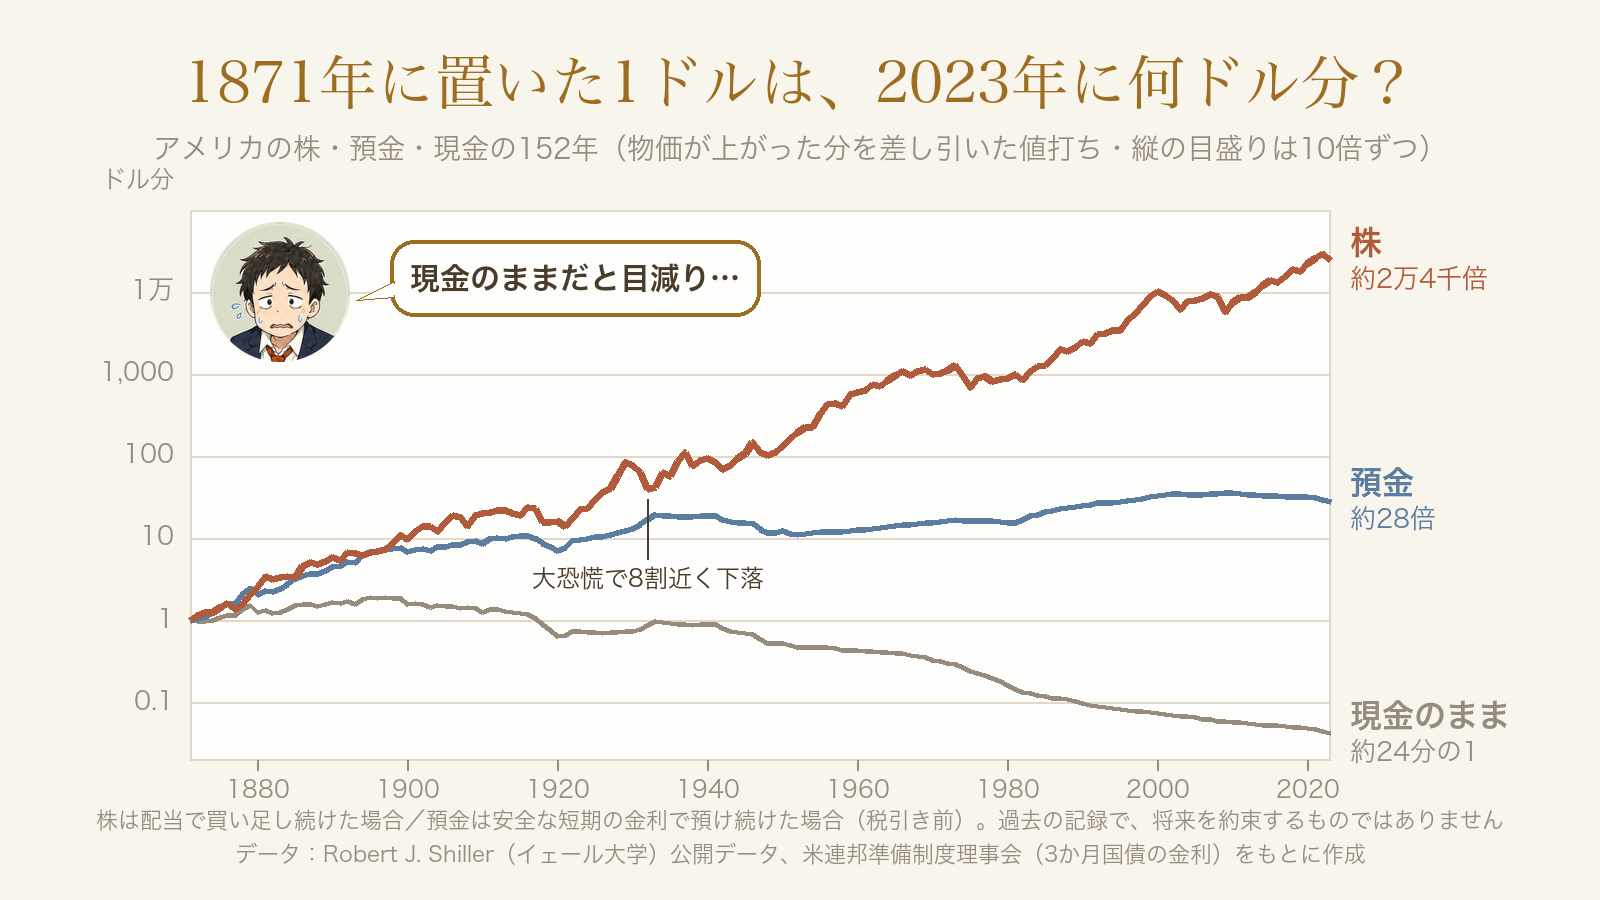
- 株=約2万4千倍(年平均で約6.9%ずつ増えた計算)
- 預金(安全な短期の金利で預け続けた場合。税金は引いていない)=約28倍(年平均で約2.2%)
- 現金のまま=約24分の1(物価が上がった分だけ、買える量が減った)
グラフの縦の目盛りは、1→10→100と10倍ずつ増えます。小さな凹みに見えても、1929年からの大恐慌では、物価を引いた株の値打ちが8割近く下がりました。2000年の高値に戻るまで、13年かかった時期もあります。最近でも、2008年の金融危機では世界の株が約6割、2020年のコロナでは3割ほど下がりました。
しかも、これはアメリカ1国の記録です。日本の株(日経平均)は、1989年の高値を超えるのに34年かかりました💧1つの国に絞ると、こういうことが起きます。世界中の会社をまとめて持つのは、このためです。
だから「5年以上使わないお金」が入れてよい線です。長く置けるお金ほど、過去の記録では下がった時期を待ってやり過ごせました。
僕は2022年に株が下がった時期、毎日のように画面を見ていました。たとえば毎月1万円で買う場合、値段が1万円なら1口、5千円に下がれば2口買えます(分かりやすくした例です)。値段が戻れば、安いときに多く買った分が効いてきます。それが分かっていたので、不安はあまりありませんでした🤔
 むちお
じゃあ、これから伸びそうな会社を選んで買えばいいってこと?
ちえこそこが難しいの。どの会社が伸びるかは、プロでも当て続けられないんだよ。だから次の「平均点をまるごと買う」やり方が出てくるの。
🌍 インデックスとは|たくさんの会社の「平均点」をまるごと買う
結論:インデックス投資は、たくさんの会社の「平均点」と同じ動きをめざす投資信託を1本買って、まとめて持つやり方です。世界中の会社の平均点を選べば、1社が倒れても大きく減りにくく、手数料も安くすみます。
1社だけ持つと、何が起きる?
1社の株だけを持っていると、その会社が不祥事を起こしたり、売れる商品がなくなったりしたとき、値段が大きく下がります。会社が倒れれば、株の価値はほぼ0円です。
パン屋さん1軒ではなく、町じゅうのパン屋・八百屋・電器屋に少しずつお金を出しておけば、1軒が閉まっても全体から見ればごく一部です。世界中の数千社に分けて持つのが、これと同じです。
インデックス=たくさんの会社の「平均点」
たとえば、こんな平均点があります。
- 日経平均=日本の大きな会社225社の平均点
- S&P500=アメリカの大きな会社500社の平均点
- 全世界株の指数=世界中の数千社の平均点
テストの平均点と違って、この平均点は長い目で見ると上がってきました。世界の会社は、人口が増え、新しい商品が生まれるたびに、全体として売上を伸ばしてきたからです(この先も同じになる約束はありません)。
この平均点と同じ動きになるように作られた投資信託を、インデックスファンドといいます。1本買うだけで、指数に入っている会社すべてに、少しずつお金を出したのと同じ状態になります。
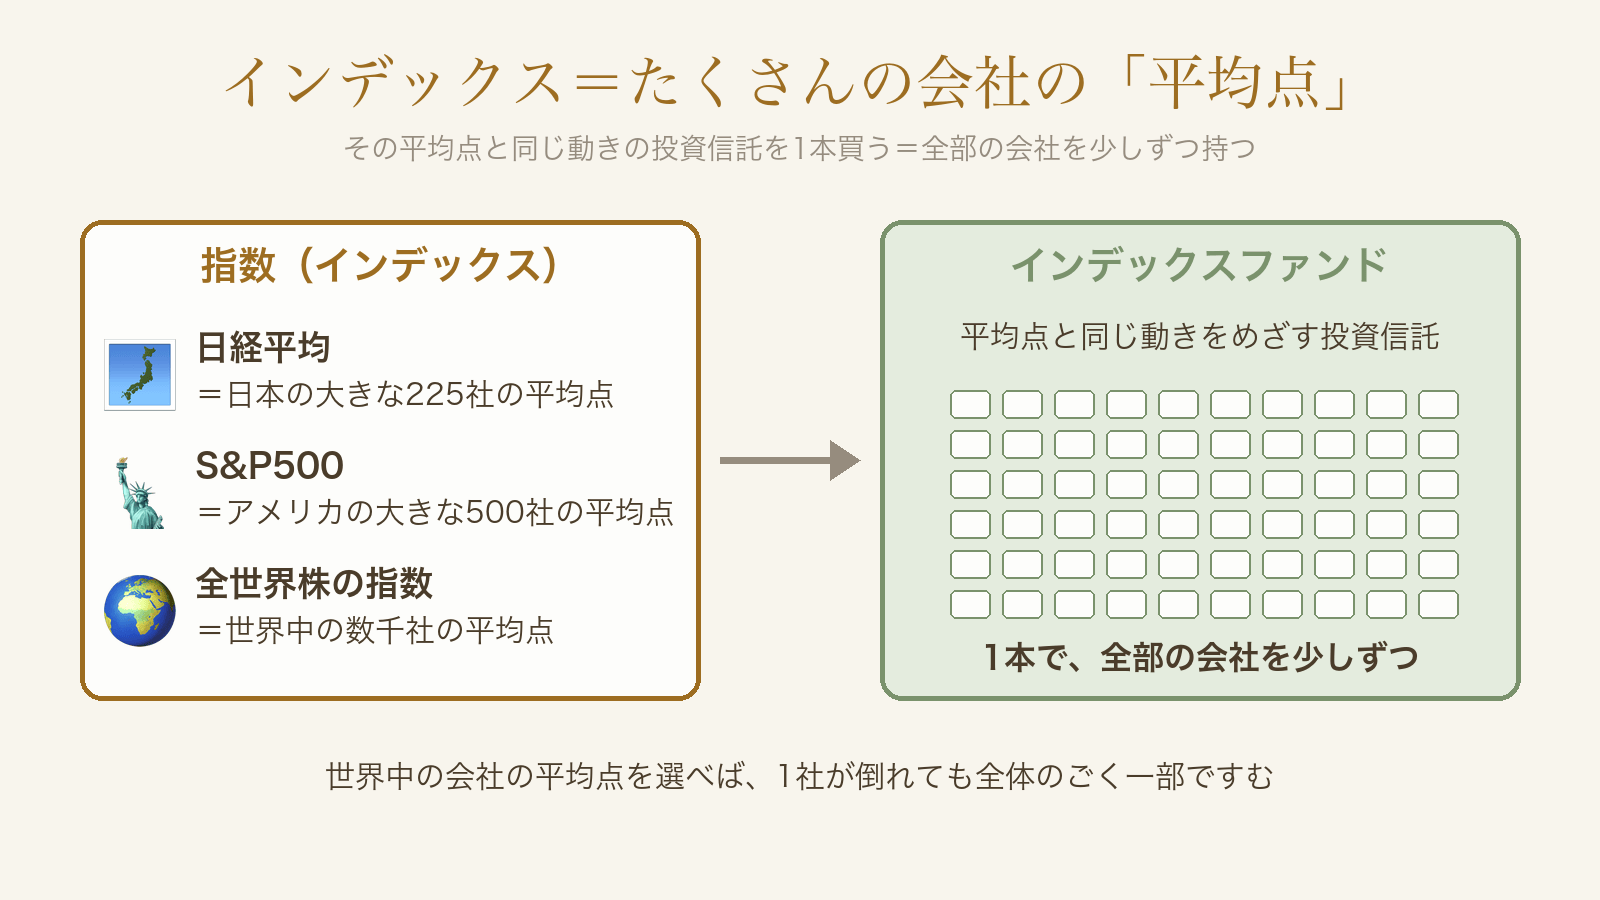
世界中の会社をまとめたものが、通称「オルカン」と呼ばれる全世界株のファンド。アメリカの500社をまとめたものが、S&P500のファンドです。僕はこの2つのどちらにするかで、かなり迷いました😅 選び方は5本目で決めます。
アクティブとインデックスの違い(比べ表)
投資信託には、もう1つの種類があります。プロが会社を選び抜いて、平均点より上を狙うアクティブファンドです。
| アクティブ | インデックス | |
|---|---|---|
| 会社の選び方 | プロが「伸びそう」な会社を選ぶ | 選ばず、指数に入る会社を全部持つ |
| 狙い | 平均点より上 | 平均点そのもの |
| 手数料(信託報酬) | 年1〜2%ほど | 年0.1%以下のものもある |
| 長い目での成績 | アメリカの調査では、15年で約9割が平均点に負けた | 平均点どおり(手数料の分だけ少し下) |
 むちお
プロが本気で選んでるのに、平均に負けちゃうの?😳
ちえこ当たり外れがあるうえに、手数料の分だけ不利なの。順に見るね。
アクティブが平均点に負けやすい理由は、3つあります。
- ① プロ同士の勝負だから=株の売り買いの大半は、プロどうしです。プロ全員の成績を平均すると、ほぼ「平均点」そのもの。誰かが平均より勝てば、誰かが平均より負けます。
- ② 先が読めないから=どの会社が伸びるかは、プロでも当て続けられません。ある年に勝ったファンドが次の年も勝つとは限らず、勝つ顔ぶれは入れ替わります。
- ③ そこから手数料を引かれるから=①②で平均点の前後になったところから、毎年1〜2%の手数料が引かれます。だから平均すると、平均点より下になります。
信託報酬(=持っている間、毎年差し引かれる手数料)の差は、小さく見えて効きます。100万円を年5%で20年運用したとして、手数料が年1.4%違うだけで、受け取りは約60万円変わる計算です(運用の成績が同じ場合)。
成績の調査は、S&P社がアメリカのファンドを調べている「SPIVA」です。勝つファンドを買う前に見分ける方法もないので、このシリーズは、手数料の安いインデックスファンドを選びます。
🌱 NISAとは|増えた分に税金がかからない国の畑
結論:NISAは、株や投資信託で増えた分に、税金がかからなくなる国の仕組みです。株や投資信託を育てる「畑」だと考えると分かりやすくなります。
NISAは畑、投資信託は作物
NISAを畑にたとえると、こうなります。
- 畑=NISA。国が用意した、税金のかからない土地です。
- 作物=投資信託や株。何を植えるかは、自分で選びます。
- 収穫=増えた分。この畑の収穫には、税金がかかりません。
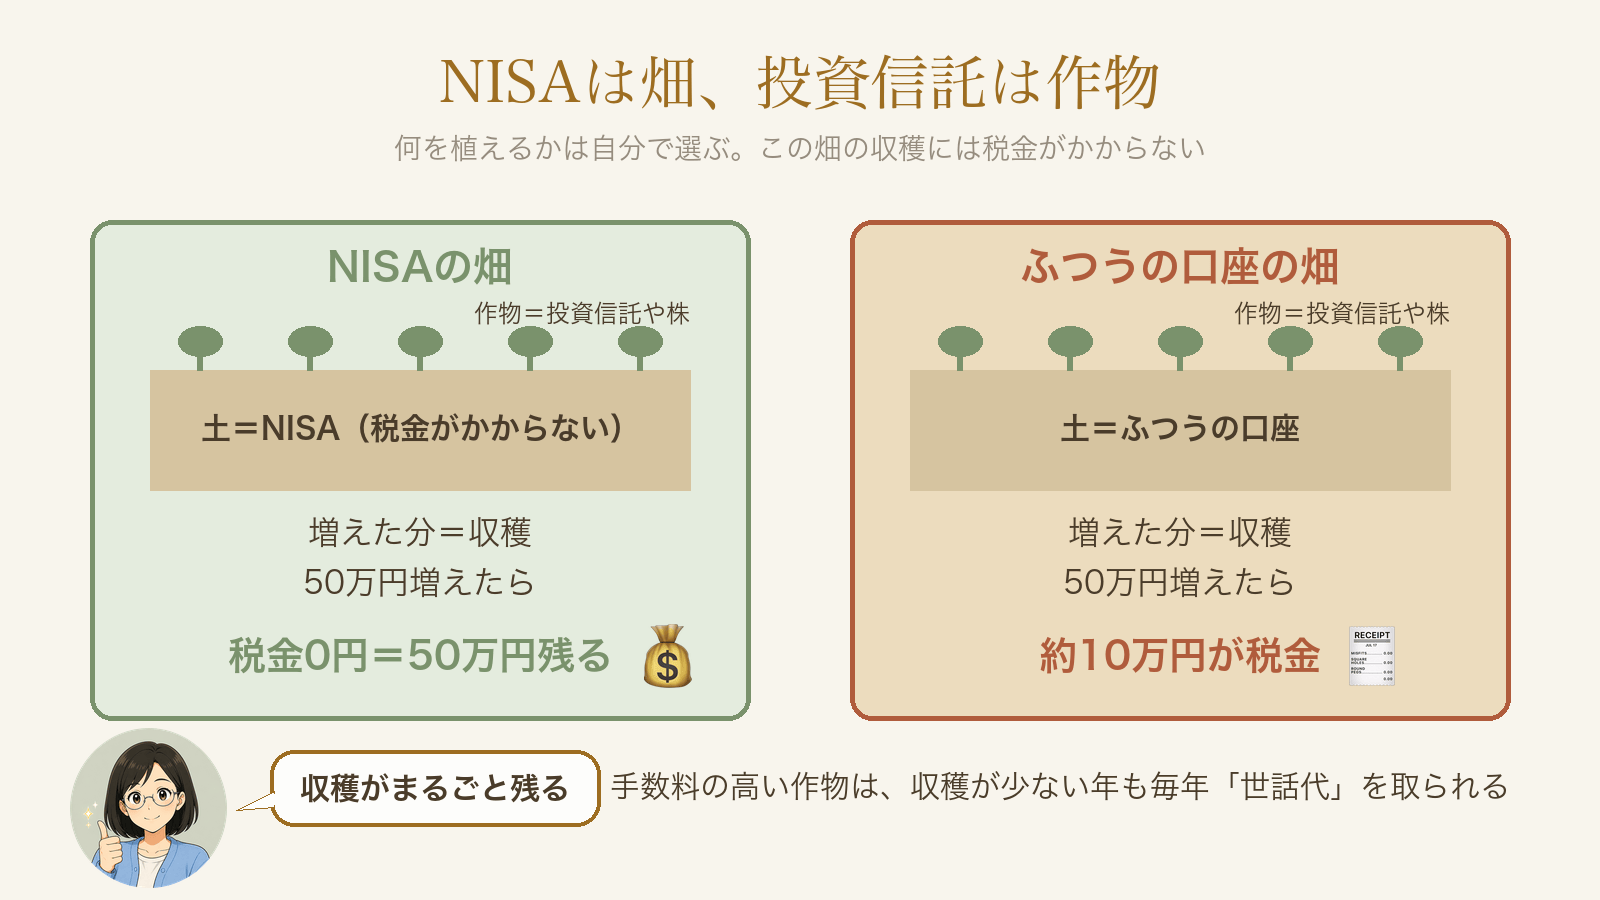
ふつうの口座は、収穫のたびに約2割を税金で納める畑です。同じ作物を植えるなら、NISAの畑に植えたほうが手元に多く残ります。
ふつうは、増えた分の約2割が税金
ふつうの口座で投資をして、100万円が150万円に増えたとします。増えた50万円には約20%(20.315%)の税金がかかり、約10万円が引かれます。
NISAの畑で増えた分には、この税金が1円もかかりません。50万円が、まるごと手元に残ります😊
畑の広さ(2024年からのNISA)
| 項目 | 内容 |
|---|---|
| 1年に入れられる額 | 最大360万円(つみたて投資枠120万円+成長投資枠240万円) |
| 一生で入れられる額 | 1,800万円(買ったときの金額=元本で数える。うち成長投資枠は1,200万円まで) |
| 税金がかからない期間 | 期限なし |
| 売ったとき | 売った分の枠は、翌年にまた使える |
| 使える人 | 日本に住む、その年の1月1日時点で18歳以上の人(口座は1人1つの金融機関だけ) |
つみたて投資枠は、国の基準を満たした手数料の安い投資信託だけを買える枠。成長投資枠は、1社ずつの株なども買える広い枠です。世界中の会社をまとめた投資信託を毎月買うなら、月10万円までは、つみたて投資枠だけで足ります😌
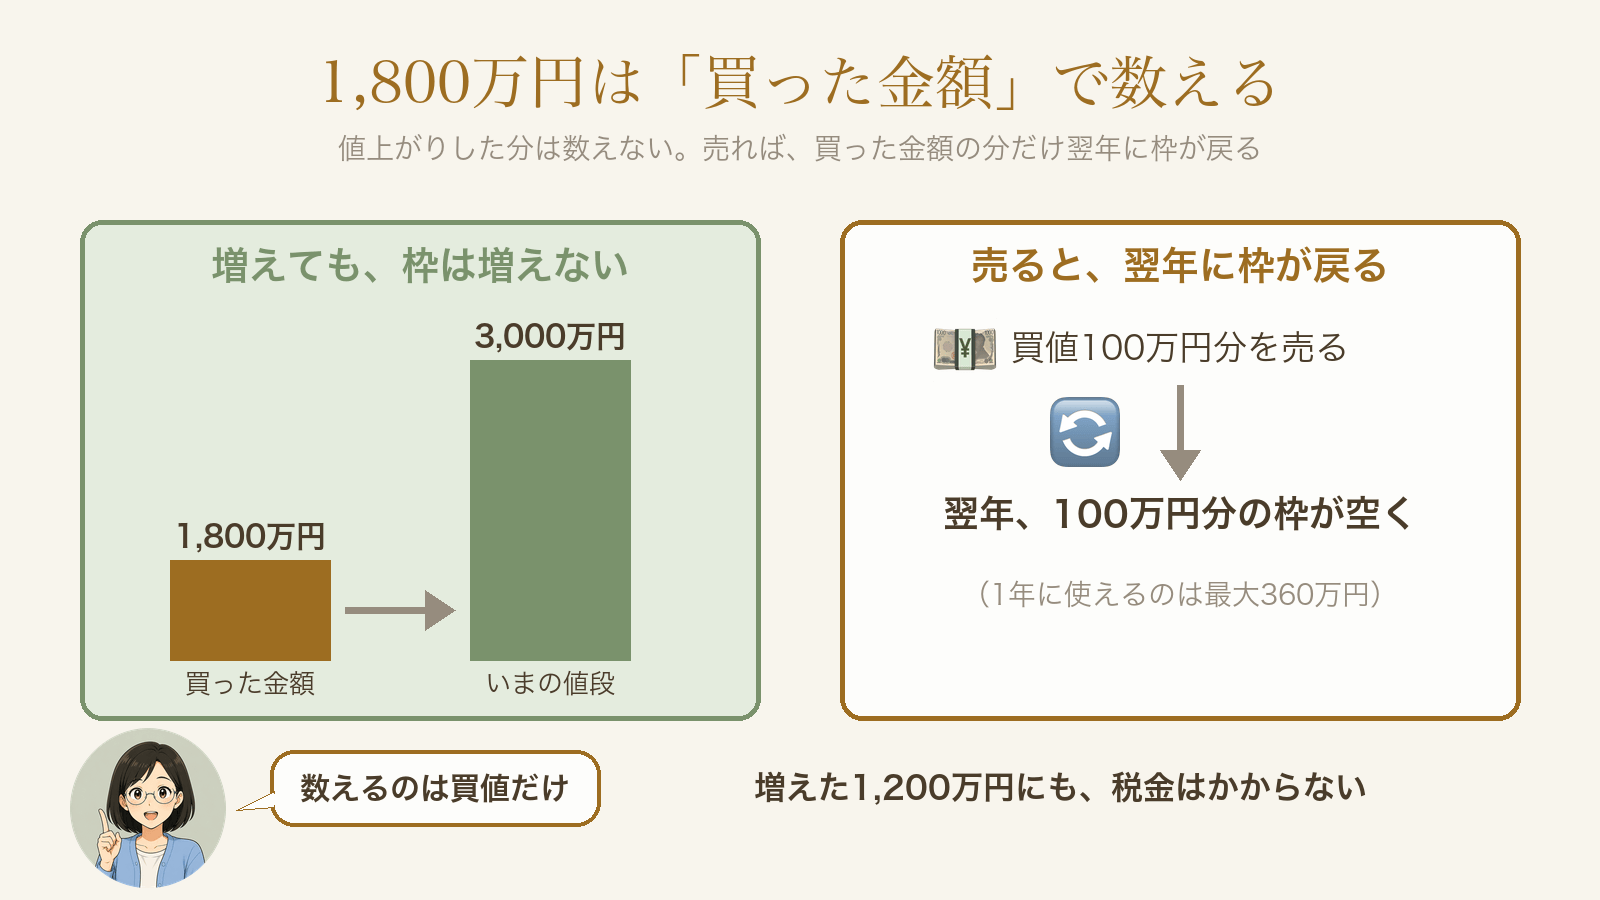
1,800万円は、買ったときの金額(=元本)で数えます。値上がりした分は数えません。
- 1,800万円分を買って、それが3,000万円に増えても、使った枠は1,800万円のまま。増えた1,200万円にも税金はかかりません。
- 途中で売ると、売った分の「買ったときの金額」だけ、翌年に枠が戻ります。たとえば買値100万円分を売れば、翌年に100万円分の枠が空きます。
 むちお
年360万円?そんなに入れられる人、いないでしょ。僕なんて月1万円がやっとだよ💦
ちえこそれは決まりの上での上限ってだけだよ。NISAには最低額の決まりもなくて、大手のネット証券なら月100円から積み立てられるの。月1万円でも、畑で増えた分に税金がかからないのは同じだよ。
僕も2021年に始めたときは、毎月3万円ほどでした。それでもきつかったです。枠の大きさに合わせる必要はなく、続けられる額でかまいません。月いくらにするかは、6本目で家族の年表から決めます。
何を植えるかで、収穫が変わる
NISAは畑で、何を植えるかは自分で決めます。
銀行の窓口で「NISA向け」とすすめられる商品にも、手数料の高いアクティブファンドなどが混ざっています。畑の収穫に税金がかからなくても、手数料の高い作物は、収穫が少ない年も毎年「世話代」を取られ、手元に残る分が減ります。どれを植えるかは5本目で決めます。
制度の最新の決まりは、金融庁のNISA特設ウェブサイトで確かめられます。
⚠️ 投資で損する主な場合3つ
結論:インデックスとNISAを使っても、損をすることはあります。主なものは、近いうちに使う・1社に集中する・高い手数料を払う、の3つです。
① 近いうちに使うお金を入れる
株は、下がったまま何年も戻らない時期があります。そのときに車の買い替えや入学金でお金が要ると、下がった値段で売るしかなく、損が決まります。
僕はNISAを始める前、貯金をちゃんと確保していませんでした。車が故障して急に買い替えると、そこで貯金がなくなったりしていました😔
投資に回す前に、もしもの時の貯金と、5年以内に使うお金を分けて残しておく。いくら残すかは、2本目で家の支出から計算します。
② 1社に集中する
「この会社は伸びる」と1社にお金を集めると、その会社の調子しだいで大きく減ります。ニュースで話題の会社ほど、つい多く持ちたくなります😅
③ 高い手数料を払い続ける
アクティブの章で見たとおり、年1〜2%の手数料は、増えた年も減った年も引かれます。手数料の高い商品に気づかず払い続けた例が、僕です。
貯まる保険も、払った額から保険会社の費用が毎月引かれています。学資・個人年金も含めて家族で月7万円近く払っていた保険料が、いまは掛け捨てだけで月1.5万円です。貯まる保険をやめたときは、払った額より戻った額のほうが少なく、約100万円減りました。これが僕の授業料です💧
ほかに入らないほうがいい商品と断り方は、9本目にまとめます。
🙅 このやり方が向いていない人
結論:世界中の会社をまとめてNISAで長く持つやり方は、このブログが40代にすすめる答えです。ただ、次の人はそのまま当てはめないでください。
- 手元のお金が、もしもの時の貯金と近いうちの出費でいっぱいの人=投資はまだ先です。2本目から
- カードのリボ払いや消費者金融など、金利の高い借入れがある人=返すのが先です(住宅ローンは別)。借りたお金で投資はしません。
- 1社を選んで大きく増やしたい人=インデックスは平均点を取るやり方です。大当たりはありません。
- 値段が下がると、すぐ売りたくなる人=少額で始めて、自分がどう感じるかを確かめてから増やしてください。
🔍 よくある疑問
結論:よく聞かれる2つに、先に答えておきます。
Q. 40代からだと、もう遅くない?
A. 遅くありません。40代から65歳まで、まだ約20年あります。NISAは税金がかからない期間に期限がないので、60代になっても、使う分だけ売って残りを持ち続けられます。僕は始める前、「迷っている時間も、投資できる期間を減らしている」と考えて踏み切りました😤
Q. 株価が大きく下がったら、どうすればいい?
A. 毎月の積立の途中なら、基本は何もしません。下がった日に読み返す確認表は、全世界株かS&P500かを決める5本目の最後に置きます。
📝 まとめ
結論:株は会社の持ち主の一部になること。世界中の会社をまとめて持てる投資信託を、NISAの畑に植えて、使わないお金で長く育てるのが、このシリーズの答えです。
| 気になること | 答え |
|---|---|
| 株って何? | 会社の持ち主の一部になること。値上がり益と配当がある |
| なぜ預金だけではだめ? | 物価が上がると、預金で買える量が減るから。アメリカの1871〜2023年では、物価を引いて株は約2万4千倍・預金は約28倍(過去の記録) |
| インデックスって? | たくさんの会社の「平均点」(指数)。それと同じ動きの投資信託で、まとめて持つ。手数料が安い |
| NISAって? | 増えた分に税金がかからない畑。年360万円・生涯1,800万円(元本で数える)・期限なし |
| 損するのは? | 近いうちに使う・1社に集中・高い手数料 |
NISAの畑は広いですが、埋める必要はありません。月100円からでも、続けられる額で大丈夫です😊
🎯 この記事でやること=投資に回す前に残す貯金の額を確かめる
2本目「生活防衛資金はいくら必要?」を開いて、直近3か月の支出から、手元に残しておく貯金の額を出す(10分ほど)。その額と、5年以内に使うお金を除いた残りが、投資に回せるお金です。口座を開くのは、その次の3本目です。
📚 投資は全10本|この順に読めば迷いません
- 1本目 40代から投資は遅くない?株・インデックス・NISAのしくみ ← いまここ
- 2本目 生活防衛資金はいくら必要? ← 次はこれ
- 3本目 証券口座はどこで開く?SBIか楽天か
- 4本目 楽天証券とSBI証券どっち?両方使った40代の比べ方
- 5本目 全世界株とS&P500どっちを買う?
- 6本目 NISAは月いくら積み立てる?
- 7本目 iDeCoとNISAどっちが先?
- 8本目 一括投資と積立どっち?まとまったお金の入れ方
- 9本目 やってはいけない投資5つ
- 10本目 実録・投資5年の全成績
※本記事は個人の経験・調査に基づく一般的情報です。特定銘柄の購入を推奨するものではありません。投資判断は自己責任でお願いします。過去の実績は将来を保証するものではありません。制度は2026年10月時点の内容で、変わったら随時更新します。
もがいてナンボ。ではまた👋
コメント