2026年10月17日 公開
「相続なんて、うちには関係ない」。
僕もずっとそう思っていました。
財産らしい財産もないし、税金がかかるような家じゃない。
そう思っていたんです🤔
でも、父が亡くなったとき、その考えは吹き飛びました。
困ったのは税金ではありません。
口座がどこにあるのか分からない。
葬儀の形式も費用も、悲しむ間もなく次々に決めなければいけない。
あのとき僕は、何ひとつ準備していませんでした💧
相続の話は、たいてい税金から始まります。
でも順番が違います。
相続税の対策が要る家は、10軒に1軒。
残りの9軒にとっての相続は、期限と、家族の話し合いの問題です。
この記事を読み終えたら、40代のあなたが親が元気なうちにやっておくことと、その時が来たときに何日以内に何をするかが分かります。
守りシリーズの最終回です😌
📖 この記事でわかること
- 相続税がかかるのは10軒に1軒(=残りの9軒が備えるべきものは別にある)
- 本当の敵は4つの期限(=3か月・4か月・10か月・3年)
- 亡くなった直後にお金が動かせなくなる問題と、その抜け道
- 葬儀費用の相場(=平均96.7万円・種類でこれだけ違う)
- 親が狙われる3つの営業と、止める役をやるのが40代の子どもだという話
- 今日できること=親と埋めるA4用紙1枚
🤔 40代が向き合うのは、自分ではなく親の相続
まず、この記事が誰の何の話なのかをはっきりさせます。ここがずれていると、必要のない対策にお金を払うことになります。
40代の相続は、たいてい「子の側」で起きる
40代の僕らが相続に関わるとき、立場はほぼ「相続する側」です。
つまり主役は自分ではなく、親。
自分が遺す話は、20年先で構いません。
ここを間違えると、相続の話が一気にややこしくなります。
生命保険の営業も、不動産の営業も、話しかける相手は「財産を持っている親」です。
40代の役割は、備える人ではなく、確かめる人だと考えてください。
 むちお
親にお金の話をするって、なんかハードル高くないですか?
 ちえこ
そうだよね。でもこの記事の最後に出てくるのは「いくら持ってるの?」じゃなくて「どこにあるの?」なの。聞き方を変えるだけで、ぐっと話しやすくなるよ😊
相続税がかかるのは、10軒に1軒
相続の話が重く感じるのは、いつも税金から始まるからです。でも実際の数字を見ると、印象が変わります。
| 令和6年(2024年)の実績 | 人数 |
|---|---|
| 亡くなった人 | 160万5,378人 |
| 相続税の申告があった人 | 16万6,730人 |
| 割合(=課税割合) | 10.4% |
10.4%。
つまり10軒に1軒です。
裏を返せば、9軒には相続税がかかっていません。
それなのに、書店にもネットにも「相続対策」の情報は税金の話ばかり。
そこがこの分野の分かりにくさの正体でした😳
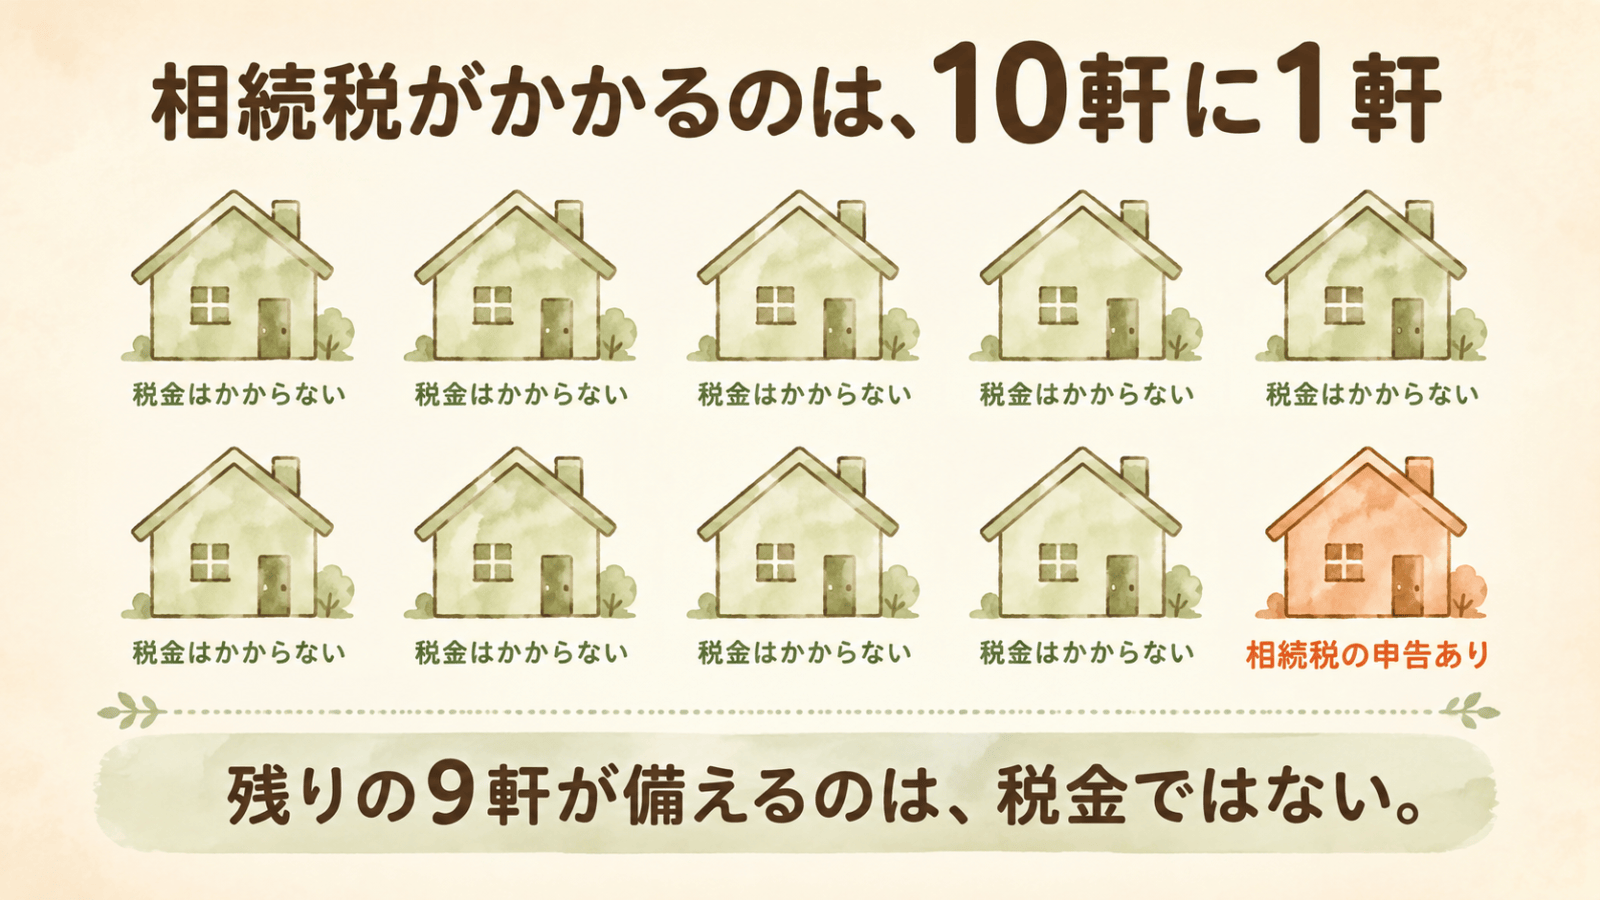
出典:国税庁「令和6年分 相続税の申告事績の概要」(=2025年12月公表)
この記事の立ち位置
だからこの記事では、こう割り切ります。
🔑 この記事の軸
相続税の対策は、全員には要らない。でも相続の対策は、全員に要る。
税金の話は「自分の家に関係あるか」を判定できるところまで。
そのうえで、10軒中10軒に必ず起きること——期限・口座・葬儀・家族の話し合いに、ページを使います。
💰 まず判定する——うちに相続税はかかるのか
税金の話は、この章だけで終わります。5分で自分の家がどちら側か分かります。
「ここまでは税金ゼロ」のライン
相続税には、基礎控除という非課税のラインがあります。計算はこれだけです。
💰 税金ゼロのライン = 3,000万円 +(600万円 × 相続する人の数)
たとえば、お父さんが亡くなって、相続するのがお母さんと子ども2人の計3人の場合。
3,000万円+600万円×3人=4,800万円。
遺産の合計がこれ以下なら、相続税はゼロで、申告も原則不要です。
| 相続する人の数 | 税金ゼロのライン |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
出典:国税庁「相続税の計算」
ラインを超えても、まだ2つの逃げ道がある
「うちは実家があるから超えそうだ」と思った人へ。超えても、税金がゼロになる仕組みが2つあります。
①配偶者は、1億6,000万円まで税金がかからない
お母さんが相続する分は、1億6,000万円まで(または法定相続分まで。
多いほうが適用されます)相続税がかかりません。
父が先に亡くなるケースでは、これだけで税金がゼロになる家庭がかなりあります。
ただし1つ注意。この軽減を使うには、税金がゼロでも申告が必要です。「ゼロだから何もしなくていい」ではありません。
②実家の土地は、8割引きで評価できることがある
小規模宅地等の特例といいます。
住んでいた家の土地は、330㎡までの部分について評価額が80%引きになります。
5,000万円の土地が1,000万円として扱われる、という話です😳
配偶者が引き継ぐ場合は条件なし。
同居していた子が引き継ぐ場合は、申告期限まで住み続けて持ち続けることが条件です。
別居の子の場合は条件がぐっと厳しくなります。
ここは40代がいちばん引っかかるところなので、次の見出しで詳しく見ます。
出典:国税庁「配偶者の税額の軽減」/国税庁「小規模宅地等の特例」
実家の8割引きを、もう少し詳しく
この特例は、相続税の判定でいちばん効きます。
実家がある家庭なら、ここで結論がひっくり返ることも珍しくありません。
330㎡は、だいたい100坪
まず面積から。
330㎡は約100坪で、一般的な一戸建ての敷地なら、たいてい丸ごと収まります。
超えた場合も、全部がダメになるわけではありません。
330㎡までの部分は8割引き、超えた部分は普通の評価、という分け方になります😌
誰が引き継ぐかで、条件がまるで違う
同じ実家でも、引き継ぐ人によって使えたり使えなかったりします。
ここが分かりにくさの正体です。
| 引き継ぐ人 | 主な条件 |
|---|---|
| 配偶者(=お母さん) | 条件なし。住まなくても、あとで売ってもOK |
| 同居していた子 | 申告期限(=10か月)まで住み続けて、持ち続ける |
| 別居の子 | 下の5つを全部満たしたときだけ(=通称「家なき子」) |
別居の子が使うための条件は、ざっくりこの5つです。
- 亡くなった人に配偶者がいない(=お母さんが先に亡くなっている)
- 亡くなった人と同居していた相続人がいない
- 亡くなる前の3年間、自分・配偶者・三親等内の親族などが持っている家に住んでいない
- いま住んでいる家を、過去に自分が所有していたことがない
- その土地を申告期限まで持ち続ける
⚠️ 40代がいちばん引っかかるのは③です
実家を出て、自分の持ち家を買った子は使えません。
自分が持っている家に住んでいるからです。
賃貸暮らしなら可能性はありますが、それも借りている先が親や親族だと使えません。
この条件は年々厳しくなってきた経緯があるので、ネットの古い解説をそのまま信じないでください💦
本番は「二次相続」で来る
もう1つ、知っておく価値のある話を。
相続はたいてい2回起きます。
1回目(=お父さん)は、配偶者の軽減が効くので、税金がゼロで終わる家庭が多い。
問題は2回目(=お母さん)です。
2回目は配偶者がいません。
使えるのは相続する人の数で決まる基礎控除と、この実家の特例だけになります😳
だから、この特例が本当に効いてくるのは2回目です。
実家を誰が引き継ぐかを、1回目のときに一度話しておく——これが40代にできる一番の準備になります。
使うには、必ず申告がいる
最後に、いちばん見落とされる点を。
この特例を使って税金がゼロになる場合も、申告は必要です。
「ゼロだから何もしなくていい」と放っておくと、期限の10か月を過ぎて特例そのものが使えなくなることがあります。
ゼロで終わる家庭こそ、10か月の期限を意識してください。
なお、住まいの土地ではなく、人に貸していた土地は200㎡まで50%引き、店舗など事業に使っていた土地は400㎡まで80%引きです。
出典:国税庁「小規模宅地等についての相続税の課税価格の計算の特例」
 むちお
思ったより、かからない家のほうが多いんですね…!
 ちえこ
そうなの。だから「相続税がかかりますよ」と不安をあおってくる営業が来たら、まずこの3つで自分の家を判定してからでいいんだよ😌
⏳ 本当の敵は、税金ではなく「4つの期限」
ここからが、10軒中10軒に関係する話です。相続でいちばん人を追い詰めるのは、金額ではなく時間でした。
その前に——死亡届は7日以内
相続の期限に入る前に、いちばん最初に来る届け出があります。
死亡届です。
期限は、亡くなったことを知った日から7日以内。
国外で亡くなったときは、3か月以内になります。
出すのは、亡くなった場所・本籍地・届け出る人の住んでいる場所、どこの市区町村でもかまいません。
病院でもらう死亡診断書とセットで出し、手数料はかかりません。
🔑 7日を気にしすぎなくていい理由
実際には、葬儀社が代わりに出してくれることがほとんどです。
死亡届を出さないと火葬の許可が下りず、葬儀が進まないからです。
だから、この7日で困る人はまれです。
覚えておいてほしいのは、死亡届は役所への届け出であって、銀行や年金や保険には自動で伝わらないということのほう。
1か所出せば全部終わる、という便利な仕組みはありません。
ここから先の期限は、自分で数えることになります😔
公式:法務省「死亡届」
悲しんでいる時間に、時計は動き続ける
親が亡くなってからの数週間は、落ち着いて考える余裕がありません。
葬儀、親戚への連絡、役所の手続き。
そのあいだも、法律の期限は静かに進んでいます💦
| 期限 | やること | 間に合わないと |
|---|---|---|
| 3か月 | 相続放棄・限定承認の判断 | 借金も自動的に引き継ぐ |
| 4か月 | 準確定申告(=亡くなった年の所得の申告) | 加算税・延滞税 |
| 10か月 | 相続税の申告と納税 | 特例が使えず、税額が跳ね上がる |
| 3年 | 相続登記(=不動産の名義変更) | 10万円以下の過料 |
| ※このほかに、亡くなったことを知った日から7日以内の死亡届があります(=上記のとおり、たいていは葬儀社が代行) | ||
この表を眺めて、覚えて帰ってほしいのはいちばん上の3か月です。ここだけは、取り返しがつきません。
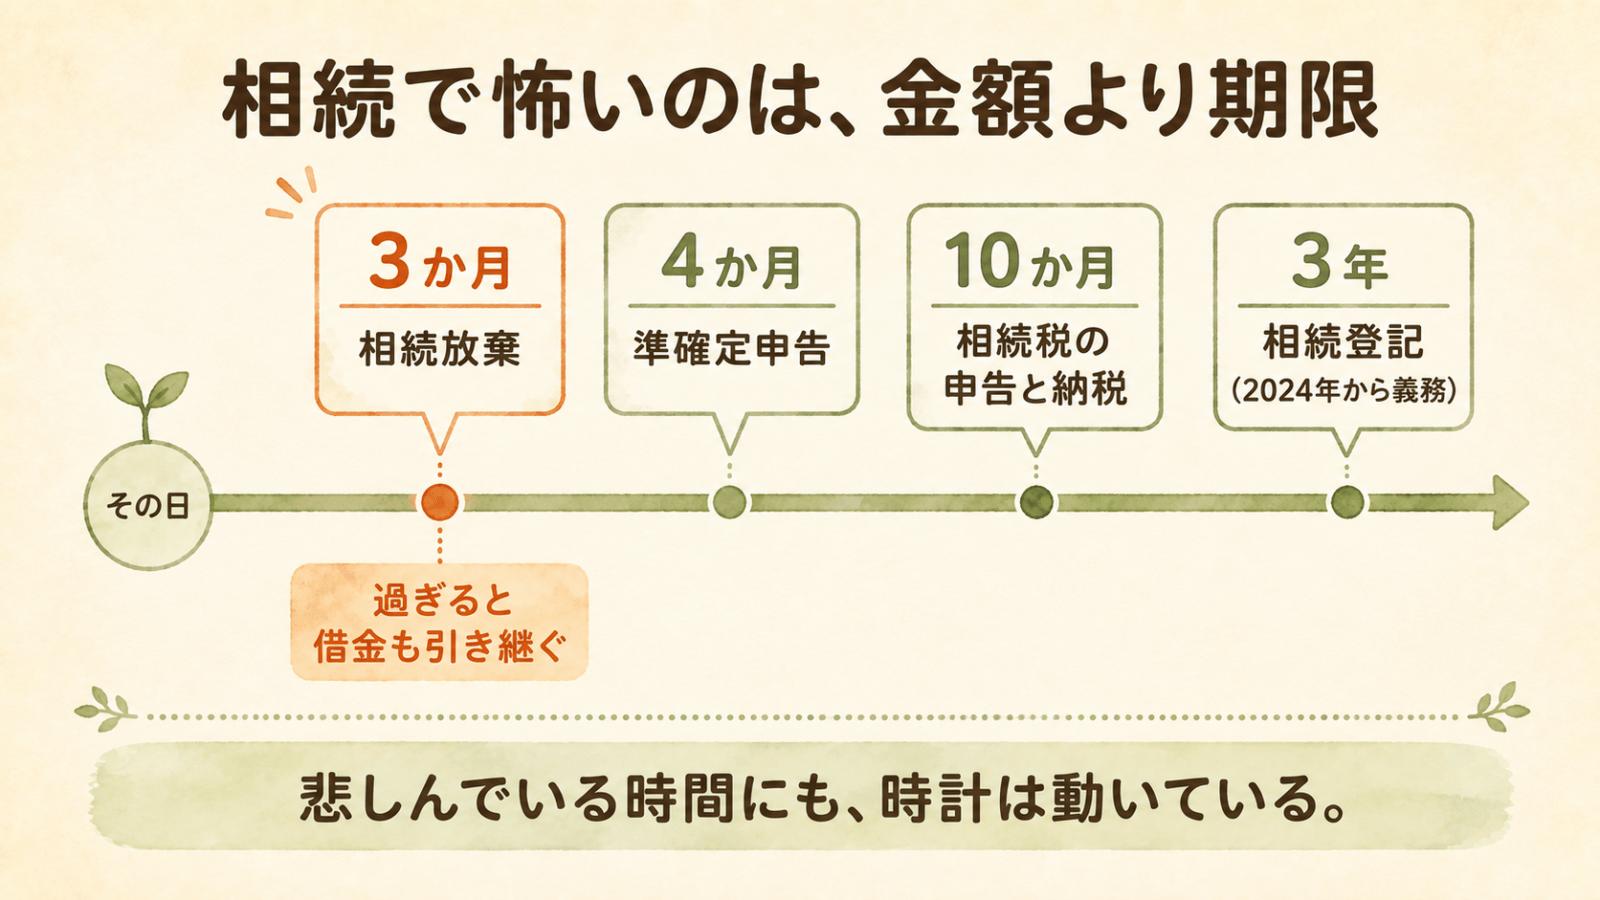
3か月——借金を引き継がないための期限
相続は、プラスの財産だけを選んで受け取ることができません。借金や保証人の立場も、まとめてついてきます。
それを避ける方法が相続放棄です。
期限は「自分のために相続が始まったことを知ったときから3か月以内」。
家庭裁判所へ申し立てます。
費用は収入印紙800円と郵便切手だけ。
何もしないまま3か月が過ぎると、借金ごと引き継いだ扱いになります😔
⚠️ 3か月で間に合わないときは、延ばせます
借金があるかどうか調べきれないときは、家庭裁判所に期間の伸長を申し立てられます。
大事なのは、黙って3か月を過ぎないこと。
また、遺産に手をつけると(=預金を使う・不動産を売るなど)、放棄できなくなることがあります。
借金がありそうな気配があるうちは、財産に触らないのが鉄則です。
うちにも回ってきた——顔も知らない親戚の空き家
実は僕も、相続放棄をしたことがあります。
自分の親ではありません。
父方の親戚で、顔も名前も知らない人でした。
残っていたのは、誰も住んでいない古い家です。
そして、その家には値段がつきませんでした。
それどころか、解体するのに数百万円かかるという話でした😳
つまり、受け取るとお金が減る財産です。
相続放棄という言葉を、僕はこのとき初めて自分ごととして知りました。
僕自身がやったのは、家庭裁判所に書類を出しただけです。
放棄は1人で手続きできるので、そこは拍子抜けするくらい簡単でした。
大変だったのは、取りまとめた親族のほうです。
あちこちに連絡して、何人もの署名を集めて回ることになったそうです💦
🔑 なぜ「知らない親戚」から連絡が来るのか
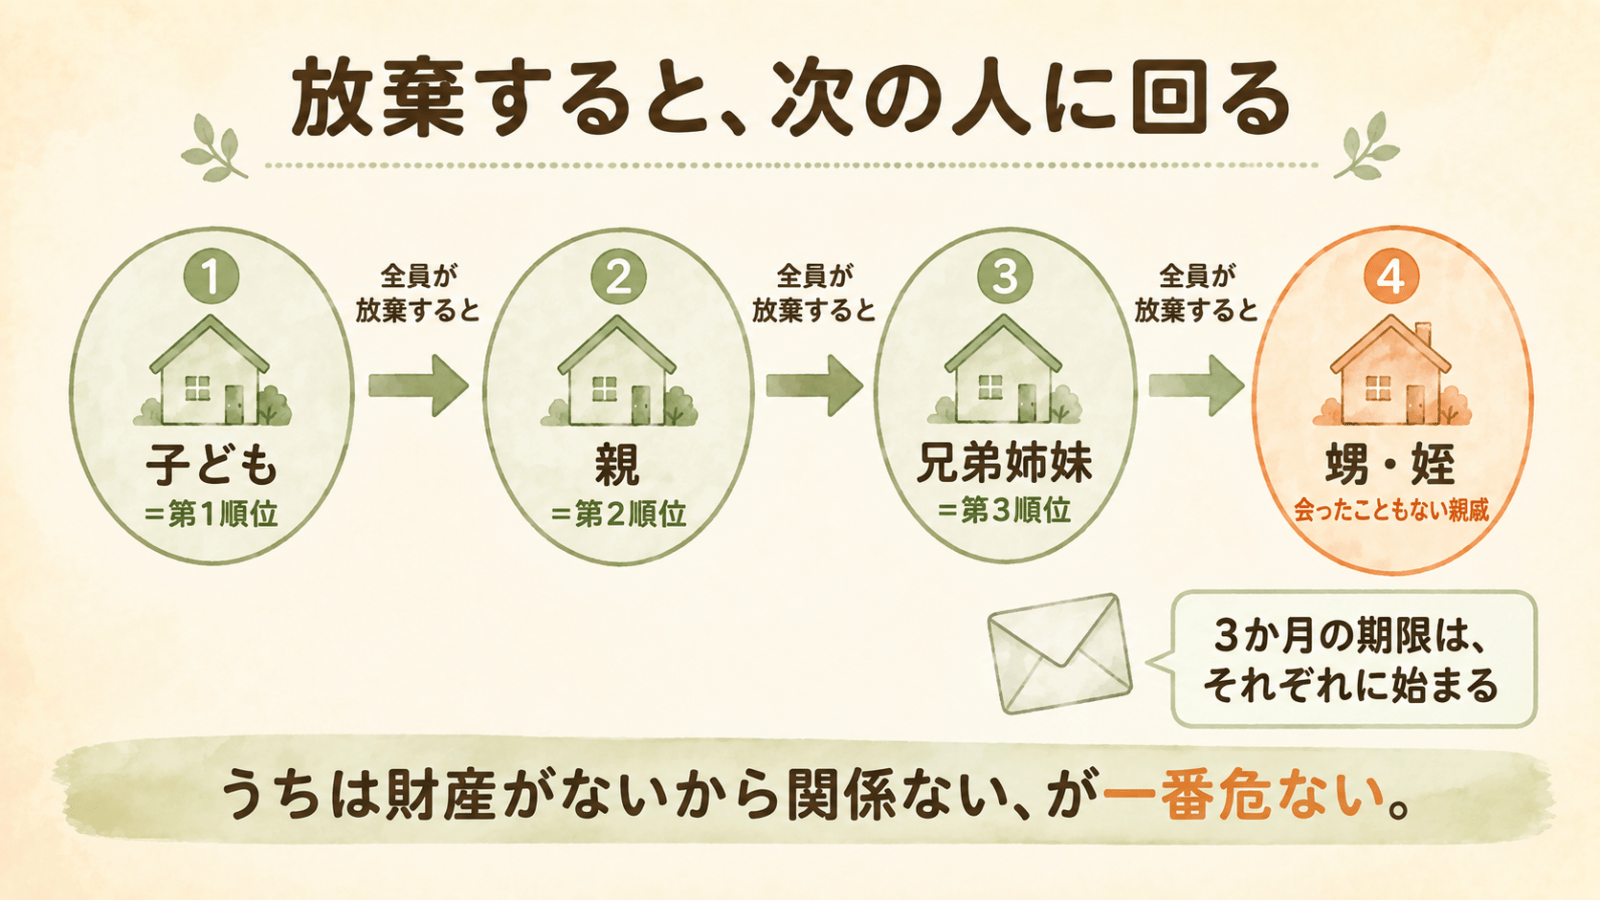
相続する権利には順番があります。
子ども(=第1順位)が全員放棄すると、権利は親(=第2順位)へ、そこも放棄すると兄弟姉妹(=第3順位)へと移っていきます。
兄弟姉妹が先に亡くなっていれば、その子ども(=甥や姪)に回ります。
こうして、会ったこともない親族のところへ、順番に連絡が届くことになります。
そして全員に3か月の期限が、それぞれのタイミングで始まります。
取りまとめる側は、この連絡と署名集めを人数分やることになる——これが実際に起きることです。
この経験で分かったことが1つあります。
相続は「自分の親」だけの話ではないということです。
ある日、顔も知らない親戚の家が、封筒に入って回ってきます。
そのとき慌てないために、この記事の期限だけは覚えておいてください😤
 むちお
会ったこともない人の家の話が来るなんて、想像もしてなかった…。
 ちえこ
珍しくないの。空き家が増えてるからね。だから「うちは財産ないから関係ない」が、いちばん危ない思い込みなんだよ。
3年——2024年から義務になった相続登記
実家などの不動産を相続したら、名義を変える手続き(=相続登記)が必要です。
これが2024年4月1日から義務になりました。
- 不動産を取得したと知った日から3年以内に申請する
- 正当な理由なく怠ると10万円以下の過料
- 2024年3月31日以前に起きた相続もさかのぼって対象(=2027年3月31日まで)
3つ目が見落とされがちです。
「祖父の代からそのままの土地」も対象になります。
心当たりのある人は、今のうちに確かめておいてください😳
話し合いがまとまらず3年に間に合わないときは、相続人申告登記という簡易な届け出で義務を果たせます。
1人で申し出ることができて、登録免許税もかかりません。
 むちお
実家の登記、たぶん祖父のままな気がする…💦
 ちえこ
その「気がする」を、親が元気なうちに確かめられるのが40代の強みだよ。あとになるほど、集める戸籍が増えて大変になるからね。
うちの場合:父のときは、実家の名義を母に変える手続きをしました。「祖父の名義のまま」にしなかったことが、いまの安心の1つです。
手続きそのものより、「やる」と決めるまでが長い。早めに一度、家族で口に出しておくのがいちばんの近道です😌
🏦 亡くなった直後、お金が動かせなくなる
実務でいちばん最初にぶつかる壁が、これです。しかも、事前に知っていれば怖くありません。
口座は「亡くなったと分かった時点」で止まる
銀行は、口座の持ち主が亡くなったことを把握すると、その口座を凍結します。
引き出しも、振り込みも、自動引き落としも止まります。
困るのはここからです。
葬儀費用はすぐに必要になります。
親が入院していたなら医療費の精算もあります。
親のお金があるのに、そこから払えない——この状態が、遺産の分け方が決まるまで続きます。
「死亡届を出す前に下ろしておけ」は、危ない
この話を親戚や職場で聞いたことがある人は多いと思います。
僕も聞いたことがありました🤔
たしかに、口座が止まるのは銀行が亡くなったことを知ったときです。
それより前なら、キャッシュカードで引き出せてしまいます。
でも、これはおすすめしません。
理由は、この記事の前の章と正面からぶつかるからです。
⚠️ 使った瞬間、相続放棄ができなくなることがある
亡くなった人の財産を使ってしまうと、「相続を受け入れた」とみなされることがあります(=民法の法定単純承認)。
そうなると、あとから借金が出てきても、3か月以内でも相続放棄ができなくなるおそれがあります。
先に下ろした数十万円のために、あとから来る借金を全部引き受ける——これがいちばんまずい形です😔
だから順番はこうです。
借金があるかどうか分からないうちは、財産に触らない。
そのうえで、お金がどうしても必要なら、次に紹介する正式な制度を使ってください。
「こっそり下ろす」の代わりが、ちゃんと用意されています。
むちおよかれと思ってやったことで、放棄できなくなるのは怖すぎる…。
 ちえこ
そうなの。しかも借金って、あとから督促状で分かることが多いからね。順番は「調べる → それから使う」だよ。
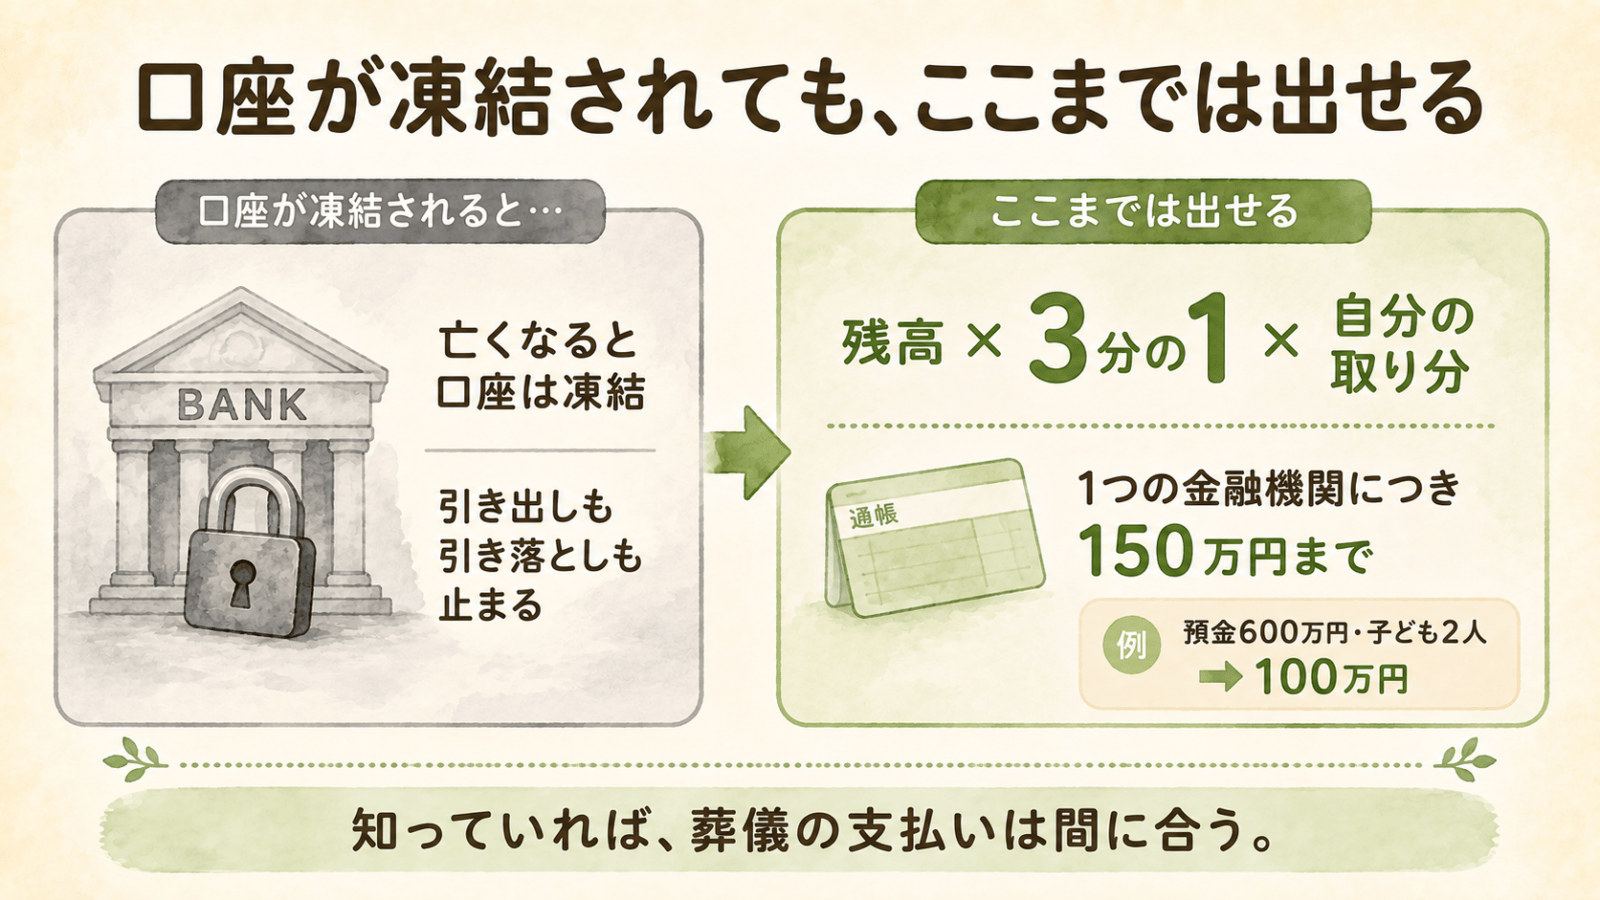
先に引き出せる制度がある(=1行150万円まで)
2019年7月から、遺産分割前の払戻し制度が使えるようになりました。
話し合いがまとまる前でも、一定額までは引き出せます。
🏦 引き出せる額 = 亡くなった時点の残高 × 3分の1 × 自分の取り分
ただし1つの金融機関につき150万円が上限です。
たとえば預金600万円、相続する子が2人の場合。
600万円 × 3分の1 × 2分の1 = 100万円まで、1人で引き出せます。
葬儀費用の平均が約96.7万円(=後述)なので、この制度だけで葬儀の支払いはだいたい間に合う計算になります。
手続きは各金融機関の窓口です。
戸籍などの書類が要るので、電話で「相続の払戻しを使いたい」と伝えて、必要書類を先に聞くのが早道です。
1つだけ、使うときの注意を。
この制度で引き出したお金も、遊びに使えば「財産を使った」ことになりかねません。
葬儀費用や医療費の精算など、必要な支払いに充てて、領収書を残しておく。
借金の有無がはっきりするまでは、ここまでにとどめるのが安全です。
公式:法務省「民法及び家事事件手続法の一部を改正する法律について(相続法の改正)」
うちの場合:この制度を、僕は知人に教えてもらって知りました。手続きの中で自分でたどり着いたわけではありません。
知っている人が近くにいるかどうかで差が出る——それが実感です。だからこの記事に書いています。
それでも、いちばん困るのは「どこにあるか分からない」
制度があっても、使う前提が1つあります。親の口座がどこにあるかを知っていることです。
通帳が見つからない、ネット銀行にも口座があるらしい、証券会社は分からない。
この状態から始めると、心当たりの銀行に1つずつ照会をかけることになります。
これが本当に時間を食います😔
だからこの記事の結論は、最後の章のA4用紙1枚に集約されます。
金額を聞き出す必要はありません。
場所さえ分かっていれば、あとは制度が助けてくれます。
🕊 葬儀は、相場を知らないまま決めるから高くつく
ここも全員に関係します。そして、事前にできる対策が「相場を知っておく」だけ、という珍しい分野です。
損をする条件が、3つそろってしまう
葬儀で後悔したという話には、共通の構造があります。
- 冷静に判断できないタイミングで決める(=亡くなった直後、数時間以内に決めることもある)
- 相場を知らない(=高いのか安いのか、比べる物差しがない)
- 中身が見えない(=一式いくら、の内訳が分からない)
この3つがそろう買い物で、得をするほうが難しい。
しかも、元気なうちは現実味がなくて調べないし、いよいよという時期になると「縁起でもない」と避けてしまう。
結局、病院で紹介された業者に、言われるままになりがちです💧
うちの場合:父の葬儀は一般葬でした。形式の違いも相場も知らないまま決めたので、3つの条件がそろった状態でした。
いまなら、下の数字を先に見てから決めます。
いまの相場は、平均96.7万円
喪主を経験した2,000人への調査(=2026年3月)の数字がこちらです。
| 葬儀の種類 | 費用の平均 | 選んだ人の割合 |
|---|---|---|
| 一般葬 | 122.0万円 | 30.2% |
| 家族葬 | 96.4万円 | 47.0% |
| 一日葬 | 74.4万円 | 11.9% |
| 直葬・火葬式 | 49.6万円 | 10.8% |
| 全体の平均 | 96.7万円 | — |
内訳は、基本料金72.0万円・飲食費11.7万円・返礼品費13.0万円。
いま最も多いのは家族葬で、全体の約半分です。
一般葬と直葬では、70万円以上の差があります😳
出典:鎌倉新書「第7回 お葬式に関する全国調査(2026年)」(=2026年2〜3月調査・有効回答2,000件)
今日やるのは、この数字を覚えることだけ
見積書を出されたとき、「全体の平均は約97万円、家族葬なら約96万円」という物差しが頭にあるかどうかで、話がまったく変わります。
200万円の見積もりが出てきたら「一般葬の平均の1.6倍ですね。
何がこの差になっていますか」と聞ける。
それだけで、不要なオプションは静かに消えていきます😤
⚠️ 先に遺産の額を聞かれたら、答えなくていい
「ご予算は」ではなく「相続される財産はどのくらいですか」と聞かれることがあります。
その金額に合わせた見積もりが出てくる、という話は珍しくありません。
答えるべきは財産の額ではなく予算です。「予算は◯◯万円です。その中で組んでください」——この1行でいい。
🛡 親が狙われる3つの営業と、止める役の40代
ここは守りシリーズらしい章です。相続をきっかけに、親のところへ営業が来ます。狙われるのは親、止められるのは子です。
①相続税対策の保険
営業トークは2つ。「生命保険金には非課税枠があるので節税になります」「納税資金がないと自宅を売るはめになりますよ」。
でも、この記事の2章を思い出してください。
そもそも相続税がかかるのは10軒に1軒で、配偶者の軽減と実家の特例まで使えば、さらに減ります。
かからない家に、納税資金の準備は要りません。
保険は「めったに起きないが、起きたら貯金では払えない」ことに使う道具です(=保険見直し完全ガイドで書いた原則)。
納税資金が足りないという事態は、多くの家庭ではその条件に当てはまりません。
②相続税対策のアパート建築
「土地のままより、アパートを建てたほうが評価が下がって節税になります」。
これは仕組みとしては本当です。
だからこそ厄介です。
ただし2027年1月からは、亡くなる前5年以内に買ったり建てたりした貸付用の不動産は、ほぼ買った値段で評価されるルールに変わります(令和8年度税制改正の大綱・財務省)。駆け込みで建てる節税は、もう効きにくくなりました。
問題は、節税額より大きなものを失いうること。
賃貸需要のない場所に建ててしまう、建築費が割高になる、借り上げの契約が業者に有利、修繕費が想定を超える。
相続税は下がったのに、家計は苦しくなる——という形が起こります💧
アパート経営は、プロでも失敗する事業です。
相続対策として一発目に手を出す世界ではありません。
得をするのは、たいてい建てた会社と貸したお金の側です。
③リバースモーゲージ・リースバック
どちらも「家に住み続けたまま、まとまったお金が手に入る」商品です。
老後資金が不安な親に、銀行や不動産会社から声がかかります。
| 仕組み | 見落とされがちな点 | |
|---|---|---|
| リバースモーゲージ | 自宅を担保にお金を借りる | 長生きすると借入枠が尽き、家を失って借金が残る/不動産価格が下がると枠が減る/変動金利 |
| リースバック | 自宅を売って、賃借人として住み続ける | 売却価格が相場より安くなりやすい/家賃が発生し値上げもある/契約を更新してもらえないことがある |
どちらも、子が家を相続できなくなるという共通点があります。
リバースモーゲージは契約時に相続人の同意が要ることも多く、ここで家族がもめる原因にもなります。
家を現金に換えたいなら、素直に売るほうがシンプルです。
住み続けたいなら、まず生活費の見直しから。
「住みながらお金が出てくる」という話には、必ず対価があります😤
 むちお
3つとも、僕じゃなくて親に来る話なんですね…。
 ちえこ
そう。だから40代の仕事は「契約する前にひと言相談してね」って先に頼んでおくこと。判断じゃなくて、間に入るのが役割なんだよ。
💡 父が亡くなったとき、僕は何も知らなかった
ここからは、僕自身の話です。この記事を書こうと思った理由でもあります。
悲しむ間もなく、手続きの波が来た
父が亡くなったとき、まず驚いたのは、悲しむ時間がなかったことでした。
連絡、届け出、葬儀の打ち合わせ。
決めることが次から次へと来ます。
そして、いちばん困ったのがこれです。口座がどこにあるのか、誰も知らなかった。
通帳を探すところから始まりました。
心当たりの銀行に問い合わせて、書類を集めて、また次の銀行へ。
葬儀の形式も費用も、相場を知らないまま、短い時間で決めていきました。
あのときの僕には、比べる物差しが1つもなかったんです💧
あのとき、紙が1枚あってくれたら
何度も思いました。財産がどこにあるかと、本人の希望が書かれた紙が1枚あってくれたら、どれだけ楽だっただろうと。
難しい書類ではありません。
遺言書でなくてもいい。
口座のある銀行の名前と、保険に入っている会社と、不動産の場所。
それだけで、あの数か月はまったく違うものになっていたはずです😔
この経験があるので、この記事の結論は「相続税の勉強をしましょう」ではありません。
親が元気なうちに、場所だけ聞いておく。
テクニックではなく、本音の助言です。
💌 過去の僕への手紙
父とお酒を飲みながら、当たり障りのない話をしていたあの日の自分へ。
そのとき、ひとつだけ聞いておいてほしい。
「通帳って、どこにしまってあるの」。
それだけでいい。
金額は聞かなくていいし、遺言の話もしなくていい。
縁起でもないと思うだろうけど、逆だよ。
聞いておいたほうが、そのあとの時間を、ちゃんと悲しむことに使える。あの数か月、君は書類を探すのに忙しくて、泣く時間がなかったんだ😌
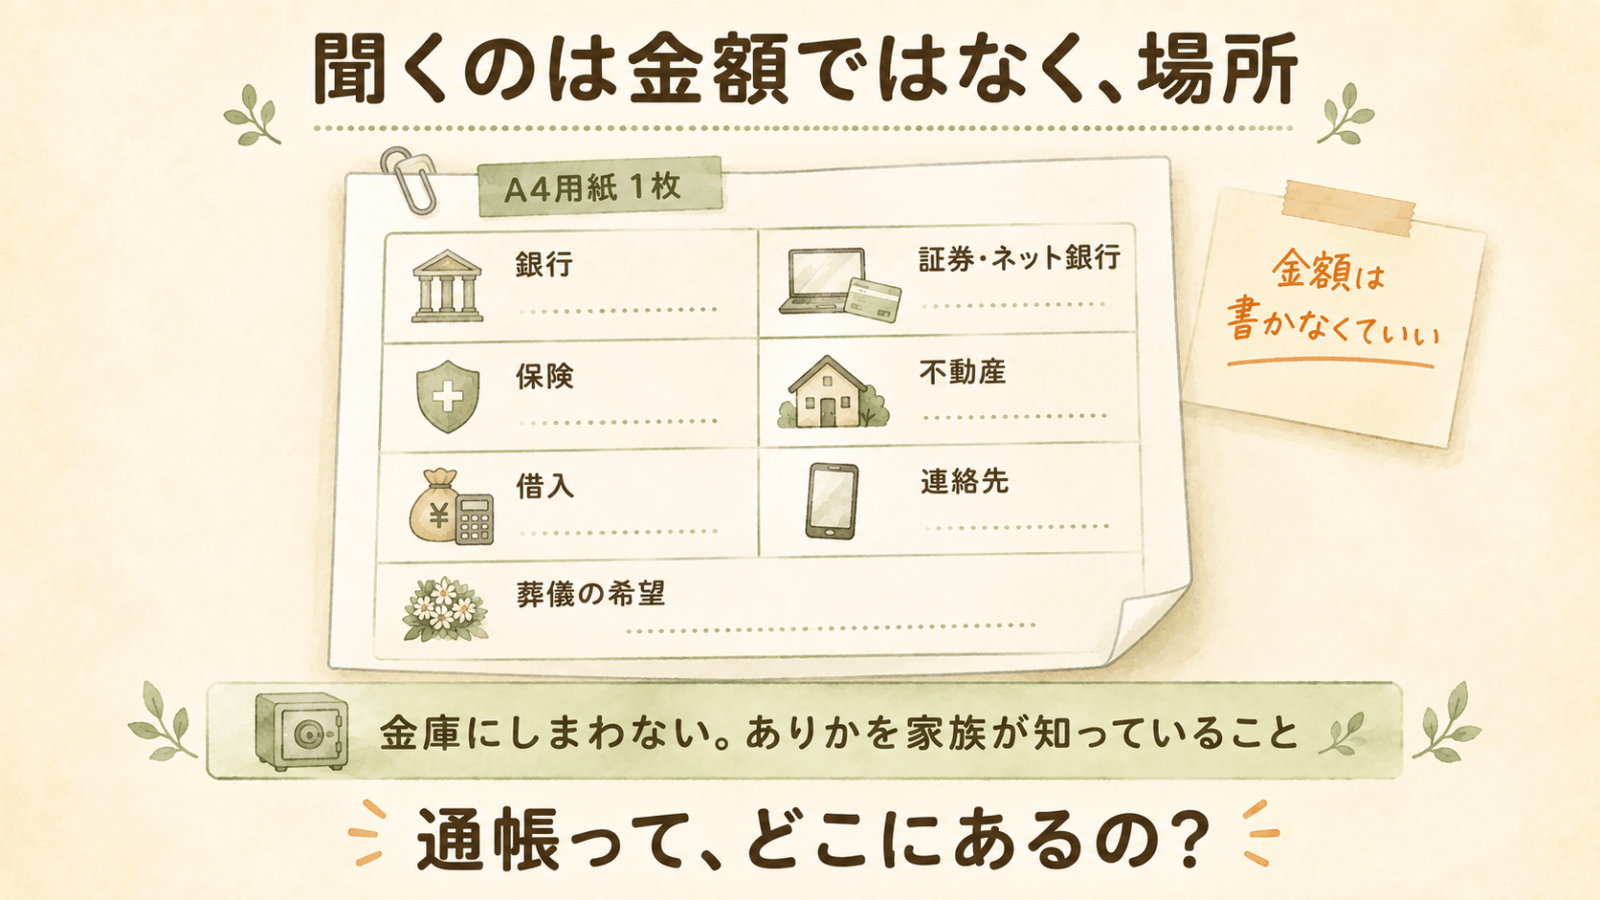
📝 今日できること——親と埋めるA4用紙1枚
この記事でいちばん実用的な章です。完璧なエンディングノートは要りません。7項目だけ埋めれば十分です。
聞くのは「いくら」ではなく「どこ」
この聞き方の切り替えが、すべてです。
「いくら持ってるの」は答えにくい。
でも「どこの銀行を使ってるの」なら、雑談で聞けます😊
📝 A4用紙1枚に書く7項目
- 銀行——使っている銀行の名前(=支店名まであれば十分。
残高は不要) - 証券・ネット銀行——あるかないか。
あるなら会社名 - 保険——加入している保険会社の名前(=証券のありか)
- 不動産——場所と、名義が誰になっているか
- 借入——ローンや保証人になっているものの有無
- 連絡先——知らせてほしい人・付き合いのある専門家
- 葬儀の希望——形式(=家族葬でいい、など)と、入るお墓
この紙は、金庫にしまわないでください。
見つけられない場所に置くと、無いのと同じです。
ありかを家族が知っていることが条件になります。
②の証券・ネット銀行は、とくに忘れずに書きます。
ネットの銀行や証券会社は、通帳も郵便も来ないので、家族が口座に気づけないからです。
書くのは、会社の名前・支店・口座の種類(普通預金・NISAなど)まで。
紙の置き場所を家族に伝えて、年に1回見直します。
パスワードまで聞き出す必要はありません。
口座が止まっても、家族が相続の手続きをすれば払い戻してもらえます。
大事なのは「どこに何の口座があるか」です😌
ネット証券も同じです。
家族が証券会社の相続の窓口に連絡すると、株や投資信託はそのまま家族の口座に移ります。
現金がほしいときは、移したあとで売ります(例:楽天証券の相続手続きのよくある質問)。
NISAの中身も、移る先は家族のNISAではなく、ふつうの口座です(マネックス証券の解説)。
切り出し方は、自分の話から
正面から「相続の話をしよう」と言うと、たいてい嫌がられます。財産を狙っていると受け取られることさえあります。
効くのは、自分の話から入るやり方です。
- 「保険を見直したら、年間◯万円も浮いたよ。
そっちはどんなのに入ってる?」 - 「うち、通帳の場所を家族で共有することにしたんだ。
そっちはどうしてる?」 - 「詐欺のニュースが多いから心配で。
変な電話、来てない?」
3つ目は、高齢の親を詐欺から守るで書いた入り方と同じです。
守りの話は、そのまま家族の話をするきっかけになります。
そして、いちばん効いたのは自分が先にやってしまうことでした。
うちは、この7項目を僕の分で先に書いて、妻に渡してあります。
親に頼む前に、自分がやっておく。
そうすると、頼み方が変わります。
「書いといてよ」ではなく、「うちはこう書いたよ。そっちはどうする?」になる。
財産を聞き出しに来た子ではなく、同じことをやっている家族として話せます。
これは、親からするとまったく別の話に聞こえるはずです😌
それに、僕が父を見送ったときの話は、僕にしかできません。
「あのとき口座が分からなくて本当に困った」と自分ごととして話すのが、いちばん伝わる説得だと思っています。
 むちお
これなら、正月に帰ったとき言えそうかも。
 ちえこ
一度で全部そろえようとしなくていいの。今年は銀行、来年は保険、くらいのペースで十分だよ✨
遺言書は「あると楽」だが、なくても回る
遺言書があると、話し合いの手間がぐっと減ります。
特に、実家しか財産がない場合や、相続する人が3人以上いる場合は効きます。
いまは、自分で書いた遺言書を法務局が預かってくれる制度があります。
紛失や書き換えの心配がなく、家庭裁判所での検認も不要になります。
ただし、これは親本人が動く話です。
子から強く勧めると、財産の話をしに来たと受け取られかねません。
まずはA4用紙1枚から。
遺言書は、親が言い出したときに手伝う——この順番が現実的です。
❌ よくある誤解4つ
最後に、この分野で本当によく聞く思い込みを、まとめて解いておきます。
誤解①「相続対策=相続税対策のことだ」
違います。
税金がかかるのは10軒に1軒。
残りの9軒にとっての相続対策は、期限を知ることと、財産の場所を共有することです。
お金は1円もかかりません。
誤解②「相続税がゼロなら、何もしなくていい」
これは半分だけ正解です。
基礎控除の範囲に収まっていれば申告は不要ですが、配偶者の軽減や実家の特例を使ってゼロになる場合は、申告が必要です。
「ゼロだから放っておいた」で期限の10か月を過ぎると、特例が使えなくなることがあります。
ゼロの理由がどちらなのかは、必ず確かめてください💦
誤解③「実家は空き家のままでも困らない」
2024年4月から相続登記が義務になり、3年以内に手続きをしないと10万円以下の過料の対象です。
しかも過去の相続もさかのぼって対象になります。
それ以上に痛いのが、放っておくほど関係者が増えていくことです。
相続する人が亡くなれば、その子や孫まで話し合いに加わります。
相続は、寝かせるほど難しくなる唯一の分野かもしれません😔
誤解④「もめるのは、お金持ちの家だけ」
逆です。
財産が現金なら、金額で分けられます。
もめやすいのは実家が1軒だけというケース。
分けられないものを、複数人で分けようとするからです。
だからこそ、親が元気なうちに「この家はどうしたい?」を一度だけ聞いておく価値があります。
答えが決まっていなくてもいい。
話題にしたことがある、という事実が効きます。
📝 まとめ|相続税の心配より先に、通帳の場所
相続税の対策は、全員には要りません。
でも相続の対策は、全員に要ります。
そして、いちばん効くものにお金はかかりませんでした。
📊 早見表
| 知っておくこと | これだけ覚えればOK |
|---|---|
| 相続税がかかる家 | 10軒に1軒(=2024年の実績で10.4%) |
| 税金ゼロのライン | 3,000万円+600万円×相続する人の数(=3人なら4,800万円) |
| 配偶者 | 1億6,000万円まで非課税。ただし申告は必要 |
| 実家の土地 | 330㎡まで80%引きで評価できる特例あり |
| 3か月 | 相続放棄の期限。過ぎると借金も引き継ぐ |
| 4か月/10か月 | 準確定申告/相続税の申告と納税 |
| 3年 | 相続登記(=2024年4月から義務・過料10万円以下) |
| 口座が凍結されたら | 残高×3分の1×取り分(=1行150万円まで)引き出せる |
| 葬儀費用 | 平均96.7万円(=家族葬96.4万・一般葬122.0万・直葬49.6万) |
| 親が狙われる3つ | 相続税対策の保険/アパート建築/リバースモーゲージ・リースバック |
🚀 今日からの3ステップ
- 今夜:基礎控除の式に自分の家の人数を当てはめて、うちがどちら側か判定する(=3分)
- 今週:「3か月・10か月・3年」の3つの期限だけ覚える(=1分)
- 次に親と会うとき:「通帳ってどこにしまってあるの?」
- と1回だけ聞く(=10秒)
3つ目がこの記事の本体です。
相続でいちばん高くつくのは、税金ではなく「知らなかった」でした。そして、それを防ぐのに必要なのは、たった10秒の質問です😌
✅ 家族に送るテンプレ(=コピペOK)
【うちの相続メモ】
- 相続税がかかるのは10軒に1軒。
うちのラインは3,000万+600万×人数 - いちばん怖い期限は3か月(相続放棄)
- 口座は凍結されるけど、1行150万円までは先に出せる
- 葬儀の平均は約97万円・家族葬なら約96万円
- 親に聞くのは金額じゃなくて「通帳の場所」
この記事で、守りシリーズは完結です。
全体の見取り図は入口の記事守りの完全ガイドへ。
前回は災害に備える家計で、保険より先にやることの話をしました。
詐欺・親・スマホ・災害・相続——40代の家族を「一晩で失う」から守る5つが、これでそろいました。
※本記事は個人の経験・調査に基づく一般的情報です。
制度の適用は個々の状況で変わります。
相続税の判断や登記の手続きは、税理士・司法書士などの専門家にご相談ください。
統計・制度の数字は執筆時点のものです。
📌 本記事は、制度改正・統計の更新があったときに随時更新します(=最終更新:2026年10月17日)。
🙏 最後まで読んでくれて、ありがとうございます
ここまで読む人は、そう多くありません。
あなたが、その一人です
💬 ひとことだけ、もらえませんか
「ここが分からなかった」「うちはこうでした」
その一行だけで十分です。長く書く必要はありません。
名前はニックネームで大丈夫です。メールアドレスは公開されません(僕にだけ届きます)。
※送信の前に、表示された文字を入力する欄があります。迷惑な書き込みを防ぐためのものです。
★正直に書くと、このブログにはまだコメントが1件もありません。
だから、あなたの一行がそのまま次に書くものを決めます。いただいた声は、全部読みます
もがいてナンボ。ではまた👋
コメント