2026年10月25日 公開
📚 守り|親を守るは全5本|この記事は5本目=「きょうだいでの分け方と実家」(タップで一覧)
- 1本目 高齢の親を詐欺から守る
- 2本目 元気なうちに親と書く「もしもの一覧表」(親のお金を受け継ぐ「相続」の入門)
- 3本目 親の介護、お金と手続きは何から
- 4本目 親が亡くなった直後のお金
- 5本目 きょうだいでの分け方と実家 ← いまここ
お金を守るシリーズ全部の目次のページは「守りの完全ガイド」です。
 むちお
うちはお金持ちじゃないから、相続(=亡くなった親のお金や家を受け継ぐこと)でもめるなんて関係ないよね?
 ちえこ
それが、そうでもないの。家庭裁判所(=家族のもめごとを、間に入って片づける裁判所)で、遺産(=亡くなった人が残したお金や家)の分け方を決めた家があるでしょ。2025年は、その3件に1件ほどが、遺産1,000万円以下なんだよ。
 むちお
1,000万円以下って……うちの親でもありそうな額だ。
ちえこそうなの。1,000万円はお金持ちじゃないけど、もめるには十分な額なんだよ。しかも多くの家に、実家などの家や土地が入っていたの。お金は割り算できるけど、家は割り算できないからね。
この記事を書いている僕(さとる)は、父を亡くしたとき、「ちゃんとお金の話、相続の話をしておけばよかった」と思いました😔
その後悔があるので、答えを先にまとめます。
✅ これがこの記事の答えです
実家の行き先を、きょうだいで口に出し、親に遺言で書いてもらう。
遺言(ゆいごん)は、亡くなったあとにお金や家を誰に渡すかを、本人が書いておく書類です。
なぜそれがいちばん確かな予防なのかは、この先で順に見ていきます。
ひとりっ子で、実家にそのまま住み続ける人は、分ける話はありません。
家の持ち主の名前を自分に変える手続きだけです(4本目の「親が亡くなった直後のお金」)。
やることは1つ=きょうだいにLINEか電話で「実家、この先どうしたい?」と聞く一言を送る(5分)。
送る文の例は「きょうだいに送る一言」にあります。
ひとりっ子で実家に住み続けない人は、実家をどうしたいか、自分の考えをスマホのメモに1行書きます。
実家がもう空き家の人は、送る前に、この記事の中の「計算欄」(=数字を入れると、空き家に1年いくらかかるかが出る道具)で出しておくと、話が早いです。
📋 この記事でわかること
- 少ない遺産でももめる理由と、法律で決まっている分け方
- 親に遺言を頼む一言と、自分で書く遺言の書き方
- 実家を1人に残すと、ほかのきょうだいにいくら払うことになるか
- 誰も住まない実家を、売る・貸す・手放すの決め方と、売るときに税金を軽くする決まり(特例)
🧭 いまはどれ?4つの場面
結論:いまの場面で、読む所を1つに絞ります。
どの場面も、最後は「実家をどうするか」に行き着きます。
- 両親とも元気=「きょうだいに送る一言」から読み、そのあと「遺言を頼む」へ。
- 片方の親が亡くなり、もう片方の親が実家に住んでいる=うちもこれです。
次に決めるのは、残った親が亡くなったあとの実家の行き先です。
「きょうだいに送る一言」と「遺言を頼む」へ進みます。 - 両親とも亡くなって、まだ分けていない=「亡くなったあとは、話し合いを紙に残す」へ。
借金も含めて何も受け継がないと決める「相続放棄」には、3か月の期限があります。
数え始めは、自分が受け継ぐ立場になったと知った日(ふつうは、亡くなったと知った日)です。
4本目に、相続放棄の手続きと期限を書いています。
まだ間に合う人は、先にそちらを見ます。 - 実家がもう空き家になっている=「誰も住まない実家は、早く決める」へ。
⚖️ もめるのは、お金持ちの家ではない
結論:もめる家の多くは、遺産が少なく、その中心が実家という家です。
法律の分け方を知っておくと、話し合いの出発点ができます。
はっきり言います。「うちは財産が無いから大丈夫」が、いちばん危ない思い込みです。
家庭裁判所(=家族のもめごとを、間に入って片づける裁判所)で、2025年に遺産の分け方が決まったのは8,321件でした。
そのうち遺産が1,000万円以下だったのは、約35%です(最高裁判所 司法統計・2025年)。
しかも、その1,000万円以下の件の約4件に3件には、家や土地が入っていました(同じ統計)。
お金持ちの家の話ではありません💡
実家は、住みたい人・売りたい人・残したい人で、答えが割れます。
割れたところで、話が止まります💧
 むちお
でも、きょうだいなんだから、話せば分かるでしょ?
ちえこ子どものころのきょうだいだけならね。でも大人になると、それぞれに夫や妻、子どもがいるでしょ。家族が入れば、きょうだいの関係も変わるの。夫や妻の「もらえる分はもらって」という一言で、話が変わることもあるんだよ。
📜 法律で決まっている分け方
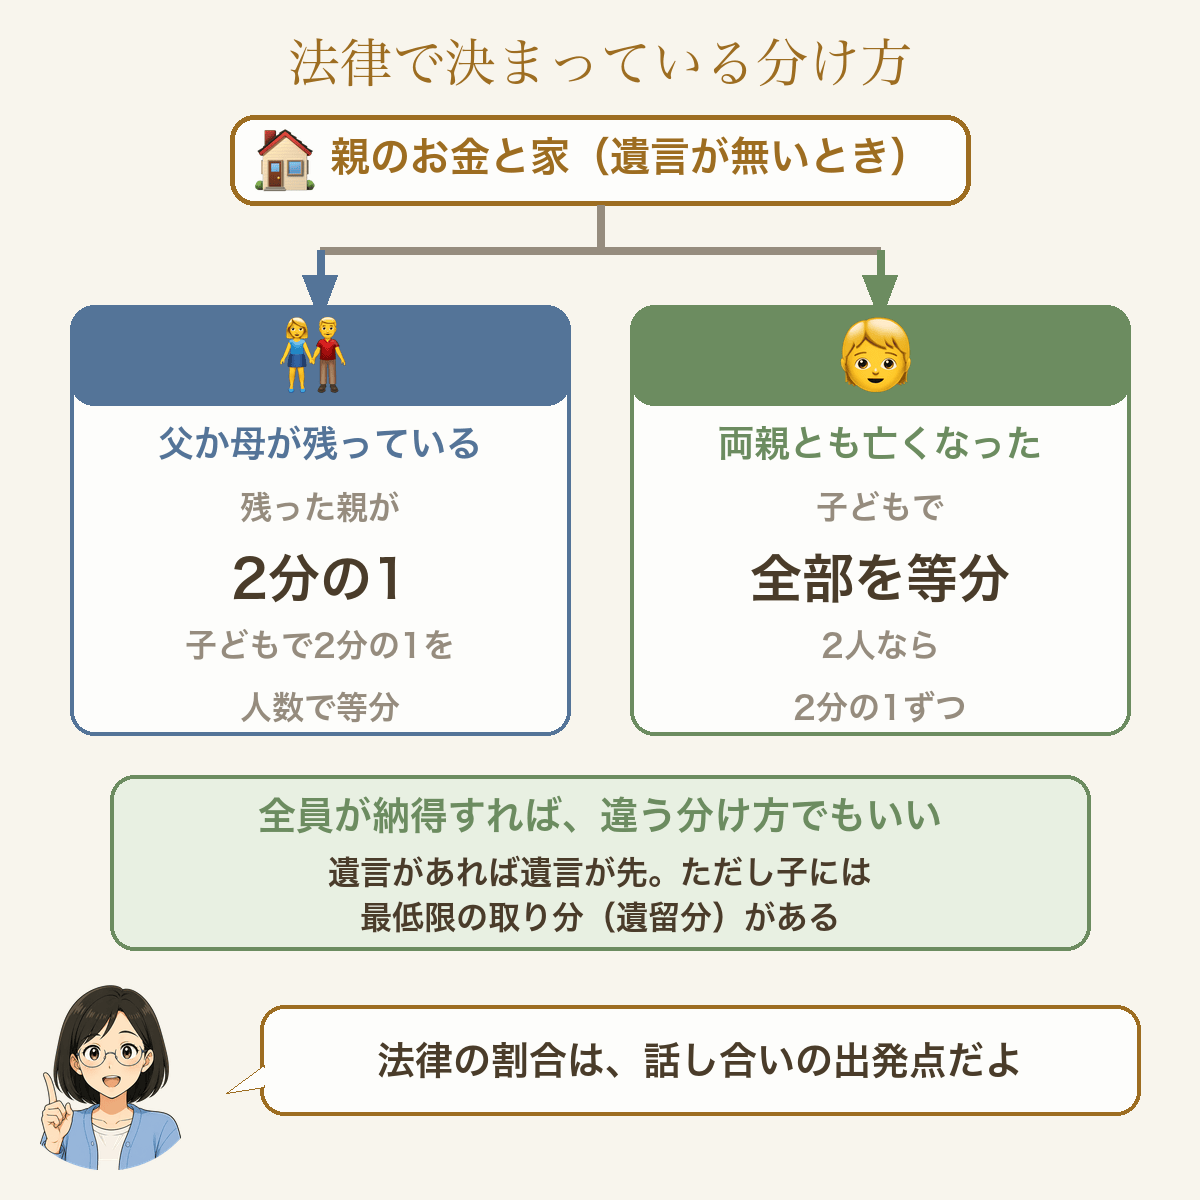
遺言が無いとき、誰がどれだけ受け継ぐかの目安は、法律(民法=家族やお金の決まりをまとめた法律)で決まっています。
これを法定相続分(ほうていそうぞくぶん)といいます。
遺言があれば遺言が先です。
ただし子には、遺言でも消せない最低限の取り分が残ります。
これを遺留分(いりゅうぶん)といい、あとの「実家を全部1人に残したいとき」で、数字で見ます。
実家をどう分けるかで、ほかの分け方も決まります。
法律の割合とは別に、実際にどう分けるかのやり方は、大きく4つです。
- そのまま分ける=実家は1人、預金はほかのきょうだい、のように物ごとに分ける。
- 売って分ける=実家を売って、お金を割合で分ける。
住みたい人がいるとできません。 - 1人が受け継ぎ、ほかの人にお金を払う=実家を継ぐ人が、自分の取り分より多くもらった分を、ほかのきょうだいにお金で払う。
- みんなの物にする(共有)=家の持ち主を、きょうだい全員の名前にする。
売るのも貸すのも、全員が「いい」と言わないとできません。
1人でも反対すると、家はそのまま動かせなくなります😔
持ち主の誰かが亡くなると、その人の家族(夫や妻、子など)にも持ち主が分かれ、さらに決めにくくなります。
僕はおすすめしません。
つまり、4つのどれを選ぶかは、実家を誰がどうするかで決まります。
💡 僕の家と、顔も知らない親戚の家
結論:実家の行き先を決めないまま年月がたつと、家は傷み、関わる人だけが増えていきます。
僕はそれを、親戚の家で見ました。
僕は、自分の親ではない親戚の家で、相続放棄(=借金も含めて何も受け継がないと決めること)をしたことがあります。
父方の親戚で、顔も名前も知らない人でした。
残っていたのは、誰も住んでいない古い家です。
解体(=家を壊して、更地=何も建っていない土地にすること)に、数百万円かかる家でした。
僕がやったのは、家庭裁判所に書類を出しただけです。
大変だったのは、その家の後始末を取りまとめた親族のほうでした。
放棄した人は、初めから受け継ぐ人でなかったことになります。
そのため、同じ立場の人が全員放棄するたびに、受け継ぐ権利が次の親族へ移ります(民法 第939条)。
そのたびに新しく受け継ぐ立場になった人へ連絡が要るので、取りまとめた親族は何人もの署名を集めて回ったそうです💦
うちの実家は、父の相続で名義(=家の持ち主として登録された名前)を母に移しました。
相続について、きょうだいで少し話したこともあります。
ただ、話したのは少しだけです。
この記事に書くことは、僕自身もこれから続けることです🌱
📱 きょうだいに送る一言
結論:最初の一言は、決めるためではなく、それぞれの考えを聞くために送ります。
答えをその場で出さなくていい形にします。
いきなり「実家、売ろう」と送ると、相手は身構えます😅
先に自分の考えを出し、相手には「今の考え」だけを聞きます。
💬 親が元気な人の一言(例)
「急ぎじゃないんだけど、いつか実家をどうするか、それぞれの考えを聞いておきたくて。
自分は、(住みたい/売るのがいいかな/まだ決めていない)と思ってる。
そっちは今どう思ってる? 次に集まったときにでも話そう」
💬 親が亡くなって、実家がそのままの人の一言(例)
「実家のこと、そろそろ決めないかな。
売るなら税金が軽くなる特例(=売ったもうけから最大3,000万円引ける決まり)があって、期限(亡くなった年によっては、今年の年末)があるみたいなんだ。
空き家のままだと、税金や草刈りのお金も毎年かかるし。
自分は(売る/残す)がいいと思ってる。そっちの考えを聞かせて」
2つ目の例の期限は、2023年に亡くなった家なら今年(2026年)の年末、2024年以降に亡くなった家なら2027年の年末です(今の決まり)。
特例のくわしい中身は、このあとの「売るなら、もうけから3,000万円引ける特例を使う」にあります。
 むちお
うち、きょうだいとはほとんど連絡を取ってないんだけど……。
ちえこそれなら、年末年始やお盆、親の誕生日みたいに、連絡しても不自然じゃない時期に1対1で送ればいいよ。電話でも手紙でもかまわないの。
- 今日=一言を送る(5分)
- 返事を待つ=数日から、次にきょうだいが集まる日まで
- その後=集まったときに考えを出し合い、親に遺言を頼むかを決める(年末年始やお盆なら、2〜3か月のうちに一度)
返事が来たら、スマホのメモに書き写しておきます。
考えが自分と違っても、その場で言い返しません。
違うと分かったら、それもメモに残して、次に集まる日を待ちます😊
✍️ 親が元気なうちに、遺言を頼む
結論:いちばん確かな予防は、親自身が「実家はこうしてほしい」と書いた遺言です。
頼むときは、LINE1通で済ませず、会ったときに口で頼みます。
遺言があれば、「親が決めたことだから」と受け止めやすくなります😌
親が認知症(=物忘れが進み、お金のことを自分で決められなくなる病気)になると、遺言を書けなくなることがあります。
だから、元気なうちに頼みます。
認知症になったときの親のお金の守り方は、3本目の「親の介護、お金と手続きは何から」に書きました。
- 自分で書いて、法務局に預ける=親が本文を手で書き、法務局(=家や土地の持ち主の登録などをする国の役所)に預けます。
手数料は3,900円です(法務省)。
予約してから、親本人が法務局に行きます(代わりの人は行けません)。
亡くなったあと、相続人(=亡くなった親のお金や家を受け継ぐ家族)は、どこの法務局でも、遺言が預けられているかを調べてもらえます。
そのときは、亡くなったことが分かる戸籍などを持って頼みます。
戸籍は、生まれた・結婚した・亡くなったなどを役所が記録したものです。
預けておけば、亡くなったあとに家庭裁判所の検認(=遺言が本物か、書き換えられていないかを確かめる手続き)がいりません。 - 公証役場で作る=公証人(=法律の書類を作る専門の人)がいる公証役場で、公証人に作ってもらいます。
手数料は、財産が多いほど高くなるように、国が決めた表で決まります。
1,000万円分なら約3万3千円です(日本公証人連合会)。
立ち会う人(証人)が2人いります。
子やその夫・妻は、遺言で得をする立場なので証人になれません。
そのため、知人に頼むか、公証役場で紹介してもらいます(謝礼がかかることがあります)。
書き方の間違いで無効になる心配は、ほぼありません。
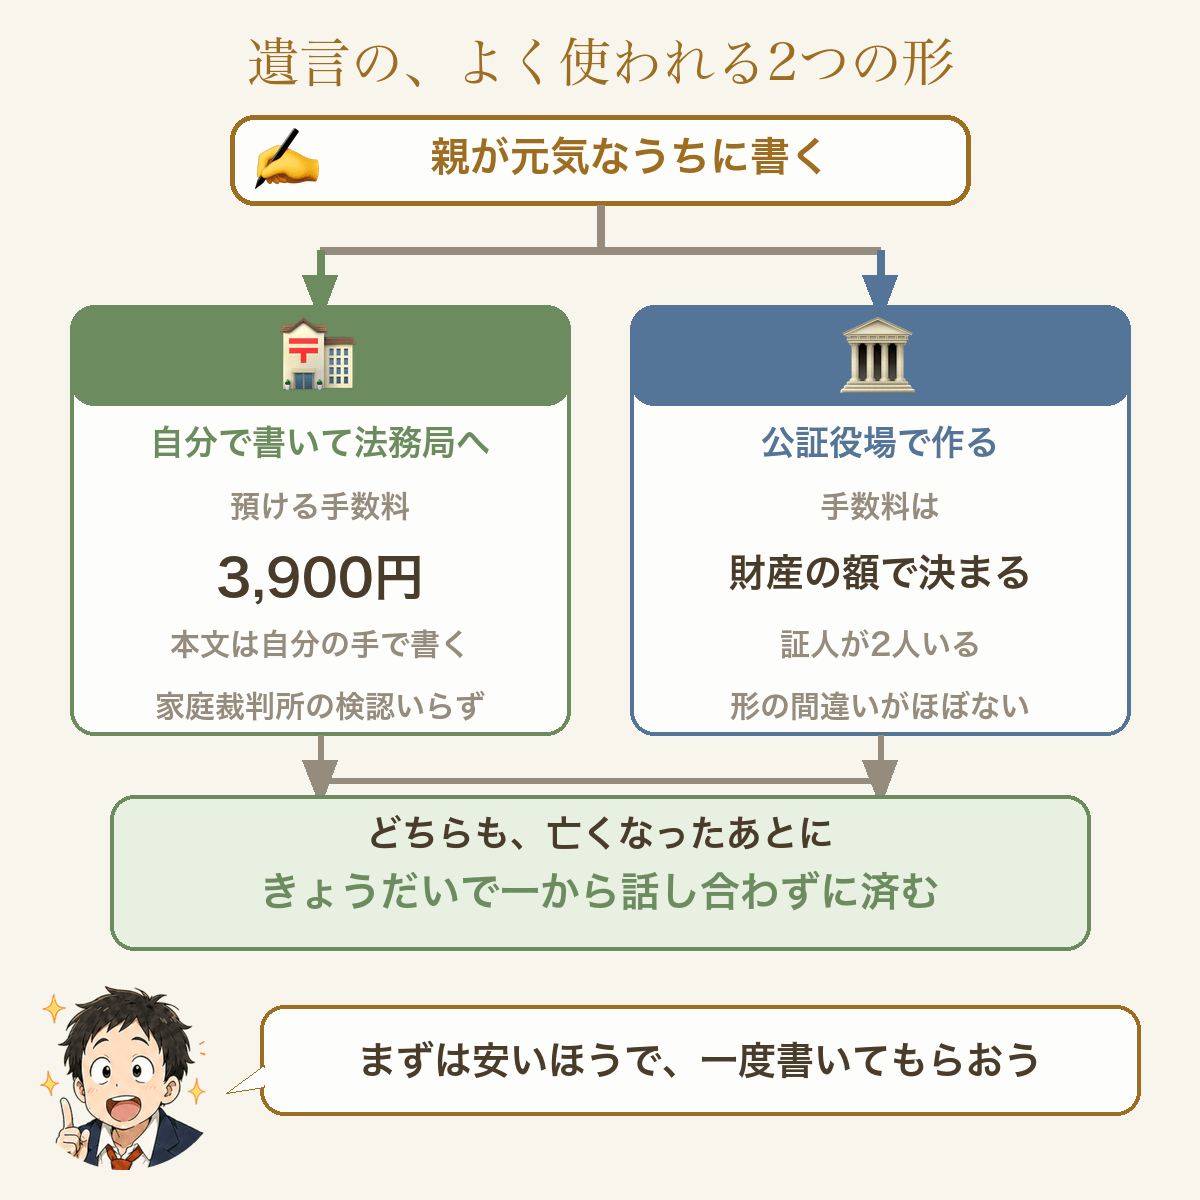
僕なら、まず「自分で書いて法務局に預ける」をすすめます。
費用が安いからです。
ただ、きょうだいの仲にすでに不安がある家や、財産が多い家は、公証役場にします。
形の間違いがほぼなく、あとで「本当に親が書いたのか」ともめにくいからです。
どちらも、あとから書き直せます(公証役場は、作り直すたびに手数料がかかります)。
遺言は、父と母で別々の紙に書きます。
1枚の紙に2人で一緒に書いた遺言は、無効になります(民法 第975条)。
実家の持ち主が父なら父が、母にも預金などがあるなら母も、それぞれ書いてもらいます🤔
🗣️ 頼み方|一覧表の流れで、口で頼む
親に遺言の話を切り出すのは、気が重い人が多いはずです。
「死ぬのを待っているみたい」と思われそうだからです。
だから、いきなり遺言の話はしません。
2本目の「もしもの一覧表」(=親の口座・保険・連絡先などを書き出す表)を親と一緒に埋めて、口座や保険の場所が書けたあとに、こう続けます。
💬 親に言う一言(例)
「一覧表、書いてくれてありがとう。
あと1つだけ。この家を、いつか誰にどうしてほしいか、紙に書いておいてくれない?
しっかりした人ほど、元気なうちに書いているみたいなんだ。
僕たちきょうだいがもめないためだから」
目的は親の考えを聞くことです✨
子が決めた分け方を書かせようとすると、親は「財産を狙われている」と感じます。
むちお「縁起でもない」って怒られたら?
ちえこ押さないで、こう返して。「分かった、書かなくていいよ。じゃあ、この家をどうしてほしいかだけ、口で教えて。きょうだいにも伝えておくから」
口で聞いた考えに法律の力はありませんが、「親はこう言っていた」と全員が知っているだけで、話し合いは楽になります😌
✒️ 自分で書く遺言の書き方
自分で書く遺言は、形が1つでも決まりと違うと、無効になることがあります。
守る決まりは、民法の決まりと、法務局に預けるときの紙の決まりの2つです。
- 本文・日付・名前を、全部親が自分の手で書き、はんこを押す(民法 第968条)。
日付は「2026年11月3日」のように、日まではっきり書きます。
「11月吉日」のような書き方は使えません。 - 財産の一覧(財産目録)だけは、パソコンで作ってよい。
通帳のコピーや、家と土地の持ち主が書かれた紙(登記事項証明書)のコピーを付けてもかまいません。
そのかわり、一覧の全部のページに、親が名前を書いて、はんこを押します。 - 法務局に預けるなら、紙にも決まりがある。
A4の紙の片面だけに書き、上下左右に決まった幅の余白を空けます(幅は法務省の見本で確かめます)。
紙が2枚以上なら「1/2」「2/2」とページ番号を書きます。
ホチキスでとめず、バラバラのまま出します。
はんこは認印(=役所に届けていない、ふだんのはんこ)でもかまいませんが、インクが中に入ったスタンプ式は避けます。
書く前に、法務省のページで見本と最新の決まりを確かめます(法務省 遺言書の様式)。
印刷して使える用紙の例も載っています📝
ただし法務局が見るのは形だけで、中身の相談には乗ってくれません。
中身に迷ったら、弁護士や司法書士(=家の名義を変える手続きなどの専門家)に聞きます。
市役所の無料の法律相談から始めてもかまいません。
🏠 実家を全部1人に残したいとき
「実家は長男に全部」と、遺言に書くことはできます。
ただ、ほかの子には遺留分(=遺言でも消せない、最低限の取り分)が残ります。
子の遺留分は、法律の取り分の半分です(民法 第1042条)。
どれくらい重いかは、数字で見ると分かります🤔
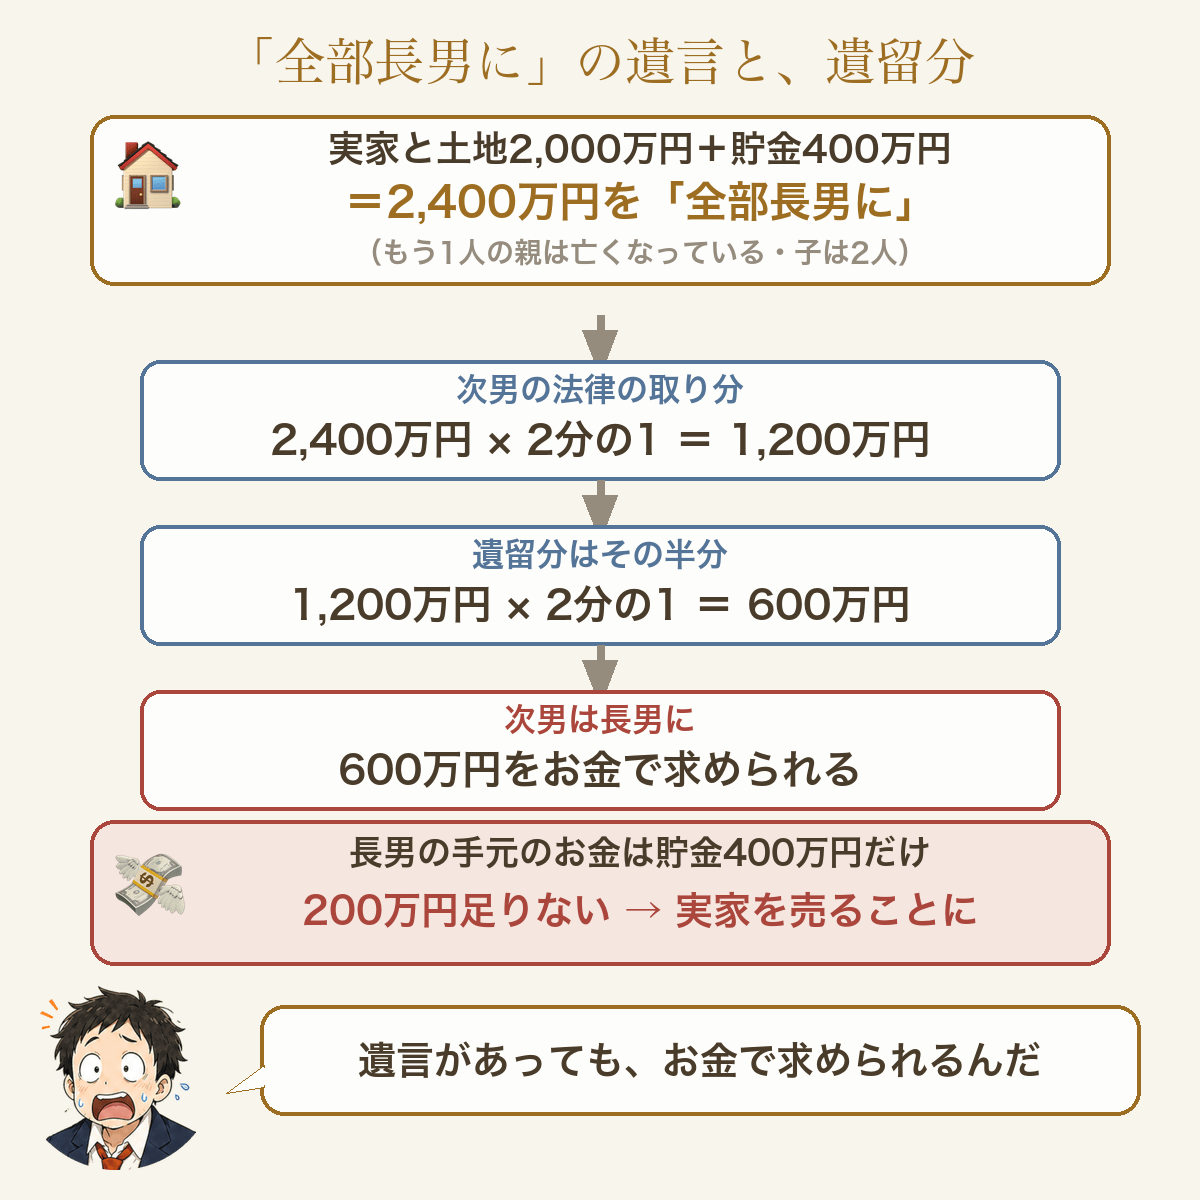
たとえば、こんな家です。
- 遺言を書いた親が亡くなった。
もう1人の親は、それより前に亡くなっている。
子は、長男と次男の2人。 - 残ったのは、実家と土地(2,000万円)と貯金(400万円)。
合わせて2,400万円。 - 遺言には「全部を長男に」と書いてある。
- 遺言どおり、2,400万円は全部長男のものになる。
- 次男の法律の取り分は、2,400万円を子2人で分けた1人分=1,200万円。
親は2人とも亡くなっているので、子2人で半分ずつです。 - 遺留分は、その1,200万円のさらに半分=600万円。
次男は長男に「600万円を払って」と、お金で求められます。 - 払うのは、全部を受け取った長男です。
でも遺産の大半は実家で、お金ではありません。
貯金の400万円を全部渡しても、200万円足りません😳 - 払えなければ、実家を売ってお金を作ることになります。
例の「実家と土地2,000万円」は、どの値段で見るかで変わります。
遺留分を計算するときは、亡くなった時点で実際に売れそうな値段で見るのが基本で、不動産会社の無料の査定(=売れそうな値段を出してもらうこと。2〜3社に頼む)が目安になります。
毎年届く固定資産税(=家と土地にかかる毎年の税金)の通知に書いてある評価額(=市町村が税金を計算するために決めた値段)は、実際に売れる値段より低めに出やすいです。
安い数字で見れば遺留分も安くなるので、払う長男は安い数字を、受け取る次男は高い数字を使いたくなります。
だから、どの数字を使うかを、きょうだいで最初に決めておきます。
それでもまとまらないときは、不動産鑑定士(=土地や家の値段を出す専門家)の鑑定(有料)で決める方法もあります。
長男に600万円を求めるかどうかは、次男が決めます。
求めなければ、遺言どおりで終わります。
求められるのは、親が亡くなったことと、遺言で自分の取り分が減ったことを知ってから1年のあいだです(民法 第1048条)。
知らないままでも、亡くなってから10年たつと求められなくなります。
求めるときは、口で言うだけでも効きます。
ただ、ふつうは日付が残る内容証明郵便(=いつ・どんな文を送ったかを郵便局が証明する郵便)で送ります。
払うのは原則まとめてですが、すぐに用意できないときは、裁判所に払う日を延ばしてもらう道もあります(民法 第1047条)。
それでも全部を1人に残したいなら、打てる手は3つです。
- 次男が、親が生きているうちに遺留分を手放す。
家庭裁判所の許可が要ります(民法 第1049条)。
次男が納得していることが前提で、親や長男が無理にさせることはできません。 - 親の生命保険の受取人を、長男にしておく。
すでに親が入っている保険の受取人を変えるだけでもできます(新しく入るのは、親の年齢や体調で入れるときだけ)。
保険金は受取人のお金になり、遺産を分ける計算には、ふつうは入れません。
だから、次男に求められたときの支払いにあてられます。
例外は、保険金が遺産よりずっと多くて、きょうだいの間でとても不公平になる場合だけです。
そのときは、きょうだいの取り分の計算に足されることがあります(2004年の最高裁の判断)。
ふつうの額の保険なら、使える手です😊
保険は、次男に求められたときに払うお金を、先に用意しておく手です。 - 遺言に、そう決めた理由を親の言葉で書いてもらう。
これを付言(=遺言の最後に添える、家族へのメッセージ)といいます。
法律の力はありませんが、親の気持ちが伝わると、求めるのをやめる人もいます😌
 むちお
結局、全部を1人にするのは難しいってこと?
ちえこうん。だから、無理に全部を1人にしない書き方のほうが、もめないよ。たとえば「実家は長男に。次男には貯金400万円と、長男から200万円」と書いてもらうの。次男は合わせて600万円で、遺留分と同じ額になるから、求めることが無くなるんだよ。長男に200万円の手元のお金が無ければ、さっきの生命保険を使う手もあるの。
僕なら、ほかの子にも遺留分の額以上を残す書き方を、親に頼みます。💡
📝 亡くなったあとは、話し合いを紙に残す
結論:遺言が無ければ、相続人(=亡くなった親のお金や家を受け継ぐ家族)全員で話し合い、決めたことを紙に残します。
この紙を「遺産分割協議書」といいます。
口で決めただけでは、実家の持ち主の名前を変えることも、銀行の手続きもできません。
全員が名前を書き、実印(=市役所・町役場に届けたはんこ)を押した紙が要ります。
むちお実印なんて作ってないよ……。
ちえこゴム印(=ゴムでできた、形が変わりやすいはんこ)でなければ、ふだんのはんこでも、市役所・町役場に届けて登録すれば実印になるよ。大きさの決まりは、市役所で確かめてね。
📋 手順|話し合いから名義の変更まで
- 何があるかを並べる=口座・保険・実家・借金を一覧にします。
2本目の一覧表があれば、そのまま使えます。 - 実家の行き先を、最初に決める=住む・売る・貸す・手放すのどれか。
ここが決まれば、預金の分け方はあとから合わせられます。 - 決めたことを紙にする=誰が何を受け継ぐかを書き、全員が名前を書いて実印を押します。
- 実家の名義を変える=家や土地を受け継いだと知った日から、3年以内という期限があります(くわしくは4本目「親が亡くなった直後のお金」)。
実家を売ってお金で分けると決めたら、紙にも「売って、お金で分ける」と書きます。
書かずに1人の名義で売ると、税金の上では「その1人が家を売り、そのお金をきょうだいにあげた」と見られることがあります。
すると、売ったときの税金はその1人にかかります。
お金を受け取ったきょうだいにも、1年に110万円(=もらっても税金がかからない枠)を超えると贈与税(=人からお金をもらったときの税金)がかかることがあります😳
「全部やるから任せて」と言われたときも、売ったお金の分け方を先に紙に書いてから任せます。
迷ったら、市役所の無料の法律相談か、税務署の電話相談で聞きます。
どうしてもまとまらないときは、家庭裁判所の「調停」(=間に入る人を交えた話し合い)を使えます🙏
🏚️ 誰も住まない実家は、早く決める
結論:誰も住まない実家は、持っているだけで毎年お金がかかり、家も傷みます。
売る・貸す・手放すを、相続してから1年のうちに決めるつもりで動きます。
家は人が住まなくなると早く傷むので、1年を目安にします。
ただ、亡くなった年によっては、売るときの特例の期限が1年より早く来ます。
その場合は、特例の期限に合わせて決めます(このあとの「特例を使う」)。
この章の数字は、きょうだいと話すときの材料です。
実家じまい(=親の家を片づけて、売ったり手放したりすること)をした人の体験談では、誰も住まない実家に、1年で100万円近くかかっていた家もありました。💧
その家は土地がとても広く、固定資産税(=家と土地にかかる毎年の税金)・火災保険・最低限の電気水道・庭の手入れ(固定資産税だけで半分以上、庭の手入れで約30万円)を合わせると、それだけかかっていました。
ふつうの広さの家なら、もっと少なく済みます😌
広い家でなくても、固定資産税と保険と草刈りは毎年かかります。
あなたの実家で、いくらかかるかを出してみてください。
決めずに5年たつといくらになるかも出ます🧮
🧮 誰も住まない実家の1年のお金(数字を入れると、1年と5年の出費と、きょうだい1人あたりの額が出ます)
金額は「万円」で入れます(3万円なら 3、5千円なら 0.5)。
固定資産税は、毎年4〜6月ごろ市町村から届く「納税通知書」(=今年の税金の額が書かれた紙)で分かります。
分からない所は、最初から入っている仮の数字のままでかまいません。
放っておいても、固定資産税がすぐ上がるわけではありません。
ただ、傷みが目立って直さないでいると、市町村から「勧告」(=正式な注意)が出ます。
家が建っている土地は税金が軽くなる決まりがあり、勧告を受けるとそれが外れて、土地の固定資産税が上がります(国土交通省)。
つまり、放っておくだけでは上がらず、勧告を受けたら上がります。
🔀 実家の3つの道|売る・貸す・手放す
お金の面だけで言えば、誰も住む予定がない実家は、傷む前に売るのがいちばん損が少ない道です。
家は人が住まなくなると早く傷み、売り値も下がります。
残すなら、「何のために」「いつまで」を決めておきます🤔
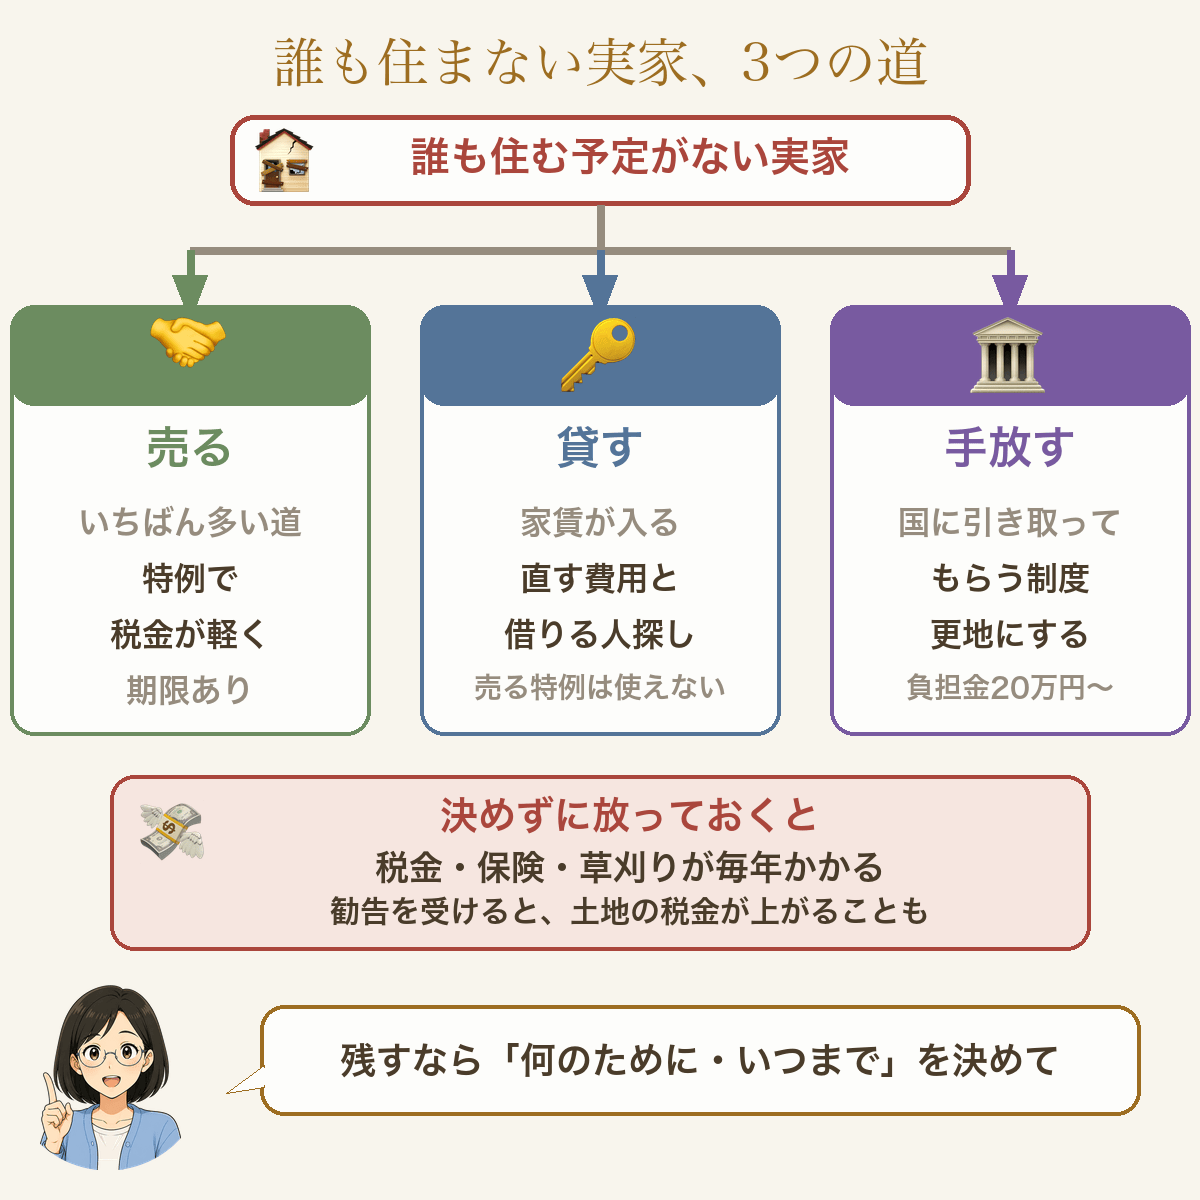
- 売る=いちばん多い道。
このあとの特例が使えると、税金がかなり軽くなります😊 - 貸す=家賃が入りますが、直す費用と、借りる人を探す手間がかかります。
一度貸すと、このあとの特例は使えなくなります(特例は、誰も住まず、貸してもいない家だけが対象のため)。
特例が使えないと、1,000万円で売っただけでも、もうけは約950万円で、その約20%のおよそ190万円が税金になることがあります(計算はこのあとの例)。 - 手放す=国に土地を引き取ってもらう制度があります(法務省)。
ただし家を壊して更地にし、審査の手数料と、国の管理費にあてる負担金(原則20万円)を払います。
壊す費用は自分持ちです(親戚の家の話で書いたとおり、数百万円かかることもあります)。
解体の見積もりは業者で差が大きいので、2〜3社に頼んで比べます。
🤝 売るときの進め方
売るか決める前に、まず「いくらで売れそうか」を知ります。
不動産会社の査定(=売れそうな値段を出してもらうこと)は、無料のことが多いです。
ただ、高い査定は、売る契約を取るための数字のこともあるので、2〜3社で比べます。🔍
売ると決めたら、買い手の探し方は3つです。
- 不動産会社に買い手を探してもらう(仲介)=いちばん多いやり方です。
高めに売れやすいですが、買い手が見つかるまで時間がかかることもあります。
売れたら、不動産会社に手数料を払います。 - 不動産会社に、直接買い取ってもらう=早く売れて、手間もかかりません。
そのかわり、仲介より安くなりやすいです。
買った会社は、直してから売り直すので、その費用と自分のもうけを、先に買い値から引いているからです。 - 市町村の「空き家バンク」に載せる=市町村が、空き家を探している人に紹介する仕組みです。
不動産会社が扱いたがらない古い家でも、買い手が見つかることがあります。
⏳ 売るなら、もうけから3,000万円引ける特例を使う
親が1人で住んでいた家を、誰も住まなくなってから売るとき、もうけから最大3,000万円を引ける特例があります。
1981年5月31日以前に建った家(=地震への決まりが今より弱かった時代の家)など、条件に合う実家なら、これで税金が0円になることが多いです😊(国税庁)。
家を売ると、もうけ(=売った値段から、親がその家を買ったときの値段と、売るための費用を引いた残り)に税金がかかります。
古い実家だと、親がいくらで買ったか分からないことがよくあります。
そのときは、売った値段の5%で買ったことにされます(国税庁)。
だから、もうけは思ったより大きく出ます。
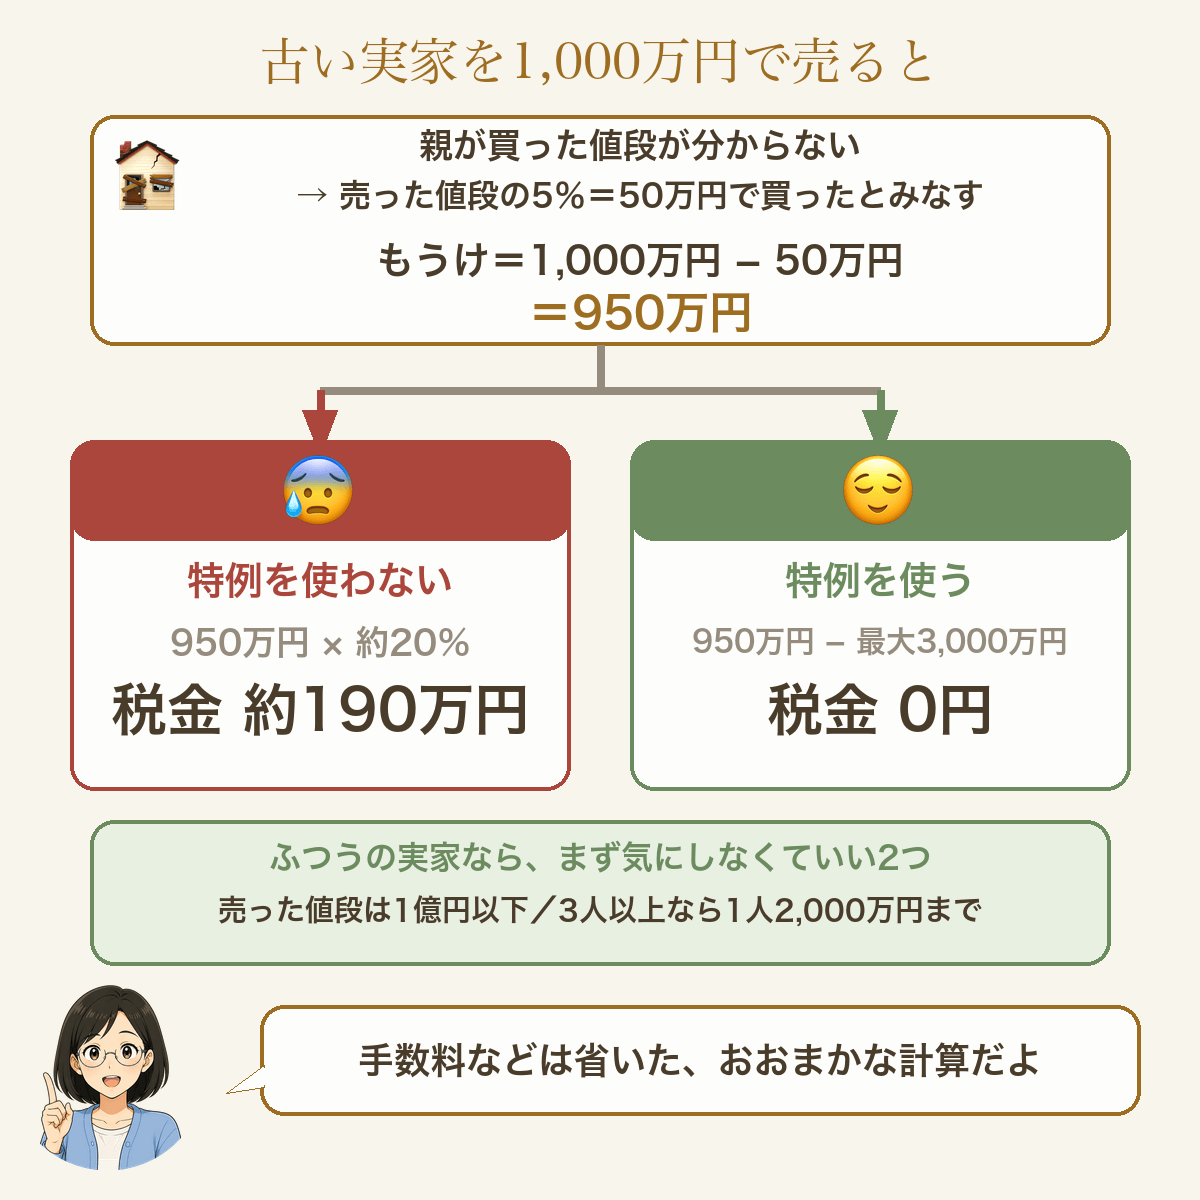
たとえば、古い実家を1,000万円で売ったとします(分かりやすくするため、手数料などの費用は省きます)。
- 買った値段=1,000万円の5%=50万円とみなされる。
- もうけ=1,000万円−50万円=950万円。
- 税金=950万円×約20%(20.315%)=およそ190万円。
20.315%は、5年より長く持っていた家や土地を売ったときの税率です(所得税15%・住民税5%・東日本大震災からの復興のための税0.315%の合計・国税庁)。
親から受け継いだ家は、親が持っていた年数も足して数えます。
だから古い実家なら、ふつうこの税率です。 - 特例を使えば、950万円から最大3,000万円を引けるので、税金は0円。
特例を使うための主な条件は、この3つです。
- 1981年5月31日以前に建った家(=地震への決まりが今より弱かった時代に建った家)。
マンションのように、部屋ごとに持ち主が分かれる建物は、この特例の対象外です。 - 亡くなる直前、親が1人で住んでいた家(子などが一緒に住んでいたら使えません)。
老人ホームに入っていた場合などは、例外として使えることがあります。 - 受け継いでから売るまで、誰も住まず、誰にも貸していない。
売った次の年には、確定申告(=税金の計算を税務署に出すこと)をします。
そのとき、市役所・町役場でもらう「亡くなった親が住んでいた家だと示す紙」(名前は「被相続人居住用家屋等確認書」。被相続人=亡くなった人のこと)をつけます。
ふつうの実家なら、まず気にしなくていい条件も2つあります。
- 売った値段が1億円以下であること。
- 今の決まりでは、きょうだい3人以上で受け継いだら、引けるのは1人2,000万円まで。
たとえば1,500万円で売って3人で3分の1ずつ分けると、1人のもうけは475万円です(1,500万円から、5%の75万円を引いた1,425万円の3分の1)。
2,000万円に届かないので、3人とも税金は0円です。
古い家は、耐震工事(=地震に強くする工事)をしないと売れない、わけではありません。
工事が要るのは、この特例を使うときだけです。
特例を使うなら、地震に強くする工事をするか、家を取り壊して土地だけにして売ります。
工事や取り壊しは、売る前に自分たちでしなくてもかまいません。
今の決まりでは、家を買った人が、売った次の年の2月15日までにすれば、特例は使えます✨
税金を払うのは売った人ですが、条件は家そのもの(地震に強い家になったか、取り壊されたか)なので、工事は買った人がしてもかまいません。
特例を使わないなら、工事も取り壊しもせず、そのまま売ってかまいません。
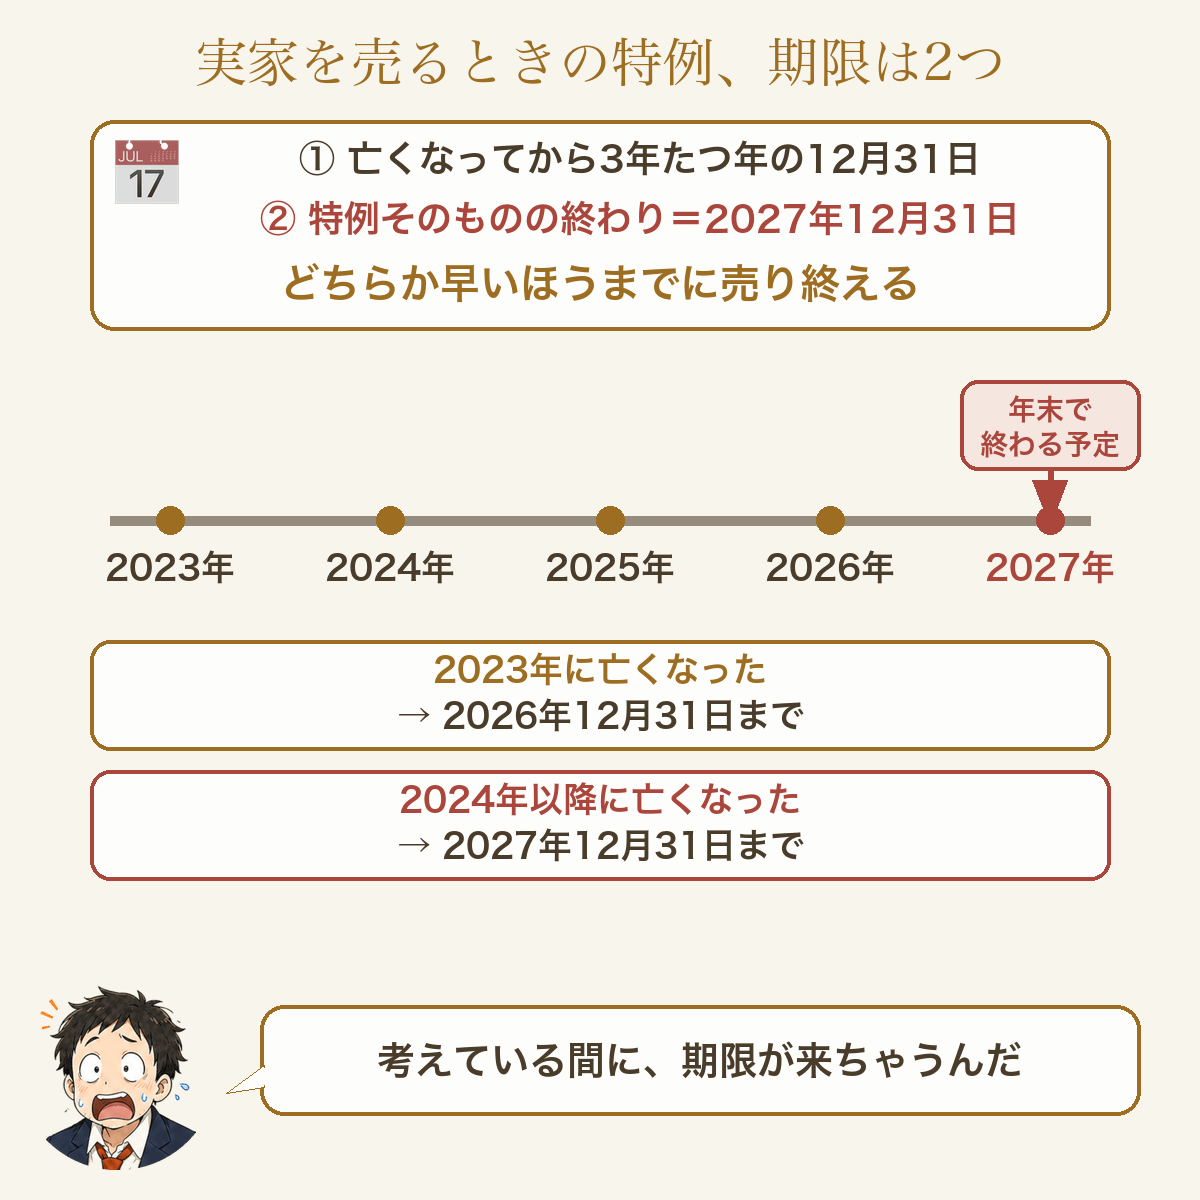
期限は2つあり、早いほうまでに売り終えます。
1つ目は、亡くなってから3年たつ年の12月31日です。
2つ目は、特例そのものの終わりで、今のところ2027年12月31日です。
たとえば2026年に亡くなったら、1つ目は2029年の年末ですが、2つ目が先に来るので、2027年の年末までに売ります。
国土交通省が、税金の決まりを担当する財務省に、期限を延ばしてほしいと求めています。
ただ、延ばすかどうかは国が決めることで、まだ決まっていません(財務省)。
すでに親が亡くなって空き家になっている家は、「そのうち延びるだろう」と待たず、今の期限に間に合うように動きます😤
親がまだ元気な家は、いま特例のために動く必要はありません😌
亡くなったときに特例が続いているかを、そのとき国税庁のページで確かめます。
終わっていたら、税務署の電話相談で、もうけと税金がどれくらいになりそうかを先に聞きます。
むちおうちの実家、1981年より後に建ってたら?
ちえここの特例は使えないね。そのときは、もうけがどれくらい出そうかを、税務署の電話相談で先に聞いておくと安心だよ。
👨👩👧 40代にとっての、実家の行き先
結論:40代は、親が元気なうちに話せる最後の時期で、同時に、自分の家計がいちばん重い時期です。
うちは子どもが3人いて、上の子が15歳です。
40代は、家賃や家のローンと、子どもの教育費がいちばん重い時期です。
そこに実家の税金や草刈りが毎年のります。
計算欄に最初から入れてある数字(ふつうの広さの家を思い浮かべた仮の数字=固定資産税10万円・火災保険3万円・電気水道3万円・草刈り5万円・実家を見に行く往復の交通費4万円)を足すと、年25万円です。
きょうだい2人で分けても、25万円÷2人÷12か月で、1人月1万円ほどです💸
- 20代なら、親もまだ若く、実家の話は先のことになりやすいです。
- 60代なら、子育ても終わり、実家に戻って住む道も選びやすくなります。
- 40代は、親と話せる時間と、自分の家計の余裕が、いちばん足りない時期です。
父のとき「ちゃんとお金の話、相続の話をしておけばよかった」と思った僕の答えは、これです。
だから僕の考えは、「親が元気なうちに、実家の行き先をきょうだいで口に出し、親に遺言で書いてもらう」です😤
シリーズを5本書いた僕でも、きょうだいと話したのは、まだ少しだけです。
でも、一言送るのは今日できます。
❓ よくある疑問
結論:受け継ぐときの細かい疑問に、ここでまとめて答えます。
Q. 2,400万円の家で、相続税はかかる?
A. この例なら、かかりません😌
相続税がかからない枠は「3,000万円+600万円×受け継ぐ人の数」で、子2人なら4,200万円です(国税庁)。
相続税のくわしい話は、2本目の「もしもの一覧表」に書きました。
Q. 親の介護をした子は、多くもらえるの?
A. 親のために尽くした分を多めに受け取れる「寄与分」という決まりはありますが(民法 第904条の2)、ふつうの家族の世話の範囲では認められにくいのが実際です。
介護をした人がいるなら、親が元気なうちに遺言に書いてもらうのがいちばん確かです。
介護をしたのが子の夫や妻(受け継ぐ立場にない親族)の場合もあります。
2019年からは、介護をした子の夫や妻が「特別寄与料」として、受け継ぐ人にお金を求められるようになりました(民法 第1050条)。
特別寄与料は、話し合いで求めることもできます。
まとまらなかったときに家庭裁判所に頼める期限は、2つあります。
1つ目は、亡くなったことと受け継ぐ人を知ってから6か月です。
2つ目は、知らなくても、亡くなってから1年です。
だから、その間に求めます。
介護のお金の話は、3本目の「親の介護、お金と手続きは何から」に書きました。
Q. 土地だけ、お金だけを受け継ぐことはできる?
A. きょうだいの間でなら、できます😊
「実家は長男、預金は次男」のように、話し合いで物ごとに分けられます(上の「そのまま分ける」)。
これは、きょうだい全員で受け継いだうえで、誰が何を持つかを決める話です。
プラスも借金も全部受け継がない相続放棄とは、別のことです。
ただし、借金だけを外すことはできません。
話し合いや遺言で「借金は長男が全部払う」と決めても、お金を貸した側は、ほかのきょうだいにも払うよう求められます(遺言で決めた場合=民法 第902条の2)。
求められる額は、法律で決まっている取り分の割合です。
親が2人とも亡くなっていれば、子2人なら半分ずつ、3人なら3分の1ずつです(もう1人の親が生きているときは、上の「法律で決まっている分け方」)。
話し合いはきょうだいの間では有効なので、代わりに払った次男は、あとで長男に返してもらうよう求められます。
親に借金がありそうな家は、4本目の「親が亡くなった直後のお金」で、相続放棄の期限と注意を先に確かめます。
📝 まとめ|実家の行き先を、早く口に出す
結論:もめるもとは割り算できない実家で、いちばん確かな予防は親の遺言です。
その前に、きょうだいで考えを口に出します。
- もめるのはお金持ちではない=家庭裁判所で分け方が決まった件の約35%は、遺産1,000万円以下。
その多くに土地か建物が入っている - いちばんの予防は親の遺言=自分で書いて法務局に預けると3,900円。
一覧表の流れで、口で頼む - 全部を1人に残すと、遺留分を求められる=2,400万円を長男に全部なら、次男は600万円を求められる。
ほかの子にも遺留分の額以上を残すと、もめにくい - 亡くなったあとは紙に残す=遺産分割協議書。
売って分けるなら「売ってお金で分ける」と書く - 誰も住まない実家は早く決める=売る・貸す・手放す。
売るときの特例は、亡くなってから3年たつ年の年末か、2027年の年末の早いほうまで
🎯 この記事でやること=きょうだいに「実家、この先どうしたい?」と聞く一言を送る(5分)
ひとりっ子で実家に住み続けない人は、実家をどうしたいか、自分の考えをスマホのメモに1行書きます。
親を守るシリーズは、この5本目で全部です。
最初から読み直すなら、1本目の「高齢の親を詐欺から守る」からどうぞ。
📚 守り|親を守るは全5本|親が年を重ねる順に並べています
- 1本目 高齢の親を詐欺から守る
- 2本目 元気なうちに親と書く「もしもの一覧表」(親のお金を受け継ぐ「相続」の入門)
- 3本目 親の介護、お金と手続きは何から
- 4本目 親が亡くなった直後のお金
- 5本目 きょうだいでの分け方と実家 ← いまここ
お金を守るシリーズ全部の目次のページは「守りの完全ガイド」です。
最後まで読んでくれて、ありがとうございます😌
もがいてナンボ。ではまた👋
※本記事は個人の経験・調査に基づく一般的な情報です。
相続や税金の扱いは、家族の状況や財産によって違います。
迷うときは、司法書士・税理士(=税金の専門家)・弁護士などの専門家にご相談ください。
📌 本記事は2026年10月時点の情報で書いています。制度や統計が変わったら、随時更新します。
コメント