2026年9月16日 公開|2026年10月25日 更新
📚 投資は全10本|この記事は7本目=「iDeCoをどうするか」(タップで一覧)
- 1本目 40代から投資は遅くない?株・インデックス・NISAのしくみ
- 2本目 生活防衛資金はいくら必要?
- 3本目 証券口座はどこで開く?SBIか楽天か
- 4本目 楽天証券とSBI証券どっち?両方使った40代の比べ方
- 5本目 全世界株とS&P500どっちを買う?
- 6本目 NISAは月いくら積み立てる?
- 7本目 iDeCoとNISAどっちが先? ← いまここ
- 8本目 一括投資と積立どっち?まとまったお金の入れ方 ← 次はこれ
- 9本目 やってはいけない投資5つ
- 10本目 実録・投資5年の全成績
 むちお
NISAは始めたんだけど、iDeCoもやったほうがいいの?「節税になる」ってよく聞くし、やらないと損な気がして……。
 ちえこ
節税は本当だよ。ただiDeCoは、入れたお金を原則60歳まで引き出せないの。40代は、子どもの進路や親のことで、予定が変わりやすい時期でしょ。だから順番が大事なんだ。
 むちお
え、60歳まで?じゃあやらないほうがいいの?
ちえこ人によるの。この記事で、やる・最低額で続ける・見送るのどれかに決めようね😊
僕は多めに入れていた額から、最低額の月5,000円に減らしました。理由も含めて、答えから😤
✅ これがこの記事の答えです
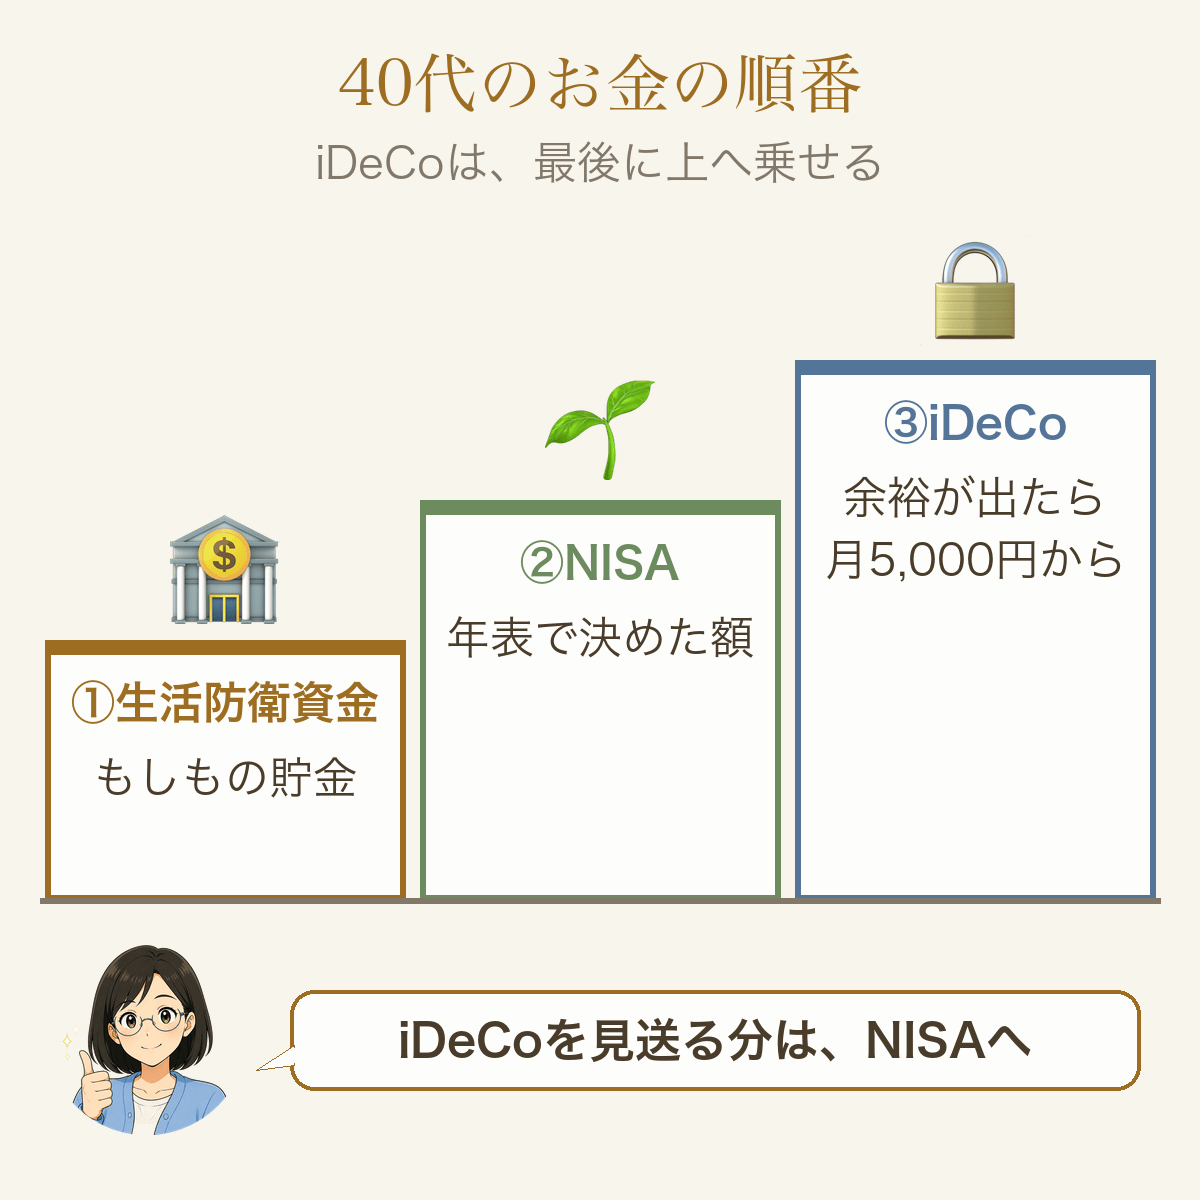
40代はNISAが先、iDeCoはその次。
- やる人=NISAの生涯の枠(=一生で入れられる上限・1,800万円)を埋められるペースの人(年360万円近くを毎年入れられている人)。
退職金が多い人・額が分からない人は、まず月5,000円から。 - 最低額(月5,000円)で続ける人=NISAを埋めるペースには届かないが、すでにiDeCoに入っている人
- 見送る人=それ以外の人
iDeCo(=入れた額に税率をかけた分だけ税金が安くなる、老後のための積み立て)は、所得税を払っている人には税金の得が小さくないのに、後回しにします。
決め手は、60歳まで引き出せないことです。なぜこの答えになるのかは、この先で順に見ていきます。
やることは1つ=3問の欄で「やる・最低額・見送る」のどれかを決める(1分)。
📋 この記事でわかること
- NISAとiDeCoの違い(=表)
- 2027年1月から変わること(上限アップ・手数料)
- やる・最低額・見送るの決め方(=3問の欄)
- 手数料と戻ってくる税金の比べ方(=計算欄)
- 受け取るときの税金(10年ルール)
🤔 NISAとiDeCoの違い|iDeCoは鍵つきの箱
結論:どちらも増えた分に税金がかかりませんが、iDeCoは入れた額の分だけ今年の税金が安くなる代わりに、60歳まで引き出せません。
違いを表で
| NISA | iDeCo | |
|---|---|---|
| 増えた分の税金 | かからない | かからない |
| 入れた額で税金が安くなる | ならない | なる(所得控除=税金を計算するときの収入から、入れた額を引いてもらえる) |
| 引き出し | いつでもできる | 原則60歳まで不可(入っていた期間が10年に足りないと、61〜65歳まで後ろにずれる)。受け取り始めは75歳までの間で選べる |
| 受け取るときの税金 | かからない | かかる(ただし退職金や年金と同じ割引があり、その範囲なら0円) |
| 入れる額の上限 | 年360万円(生涯1,800万円) | 会社員は月2.3万円(勤め先に企業年金=会社が用意している、退職後のための積み立て=があれば2.0万円まで)、自営業は月6.8万円(2027年から上がる予定=下の章) |
| 入れる額の最低 | 月100円から(証券会社による) | 月5,000円から(1,000円単位) |
| 手数料(国などに払う分) | なし | 加入時2,829円+掛金(=毎月iDeCoに入れるお金)を出している間は毎月171円(2027年1月の引き落とし分から186円)。掛金を止めても毎月66円 |
出典:いまの手数料=三菱UFJ銀行、2027年からの186円=りそな銀行のiDeCo手数料ページ、受け取り年齢=iDeCo公式サイト、NISAの上限=金融庁のNISA特設ウェブサイト
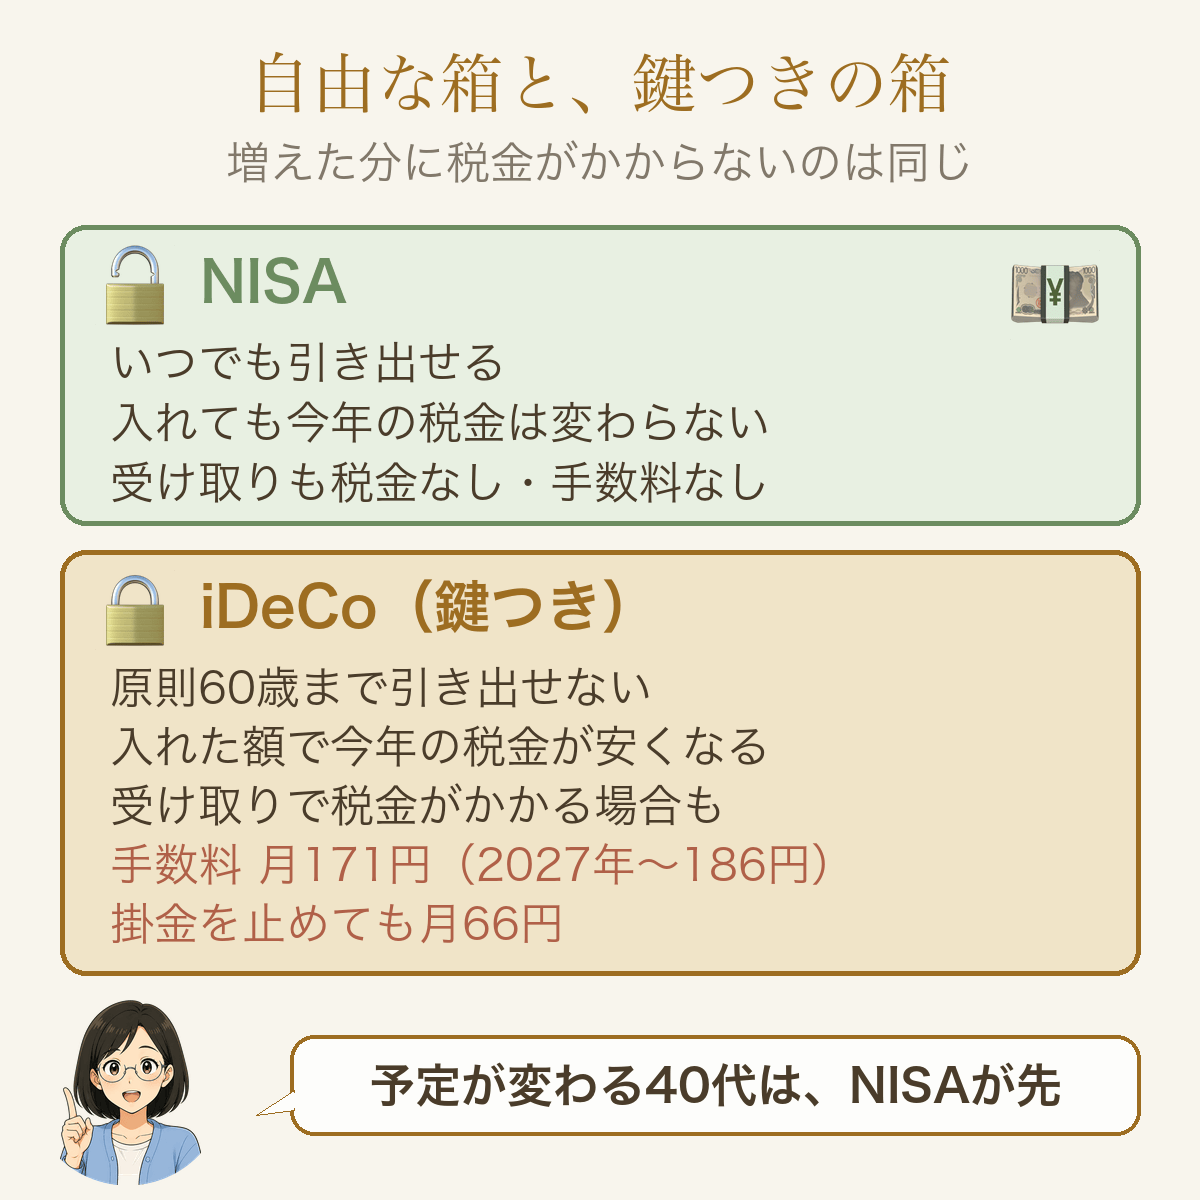
「節税になる」という言葉だけで決めると、この鍵の重さを見落とします。
税金が安くなる分は、お金を20年ほど動かせなくする代わりにもらうもの、と僕は考えています。
⚖️ やる・最低額・見送る|3問で決める
結論:下の3問で、冒頭の「やる・最低額・見送る」のどれかが出ます。
例外は1つ=税金を払っていないのに、すでにiDeCoに入っている人には「掛金を止める」が出ます。
3問の答えに関係なく、生活防衛資金がまだの人は見送り、5〜10年の間に大きな出費が続く人は最低額までにします(下の「iDeCoが向いていない人」)。
3問で決める
🧭 iDeCoは「やる・最低額・見送る」のどれ?(3問)
① すでにiDeCoに入っている
② NISAの生涯の枠(1,800万円)を埋められるペースで入れている(年360万円近くを毎年入れられている。もう埋め終えた人も、はい)
③ 所得税か住民税を払っている(源泉徴収票=年末に会社からもらう、1年分の給料と税金が書かれた紙=の「源泉徴収税額」か、住民税の通知の金額が0円ではない)
 むちお
「手元にあると使っちゃう」タイプなんだけど、それならiDeCo向き?
ちえこそれでも先にNISAだよ。NISAも積み立ての設定にしておけば、手元に残らないから同じ効き目があるよ😊
正直、僕にも「手元にあると使ってしまう」気持ちはあります。
それでも家計を管理するようになってからは、縛られることより、いざというときに引き出せないことのほうが大きなリスクだと感じています。ここは人によって違う所です。
手数料と、戻ってくる税金を比べる
掛金を出していれば、その分の税金が戻ってきます。手数料と比べて、自分の場合を計算してみてください🧮
🧮 手数料と、戻ってくる税金を比べる(1年分)
※住民税10%を足して計算しています。年収の目安は家族構成などで変わります。手数料は2027年1月の引き落とし分からの毎月186円で計算しています(いまは171円)。金融機関の手数料は0円の場合です(0円でない金融機関もあるので、申し込む前に「運営管理手数料」を確かめます)。
いまの会社員の上限は月2.0万円か2.3万円です(6.2万円は2027年からの予定)。
所得税が0円かどうかは、源泉徴収票の「源泉徴収税額」で分かります。
住宅ローン控除(=家のローンがある人の税金が安くなる仕組み)で所得税が0円になっている人も、「0%」を選びます。
月5,000円・所得税10%の人なら、1年で税金が約12,000円安くなり、手数料は約2,200円(2027年から)です。
半分は年末調整(=会社が年末に税金の払いすぎを直してくれる手続き)で、残り半分は翌年6月からの住民税が下がる形で戻ります(国税庁「小規模企業共済等掛金控除」)。
自分の口座から払っている人は、秋に届く払込証明書(=iDeCoに払った額の証明)を会社に出します。
給料から天引きで払っている人は、会社が年末調整でまとめるので、出さなくてかまいません。
確定申告(=自分で税務署に1年の収入を届け出る手続き)をする人は、そこに書いても同じように税金が安くなります。
僕も多めに入れていたころは、税金が安くなるのを実際に感じていました。税金の得は本物です。それでも順番はNISAが先、という理由を次の章で書きます。
🔑 なぜ40代はNISAが先なのか
結論:40代は予定が変わりやすく、NISAの枠でたいてい足り、iDeCoには受け取るときの宿題が残るからです。
理由1|40代から60歳までの20年は、何が起きるか分からない
子どもの進路で学費が上がる、親の介護が始まる、転職で収入が下がる。60歳まで引き出せないお金を増やしすぎると、苦しいときにNISAのほうを売ることになります💦
iDeCoで税金が安くなる効果は、所得税を払っている人なら小さくありません。
それでも先にしないのは、この引き出せない縛りがあるからです。
僕はNISAもiDeCoも、一度も引き出したことはありません。それでも、引き出せない箱にお金を寄せすぎるのはリスクだと感じています。
40代の僕は、こう考えます。20代なら、60歳まで縛られる期間が35年以上あり、重すぎます。
50代なら縛りは10年前後と短く、NISAの枠も埋まりやすいので、iDeCoを先にする答えもありえます。
ただし50代後半から始めて、入っていた期間が10年に足りないと、受け取れるのは61〜65歳からになり、縛りは60歳を超えて伸びます(iDeCo公式サイト)。
40代後半の人は、50歳に近いほど50代の答えに近づきます。
40代は縛りが20年ほど残り、教育費と親のことが重なる時期です。
うちも子どもが3人いて、手元にお金が要る年は必ず来ます。
だから40代は、NISAの枠を埋めるのが先です😔
40代後半で、教育費の山がもう見えている人は、上の50代の答えも見て決めます。
理由2|NISAの枠だけで、たいてい足りる
老後のために積み立てる箱としては、NISAの枠は大きく、多くの家ではまだ余っています(月いくらにするかは6本目)。
埋まらない箱があるのに、鍵つきの箱を先に開ける必要はありません😌
年360万円を毎年入れられる家は多くありません。だから40代の多くの家は、見送るか最低額になります。
理由3|iDeCoには、受け取るときの宿題が残る
NISAは、受け取るときに考えることがありません。
iDeCoは、一時金(=まとめて一度に受け取る)か年金(=分けて受け取る)か、退職金と何年空けるかを、60歳の前に自分で決める宿題が残ります。
そのルールも最近、厳しくなりました(下の章)。
20年動かせないお金を、ルールが変わりうる箱へ先に入れる理由はありません💧
⚠️ 受け取るときの税金|2026年から「10年ルール」
結論:iDeCoをまとめて受け取ると、退職金と同じ税金の割引(退職所得控除)が使え、その範囲なら税金は0円です。
ただし退職金と近い時期だと、割引を2回分は使えません。
2026年1月から、iDeCoが先・退職金が後のときの「近い」の幅が、5年から10年に広がりました(「60歳でiDeCo、65歳で退職金」はもう通りません)😳
※出どころ=財務省「令和7年度税制改正」(2026年1月1日以後の受け取りから)・退職金の税金の基本は国税庁「退職金を受け取ったとき」
僕もこの10年ルールを知って、やっぱりNISAを先にしよう、とあらためて思いました。
20年先の税制を、いま完璧に読むのは無理です。やることは3つだけです😌
- 勤め先に退職金があるか、いつ・だいたいいくらかを確かめておく(勤め先の退職金の規程か、人事・総務の窓口で分かります)。
退職金が先・iDeCoが後のときは、20年空かないと割引が重なる扱いになります。
iDeCoは75歳までに受け取るので、60歳で退職金をもらう人は、実際には避けられません。 - 年金で受け取る道があると知っておく(10年ルールはかからないが、国の年金と合わせて税金がかかるので、どちらが得かは受け取る前に計算する)
- 掛金を大きくしすぎない(退職金が多い人ほど割引の枠を使い切り、受け取るときの税金が重くなります。
割引の枠は、勤続20年までは1年40万円、20年を超えた分は1年70万円で、勤続30年なら1,500万円です。
目安として、退職金がこの枠に近い・超える人が「多い人」です)
📅 2027年1月から上限が上がる|それでも順番は同じ
結論:上限が会社員で月6.2万円に上がります(2027年1月の引き落とし分から・2026年10月時点で予定)。
6.2万円は、会社の企業年金と合わせた額です。
会社が掛金を出している人は、6.2万円からその分を引いた残りが自分の上限です。
自営業は月7.5万円に上がります。
また、60歳を過ぎてもiDeCoを続けている人などは、70歳未満まで入れるようになります(条件あり)。
60歳まで引き出せないのは同じなので、NISAが先は変わりません。
上限が大きいぶん、節税につられて入れすぎる危険も大きくなります🤔
むちお上限がぐっと上がったら、そのぶん増やしたほうが得じゃない?
ちえこ税金は得でも、60歳まで鍵がかかるのは同じだよ。増やすのは、NISAの枠が埋まりそうになってからで間に合うの😊
僕も、上限が上がっても掛金は増やしません。まずはNISAです。
上限の出典:厚生労働省
💡 うちの場合|多めに入れていた額から、月5,000円へ
結論:旧NISAの時代は、iDeCoに多めに入れていました。いまのNISAが始まってから、月5,000円の最低額に減らしています。
旧NISA(2023年までの、年の枠が小さかったNISA)のころは、iDeCoで税金のかからない枠を広げていました。
いまのNISAは箱が大きく、必要なときに引き出せて、仕組みもシンプル(受け取るときの税金を考えなくていい)なので、そちらを先に埋めています😅
ゼロにしなかったのは、止めても手数料だけはかかり続けるからです。最低額で続ければ、入れるときに手数料を上回る税金が戻ってきます(受け取るときの税金は別に考えます)。
それと正直に言うと、忘れたころに出てくる老後の楽しみ、くらいの気持ちもあります。
くわしい成績は10本目の実録に書いています。
うちはNISAが楽天、iDeCoがSBIと分かれていますが、これから始めるなら同じ証券会社でまとめるのが簡単です(3本目)😊
分かれていて不便はありませんが、一緒でもよかった、とも思っています。
🙅 iDeCoが向いていない人
結論:次の人は、iDeCoを見送るか、最低額にしておくのが安全です。
- 税金を払っていない人=所得税も住民税も0円なら、安くなる税金がありません。
すでに入っている人も掛金を止めます。
所得税だけ0円の人は住民税で年6,000円ほど下がるので、入っていれば最低額で続けます。 - 生活防衛資金がまだの人=先に2本目の貯金からです。
- 5〜10年の間に大きな出費が続く人=増やさず、最低額のままにします。
たとえば、数年のうちに子どもの大学の学費が来る家です。
迷ったら、iDeCoは後回しにして大きく困ることはない、と僕は考えています。NISAを先に進めておけば、iDeCoはあとからでも始められます。
🔍 よくある疑問
結論:よく聞かれる6つに、先に答えておきます。
Q. 合わなければ、途中でやめられる?
A. 掛金は止められますが、それまでのお金は60歳まで引き出せません。
止めている間も、入れたお金で買った商品はそのまま値動きし続けます。
その間も、手数料が毎月66円かかり続けます。
止める手続きはいつでもできます(額を変えるのは1年に1回)。
介護などで税金を払わない年が来たら止めて、また払うようになったら再開することもできます。
だから、税金を払っている人は、止めるより最低額です💦
Q. 会社に企業型DC(会社が掛金を出す確定拠出年金)がある。iDeCoと会社のDCへの上乗せ(マッチング拠出)、どっち?
A. まず会社の規約で、どちらができるかを確かめます(会社の年金の窓口か、DCの専用サイト)。
両方できるなら、手数料を会社が持つことが多い上乗せが手軽です。
2026年4月からは、会社の規約が変われば、上乗せも会社の額を超えて出せるようになりました(上限の範囲内・厚生労働省)。
会社の商品が気に入らない人はiDeCoです。
どちらもできない会社なら、会社のDCとNISAだけで十分です。
どちらも60歳まで引き出せないので、NISAが先は同じです。
Q. NISAに月5万円入れていて、60歳までにいつか1,800万円が埋まりそう。これも「埋めるペース」?
A. いいえです。
この記事の「埋めるペース」は、年360万円近くを毎年入れている人です。
月5万円なら年60万円で、枠はまだ大きく余っています。
余るお金があるなら、iDeCoより先にNISAの月の額を増やします(6本目)。
Q. 妻(夫)がパートや専業主婦の場合、iDeCoに入ったほうがいい?
A. 扶養の中で所得税も住民税も払っていなければ、見送るで合っています。
入っても安くなる税金がありません。
パートでも住民税だけ払っている人はいるので、3問の③で確かめます。
共働きでどちらか一人だけやるなら、税率の高いほう(多くは収入の多いほう)が、同じ掛金でも戻る税金が大きくなります。
Q. 60歳を過ぎてから入っても、受け取れる?
A. 2026年12月からは、60歳を過ぎてから入る人も出てきます(厚生労働省)。
その人は、入ってから5年たつと受け取れます。
Q. ふるさと納税をしている。iDeCoを始めると、ふるさと納税の上限は下がる?
A. 少し下がります。
iDeCoで税金のかかる所得が減るぶん、ふるさと納税で得になる上限も少し下がります。
上限を計算するサイトでは、iDeCoの掛金も入れて計算します。
📝 まとめ
結論:40代はNISAが先、iDeCoはその次。やるなら、退職金が多い人・額が分からない人は最低額から。
| 気になること | 答え |
|---|---|
| どっちが先? | NISA。iDeCoは60歳まで引き出せないから |
| やる人は? | NISAの1,800万円を埋められるペースの人(年360万円近く入れられている・埋め終えた人も)。退職金が少なければ上限から、多い・分からなければ月5,000円から |
| 最低額の人は? | NISAを埋めるペースには届いていないが、すでにiDeCoに入っている人(止めるより最低額が得) |
| 見送る人は? | それ以外の人。余るお金は先にNISAへ |
| 出口の注意 | 先にiDeCoを一時金で受け取るなら、退職金と10年空ける(2026年から)。年金で受け取る道もある |
🎯 この記事でやること=「やる・最低額・見送る」のどれかを決める
上の3問で1つに決める(1分)。決めたあとは、次のどれか1つだけです。
- やる人=NISAと同じ証券会社でiDeCoを申し込みます(別の会社でも困りませんが、1つのほうが管理が楽です)。
老後に要る額(6本目で計算した額)がもう貯まっている人は、入れなくてかまいません。
退職金が少ない人・無い人は上限から入れてかまいません。
退職金が多い人・額が分からない人は、まず最低額(月5,000円)で始め、退職金の額を確かめてから増やします。 - 最低額で続ける人=iDeCoを開いた証券会社のサイトで掛金を変える手続きをして、月5,000円にします(10分・変えられるのは1年に1回)。
- 掛金を止める人=iDeCoを開いた証券会社のサイトで、掛金を止める手続きをします(入れたお金で買った商品はそのまま値動きし続け、手数料もかかり続けます)。
- 見送る人=その分をNISAの月の額に足すかどうかを6本目で決めます。
※申し込みの画面で、中で買う商品を自分で選びます。中身は5本目の1本と同じでよいです。選ばないと、しばらく現金のまま置かれ、そのあと金融機関が決めた商品を自動で買います。
中の商品は、あとから入れ替えることもできます。
📚 投資は全10本|この順に読めば迷いません
※本記事は個人の経験・調査に基づく一般的情報です。税額や控除は個々の状況で変わります。具体的な判断は、勤め先の制度や税務署・専門家にご確認ください。投資判断は自己責任でお願いします。制度・手数料は2026年10月時点の内容で、変わったら随時更新します。
もがいてナンボ。ではまた👋
コメント