2026年6月7日 公開|2026年9月27日 更新
家族が寝た後の夜、スマホで「40代 貯金なし」と検索して、ため息をついたことはありませんか。
僕も長いこと、現実逃避してました💧
「お金が全てじゃない」と言い聞かせたり、「いつかどうにかなる」と先送りしたり。
でも、本気で家計を立て直そうとして分かりました。
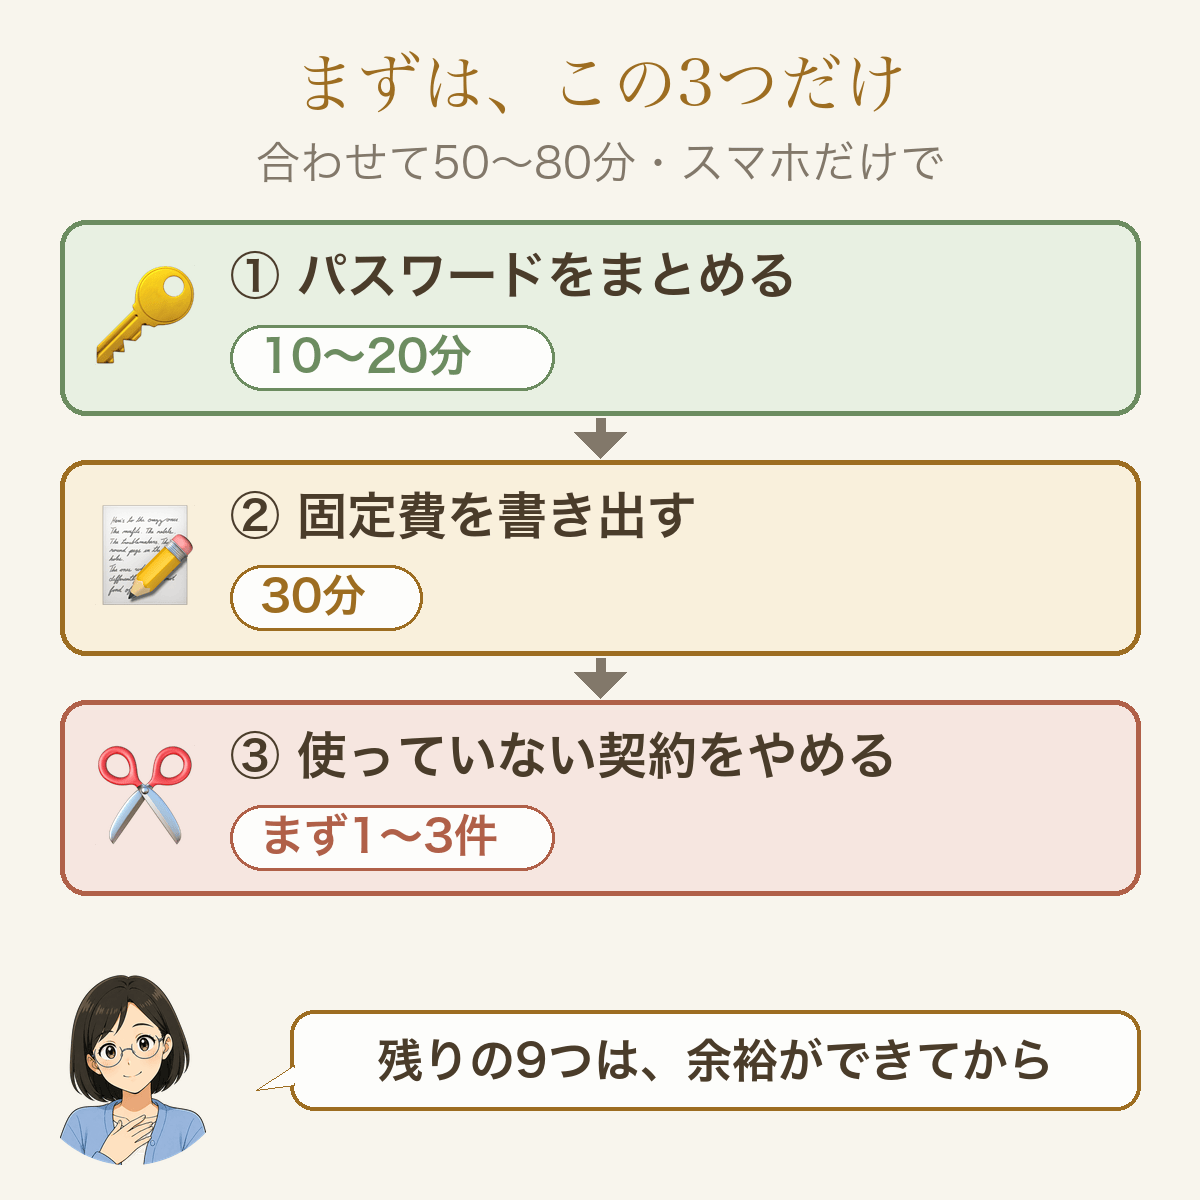
最初にそろえる準備は12個ありますが、最初の月にやるのは3つで足ります。
🎯 先に答えを言うと、今月やるのはこの3つだけです。
- パスワードを1か所にまとめる=この先の解約や登録で「ログインできない」と止まらないため
- 固定費を書き出す=どこを削れば一番ラクになるかが、これで決まるため
- 使っていない契約をやめる=12個の中で唯一、今月からお金が手元に残るため
3つともスマホだけでできます。かかる時間は合わせて50〜80分。余裕を見て2時間とっておけば終わります(目安)。1日でやらず、3つを別々の日に分けてもかまいません。
📱 ①下の3行を、スマホのメモ帳に書き写してください(=1分)
この画面には字が書けないので、手で書き写すのがいちばん確実です。
お金の準備をやる日:  月  日
何のため(1語):
やめる候補(まず1〜3件):
📅 ②スマホのカレンダーに、予定を1つだけ入れてください(=1分)
日付=上に書いた「やる日」。時間=2時間。名前=「お金の準備3つ」。
繰り返しにはしません。日付を決めて、1回だけです。
メモに日付を書いても、誰も教えてくれません。
準備が進まない理由は、やる気ではなく、忘れることです。僕がそうでした😅
今日は時間が無い人へ=カレンダーだけ入れて、この記事は閉じてかまいません。
📝 この記事でわかること
- なぜ最初の月は3つでいいのか(=順番を間違えると、途中で止まる)
- 3つをスマホだけで終わらせる手順と、かかる時間
- 3つが終わったあとの9つと、それぞれで何が変わるか
- 各項目で、つまずきやすい疑問への答え
🤔 なぜ、最初の月は3つでいいのか
結論:この3つは、お金が手元に残るまでの一本道になっているからです。
パスワードがそろっていないと、解約しようとした瞬間に「ログインできない」で止まります。
固定費を書き出していないと、何をやめればいいか決められません。
そして、やめて初めてお金が残ります。
逆に、パソコンや投資を先にすると、お金が出ていくほうから始まります。
貯金が無いときに、ここから始めると続きません💦
12個のうち「目標(5)」と「家族との話(11)」は、この一本道の途中で1行ずつだけやります。
- 目標=さっきのメモの「何のため」に1語書く(例:子どもの大学、家族旅行)
- 家族=家族の分の契約をやめる前に「これ、やめていい?」と一言聞く
つまり、お金と時間を空けてから、残りに進む。この順番だけ覚えておいてください😌
🎯 まずこれだけ|今月やる3つのやり方
つまり、ここが済めば、この記事の目的は半分以上達成です。
上から順に、1つずつ進めてください。
🔐 1. パスワードを1か所にまとめよう
やると変わること:「パスワードを忘れて手が止まる」が、この先ずっと無くなります。
解約も口座づくりも、最初の関門はログインです。
ここで「パスワード再設定」に時間を取られて、そのままやめてしまう。これがいちばん多い止まり方です。
使うのはパスワード管理アプリ(=パスワードを覚えておいて、ログイン画面で自動で入れてくれるアプリ)です。
最初は0円の、スマホに入っているもので足ります(どちらも2026年9月時点)。
- iPhone:最初から入っている「パスワード」アプリ(iOS 18以降・0円)。
iOSの数字は「設定」→「一般」→「情報」で見られます。
17以前なら「設定」→「パスワード」です。 - Android:「Google パスワード マネージャー」(0円)
やり方は4つです(10〜20分)。
- アプリを開き、スマホの画面ロックが顔か指紋になっているか確かめる
- ふだん使うサービスを5つだけ入れる(銀行・クレカ・通販・スマホ会社・メール)
- 覚えていないものは、ログイン画面の「パスワードを忘れた」から作り直して、その場で保存する(1件5分ほど)
- 銀行とメールは、二段階認証(=パスワードのほかに、スマホに届く番号や顔・指紋でもう一度確かめる仕組み)をオンにする。
各サービスの「セキュリティ」の設定にあります。
うちの場合:いまは有料の1Passwordを使っていて、Macは指紋、iPhoneは顔で開けています。
ただ、最初から有料にする必要はありません。困ってから乗り換えれば十分です。
 むちお
1か所にまとめたら、そこを破られたら全部おしまいじゃない?
 ちえこ
アプリは顔・指紋か、スマホのパスコードでしか開かない作りだよ。同じパスワードの使い回しのほうが、1か所漏れたら全部開けられちゃうから、ずっと危ないの。
※スマホを家族と共用していて、画面ロックをかけていない人は、先にロックの設定からにしてください。
つまり、10〜20分で、この先の手続きが全部ラクになる。1本目はここからです😊
📊 2. 固定費を書き出そう
やると変わること:毎月「何に・いくら」出ていくかが1枚で分かり、どこを削れば一番ラクになるかが決まります。
固定費(=毎月必ず出ていくお金)は、一度下げればその分が毎月効きます。
食費を毎日がまんするより、ずっとラクです(ただ、ほかの値上がりで打ち消されることもあるので、ときどき見直します)。
数え方は4つだけ決めておきます。
- 電気・水道のように額が動くものも入れる
- 家賃・住宅ローンは別枠にする(大きすぎて、ほかが見えなくなるため)
- 給料から天引きされる保険も足す(給与明細の「控除」の欄)
- 年払いのものは12で割って足す
数字の拾い方=家計簿アプリを使っている人は、支出の一覧を見ます。
使っていない人は、銀行のアプリ(または通帳)の引き落としと、クレカの明細1か月分を見ます。
下の7行をメモ帳に書き写して、数字を埋めてください(30分)。紙でもかまいません。
保険(天引きの分も):    円/月
スマホ・ネット:    円/月
電気・ガス・水道:    円/月
サブスク:    円/月
その他(車・年払いは÷12):    円/月
合計:    円/月
家賃・住宅ローン(別枠):    円/月
合計が高いか安いかは、よその家とではなく、来月の自分と比べてください。
家族の人数や車の台数で、まったく変わるからです。
表を作りたい人向け=パソコンがある人は、Google スプレッドシートに同じ7行を並べておくと、翌月から数字を上書きするだけで済みます。
うちの場合:正直に言うと、うちは保険を払いすぎていた家です😅
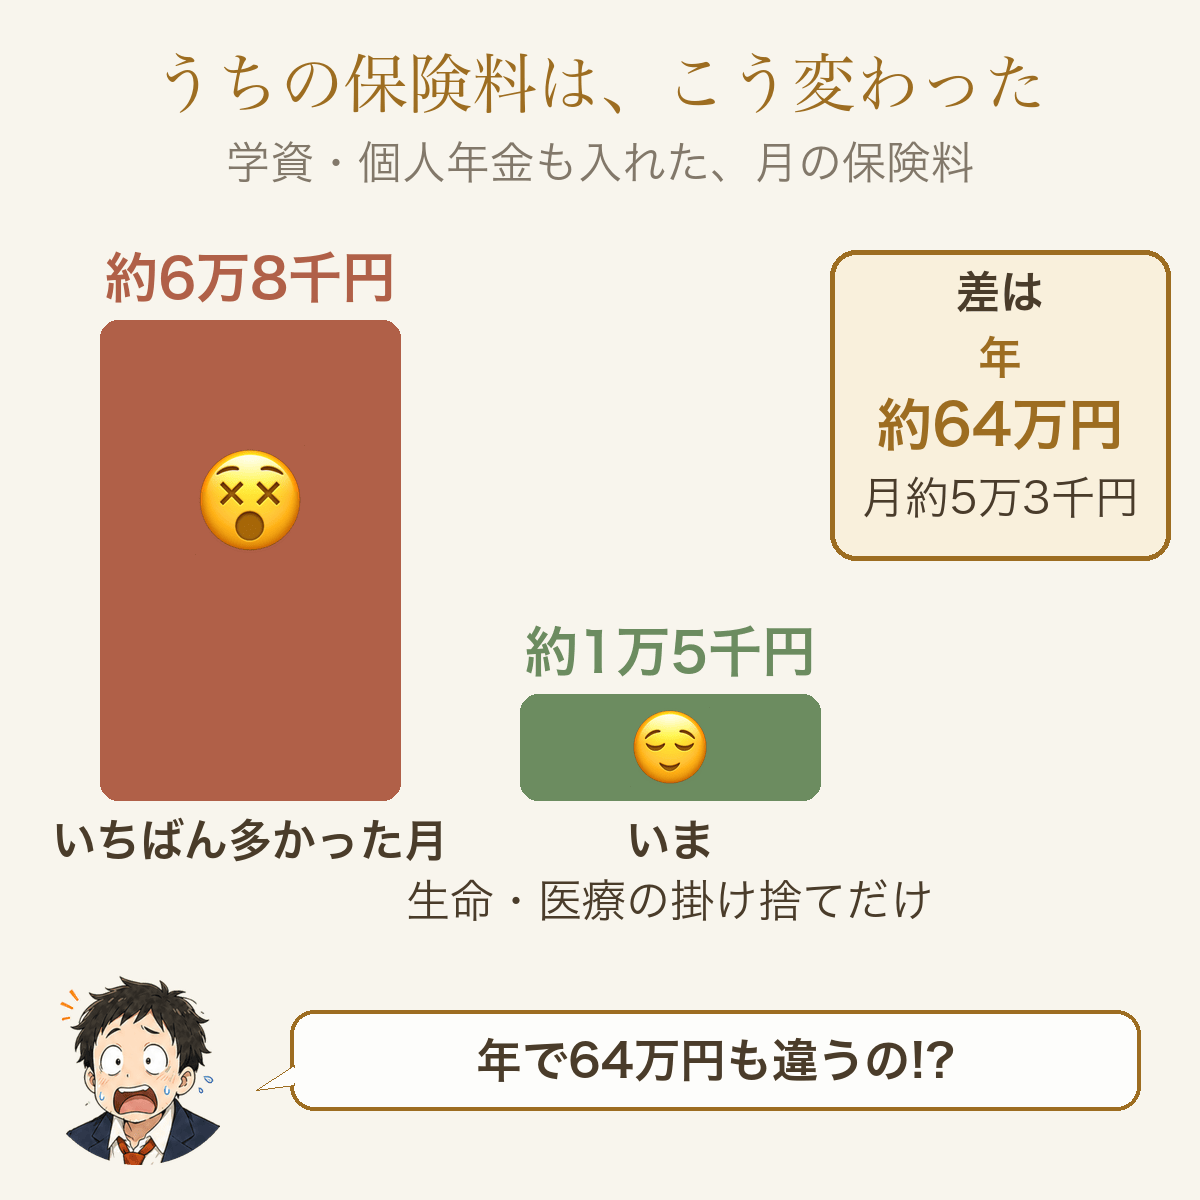
いちばん多かった月は約6万8千円(学資保険と個人年金を含む)。
いまは生命・医療の掛け捨て(=払ったお金が戻らない分、保険料が安い保険)だけで月約1万5千円です(妻と子どもの分を含む)。
さらに2026年10月から、保障をもう一度見直しているところです(考え方は40代の死亡保険はいくら必要?)。
差は月約5万3千円、年にすると約64万円。1つの項目だけで、これだけ動きました😳
保険がもう月1〜2万円に収まっている家は、次に見るのはスマホ代です。
うちは通信費だけでも、年約5万8千円下がりました(切り替えのとき、機種代の残り約2万7千円は一括で払っています)。
むちお家計簿もつけてないのに、いきなり書き出すなんて無理だよ。
ちえここれは家計簿じゃないよ。毎月必ず出ていくものだけだから、明細1か月分で書けるの。
書き出したあと、どう下げるかは別の記事にまとめました。
→ 保険:保険見直し完全ガイド/スマホ代:通信費見直しガイド
つまり、30分書き出すだけで、次に何をやめるかが決まります。
🗑 3. 使っていない契約をやめよう
やると変わること:12個の中でここだけは、今月からお金が手元に残ります。
2で書いたメモに、「この1か月で使った?」で○と×をつけてください。
×がついたものが、やめる候補です。最初の月は1〜3件で十分です(1件10分ほど)。
- iPhoneのアプリのサブスク:「設定」→いちばん上の自分の名前→「サブスクリプション」で一覧が出て、そこでやめられます(Apple公式・2026年9月時点)
- それ以外のサブスク:そのサービスにログインして「アカウント」「契約内容」「会員情報」のどれかを探す
- クレカと銀行口座:最後に回す。
目安はクレカ1〜2枚、口座2〜3個
家族の分の契約は、やめる前に「これ、やめていい?」と一言。ここで家族との話が1つ済みます。
⚠️ クレカと口座は、やめる前に1つだけ確かめる
そのカードや口座が、スマホ代・電気代・ローンの引き落とし先になっていないか。
なっていたら、先に払い先を別のカードや口座へ変えてから解約します。
×が1つも無かった人へ=メモの中でいちばん高い契約を1つ選んで、同じ会社の安いプランに変えられないかを見てください。やめなくても、お金は残ります。
むちお解約って、電話がつながらないとか、引き止められるとか、面倒じゃないの?
ちえこサブスクはネットで数分のものが多いよ。手間がかかるのは銀行口座くらいだから、そっちは後回しでいいの。
つまり、サブスクから1件ずつ。1件やめた月から、お金が残り始めます😊
🌱 3つが終わったら|残りの9つ
結論:ここからは、3つが終わってやめた分のお金が口座に残り始めてからで間に合います。
上から順がおすすめです。いちばん上は、投資より先の「貯金」です。
| # | 準備すること | やると変わること |
|---|---|---|
| 4 | 🏦 生活防衛資金を貯め始める | 急な出費で借金しなくて済む |
| 5 | ✍️ お金の目標を書く | 途中でやめにくくなる |
| 6 | 🔍 Google アカウント | 怪しいメールがよけられる |
| 7 | 💻 自分用のパソコン | 手続きが速く、間違えにくい |
| 8 | 🤖 AI を相棒に | 分からないことをすぐ聞ける |
| 9 | 💰 ネット銀行とネット証券 | NISAを始める準備が整う |
| 10 | 📱 キャッシュレスと家計簿アプリ | 家計簿を手で書かなくていい |
| 11 | 👨👩👧👦 家族とお金の 1on1 | 家族みんなの契約を見直せる |
| 12 | 📲 スマホと LINE の整理 | 準備に使う時間が空く |
🏦 4. 生活防衛資金を貯め始めよう
やると変わること:車の故障や病気のような急な出費で、借金をしなくて済みます。
生活防衛資金(=急な出費や収入が減ったときのために、すぐ引き出せる場所に置いておくお金)は、投資より先です。
目安は生活費の6か月〜1年分。最初の区切りは1か月分でかまいません。
やり方は、3でやめた分を給料が入った日に、別の口座へ自動で移すこと。手で移すと、たいてい使ってしまいます😔
最初は、やめた契約の分(数百〜数千円)だけで大丈夫です。額より、自動で移る仕組みを先に作るのが大事です。
うちの場合:銀行の中に「もしもの時」という枠を作って、給料日に自動で移しています。
むちお貯金ゼロから6か月分なんて、何年かかるの?
ちえこだから最初は1か月分でいいの。やめた契約の分を自動で移しておけば、何もしなくても少しずつ増えていくよ。
→ 詳しく:生活防衛資金はいくら必要?40代家族の目安と置き場所
✍️ 5. お金の目標を3つの軸で書こう
やると変わること:「何のために削るのか」がはっきりして、途中でやめにくくなります。
メモの「何のため」に書いた1語を、次の3つの軸に広げます。それぞれ1つずつで十分です(10分)。
| 軸 | ねらい | 例 |
|---|---|---|
| 🛡 守る | 家族と将来を守る | 子どもの大学費用・老後の生活費 |
| 🌱 育てる | お金やスキルを増やす | 毎月の積立・新しいスキル |
| 🕊 自由になる | やりたいこと | 家族旅行・働き方を選べること |
うちの場合:「守る」には、老後の生活費は年300万円が最低ラインとざっくり書きました。
「自由になる」は、旅行に行きたい、です。それくらいの粒でかまいません。
むちお貯金ゼロなのに目標なんて書いても、むなしくならない?
ちえこ金額は後から入れればいいの。「子どもの大学」「家族旅行」って書けたら、それで十分だよ。
🔍 6. Google アカウントを作ろう
やると変わること:怪しいメールが自動でよけられ、いろいろなサービスにこれ1つで登録できます。
Google アカウント(=Gmail・カレンダー・表計算などを無料で使うための登録)が1つあると、この先の8や10の登録もこれで済みます。
うちの場合:Gmailに切り替えてから、怪しいメールはほとんど迷惑メールのほうへ落ちるようになりました😌
むちおスマホ会社のメールがあるのに、わざわざ作る意味ある?
ちえこスマホ会社のメールは、会社を乗り換えると、月330円の「持ち運び」を申し込まない限り使えなくなるの。Gmailなら、ずっと同じアドレスで0円だよ。
※持ち運びの料金はドコモ・auの公式より(2026年9月時点)。
→ 作り方:キャリアメール卒業 + Gmail 完全活用ガイド(アカウント作成の5ステップ)
💻 7. 自分用のパソコンを持とう
やると変わること:家計の表づくりや口座の手続きが、スマホより速く、間違えにくくなります。
スマホでもできますが、表を見比べたり、長い入力をしたりするのは画面の大きいほうがラクです。
うちの場合:10年ほど前に買った5万円のノートを5年使い、3年前に MacBook Air を12万円弱で買いました。
いまは家計簿も調べものも、ほぼ毎日これです。
むちおパソコン持ってないけど? 貯金もないのに10万円はきついよ💦
ちえこだから後回しでいいの。生活防衛資金が1か月分たまってからで大丈夫。それまでは、スマホで足りるよ。
→ 選び方:40代のパソコン選び|初心者が失敗しない比較ガイド
🤖 8. AI を相棒にしよう
やると変わること:分からない言葉や手続きを、夜中でもその場で聞けます。
ChatGPT・Claude・Gemini のどれか1つで足ります。6の Google アカウントで登録できるものもあります。
「この保険の特約って何?」「解約の画面が見つからない」を、そのまま聞けばいい。
うちの場合:いまは毎日、調べものや作業の相談に Claude を使っています。
むちおAIって、平気でまちがったことを言うって聞いたけど、大丈夫?
ちえこ言葉の意味や手順を聞くのは得意だよ。でも金額や制度は、必ず公式のページで確かめてね。
AIの始め方は、同じ僕が書いているAI入門のブログ「AIのイロハ」で詳しく書いています。
💰 9. ネット銀行とネット証券をセットで作ろう
やると変わること:お金が動くたびにスマホへ通知が届き、NISAを始める準備が整います。
NISA(=投資で増えたお金に税金がかからない、国の制度・金融庁)を使うには、証券口座が要ります。
銀行と証券は、お互いにお金を自動でやり取りできる連携サービスがある組み合わせでそろえます。
楽天カードがメインで、楽天市場で月に1回以上買うなら「楽天銀行+楽天証券」。当てはまらないなら「ドコモSMTBネット銀行+SBI証券」。迷ったら、この一行で決めて大丈夫です。
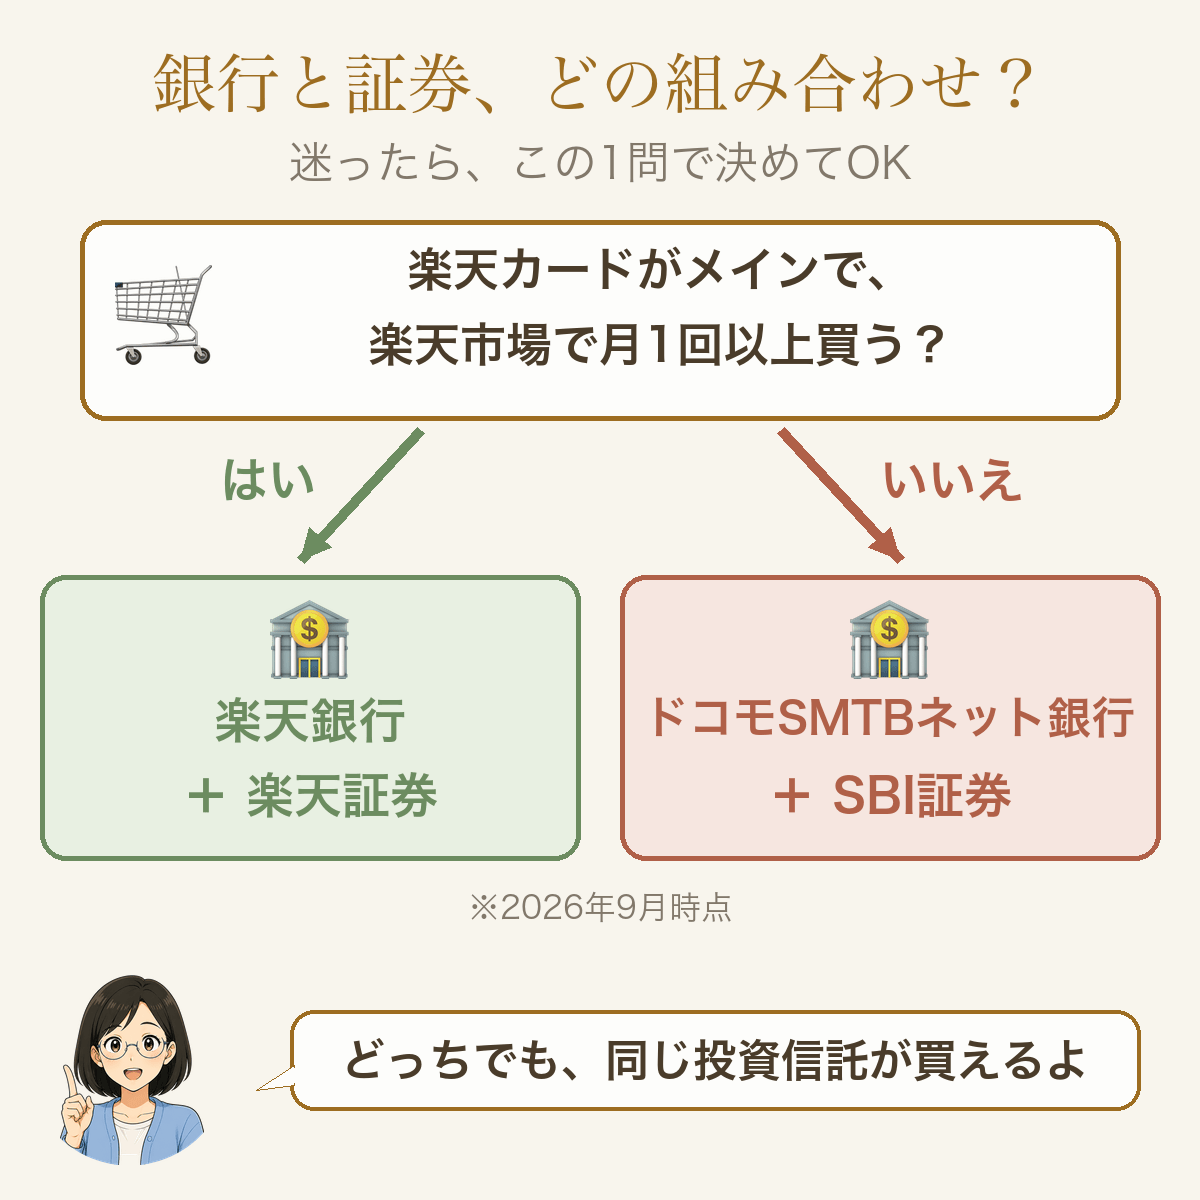
楽天は、買い物で貯まったポイントをそのまま投資に回せます。
ドコモSMTBネット銀行は目的別口座(=1つの口座の中を、最大10個に分けてお金を色分けできる)が使えます(公式・2026年9月時点)。
※ドコモSMTBネット銀行は、旧・住信SBIネット銀行です(アプリは「ドコモの銀行」で探せます)。いまはドコモのグループですが、SBI証券との連携(SBIハイブリッド預金)は変わらず使えます(ドコモの発表・公式FAQ・2026年9月時点)。
うちの場合:正直、バラバラです😅
ふだんの銀行はドコモSMTB、NISAは楽天証券、iDeCo(=老後のために自分で積み立てる年金。原則60歳まで引き出せない・iDeCo公式)だけSBI証券。決めきれなかったのが理由です。
すでに分かれている人は、無理にまとめ直さなくて大丈夫。これから作る人だけ、そろえてください。
むちおネット銀行って、つぶれたり乗っ取られたりしたら怖くない?
ちえこ預金が守られるルールは、ふつうの銀行と同じだよ(1人1,000万円とその利息まで)。乗っ取りは、1のパスワード管理と二段階認証で防ぐの。
※預金の保護は預金保険機構の説明より(1つの銀行ごと・2026年9月時点)。
★4の生活防衛資金がまだの人は、口座を作るところまでで止めてください。投資を始めるのは、そのあとです。
→ 証券口座とネット銀行の開き方
📱 10. キャッシュレスと家計簿アプリで、記録を自動にしよう
やると変わること:2で手で書いた固定費が、毎月自動で更新されます。家計簿を手で書く必要がなくなります。
ふだんの買い物は、クレカのタッチ決済か QUICPay・iD(=カードやスマホをお店の機械にかざすだけで払える仕組み)。
支払いの記録が全部残るので、それを家計簿アプリのマネーフォワード MEに自動で読み込ませます。
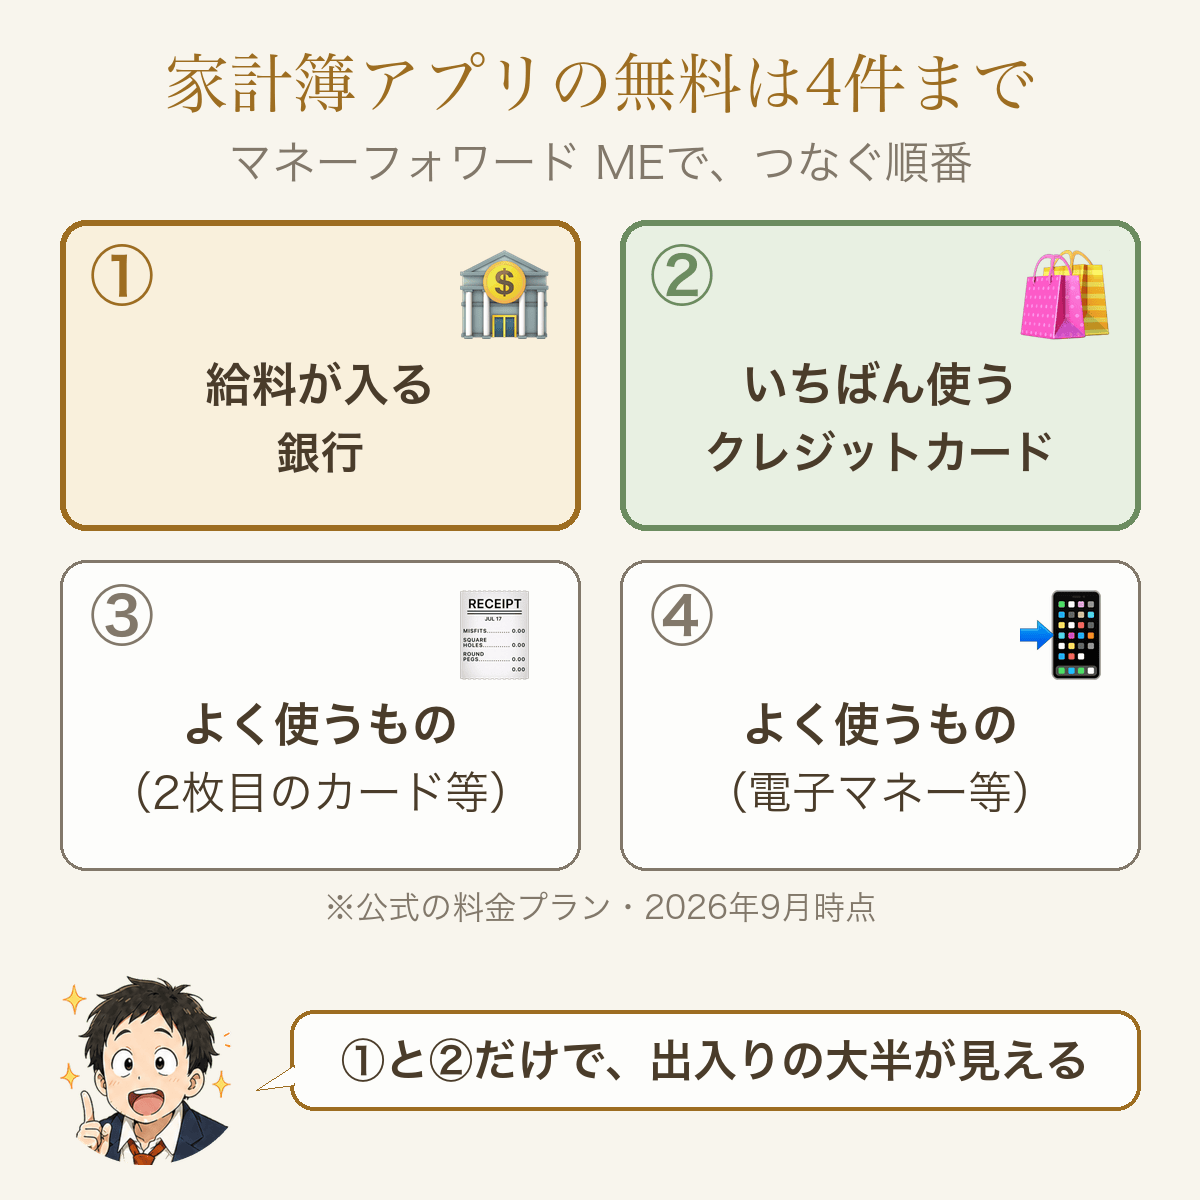
無料版でつなげるのは4件までです(公式の料金プラン比較・2026年9月時点)。つなぐ順番は、次のとおりです。
- 給料が入る銀行
- いちばん使うクレカ
残りの2件は、よく使うものから足してください。
うちの場合:家計の記録は2022年12月からマネーフォワード ME に残っています。
保険の解約金がいつ・いくら入ったかも、あとから全部たどれました😌
むちお現金じゃないと、使いすぎそうで怖いんだけど。
ちえこ現金は使ったら記録が消えるけど、キャッシュレスは全部残るの。クレカを1枚に絞れば、明細1枚で1か月が見えるよ。
むちお銀行のログイン情報をアプリに預けるのも、怖くない?
ちえこ預けるのは、明細や残高を見るためのログイン情報だけなの。お金を動かすための取引用のパスワードは、入力しない作りだよ。
※マネーフォワード公式のセキュリティの案内より(2026年9月時点)。
👨👩👧👦 11. 家族とお金の話を月1回15分しよう
やると変わること:家族みんなの保険やスマホ代を、一緒に見直せるようになります。
3の「これ、やめていい?」の一言を、月1回・15分の習慣にします。
2で書いたメモを見ながら、話すのは3つだけ。先月の固定費/やめた契約/来月やる1つ。
うちの場合:妻には、たまに口座の様子を見せて報告しています。
家のお金がどこにあるかは、A4一枚にまとめて妻に渡してあります。
むちおお金の話を切り出したら、責めてるみたいでケンカにならない?
ちえこだからメモを見ながら話すの。人じゃなくて数字の話にすると、責め合いになりにくいよ。
※パートの働き方(いわゆる年収の壁)の話は、この記事では扱いません。別の記事で書きます。
📲 12. スマホと LINE を整理しよう
やると変わること:通知に振り回される時間が減って、ここまでの準備に使う時間が空きます。
使っていないアプリを消す、通知を切る、LINEの不要な連絡先をブロックする。
優先度は低いけど、やればすぐ済みます。
むちおアプリを消すくらいで、何か変わるの?
ちえこ消すより先に、通知を切るだけでもいいよ。スマホを開く回数が減ると、その分の時間が空くの。
→ やり方:スマホ整理完全ガイド
→ 考え方:脳のリソースを取り戻す|40代家族あり会社員のための判断疲れ対策
📝 まとめ:今月は3つ、残りは余裕ができてから
つまり、今月やるのは3つだけです。
- パスワードを1か所にまとめる=ログインで止まらなくなる(10〜20分)
- 固定費を書き出す=どこを削ればラクになるかが決まる(30分)
- 使っていない契約をやめる=今月からお金が残る(まず1〜3件・1件10分ほど)
- 残りの9つは、やめた分のお金が残り始めてから。
先頭は投資ではなく、生活防衛資金
僕の家でいちばん効いたのは、固定費の中の保険でした。
いちばん多かった月と比べて、いまは年約64万円少なく済んでいます😤
🚀 次に読む1本
→ 保険見直し完全ガイド
2で書き出した固定費のうち、いちばん金額が動きやすいのが保険です。どの順で見直すかが、この1本で分かります。
ほかのテーマから読みたい人は、上のメニューの「家計改善」「保険」「投資」「ITの学び」「マインド」から選べます。
🙏 最後まで読んでくれて、ありがとうございます
💬 ひとことだけ、もらえませんか
「ここが分からなかった」「うちはこうでした」。その一行だけで十分です。
名前はニックネームで大丈夫です。メールアドレスは公開されません(僕にだけ届きます)。
※送信の前に、表示された文字を入力する欄があります。迷惑な書き込みを防ぐためのものです。
★正直に書くと、このブログにはまだコメントが1件もありません。
だから、あなたの一行がそのまま次に書くものを決めます。いただいた声は、全部読みます。
もがいてナンボ。ではまた👋
コメント