2026年10月21日 公開
賃貸か、持ち家か。
この話は、うちで何度も揉めました💦
僕は「家賃がもったいない」と思う側です。実家の土地を継ぐ立場でもあるので、いつかは建てたいと思ってきました。
妻は、そうではありませんでした。
そのうえで、家計を10年見てきた僕がいま思っていることを、先に書きます。
数字だけで比べたら、たいていの家庭は賃貸のほうが有利です。ここは、はっきりそう思っています。
それでも僕は、いつか家を建てるつもりでいます。
矛盾しているようですが、この2つは両立します。
この記事を読み終えたら、その理由と、自分の場合はどうなのかを自分で出す手順が分かります😊
かかるお金は0円。用意するのは、給与明細と紙が1枚だけです。
📖 この記事でわかること
- 数字で比べると、なぜ賃貸が有利になりやすいのか(=3つの理由)
- その数字がひっくり返る5つの条件(=住宅手当・土地の有無ほか)
- 数字で説明できない良さを、切り捨てずに扱う方法
- うちの場合(=手当・実家の土地・妻と揉めた10年)
- 決める日が来たときに即答するための5つの材料
🤔 この30年、答えは出ていない
まず、世の中がどうなっているかを1つの数字で見ます。ここを知ると、この問いの性質が変わります。
持ち家の割合は、30年間ほとんど動いていない
総務省の住宅・土地統計調査(2023年)によると、日本の持ち家住宅率は60.9%です。
では30年前はどうだったか。
1993年が59.8%。2023年が60.9%。30年で1.1ポイントしか動いていません。
その間、ネットでは毎年のように「持ち家が正解」「いや賃貸だ」とやっています。情報の量は、30年前とは比べものになりません。
それでも、人の行動はほとんど変わっていない😳
意味はシンプルです。この問いには、全員に当てはまる正解がない。どちらかが誰にとっても得なら、この30年でもっと偏っているはずだからです。
出典:総務省統計局「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計」
だから、この記事は「正解探し」をやめます
やることは1つだけ。自分の条件を入れて、自分の数字を出すことです。
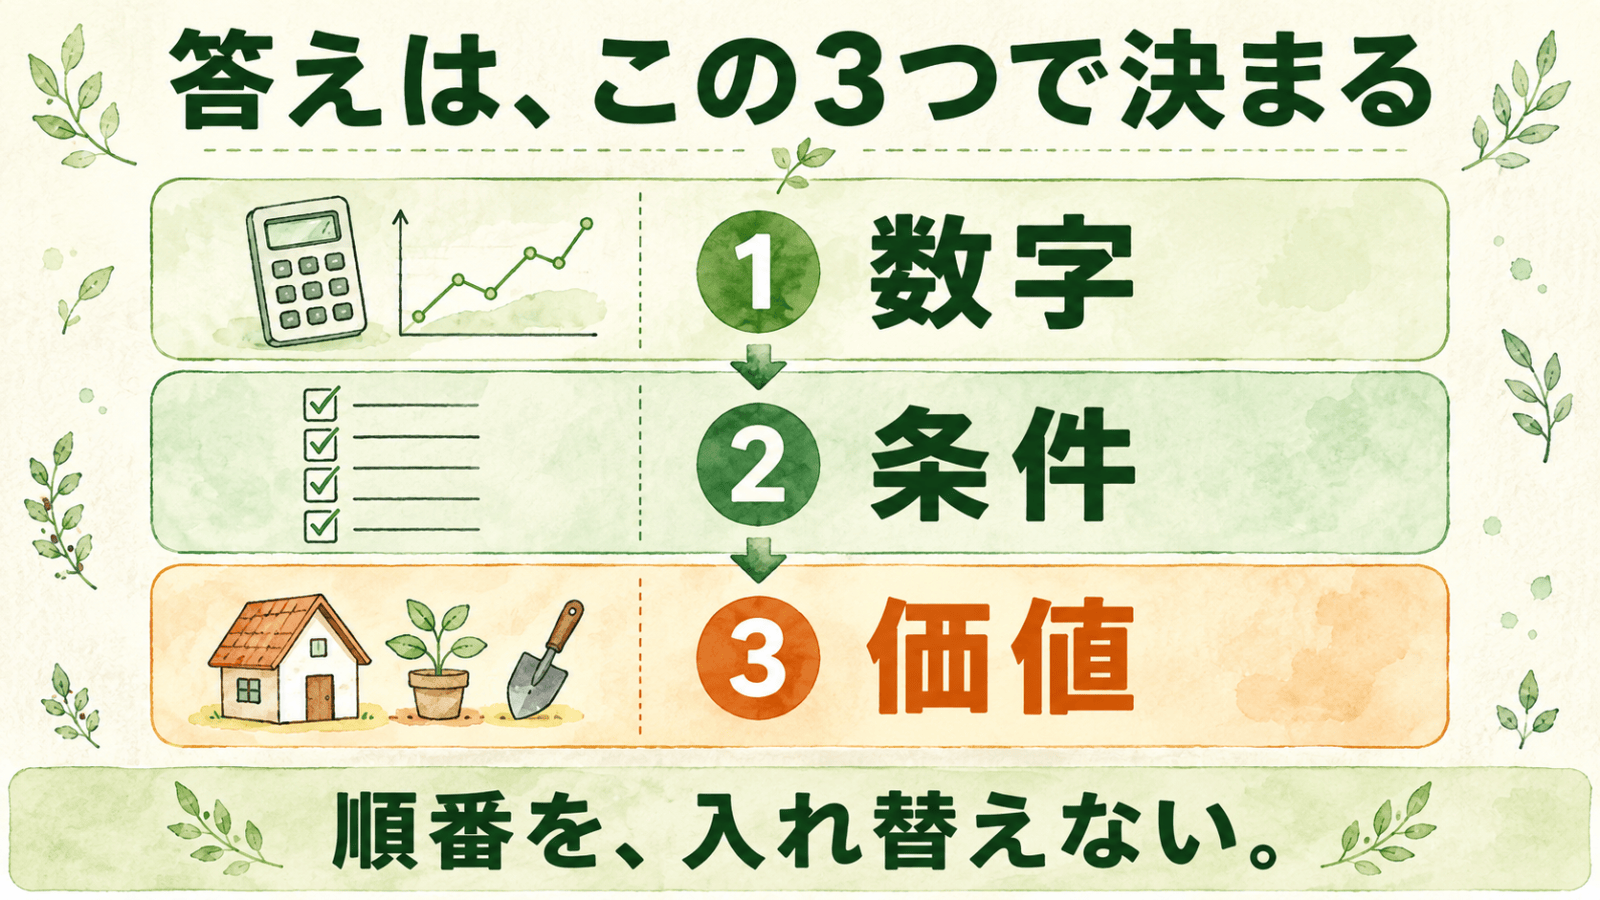
順番はこうします。
- ①まず数字の話をします(=たいていは賃貸が有利になる理由)
- ②次に条件の話をします(=その数字がひっくり返る5つ)
- ③最後に数字で語れない話をします(=それでも建てたい人の話)
この3つを、この順番で見ることが大事です。
順番を入れ替えると、①が「賃貸が正解」という別の思い込みになってしまうからです。
 むちお
えっ、順番でそんなに変わるの?
 ちえこ
変わるよ。数字だけ先に見せられると、そこで思考が止まっちゃうから。条件と気持ちまでセットで見るのが大事なんだ。
💰 数字で比べると、たいていは賃貸が勝つ
ここは、はっきり書きます。理由は3つです。
理由①:払い終わる頃、家は35年ものになっている
国土交通省の令和7年度住宅市場動向調査によると、注文住宅を建てた人の借入金で、返済期間「35年以上」が75.5%でした。
平均の返済期間は34.4年。そして家を建てた人の世帯主の平均年齢は44.7歳です。
つまり、平均的な人は79歳前後まで返し続ける計算になります😔
ここで想像してほしいのは、モデルハウスの写真ではありません。
35年後の、その家の写真です。
築35年の家は、夏は暑くて冬は寒い。水回りは2回目の交換時期が来ています。外壁も屋根も、途中で手を入れているはずです。
新築の家を買うのではなく、「35年かけて古くなっていく家」を買う。これが正確な言い方だと思っています。
理由②:金額が、想像よりずっと大きい
同じ調査で、注文住宅にかかった資金は平均で7,646万円(全国・土地を買って建てた人)。
ただし平均は、高い金額の人に引っ張られます。真ん中の人の額(=中央値)で見ると5,100万円でした。
そして住宅ローンについて「非常に負担感がある」「少し負担感がある」と答えた人は、注文住宅で合計67.6%。3人に2人です。
借入の金利タイプは、変動金利型が87.2%になっています。
変動金利は、その名のとおりあとから変わる可能性がある金利です。上がるか下がるかは誰にも分かりません。
ただ、「いま返せる額」と「35年間ずっと返せる額」は別ものだ、ということは言えます。
理由③:出ていくお金は、ローンだけじゃない
ここが、比較記事でいちばん抜けやすいところです。
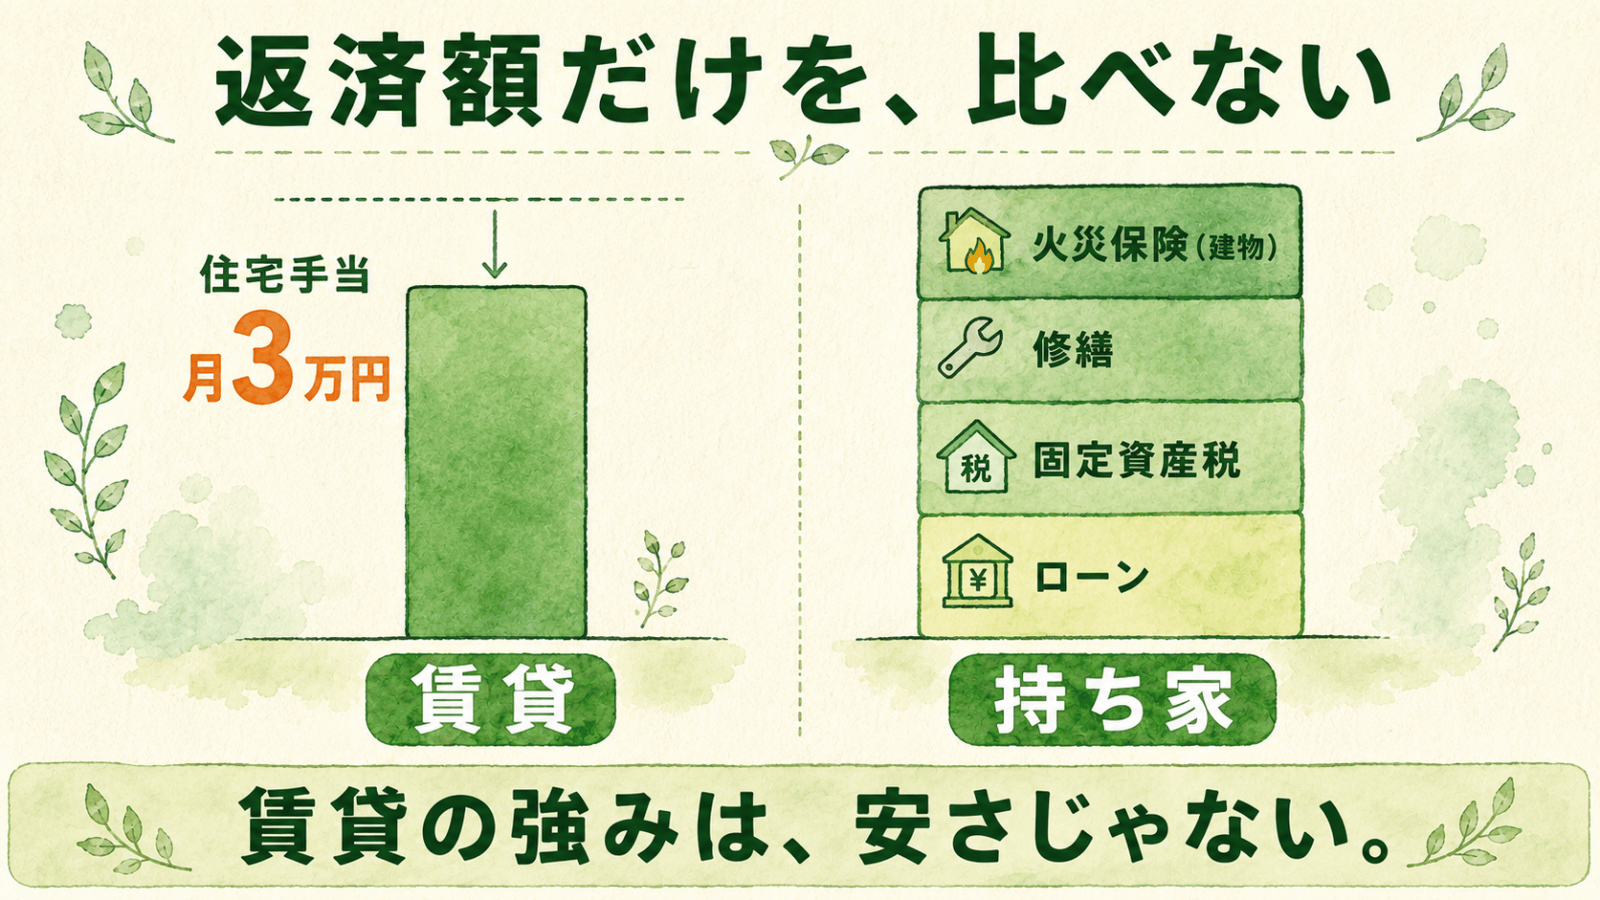
- 固定資産税(=家と土地に毎年かかる税金)。
- 税率は「固定資産税評価額」の1.4%が標準です(=買った値段ではなく、市町村が決める評価の金額にかかります)
- 修繕は自分持ち。
外壁・屋根・給湯器・シロアリは、何十年かに一度まとまって出ていく - 火災保険は、建物ぶんが増える(=賃貸は家財だけでよく、建物は大家の責任)
- 賃貸なら、家計が苦しくなったとき安い部屋に移れる。
持ち家は同じことができない
最後の1行が、いちばん効きます。賃貸の強みは「安さ」ではなく「動けること」だからです。
火災保険と家財の考え方は、災害に備える家計|40代が保険の前にやる3つのことでくわしく書きました。
ただし、税の優遇は持ち家の側にあります
都合の悪い数字も先に出しておきます。ここまで賃貸寄りに書いてきましたが、国の後押しは持ち家側に付いています。
住宅ローン減税(=ローンの残高に応じて所得税などが軽くなる仕組み)は、2026年1月1日から2030年12月31日までに入居した人が対象です。新築住宅の控除期間は、これまでと同じく原則13年です(=省エネ基準を満たす家が前提)。今回13年に広がったのは、省エネ性能の高い中古住宅のほうです。
つまり「制度が終わるから急げ」という話ではありません。少なくとも数年は続きます😌
ただし控除される金額や借入の上限は、家の省エネ性能や世帯の状況で細かく変わります。ここは記事の数字を信じず、必ず公式で自分の条件を確認してください。
公式:国土交通省「住宅ローン減税」/国税庁「住宅借入金等特別控除」
数字だけで見たとき、持ち家が向く人・向かない人
とはいえ「全員が賃貸にしろ」という話ではありません。数字の面だけで整理すると、こうなります。
| 数字の面で持ち家が向く人 | 数字の面で慎重になったほうがいい人 |
|---|---|
| 同じ土地に住み続けると決めている | この先、住む場所が変わる可能性がある |
| 土地がある、または安く手に入る | 土地から買う必要がある |
| 住宅手当がもともと無い | 住宅手当が月2万円以上出ている |
| 売るときも値段がつく場所を選べる | 売りに出しても買い手が付きにくい場所 |
| 返済が現役のうちに終わる年齢 | 完済が70代後半になる |
右側に多く当てはまるからといって、建ててはいけないわけではありません。
ただその場合は、次の「条件」と「良さ」まで見ないと決められない——それだけです。
道は2つではなく、3つあります
ここまで「借りる」か「建てる」かで書いてきましたが、もう1つあります。
中古の家を買って、直して住むという道です。
既存の戸建てを買った人の資金は、真ん中の人で2,650万円(=全国)。注文住宅の半分ほどです。
もちろん、いいことばかりではありません。築年数によっては住宅ローンが通りにくく、直す費用も事前に読みにくい。1981年6月より前に建った家は、耐震の基準そのものが違います。
それでも、実家や地元に縛られない人にとっては有力な選択肢です。借りるか建てるかで詰まったときは、この道があることを思い出してください🤔
🔍 ここまでの結論
- 払い終わる頃、家は35年ものになっている(=返済期間の平均34.4年)
- 注文住宅の資金は中央値でも5,100万円。
3人に2人が負担を感じている - 出ていくのはローンだけではない(=税金・修繕・保険)
- 賃貸の強みは安さではなく、動けること
🔄 その数字が、ひっくり返る5つの条件
ここからが本題です。上の話は「平均的な条件なら」という前提つきでした。
条件①:住宅手当が出ているか(=いちばん見落とされる)
職場から住宅手当が出ている人は、家賃ではなく「家賃−手当」を見なければいけません。
うちは月3万円弱が出ています。年にすると、およそ36万円。10年で360万円です😳
この金額、何かに似ていませんか。
そう、頭金とだいたい同じ規模です。
ただし、ここは正直に書いておきます。手当には形があります。
うちの場合は「家賃の半額を、上限まで」という形。そして僕は、その上限に届いています。
この形から、2つのことが出てきます。
- 上限に届いていれば、家賃が上がっても手当は増えない(=値上がりの分は、まるごと自分の負担)。
- まだ上限に届いていなければ、家賃を下げても浮くのは半分だけ(=手当も一緒に下がるため)。
つまり手当は、家賃が上がる方向にも下がる方向にも、効きを半分にする仕組みだということです😅
だから最初にやるのは、金額を見ることだけではありません。
自分の職場の手当が「定額なのか、半額補助なのか」「上限はいくらか」を確かめてください。
しかも大事なのはここから。持ち家に移ると、この手当は減るか、無くなることが多い。
つまり手当のある人にとって、比べるべきは「家賃 対 ローン」ではありません。
「家賃−3万円」 対 「ローン+税金+修繕」です。
この一行を入れるだけで、多くの比較記事の結論はひっくり返ります。
 むちお
うわ、僕、手当がいくらか知らないかも…。
 ちえこ
給与明細を見れば1分で分かるよ。ここを知らずに比べるのは、値札を見ずに買い物するのと同じだから。
条件②:土地があるか
さきほどの注文住宅の金額には、土地の代金が含まれています。
親の土地に建てられる人は、いちばん大きい費用が最初から無い状態からスタートできます。ここは、数千万円という単位で話が変わるところです。
ただし「タダの土地」ではありません。
- 兄弟姉妹がいれば、相続のときに分ける話が必ず出てくる
- 名義を親のままにするか自分に移すかで、税金の扱いが変わる
- 古い家が建っているなら、解体や地盤の費用がかかる
それでも、影響の大きさは別格です。
真ん中の人で5,100万円という金額のうち、土地が何割を占めるかを考えれば、ここだけで千万円の単位で前提が動くことが分かります。
このあたりは1本まるごと使わないと書けないので、シリーズの後半で扱います。
条件③:これから世帯人数が減るか
40代の住まいには、20代と決定的に違う点があります。
それは、家族の人数が、これから減っていくことです。
子どもが3人いる家の「いま必要な部屋数」と、10年後に必要な部屋数は違います。
ここを考えずに家を建てると、いちばん広い家を、いちばん人がいなくなる時期に持つことになります😅
条件④:転勤・転職の可能性があるか
動く可能性があるなら、身軽さの価値は上がります。
持ち家で転勤になると、選択肢は「単身赴任」「貸す」「売る」の3つ。どれも、お金か家族の時間かのどちらかを払うことになります。
条件⑤:家や土地を継ぐ立場かどうか
継ぐ立場の人は、そもそも問いの形が違います。
「買うか、借りるか」ではなく、「いつ帰るか、帰らないならその家をどうするか」
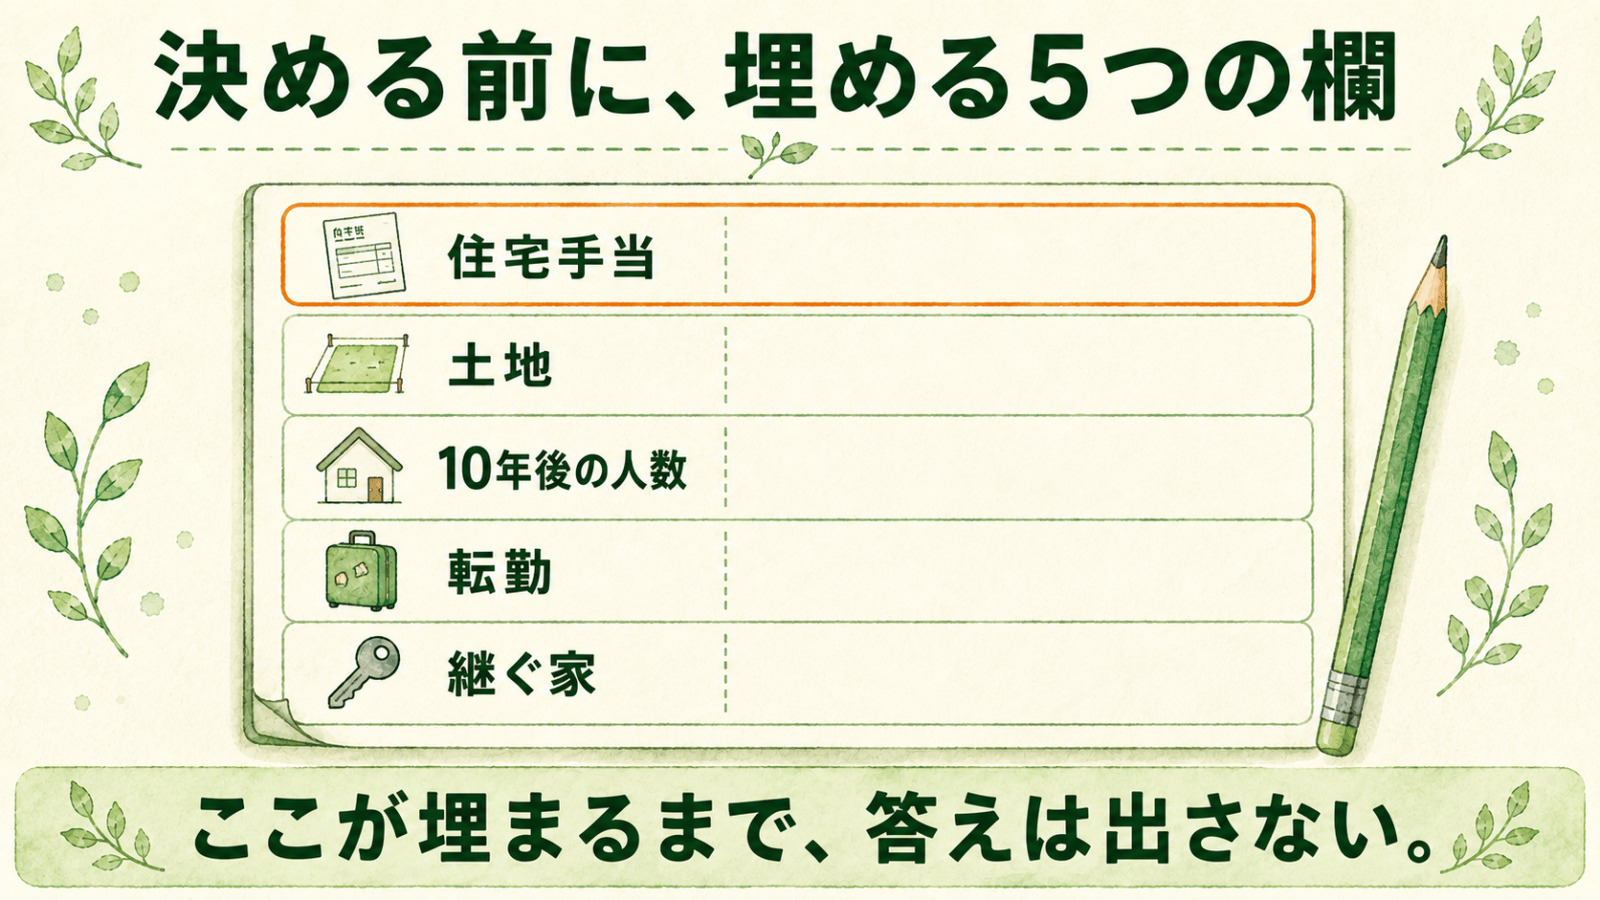
僕はここに当てはまります。だから「賃貸のほうが数字で有利」と分かっていても、話はそこで終わりません。
📋 いま埋められる5つの欄
- 住宅手当は月いくらか。
- 定額か半額補助か・上限はいくらか(=給与明細と就業規則)
- 建てられる土地のあてはあるか
- 10年後、家にいる人は何人か
- 転勤・転職の可能性はあるか
- 継ぐ家や土地があるか
ここが埋まるまで、答えは出さなくて大丈夫です😌
⚠️ お金の計算に出てこない、4つのリスク
数字と条件がそろっても、まだ抜けているものがあります。調べていて、いちばん背筋が伸びたところです。
リスク①:別れたとき、家は半分にできない
いちばん重いのがこれです。現金は半分に分けられますが、家は分けられません。
特にやっかいなのがペアローン(=夫婦がそれぞれ自分の名義でローンを組み、お互いの連帯保証人になる形)です。
2人ぶんの収入で審査されるので、1人で組むより多く借りられます。売り文句としては魅力的に見えます。
ただ、別れることになったとき、ここが最も解きにくい形になります。
- 離婚しても、銀行との契約は変わりません。
家を出たほうにも返済義務が残ります。 - 名義や債務者を途中で変えるには、原則として金融機関の承諾が要ります。
- 片方が滞納すると、住んでいるほうの家が競売にかかることがあります。
- 売って清算するのが確実ですが、売っても残債が消えないことがあります(=オーバーローン)
連帯保証や共有名義も、形が違うだけで同じ問題を抱えます。
「離婚するつもりで家を買う人はいない」——そのとおりです。でも起きたときに一番動けなくなるのが、この形😔
リスク②:隣の人は選べないし、あとから替わる
国土交通省のマンション総合調査(令和5年度)によると、住んでいる人どうしのトラブルの中身は、生活音が43.6%、違法駐車18.2%、ペット飼育14.2%でした。
これはマンションの調査ですが、戸建てでも中身はそう変わりません。音・車・においに、境界の話が加わります。
大事なのは、隣の人は、あとから入れ替わるという点です。
買ったときは静かでも、10年後は分かりません。賃貸なら次の更新で離れられますが、持ち家はそれができない💦
リスク③:家そのものの不具合は、新築でも起きる
国が指定した住宅の相談窓口に、2024年度に寄せられた新しい相談は30,812件。そのうちトラブルの相談が21,450件=69.6%でした。
もっと具体的な数字もあります。
新築の相談で不具合が起きた時期は、築3年未満までで46.5%。多い順にひび割れ・雨漏り・性能不足です。
つまり、引き渡しの日がゴールではありません。建ててからの数年が、いちばん相談の多い時期ということです。
賃貸なら、雨漏りも設備の故障も大家さんの負担です。持ち家は、まず自分で相手と交渉するところから始まります😳
☎️ 困ったときの相談先(無料)
住まいるダイヤル 0570-016-100(10時〜17時・土日祝と年末年始を除く)
国土交通大臣が指定した住宅専門の相談窓口です。新築の不具合、リフォームの契約トラブル、見積書のチェックまで相談できます。
リスク④:売りたいときに、売れない
そして①〜③のすべてに効いてくるのが、これです。
家は、自分で値札をつけられません。買い手がいなければ、いくら「3,000万円で売りたい」と思っても売れない。
別れることになっても、隣とうまくいかなくても、転勤になっても、売れなければ動けません
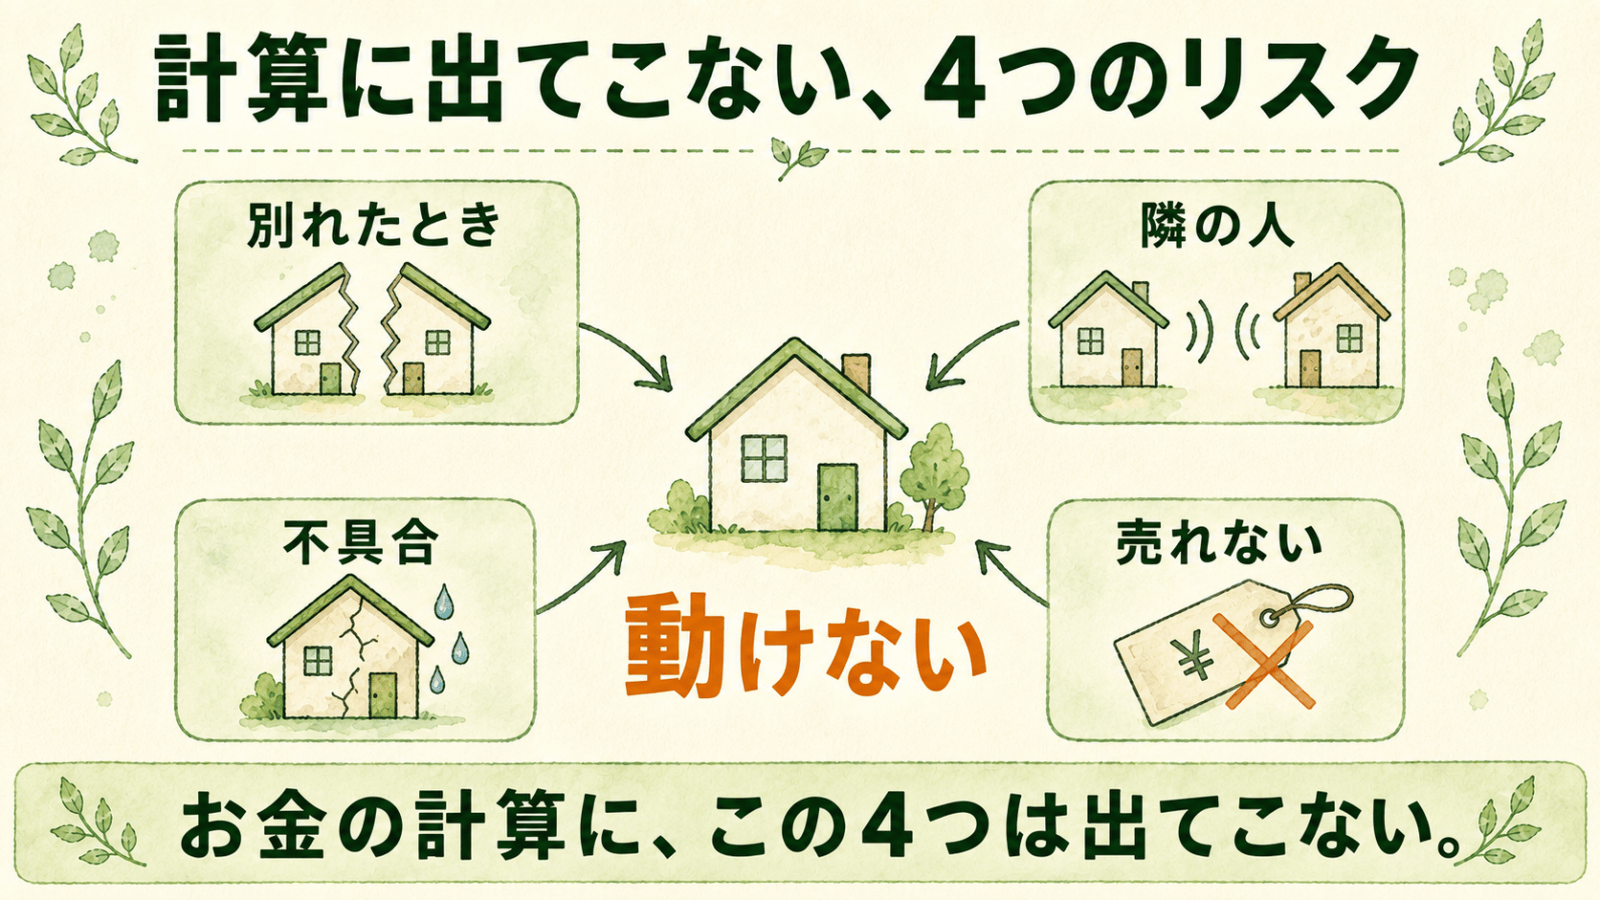
賃貸で払っている家賃は、この「動ける状態」の代金でもあります。
むちおこわい話ばっかりじゃん…。やっぱり買わないほうがいいの?
 ちえこ
ううん、逆だよ。知ってから買った人は、名義の組み方も相談先も先に決められる。こわいのは知らずに進むことのほう。
🛡️ このリスクを小さくする4つ
- 名義とローンの組み方を、解けるかどうかで選ぶ(=ペアローンは慎重に)
- 買う前に、その場所に時間帯を変えて2回以上行く
- 引き渡し後の相談先を、契約する前に控えておく
- 売るときに買い手がつく場所かを、買う前に調べておく
🏠 数字で説明できない良さを、切り捨てない
ここまで数字の話をしてきましたが、数字が全部だとは思っていません。
家は、いちばん大きな趣味なのかもしれない
経済合理性で負けると分かっていて買うものは、家だけではありません。
車。カメラ。楽器。釣りの道具。
どれも「損得で言えば買わないほうがいい」と言われれば、そのとおりです。
それでも買う人がいて、僕はそれを間違いだとは思いません😊
数字だけを見て、一生お金を使えないまま終わることも、同じくらいもったいないと思うからです。
「良さ」は気分ではなく、できること・できないことで書く
ただし、「なんとなく持ち家が good」で終わらせると、話は前に進みません。
だから僕は、こう書き出すことにしています。借りている家ではできないことは何か。
- 壁に穴を開けて、棚を付ける
- 庭で畑をやる
- 大きな音の出る日曜大工をする
- ペットを飼う(=ペット可の部屋もありますが、選べる物件は一気に減り、種類・大きさ・頭数の制限がつきます)
- 同じ場所に住み続けて、近所と長い関係を作る
僕の場合は、畑・日曜大工・ペットの3つでした。
これは気分ではなく、いまの住まいでは実行できない、または制限がかかることのリストです。
こう書くと、家族とも話しやすくなります。「持ち家がいいと思う」より、「犬を飼いたい」のほうが伝わるからです。
「使わない」も、うまいお金の使い方ではない
家計の話をしていると、削ることばかりが上手くなります。僕もそうでした。
通信費を削り、保険を削り、サブスクを削る。数字は確実に良くなります。
でも、それを10年続けた先に何があるのか。
残高が増えて、使い方を忘れた人になる。これは、けっこう起きます😅
だから僕は、家の話を「無駄づかいの検討」として扱わないことにしました。何にお金を使いたいのかを、家族で言葉にする機会として扱っています。
大事なのは、差額を知ったうえで払うこと
僕がひとつだけ譲れないのは、ここです。
差額を知らずに払うのと、知ったうえで払うのは、まったく別のこと。
前者はただの勢いです。後者は選択です。
そして選択なら、あとで数字が思ったとおりにならなくても、自分で引き受けられます😤
お金に縛られないというのは、お金を使わないことではありません。金額を分かったうえで、自分で決められる状態のことだと思っています。
💡 うちの場合|正しさだけでは、話は進まなかった
ここからは、うちの実話です。うまくいった話ではありません。
僕は10年、家賃がもったいないと言い続けた
家計簿をつけるようになってから、毎月いちばん大きい支出が家賃だと分かりました。
固定費を1つずつ削ってきた身としては、これがどうしても引っかかる。
しかも僕は長男で、継ぐ土地もあります。
「帰ればいいじゃないか」と、本気で思っていました。
でも、話はそのたびに止まった
妻は、同居を望みませんでした。関係が悪いわけではありません。それでも望まない、ということでした。
そのころの僕がやっていたことを、正直に書きます。
僕は、自分の言っていることが正しいと思っていました。数字を並べて、家賃の総額を出して、これだけ違う、と。
言っている中身自体は、いまでも間違っていなかったと思っています😌
でも、正しさは、相手の気持ちまでは動かしませんでした。
妻が言っていたのは「その計算はおかしい」ではありません。「そこでは暮らしたくない」でした。
つまり、僕らはそもそも別の話をしていた。
数字で答えられる問いと、数字では答えられない問いを、同じ場所に置いたまま、何度も同じところでぶつかっていました💧
金利と物価をきっかけに、もう一度動いた
数年前、金利が上がりそうだという話が出て、あわせて物価も一気に上がりました。
「いま動かないと、条件は悪くなる一方だ」と思って、僕はもう一度この話を持ち出しました。
結果は、だめでした。
材料は前より揃っていたのに、結論は同じ。
そこで、ようやく気づきました。足りなかったのは材料ではなかったということに😳
いまは「いつか」に置いています
冷静に見れば、いまは動く時期でもありません。
- 子どもたちのお金がかかる時期がこれから来る
- いま建てれば、返済は長期のローンが前提になる
- そして子どもが地元に残るかどうかが、まだ分からない
だから急ぎません。
そして、これがいちばん大きい理由です。
僕は、妻が幸せであることを最優先すると決めました。
家は、家族が幸せになるために建てるものです。
その手段のために家族の関係を削るなら、目的と手段が入れ替わっている😌
だから、いまは「いつか」でいい。
諦めたわけではありません。順番を変えただけです。
10年で、ひとつだけ変わったこと
この10年で家は建ちませんでした。土地も、実家も、そのままです。
変わったのは、話の始め方です。
前は「建てるかどうか」から入っていました。
いまは「10年後、うちは何人で、どこにいるか」から入ります。
この入り口にすると、揉めません。まだ誰も答えを持っていない問いだからです。
そして不思議なもので、答えを出そうとしないほうが、話は前に進みます🤔
✉️ 過去の僕への手紙
家賃の総額を計算して、これだけ違うぞ、と話したよな。
数字は合ってた。でも、あれは相談じゃなくて説明だったよ。
先に聞くことがあった。何が嫌で、何が不安なのか。そこを飛ばしたから、何回やっても同じところで止まったんだ。
大丈夫。10年かかったけど、そこには着いた。
家はまだ建っていないけど、家族はちゃんと一緒にいるよ。
むちお正直、うちも同じ感じで止まってる…。どう切り出せばいいんだろ。
ちえこ「どっちにするか」から始めないことだよ。まずは条件の欄を一緒に埋めるところから。結論を出す会話じゃなくすのがコツ。
❌ よくある誤解4つ
話をややこしくしている言い回しを、4つだけ整理します。
誤解①「家賃はドブに捨てるお金」
家賃で買っているのは、住む場所と、身軽さです。
収入が減ったときに安い部屋へ移れる。近所と合わなければ離れられる。ハザードマップを見て「ここは危ないかも」と思ったら、次の更新で動ける。
これは持ち家では買えないものです。捨てているのではなく、別のものを買っていると考えるほうが正確です。
誤解②「いま払っている家賃で、建てられますよ」
住まいの営業で、いちばんよく使われる一言だと思います。そして、この言葉自体はウソではないです。
月々の返済額を、いまの家賃と同じ額に揃えることはできます。期間を長くすれば、数字はいくらでも合わせられるからです。
問題は、その一言に入っていないもののほうにあります。
- ボーナス払いが別に乗っていないか
- 固定資産税・修繕・建物ぶんの火災保険は、その返済額に含まれていない
- 住宅手当が減る、または無くなる(=手当のある人は、ここで毎月まるごと差が出ます)
だから、同じ「月10万円」でも、家計から実際に出ていく額は同じになりませんです😳
確かめ方はかんたんです。出してもらった提案書に、税金・修繕・建物の保険・手当の減る分が入っているかを見る。入っていなければ、それは家賃との比較になっていません。
誤解③「団信があるから生命保険の代わりになる」
団信(=団体信用生命保険。契約者が亡くなるとローンの残りが消える仕組み)は、たしかに強い保障です。
ただし消えるのはローンだけ。生活費・教育費は残ります。そして家は売らないと現金になりません。
保険の考え方は、保険見直し完全ガイドのほうで整理しています。
誤解④「歳を取ると賃貸を借りられない」
借りにくくなる場面があるのは事実です。ただ、これは「だから今すぐ買え」の理由にはなりません。
高齢期に必要なのは、家そのものより現金と、保証してくれる人だからです。ここは相続や実家の話とセットで考える必要があります。
親の家をどうするかは、40代からの相続入門で先に触れています。
誤解⑤「いま買わないと、もう買えなくなる」
金利が上がりそう。建築費が上がっている。補助金が終わる。
——この3つは、住まいの営業でいちばんよく出てくる組み合わせです。
僕自身、この話に押されて動いた側なので、よく分かります。
ただ、事実として言えるのは1つだけです。急がせる材料は、いつの時代にもある。
そして急いで決めた35年は、あとから短くできないという点です。
ちなみに、住宅展示場や販売会社の相談窓口は、無料で丁寧に相談に乗ってくれます。ただしそこは売る側の場所です。判断の材料はもらっても、判断そのものは持ち帰る。これだけは決めておいてください。
🗺️ このシリーズで扱うこと
住まいは、40代の家計でいちばん金額の大きいテーマです。1本には入りきらないので、7つに分けて書いていきます。
全体の地図
| テーマ | この記事で答えること | 公開 |
|---|---|---|
| 比較の土俵 | よくある比較表に、何が入っていないのか | このシリーズで順次公開 |
| 住宅ローン | 35年を40代で組むと、何が起きるのか | 同上 |
| 賃貸の住居費 | 借りているあいだに下げられるもの3つ | 同上 |
| 子どもの進路 | 10年後の人数から、必要な家を逆算する | 同上 |
| 親の土地・実家 | 割り勘・名義・相続で揉めないために | 同上 |
| 夫婦の話 | 正しさで押すと、なぜ話が止まるのか | 同上 |
| 数字で語れない良さ | 差額を知ったうえで払う、という考え方 | 同上 |
読む順番は自由です。ただ、いま家計を軽くしたい人は「賃貸の住居費」から読むのがいちばん効きます。
お金の準備そのものが不安な方は、先に生活防衛資金はいくら必要?を読んでおくと、この先の話がぐっと具体的になります。
むちお全部読まないとダメなやつ…?
ちえこううん。自分に関係のある欄だけでいいよ。地図って、行かない道まで歩くためのものじゃないから。
📝 まとめ|決める日を、いま決めなくていい
最後に、この記事でいちばん言いたかったことを書きます。
結論
世の中には「いつかマイホーム、は寝言だ。金額と時期まで決めろ」という正論があります。
半分は、そのとおりだと思います。
でも僕は、あえて時期を決めていません。子どもの進路が見えていないうちに決めたら、それはただの当てずっぽうだからです。
だから、こう置き換えました。
🎯 このシリーズの結論
決める日を、いま決めなくていい。
でも、決める日が来たときに即答できる材料は、今日そろえておく。
「いつか」を寝言にしないのは、期限ではなく材料です😤
📊 早見表
| 見るところ | これだけ押さえればOK |
|---|---|
| 数字の目安 | たいていは賃貸が有利。返済は平均34.4年・3人に2人が負担を感じている |
| 住宅手当 | 比べるのは「家賃−手当」。持ち家で減ることが多い |
| 土地 | あるなら数千万円ぶん話が変わる。ただし相続と名義はセット |
| 世帯人数 | 40代はこれから減る。いちばん広い家をいつ持つか |
| 計算に出ないリスク | 別れたとき・隣の人・不具合・売れないこと。特にペアローンは解きにくい |
| 営業の一言 | 「いまの家賃で建てられます」には税金・修繕・保険・手当が入っていない |
| 数字で語れない良さ | 気分ではなく「借家でできないこと」で書き出す |
| 夫婦の話 | 正しさで押した時点で止まる。条件の欄を一緒に埋める |
| 決め方 | 決める日は決めない。材料を今日そろえる |
🚀 今日からの3ステップ
- 今夜:給与明細を出して、住宅手当が月いくらか確認する(=1分)
- 今週:紙に5つの欄(手当・土地・10年後の人数・転勤・継ぐ家)を書いて埋める(=10分)
- 今月:家族に「借りている家だとできないこと」を1つずつ聞いてみる(=会話で15分)
全部で30分もかかりません。結論を出す作業ではないので、揉めません。ここが大事なところです😊
この記事は、住まいシリーズの入口です。
次回は「賃貸と持ち家の比較が当てにならない理由」——世の中の比較表に、何が入っていないのかを1つずつ埋めていきます。
固定費の見直しをまだしていない方は、通信費見直しガイドから先にどうぞ。住まいの話は金額が大きいぶん、決まるまでに時間がかかります。その間に効くのは、小さくてすぐ効く固定費のほうです。
※本記事は個人の経験・調査に基づく一般的情報です。
統計・制度・税率は執筆時点のものです。
住宅ローンや税金の扱いは条件によって変わるため、必ず金融機関・自治体の窓口でご確認ください。
📌 本記事は、制度改正・価格改定があったときに随時更新します(=最終更新:10月21日)
🙏 最後まで読んでくれて、ありがとうございます
ここまで読む人は、そう多くありません。
あなたが、その一人です
💬 ひとことだけ、もらえませんか
「ここが分からなかった」「うちはこうでした」
その一行だけで十分です。長く書く必要はありません。
名前はニックネームで大丈夫です。メールアドレスは公開されません(僕にだけ届きます)。
※送信の前に、表示された文字を入力する欄があります。迷惑な書き込みを防ぐためのものです。
★正直に書くと、このブログにはまだコメントが1件もありません。
だから、あなたの一行がそのまま次に書くものを決めます。いただいた声は、全部読みます
もがいてナンボ。ではまた👋
コメント