2026年8月5日 公開|2026年10月25日 更新
保険|全9本の1本目=この記事は「何が要って、何から始めるか」
 むちお
毎月の保険料、なんか高い気がするんだよね。でも、どれが要ってどれが要らないのか、さっぱり分からない。何から手をつければいいの?
 ちえこ
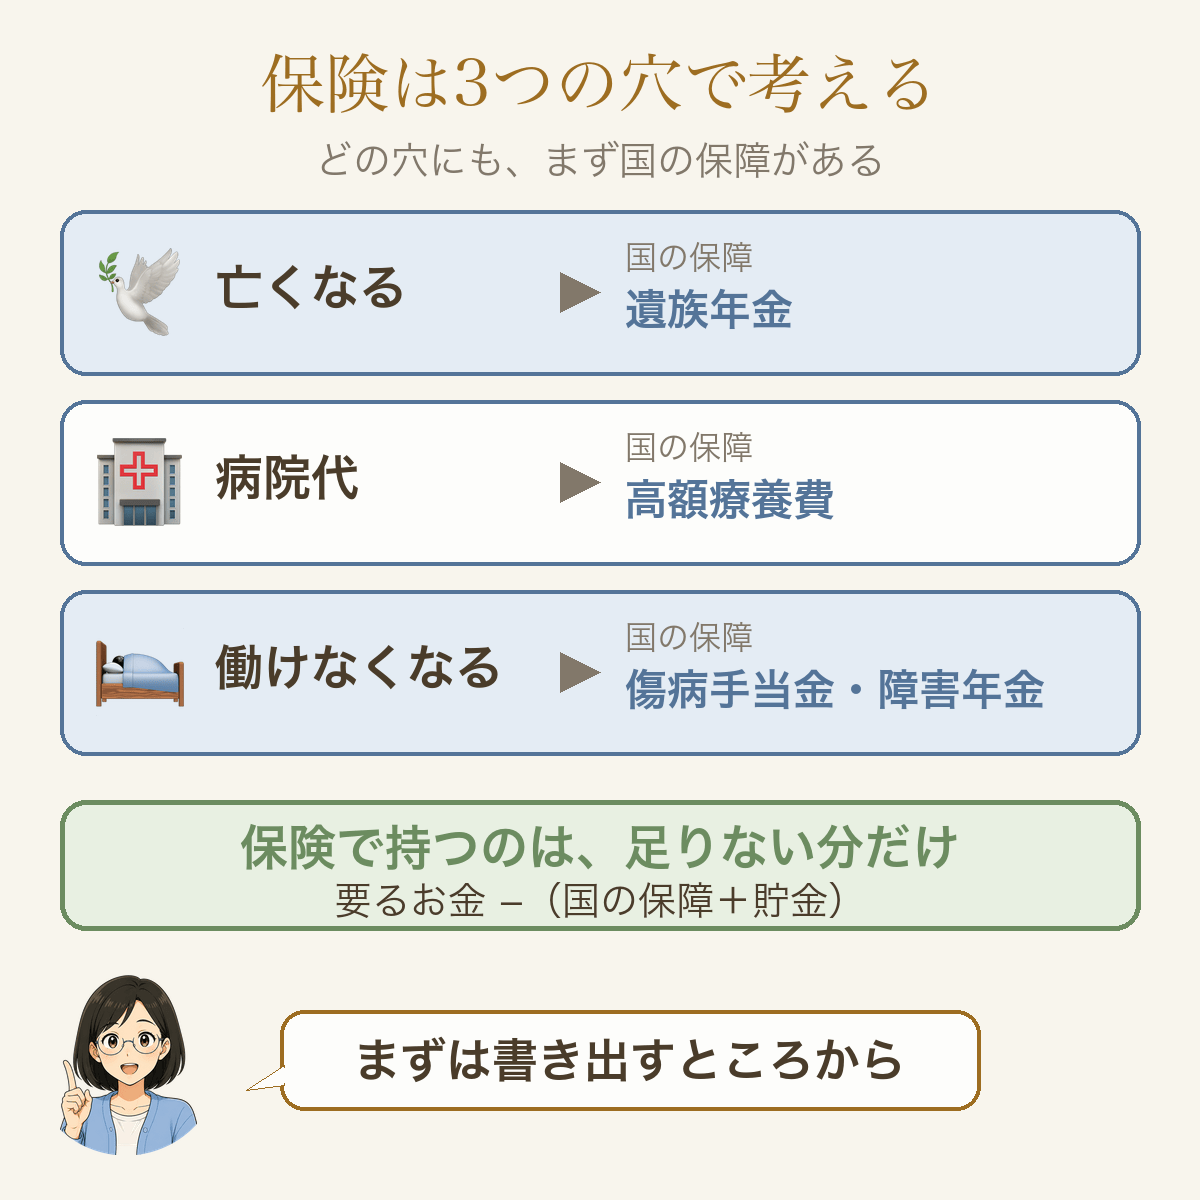
保険はね、「亡くなる」「病院代」「働けなくなる」の3つの穴に分けて考えると、ぐっと分かりやすくなるよ。要るのは、その穴のうち国の保障と貯金で埋まらない分だけなんだ。
 むちお
穴かあ。でも僕、自分がどの保険に入ってるかも、正直ちゃんと分かってないよ。
 ちえこ
うん、それが普通だよ。だから最初にやるのは、入っている保険を全部書き出すことなの😊
僕(このブログを書いている、40代・5人家族のさとる)は、生命・医療の保険料を、学資保険・個人年金も含めて月約6万8千円払っていた所から、いまは月7千円台まで減らしました。答えを先にまとめます。
✅ これがこの記事の答えです
保険は、亡くなる・病院代・働けなくなるの3つの穴ごとに、国の保障と貯金で足りない分だけを持つ。
いま治療中・持病がある人は、この答えのまま保険をやめないでください。新しい保険に入れないことがあります。
なぜこの答えになるのかは、この先で順に見ていきます。
やることは1つ=この1週間で、家族の保険を全部一覧表に書き出す(合わせて1〜2時間・紙かスマホのメモに)。
明日の1歩は、給与明細の「控除」の欄に保険の名前が無いかを見るだけ(5分)。
📋 この記事でわかること
- 要る保険の考え方(=3つの穴と、国の保障)
- 保険の一覧表(=書き写して使える4つの欄)
- 中身が分からない保険の聞き方(=本部に電話するときの台本)
- 何となく入った保険をやめて、約100万円を授業料にした僕の話
🕳️ 40代の保険見直し|要る保険は3つの穴で決まる
結論:お金が足りなくなる場面は、亡くなる・病院代・働けなくなるの3つです。どの穴にも国の保障がまずあり、保険はその残りを埋める道具です。
どの穴にも、まず国の保障がある
会社員なら、給料から引かれている健康保険料と年金の保険料で、3つの穴にはすでに国の保障が入っています。
公務員は健康保険の代わりに共済組合に入っていて、病院代の上限や傷病手当金にあたる保障も同じようにあります。
- 亡くなる → 遺族年金(=亡くなった人の家族に出る年金)。
子どもがいる間は、毎年入ります(子どもの分は18歳になる年度の終わりまで)。
子どもの分が終わったあとも、妻には夫の厚生年金から出る分(遺族厚生年金)が続きます(夫が会社員・公務員の場合)。
2028年4月から見直しが始まりますが、いま40代の妻は打ち切りの対象にほぼ入りません。
妻が亡くなった場合も、子どもが18歳の年度末までは、夫(年収850万円未満)と子どもに遺族年金が出ます(くわしくは2本目)。 - 病院代 → 高額療養費(=1か月の病院代に上限を決める仕組み)。
年収が約370万〜770万円の人なら、上限は月約8万6千円ほどです。
上限を超えた分は戻ってきます。
さらに2026年8月から、1年(8月〜翌年7月)の合計にも上限ができ、53万円を超えた分はあとから戻る決まりになりました(年収約200万〜770万円の場合・厚生労働省)。 - 働けなくなる → 傷病手当金(=病気やけがで休んだ会社員に、健康保険から出るお金)。
給料の約3分の2が、通算で最長1年6か月出ます。
心の病気で休む場合も対象です。
その後も働けず、決められた障害の状態に当てはまれば、障害年金があります。
くわしい額は、穴ごとの記事で計算します(亡くなる=2本目、病院代=3本目と4本目、働けなくなる=5本目)。
目安だけ先に書くと、夫の年収450万円・子ども3人・賃貸・貯金なしの家で、亡くなる穴の足りない分は約950万円です(妻のパートの手取りが月6万円の場合。0円なら約2,500万円)。ここでは「どの穴にも、まず国の保障がある」とだけ覚えておけば大丈夫です😌
制度は2026年10月時点のものです。
 むちお
えっ、病院代って1年で53万円より多くは払わなくていいの?僕、入院したら何百万もかかると思ってた😳
ちえこ健康保険がきく治療ならね。ただ、入院中の食事代や個室の差額ベッド代は上限の外だから、そこは貯金で払う形になるよ。
保険で持つのは「足りない分」だけ
穴ごとに、考え方は同じです。
足りない分=要るお金 −(国の保障+貯金)
この答えが0円以下なら、その穴に保険は要りません。
足りない分があるときだけ、その額を掛け捨て(=払ったお金は戻らない代わりに、保険料が安い保険)で持ちます。
貯金がほとんど無い家は、どの穴も「足りない」と出ます。それで正常です。
貯金は、穴ごとに全額を数えないでください。同じ貯金を3回数えると、足りない分が少なく出てしまいます。
まず生活費の6か月分(もしもの時の分=生活防衛資金)は、どの穴にも数えずに残します。
それより多い分を、3つの穴で分け合って数えます。
上限が決まっている病院代の穴(1年53万円まで)から先に当て、残りを亡くなる穴と働けなくなる穴に回すと考えやすくなります。
保険が役に立つのは、めったに起きないけれど、起きたら貯えでは払えないことです。貯えが少ない家ほど、安い掛け捨てで大きな穴だけを埋める意味があります。
そして貯えが増えるほど、要る保険は減っていきます😊
はっきり言います。保険の額は「いくら払えるか」で決めるものではありません。「いくら足りないか」で決めます。
売る側が出してくる額は、たいてい「この家ならここまで払える」という上限です。そこから始めると、足りている穴にまでお金を払い続けることになります💦
同じ40代でも、要る保険は家ごとに違います。
貯金が多い家は病院代の保険が要らないこともあります。
勤め先の健康保険に払い戻しの上乗せ(=付加給付)がある人は、病院代の上限がもっと低くなります。
付加給付があるかは、入っている健康保険のサイトで「付加給付」と調べると分かります(健康保険の名前は、給与明細やマイナポータルで分かります)。協会けんぽにはありません。
持ち家で住宅ローンに団信(=借りた人が亡くなると、残りのローンが0円になる保険)が付いている家は、亡くなる穴がぐっと小さくなります。
40代のいまの僕の意見です。40代は子どもにお金がかかるピークで、亡くなる穴がいちばん大きい時期です。この時期に何となく決めた保険は、金額も大きくなりがちです。
そして子どもが育てば、穴は年々小さくなります。保険は一度決めたら終わりにせず、穴に合わせて減らしていきます。
 むちお
じゃあ、お金が貯まる保険はどうなの?学資保険とか、貯金の代わりになりそうだけど。
ちえこ貯まる保険は、3つの穴とは別の「お金の置き場」の話なの。続けるかやめるかの比べ方は6本目にまとめているから、今日は一覧表に書くだけでいいよ。
車と家の保険は、別に考える
自動車保険で大事なのは、事故の相手への賠償(=相手のけがや車を弁償するお金)です。何千万円、何億円になることもあり、国の保障では埋まりません。火災保険は、住まいと家財の話です。
車を持つなら相手への賠償、住まいには火災保険。この2つは、3つの穴とは別に外さない保険です。一覧表には「別枠」と書きます。自動車保険の見直しは8本目で書きます。
別枠にもう1つ入れておきたいのが、家族が人にけがをさせたときの賠償です。たとえば子どもが自転車で人にぶつかった、という場面です。
うちは、子どもの共済(=組合などが運営する、保険に似たしくみ)に付いていた賠償が、100万円だけでした。
調べてみると、うちの火災保険の個人賠償の特約(=付け足しの補償)は、1回の事故で1億円まで、家族も対象でした。子どもの共済をやめても、ここで備えられています😌
自分の家に付いているかは、火災保険・自動車保険の契約の紙の「特約」の欄か、保険会社への電話で確かめられます。傷害保険・クレジットカード・共済に付いていることもあります。
地震保険とスマホの端末の補償も、一覧表では「別枠」に書きます(地震保険は火災保険とセットのことが多いので、月額を数えるときは1つにまとめます)。
📋 何が足りないかは、書き出さないと分からない
結論:保険の名前・月額・だれの・どの穴、の4つを1枚に書き出します。書き出すと、同じ穴に2本ある所と、どれも無い穴が見えてきます。
保険の一覧表(書き写して使う)
紙でもスマホのメモでも大丈夫です。家族全員の分を、1枚にまとめます。
| 保険の名前 | 月額 | だれの | どの穴 |
|---|---|---|---|
| (例)◯◯生命 定期保険 | (例)3,000円 | (例)夫 | (例)亡くなる |
| (例)自動車保険 | (例)4,000円 | (例)車 | (例)別枠 |
| 合計 |
- 月額=年に1回払っている保険は、12で割って書く
- だれの=保障される人(夫・妻・子ども・車・家)
- どの穴=亡くなる/病院代/働けなくなる/貯まる/別枠。
いくつも当てはまる保険は全部書く。
分からなければ「?」 - メモ=電話で聞いた「いくら出るか」は、「どの穴」の横に書き足す(2本目から、足りない分の計算に使う)
保険は、この5か所に隠れている
証券(=契約の中身が書いてある紙)が見つからなくても、次の5か所を見れば、払っている保険はほぼ拾えます。
- 通帳とカードの明細=毎月の引き落としに、保険会社や共済の名前がある
- 給与明細=勤め先を通して入った保険は、給料から天引きされている
- 保険料控除証明書=年末調整で使うはがき。
毎年10〜11月ごろ、保険会社から届く - 年に1回の「契約内容のお知らせ」=保険会社から郵送やメールで届く
- スマホ代の明細=端末が壊れたときの補償も、保険の一種
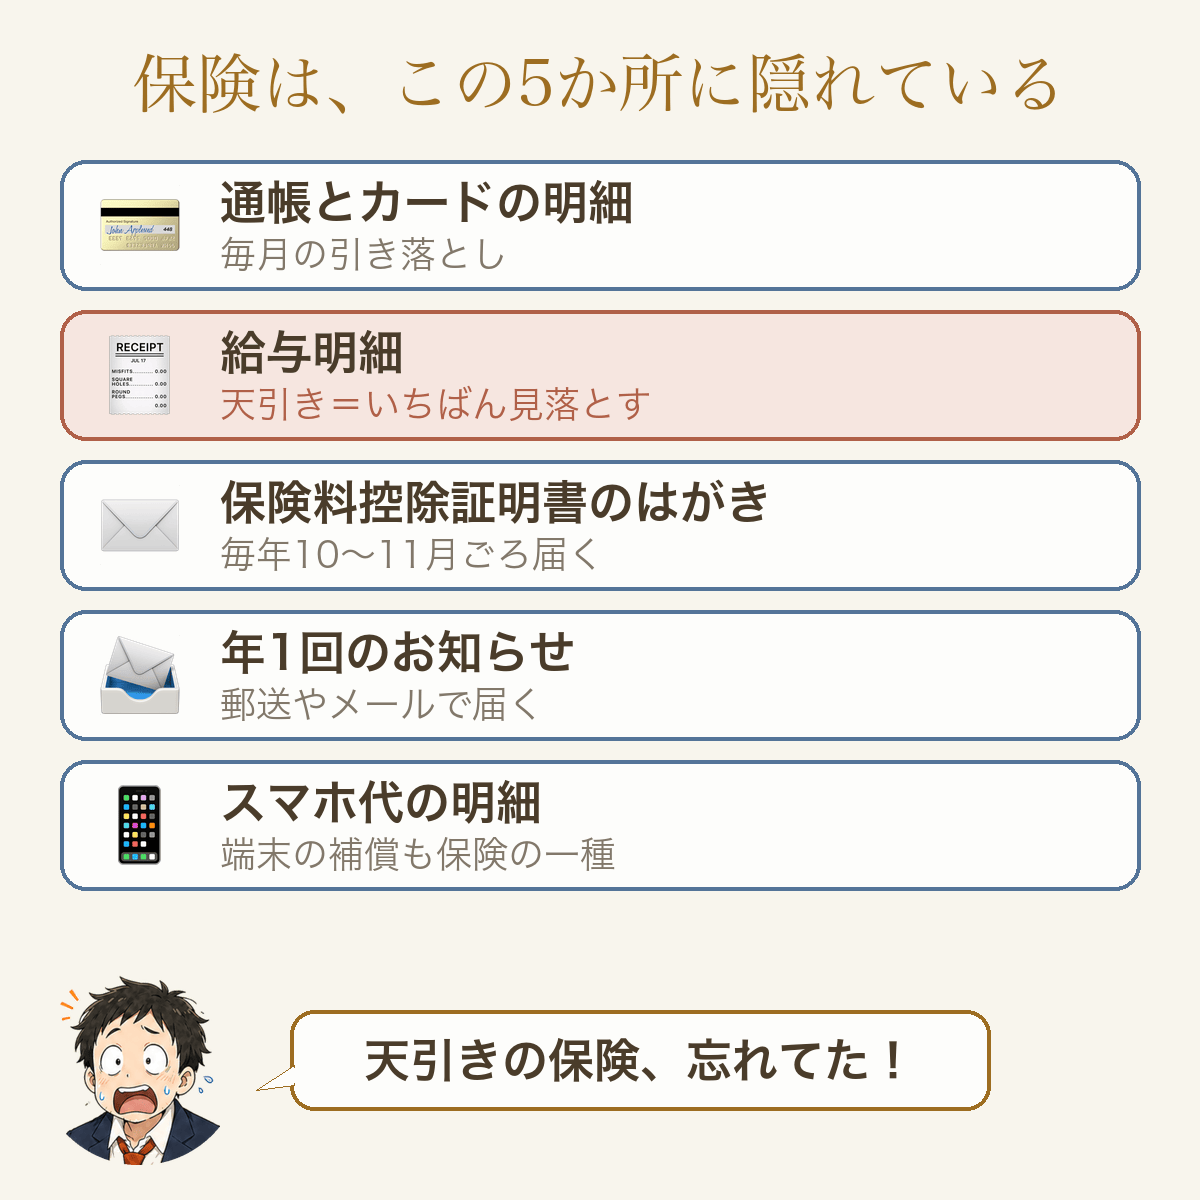
いちばん見落としやすいのは、給与明細の天引きです。引き落としの欄に出てこないので、払っている感覚がありません💦
天引きの保険は、勤め先の担当の窓口か、入ったときに配られたパンフレットで中身を確かめます。共済は、共済の窓口に聞きます。
「どの穴」は、名前でだいたい分かる
- 「定期」「収入保障」 → 亡くなる
- 「医療」「がん」「入院」 → 病院代
- 「就業不能」「所得補償」 → 働けなくなる
- 「終身」「学資」「個人年金」「養老」 → 貯まる
ただし、「終身保険」に入院の特約が何本も付いていることがあります。名前だけでは中身が分からない保険は、「?」のまま次の電話へ回します。
ちえこ決まりの上では、保険を売る人は、契約するときに大事な中身を説明することになっているの。書類も渡されているはずだよ。
むちお説明、聞いた気はするんだけど……何も覚えてないし、書類もどこにしまったか分からないよ💧
ちえこ正直、私の周りでも覚えている人はほとんどいないかな😅 でも大丈夫。保険会社の本部に電話すれば、いまの中身を教えてもらえるから。
📞 分からない保険は、本部に電話1本で聞く
結論:「?」の保険は、保険会社の本部の窓口に電話して、5つだけ聞きます。今日は聞くだけで、やめる話はしません。
かけるのは、本部の窓口
電話番号は、保険会社の公式サイトの「ご契約者さま」向けのページか、届いた書類に書いてあります。
担当者に聞くと、そのまま新しい保険の話になりやすいです。本部の窓口のほうが、落ち着いて聞けます。
手元に用意するのは、証券番号(=契約ごとの番号)。見つからなければ、契約者の名前・生年月日・住所で調べてもらえることが多いです。
電話は、契約者(=保険料を払う契約をした人)本人がかけます。妻が契約者の保険を夫がかけても、教えてもらえないことが多いです。
聞く電話の台本(書き写して使う)
📝 最初に言うこと
「契約者の◯◯です。証券番号は◯◯です。いまの契約の中身を確かめたいので、教えてください」
📝 聞く5つ
- 「何に対して、いくら出る保険ですか」(亡くなったとき・入院1日・がん・働けないとき、など全部)
- 「月の保険料はいくらで、何歳まで払いますか」
- 「保障は何歳まで続きますか。途中で保険料が上がる更新はありますか」
- 「付いている特約を、全部教えてください」
- 「いまやめたら、戻るお金はありますか。いくらですか」
📝 最後に言うこと
「今日は中身を確かめるだけです。いまの内容を書類で送ってください。担当の方からの連絡は要りません」
聞いた答えは、一覧表の「どの穴」の欄に書き足します。5つ目の「戻るお金」は、貯まる保険を6本目で比べるときに使います。
むちお電話したら「やめないでください」って引き止められない?ちょっと怖いんだけど。
 ちえこ
今日はやめる電話じゃないから大丈夫。やめるのは、足りない分を決めたあとだよ。新しく入る保険があるなら、その保障が始まる日(がん保険は、契約が始まる日から約90日あと)を確かめてから、古いのをやめてね。足りない分が0円の穴は、新しく入らなくて大丈夫だよ😊
🗓️ 1週間の段取り
結論:拾う・書く・聞く・数えるの4つを、1週間に分けます。合わせて1〜2時間です(「?」の保険が多い家は、電話の分だけ延びます)。
- 1〜2日目:5か所(明細・給与明細・はがき・お知らせ・スマホ代)を見て、保険の名前を拾う(30分)
- 3日目:一覧表に書き写し、分かる所だけ「どの穴」を埋める(20分)
- 4〜6日目:「?」の保険の本部に電話する(1本10〜15分)
- 7日目:一覧表を見て、穴ごとに何本・月いくらかを数える(10分)
窓口は平日の昼だけ、という会社もあります📞
電話がかけにくい人は、公式サイトの問い合わせフォームや、書類の送付を頼めるページがないか見てください。
🙋 僕の場合|何となく入って、約100万円の授業料
結論:僕は中身も金額も確かめないまま、保険を重ねていました。3つの穴に分けて見直して、いまは死亡の保障だけを残しています。
2,000万円は、何となく決めた
25歳で長男が生まれるのに合わせて、死亡保障2,000万円の保険に入りました。2,000万円という金額は、何となくで決めています。その保険は、28歳ごろにやめています。
25歳のときが1回目で、2回目の相談は、住んでいる賃貸の不動産屋さんでした。その人がFP(=お金の相談にのる専門家)で、紹介された保険会社の担当者と契約しています。
あとから振り返ると、おかしな所が3つありました。
- 扱っている保険会社が1社だけだった
- 聞かれたのは収入くらいで、支出と貯金は一度も聞かれなかった
- 国の保障(遺族年金や高額療養費)の説明が無かった
つまり、穴の大きさも国の保障も、誰も測らないまま保険だけが決まっていました。
正直、何となく入って、何となく払い続けていた時間が、いちばんもったいなかったです😔
学資保険や個人年金も含めると、いちばん多い月で約6万8千円払っていました。
貯まる保険をやめて、約100万円減った
貯まる保険をやめたとき、払ったお金より戻ったお金のほうが少なく、合わせて約100万円減りました。これが僕の授業料です💧
戻ってくる額を見たときは、NISAの試算で十分取り返せるという期待と、本当に大丈夫かという不安が両方ありました。それでも、仕組みを分かったあとで、そのまま続けるという選択肢はありませんでした。
内訳と、それでもやめたほうが得だった理由は、6本目で数字を並べて書きます。
2026年10月、3つの穴で分けて見直した
貯まる保険をやめたあとも、掛け捨てで月1万5千円払っていました。2026年10月、これを3つの穴に分けて、もう一度見直しました。
- 亡くなる → 勤め先を通した死亡の保障だけを残した(僕と妻の分)。
額の決め方と、うちの数字は2本目に書きました - 病院代 → 勤め先を通して入っていた入院・がんの保障と、子どもと妻の共済をやめた
- 働けなくなる → 一度は保険に入ると決めて、申し込みの途中まで進んだ。
そのうえで、障害年金と貯え、出費を削る段取りで埋められると判断して、入らないと決め直した
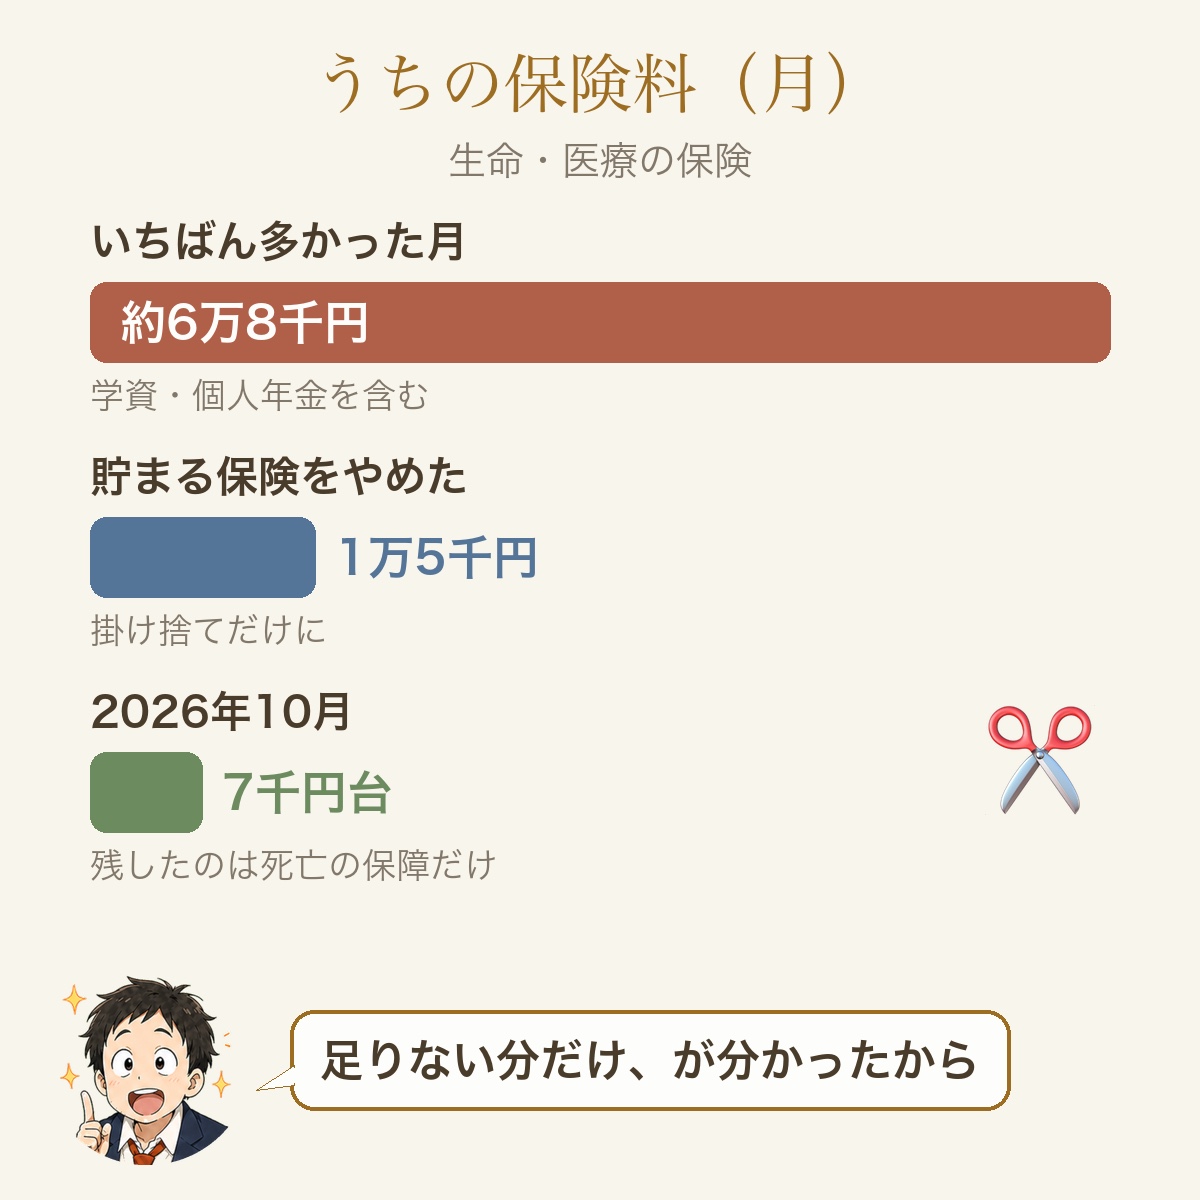
働けなくなる穴は、正直いちばん迷いました。体の病気やけがで長く働けなくなったら、障害年金・貯え・出費を削る段取りで備える、と決めています。くわしくは5本目で書きます🤔
やめるとき、妻からは「やめたら、病気になったあとに入れなくなるのでは」と心配されました。
調べてみると、国の健康保険は病気でも必ず入れて、高額療養費も使えます。入れなくなるのは上乗せのお見舞い金だけで、それなら貯えで払えます😌くわしくは3本目で書きます。
ただし、これは治療中でない人の話です。治療中・持病がある人は、やめる判断をいったん保留してください。
2026年10月の見直しで浮いた分は、もしもの時のための口座と、車・旅行の積立に回しています(投資ではなく現金です)。
⚠️ このやり方が向いていない人
結論:書き出すことは誰がやっても損はありません。ただ、次の人は、この記事の考え方をそのまま当てはめないでください。
- いま治療中・持病がある人=新しい保険に入れないことがあります。
書き出しはしても、やめる判断は7本目(準備中)が出るまで保留にしてください。 - 自営業・フリーランスの人=国民健康保険には、ふつう傷病手当金がありません。
働けなくなる穴が、会社員よりずっと大きくなります。
国民年金だけなので遺族厚生年金は原則無く、亡くなる穴も大きくなります(2本目の計算欄で確かめられます)。 - もう全部の中身を言える人=この記事は飛ばして、2本目の「死亡保険はいくら必要?」から読んでください。
🔍 よくある疑問
結論:よく聞かれる5つに、先に答えておきます。
Q. でも、保険に入っていてよかった人もいるでしょ?
A. います。ただ、それは病気やけがが起きた人の話で、起きる前には誰に当たるか分かりません。
だから、貯えで払えない「足りない分」だけを持ちます。足りている穴に払い続けたお金は、何も起きなかった家にとっては、そのまま出ていったお金です。
Q. 一覧表は、保険の無料相談で作ってもらえばよくない?
A. 作ってもらうこと自体はできます。
ただ、無料の相談は、契約すると相談窓口にお金が入る仕組みです。自分で書き出してから行けば、すすめられた保険がどの穴の話なのか、その場で分かります。
使うなら、一覧表を作ってからにしてください。なぜ無料なのかは9本目で書きます。
Q. 要らない保険を、先に教えてほしい
A. 家ごとに足りない分が違うので、全員に「これは要らない」とは言えません。
よく話題になる医療保険・がん保険は3本目、貯まる保険は6本目で、自分の家で要るかどうかを決められるようにしています。
Q. 国の保障を、全部まとめて知りたい
A. 穴ごとに、その穴の記事で必要な分だけ書いています(遺族年金=2本目、高額療養費=4本目、傷病手当金と障害年金=5本目)。
失業や老後の年金は、保険を減らす判断には使わないので、このシリーズでは扱いません。
Q. 勤め先を通して入った保険は、辞めたらどうなる?
A. 多くは、辞めるとそこで終わります。転職や定年の前に、その保障が無くなったら足りない分がいくらになるかを、2本目の計算欄で確かめておきます。
年を取ってから入り直すほど、保険料は上がります。
📝 まとめ
結論:要る保険は、3つの穴ごとに「国の保障と貯金で足りない分」で決まります。何が足りないかは、書き出して初めて分かります。
| 気になること | 答え |
|---|---|
| 何が要る? | 亡くなる・病院代・働けなくなるの3つの穴で、国の保障と貯金で足りない分だけ(掛け捨てで) |
| 額の決め方は? | 「いくら払えるか」ではなく「いくら足りないか」 |
| 車と家は? | 車の相手への賠償と火災保険は外さない(3つの穴とは別枠) |
| 何から始める? | 保険を全部書き出す(名前・月額・だれの・どの穴) |
| 中身が分からない | 本部の窓口に電話して5つ聞く。今日はやめない |
- どの穴にも、遺族年金・高額療養費・傷病手当金という国の保障がまずある
- 保険は、隠れやすい所(給与明細の天引き・10〜11月のはがき・スマホ代)まで拾う
- 新しく入る保険があるなら、古い保険をやめるのはそれが始まってから
🎯 この記事でやること=保険を全部書き出す
この1週間で、家族の保険を一覧表に書き出す(合わせて1〜2時間)。
中身が分からない保険は、本部の窓口に電話して5つ聞く(1本10〜15分)。
一覧表ができたら、「亡くなる」の穴から、2本目で足りない分を計算します。
📚 保険は全9本|この順に読めば迷いません
- 1本目 40代の保険見直し|まず書き出す ← いまここ
- 2本目 死亡保険はいくら必要? ← 次はこれ
- 3本目 医療保険・がん保険はやめていい?
- 4本目 高額療養費はいくら?
- 5本目 働けなくなったらいくら出る?
- 6本目 終身・学資保険は元本割れでも解約?
- 7本目 保険の解約は電話1本(準備中)
- 8本目 自動車保険の見直し(準備中)
- 9本目 保険の無料相談は、なぜ無料なのか
一覧表の「亡くなる」の保険が、多すぎるか足りないかを、遺族年金から計算します。
もがいてナンボ。ではまた👋
📌 本記事は2026年10月時点の制度で書いています。制度が変わったら随時更新します。
コメント