2026年11月3日 公開
毎月はじめに、うちの家計とこのブログの数字をそのまま出す記録です。今月で2回目です。
40代・5人家族の本物の固定費を、自分の家と比べる物差しにしてください。
最後に、あなたの家の固定費の合計をスマホで15分ほどで出す手順もつけました。
📊 10月の要点
- 固定費の合計:月約5万3千円(家賃除く)。
先月より約9,600円低いのは、電気(約6千円)と給食費(約5千円)が下がったからです(水道が少し下がり、スマホが少し上がった分を合わせて約9,600円)。 - 保険(生命・医療):月約1万5千円。
10月にもう一度見直して、11月から月7千円台になります。 - このブログの収益:0円
0円も含めて、隠さずに書きます。
うまくいった話だけ読んでも、たぶん比べる物差しにはならないからです。
📊 うちの10月の数字
ここからは、うちの数字を節ごとに出します。
家計簿と証券の記録から出した数字です。
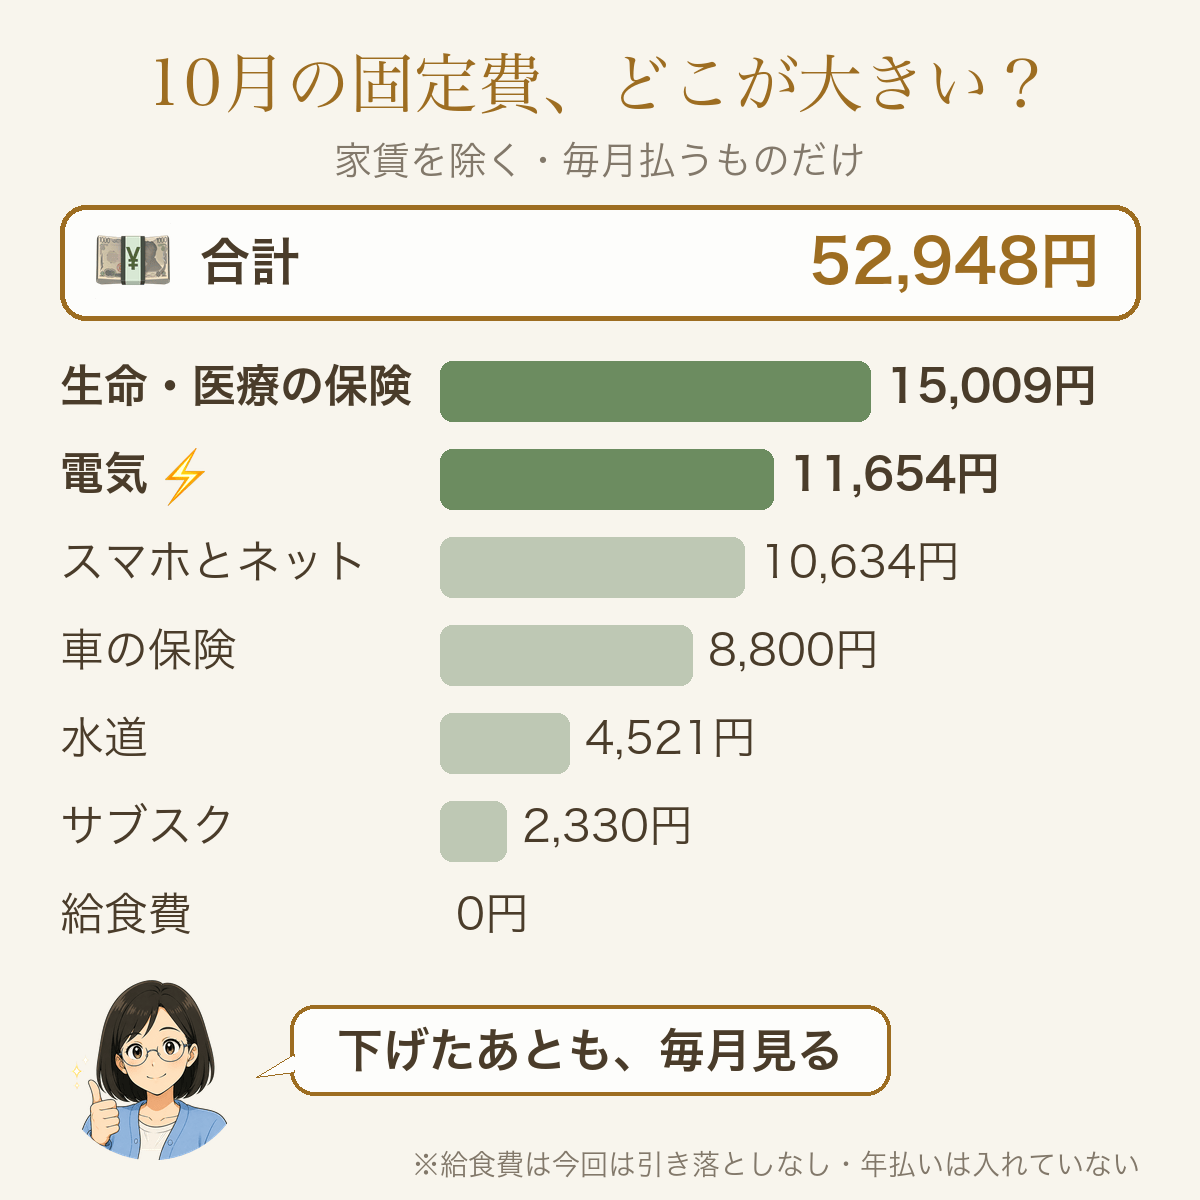
📋 固定費の合計|月約5万3千円(家賃除く)
うちは家計簿アプリ(マネーフォワード ME)で、先月の引き落としとカードの明細を並べて出しました。
固定費=毎月必ず出ていくお金のことです。額が動く電気・水道も入れています。
| 中身 | 月額 |
|---|---|
| 保険(生命・医療) | 15,009円 |
| 車の保険(2台・毎月払う分) | 8,800円 |
| 電気 | 11,654円 |
| スマホとネット(スマホ3台+自宅のWi-Fi) | 10,634円 |
| 水道 | 4,521円 |
| 給食費(中学生1人ぶん) | 0円(今回は引き落としなし) |
| サブスク(毎月払いのもの=動画・買い物・写真の保存) | 2,330円 |
| 合計 | 52,948円 |
※この表は、家計簿で毎月の支払いとして記録しているものだけです(車は以前ローンで買っていました。いまは、故障などで買い替えるときに備えて毎月積み立てています)。年払いのもの(火災保険・テレビの受信料など)は入れていません。月割りにすると、あと月約2,700円です。車の税金と車検は、毎月の車の積立でまかなっています。
※家計の数字は、9月中旬〜10月中旬のぶんです。家計簿の区切りで、カレンダーの10月と少しずれています。
※給食費は、今回は引き落としがありませんでした。理由はまだ確かめていないので、来月の数字で見ます。
先月の約6万3千円から、約9,600円下がりました。
ただ、約6千円は電気です。先月は明細待ちで、夏の電気代(8月分の17,645円)を入れていました💦
電気を除いて比べると、差は月3,587円。中身は、給食費の引き落としが無かった分で5,040円と水道で484円下がり、スマホで1,937円上がった分です。
保険は、生命・医療と車を合わせると月約2万4千円で、いまもいちばん大きい出費です。
毎月この合計を見るのには、理由があります。
スマホとネット代を下げたのに、3年で電気と水道が月約4,400円上がって、合計はほとんど減っていませんでした💧
だから1回下げて終わりにせず、毎月合計を見ます。
固定費を見直して浮いたお金は、貯金と積立のほかに、学びと道具(AIなど)にも回せるようになりました。いまは月約2万2千円です。
削る固定費と、自分にかけるお金は、分けて考えています。
⚡ 電気|月11,654円(オール電化)
うちはオール電化なので、ガス代がありません。そのぶん電気代が高めに出ます。
今回は9月の明細が来たので、本当の額で入れました。
この1年は、高い月で約2万6千円(1月)、安い月で約1万1千円(6月)でした。
オール電化の家の電気代の考え方は、これから記事にまとめます。
🛡 保険|生命・医療 月約1万5千円→11月から月7千円台
家族の生命・医療の保険は、全部が掛け捨てです。
掛け捨て=貯金の部分がなく、満期に戻るお金もない保険のことです。
10月に、保険をもう一度見直しました。
勤め先の団体で入っていた保険と、家族の共済をやめました。
入院の共済も、貯金ができたのでやめています。働けなくなったときの保険にも、入らないと決めました。
今回の表は、まだ見直す前の額です。11月の引き落としから、生命・医療は月7千円台になります😌
先月「次の更新で外す」と書いた3大疾病(がん・心筋梗塞・脳卒中)の保障も、この見直しで更新を待たずに外しました。
うちはがん家系なので、先月は「なかなか外せない」と書いていた保障です。
それでも外したのは、医療費には月の上限があって、その数か月分なら貯金で払えると分かったからです🤔
積立も増やしました。急な出費に備えるもしもの積立を月3万円→5万円に、車と旅行の積立をそれぞれ月1.5万円→2万円にします。
保険で浮く月約7,500円は、この増やした分の一部に回ります。
いちばん多かったころは、学資や個人年金も入れて月約6万8千円でした😳
そこから月1万5千円(差は1年で約64万円)、さらに月7千円台です。
→ 何をどう減らしたかは保険見直し完全ガイドに全部書きました。
 むちお
5人家族で月1万5千円って、本当にそれで足りるの? 大きな病気をしたら不安なんだけど。
 ちえこ
健康保険が効く治療費には、ひと月の上限があるの。年収約370万〜770万円の家で、医療費が100万円かかった月なら約9万3千円まで(2026年8月から・食事代や個室代は別)。2027年8月からは、年収約510万円を超える家の上限が上がるよ。くわしくは高額療養費の記事にあるよ。
むちお9万円でも、うちには払えないよ…。
ちえこ貯金がまだ無いうちは、月2,000円ほどの入院の共済を1つだけ残しておくの。たとえば都道府県民共済。
出典:厚生労働省「高額療養費制度を利用される皆さまへ」厚生労働省のページ(2026年9月時点)・見直しの資料(上限の金額と計算式)
📱 スマホとネット|月10,634円(スマホ3台+自宅)
今回は、スマホ回線の小さな請求がまとめて来たので、先月より1,937円高く出ました。
去年の6月は月約1万4千円、今年7月には月約9,300円まで下がりました(去年6月より月4,835円減・このうち一部は、スマホの機種代を払い終えた分です)。
乗り換えのときに、分割で払っていた機種代の残り(約2万7千円)を、まとめて払う必要がありました。
手元にお金が無いときは、乗り換える前に、機種代があと何回残っているかを見てください。
残りが大きいなら、払い終わってからのほうが楽です。
→ 補足:下げ方は通信費見直しガイドに書きました。
📈 NISA|削れたお金の行き先
貯金がほぼ無い家は、まずは急な出費の備えからです。
うちは、保険を削れたぶんを積立に回しました。ここは、その行き先の一例です。
2021年、月3万円ほどから始めました。それでもきつかったです。
新NISA(2024年に始まった今の制度)になったとき、保険を見直して浮いたお金も回して、積立を増やしました😌
NISA=1年に360万円・合計1,800万円までなら、投資で増えたぶんに税金がかからない国の制度です。
出典:金融庁 NISA特設ウェブサイト「NISAを知る」金融庁のページ(2026年9月時点)
10月も、積立は止めずに続けました。
いまの額と5年の全記録は、投資の実録に全部出しています。
→ 投資の実録(5年の記録)
💻 このブログ|51本・収益0円
公開している記事は51本で、そのうち22本を10月に公開しました(先月号も含む数。1本は別の記事にまとめたので、差し引き51本です)。
検索で140回表示されて、押されたのは2回(9月は105回と1回。先月号の74回は18日までの途中の数でした)。
先月「直す」と書いた題名と説明文は、書き直した記事から順に直しています。押された回数が増えたかは、来月の数字で答え合わせします。このブログの収益は0円でした。
かかっているお金は、サーバー代の月約1,100円(年払いを月割り・姉妹サイトのAIのイロハと共用)。
記事が増えたぶん、どの記事が検索に出始めたかを見て、次に直す所を決めます😤
今月やったこと=ふるさと納税の記事を4本書いた/詐欺やスマホの守りの記事と、親の介護・相続の記事を書いた。来月やること=保険の相談・子どもの教育費・車の記事を深める。
📝 まとめ|10月のうちの数字
10月のうちの家計は、こうでした。来月は12月1日に、同じ表で比べます。
- 固定費の合計は月約5万3千円(家賃除く)。
先月より下がったのは、電気と給食費の分 - 保険(生命・医療)は月約1万5千円。
10月に見直して、11月から月7千円台 - 下げても別の所が上がるので、毎月合計を見る
- このブログの収益は0円。
記事は51本になった
あなたの家の固定費の合計も出して、うちと比べてみてください。
- スマホの家計簿アプリか銀行アプリ(か通帳)で、先月の引き落としとカードの明細を開く(10〜15分)
- 毎月必ず出ていくものだけ足す(電気・ガス・水道と、給与明細から引かれている保険も入れる。年払いは入れない。車のローンは別に書き出す)
- 家賃(住宅ローン)は入れない(額が大きく、すぐには動かせないので別にします)
- 合計が出たら、いちばん大きい1つにだけ「来月はいくらにしたいか」を書いておく
※うちの約5万3千円は、電気・水道込みの数字です(5人で割ると1人あたり月約1万600円)。人数が違う家は、1人あたりに割ると比べやすくなります。
うちより1人あたりが高ければ、いちばん大きい1つから見直すと効きます。
むちお家計簿もつけてないし、全部そろう気がしないんだけど…。
ちえこ全部そろわなくて大丈夫だよ。分かる分だけ足して、来月また足せばいいの。1回目は「だいたい」で十分。
出してみて、いちばん大きかったもの別に、次に読む1本です。
- 生命・医療の保険なら → 保険見直し完全ガイド
- 車の保険なら → 必要な保険3つ(自動車保険の章)
- スマホとネットなら → 通信費見直しガイド
- 電気なら → まず電気の明細で、契約のプラン名とアンペア(契約の大きさ)をメモしておく(3分)。
見直し方の記事で、この2つを使って比べます。 - それ以外にも、随時記事を投稿・更新しています😊
🙏 最後まで読んでくれて、ありがとうございます
ここまで読む人は、そう多くありません。
あなたが、その一人です
💬 ひとことだけ、もらえませんか
「ここが分からなかった」「うちはこうでした」
その一行だけで十分です。長く書く必要はありません。
名前はニックネームで大丈夫です。メールアドレスは公開されません(僕にだけ届きます)。
※送信の前に、表示された文字を入力する欄があります。迷惑な書き込みを防ぐためのものです。
★正直に書くと、このブログにはまだコメントが1件もありません。
だから、あなたの一行がそのまま次に書くものを決めます。いただいた声は、全部読みます
もがいてナンボ。ではまた👋
※この記事の数字は、家計簿と証券の記録から出したものです。推測で埋めた数字はありません。埋められなかった項目は、翌月に持ち越します。
※本記事は個人の経験に基づく情報です。特定の銘柄の購入をすすめるものではありません。投資の判断はご自身でお願いします。過去の実績は将来を保証するものではありません。
コメント