2026年9月23日 公開|2026年10月25日 更新
📚 投資は全10本|この記事は10本目=「僕の5年の実録」(読み物)(タップで一覧)
- 1本目 40代から投資は遅くない?株・インデックス・NISAのしくみ
- 2本目 生活防衛資金はいくら必要?
- 3本目 証券口座はどこで開く?SBIか楽天か
- 4本目 楽天証券とSBI証券どっち?両方使った40代の比べ方
- 5本目 全世界株とS&P500どっちを買う?
- 6本目 NISAは月いくら積み立てる?
- 7本目 iDeCoとNISAどっちが先?
- 8本目 一括投資と積立どっち?まとまったお金の入れ方
- 9本目 やってはいけない投資5つ
- 10本目 実録・投資5年の全成績 ← いまここ
 むちお
投資って、本当に増えるの?うちみたいな普通の家でも?
 ちえこ
増えた家の、全部の数字を見てみるのが早いよ。いくら入れて、いくらになって、何を失敗したか。
 むちお
でも、そういうのって最初からお金に余裕がある人の話じゃない?
僕の家は逆でした。保険の支払いが重くて、貯金が増えない家計から始めています。2021年9月、月4.5万円ほどからです💦
約5年たった2026年7月時点の口座の中身を、そのまま置きます。答えを先にまとめます。
✅ これがこの記事の答えです
5年で約630万円が約950万円に。僕がしたことの中心は、出ていくお金を減らし、毎月同じ額を買い続けたことです。
貯金がほとんど無い人も、この順番なら始められます。ネット証券なら月100円から積み立てられます(2026年10月時点)。
ただ、5年以内に使う予定のお金で始めたい人には合いません。下がった月に売るしかなくなるからです。
なぜこの答えになったのかは、この先で5年の記録を順に見ていきます。
やることは1つ=まだ始めていない人は、1本目を読む(約15分・青い文字をタップ)。
もう積み立てている人は、何もしなくて大丈夫です。
📋 この記事でわかること
- 5年の成績の全部(入れたお金・評価額・中身)
- 月4.5万円ほどが月10万5千円になるまでの年表
- やらかした失敗3つ
- この成績を「自分もこうなるはず」と思ってはいけない理由
📊 成績の全公開
結論:2026年7月時点(始めてから約4年10か月)で、入れたお金約630万円が、約950万円になりました。増えた分は約318万円、入れたお金に対して+約50%です。
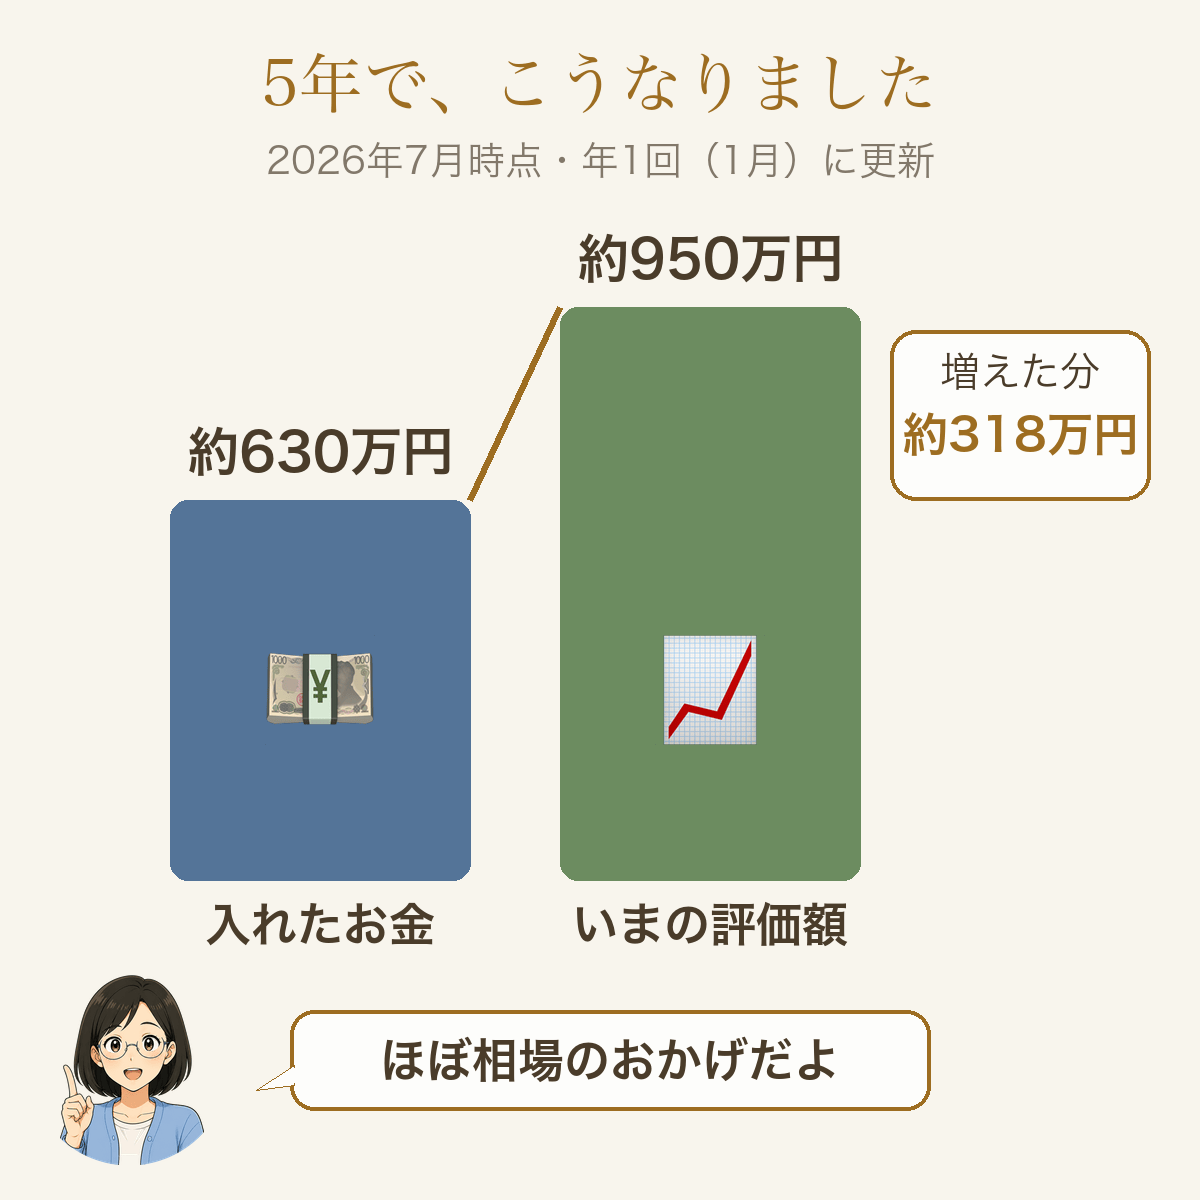
口座の中身は、下の4行で全部です。NISA(=増えた分に税金がかからない国の制度)の中で、投資信託(=お金をまとめて預け、たくさんの会社の株を少しずつ買ってもらう商品)を2本買っています。表の「評価額」は、いまの値段で計算した金額(=時価)です。
- オルカン=世界中の約2,360社(2026年9月末・くわしくは5本目)に分けて投資する投資信託。
持っている間の手数料(=信託報酬)は年0.05775%以内です(2026年10月時点)。 - S&P500=アメリカの大きな会社500社に投資する投資信託
- iDeCo=老後のために自分で積み立てる年金(60歳まで引き出せない)
| 置き場所 | 中身 | 評価額 | 増えた分 |
|---|---|---|---|
| NISA | 全世界株(オルカン) | 約487万円 | +約170万円 |
| NISA | S&P500 | 約368万円 | +約108万円 |
| iDeCo | 全世界株の組み合わせ | 約95万円 | +約40万円 |
| 合計 | 約950万円 | +約318万円 |
数字は1万円未満を丸めているので、引き算すると少しずれます。
約950万円−約630万円は約320万円ですが、丸める前の数字で計算すると約318万円です。
表の「NISA」には、2021〜23年に旧つみたてNISAで買った分と、2024年からの新NISAの分を合わせています。
旧つみたてNISAの分は、新NISAの枠に入れ直すことはできませんが、買った年から20年間は、増えた分に税金がかからないまま持てます(金融庁)。
入れたお金の約630万円には、毎月の積立のほかに、保険をやめて戻ってきたお金で成長投資枠(=まとまったお金でも買える新NISAの枠)に買い足した分も入っています。
評価額は毎日動きます。この記事を書き上げた7月から9月にかけては少し下がり、9月上旬のNISA分は入れたお金に対して+約45%でした。下がる月も普通にあります😅
この記事の成績は、表の2026年7月時点の数字で見てください。
iDeCoの分(約95万円)は、60歳まで引き出せません。この成績の表は、年に1回、1月に新しい数字へ書き換えます。次は2027年1月です。
中身はこの2本だけです。個別の会社の株や、流行りのテーマの投資信託は持っていません😌
iDeCoだけ、少し工夫しました。僕がiDeCoを使っている金融機関では、オルカンが選べなかったからです(選べる商品は金融機関ごとに違い、オルカンを選べる所もあります)。
そこで、日本の株全体の平均に投資する商品を1割、日本を除く世界の株に投資する商品を9割にしました。2本を合わせると、中身がオルカンとほぼ同じになります。
 むちお
950万円って……5年でそんなに入れられるものなの?
ちえこ入れたのは約630万円のほう。しかも毎月の積立を増やしたお金は、稼いだお金じゃなくて、保険を見直して浮かせたお金なの。次の年表で分かるよ😊
🔍 5年続いた4つの理由
結論:増えた額は、相場の運です。5年続けられたのは、誰でも真似できる4つの準備のおかげです。
僕に特別な才能はありません。やったのは、この4つだけです。
- 買う前に調べ切った=調べてあった下落は怖くありません。
このシリーズの1〜5本目に、僕が調べたことを全部書きました。 - 金額を家計から決めた=無理のない額だから続きました。
決め方は6本目に。 - 増やすお金は、毎月出ていくお金を減らして作った=うちは保険でした。
毎月の残りが0円なら、投資より先にここからです。
最初の額は少なくてかまいません。
ネット証券なら月100円から積み立てられます(SBI証券・楽天証券とも・2026年10月時点)。 - あとは自動積立に任せた=毎月決まった日に、決まった額を自動で買う設定です。
見るほど余計なことをしたくなるので、買う日を自分で選ばないようにしました。
画面は毎日見ていても(2022年もそうでした)、買う日と額は自動のまま触らない、という形です。
📅 5年の年表
結論:月4.5万円ほどで始め、保険をやめて浮いたお金で、少しずつ月10万5千円まで増やしました。
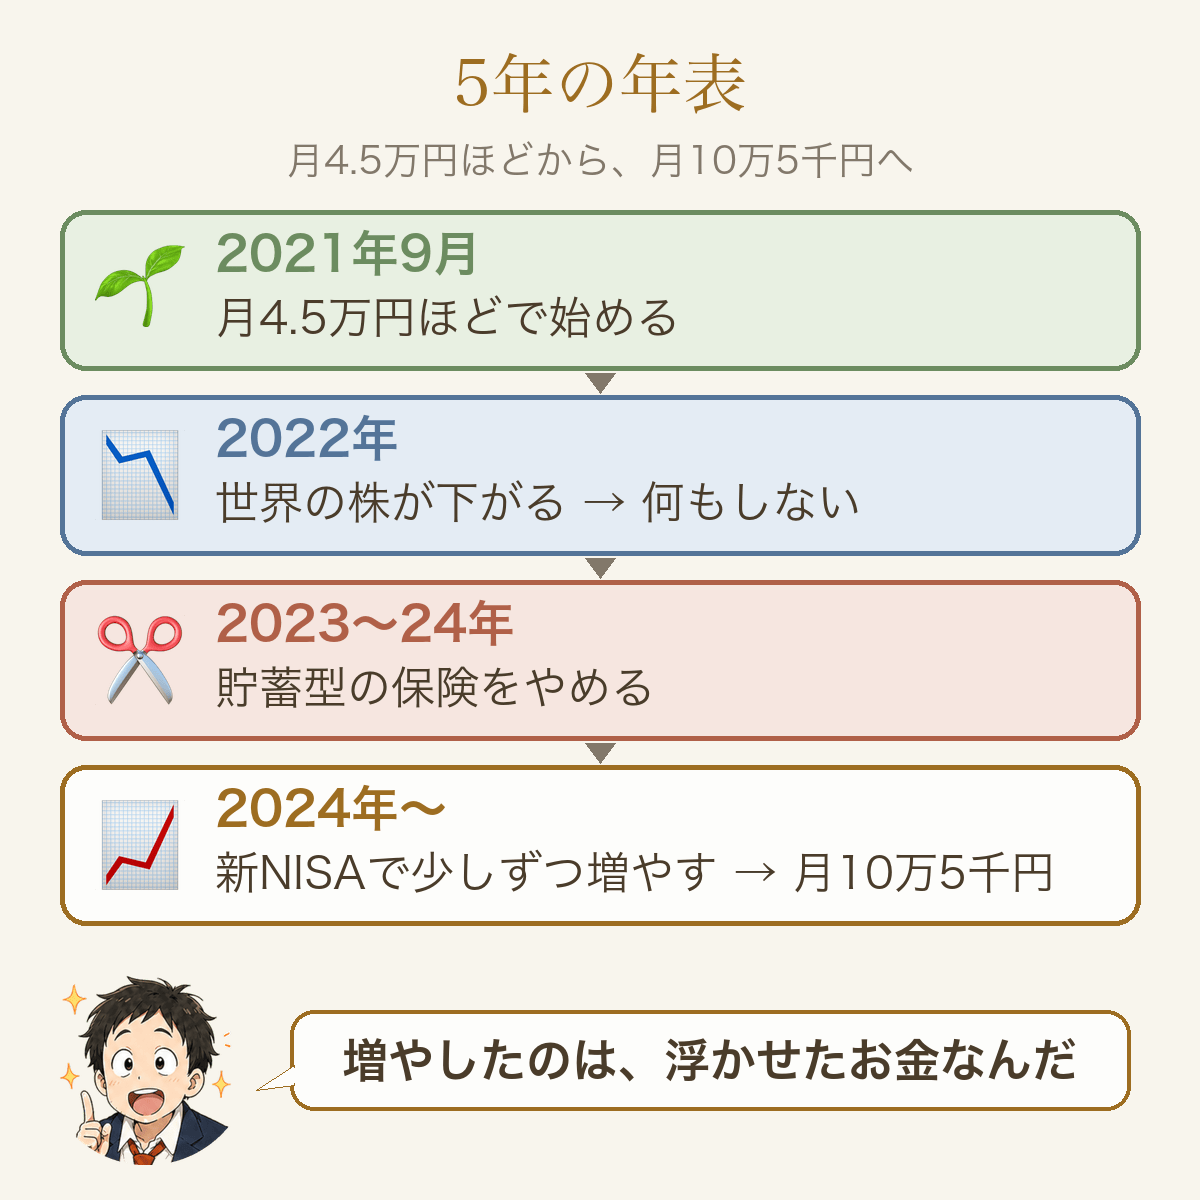
2021年9月(36歳):月4.5万円ほどで始めた
最初はこの形でした。
- つみたてNISA(=いまの新NISAの前の制度):月3万円台(オルカンが中心・S&P500を少し)
- iDeCo:残りの分(老後のため)
- 合計:月4.5万円ほど
正直、この月4.5万円ほどでもきつかったです。当時は保険の支払いが重く、貯金が増えない家計でしたから💦
それでも始められたのは、先に調べていたからです。調べたのは、仕組み・過去の暴落・手数料の3つです。だから「知らないものにお金を入れている」感じがありませんでした。
2022年:世界の株が下がった年、何もしなかった
始めた翌年、世界の株は約18%下がりました。
これはドルで見た2022年の1年間の数字で、配当(=会社が株主に配るお金)も含めています。
使ったのは、MSCI ACWI(=世界中の株の値動きをまとめた代表的な物差し)です。
同じ年は円安(=1ドルが前より多くの円になること)も進んだので、日本円で見た口座の下がり方は、もっと小さめでした。
僕が積み立てていたオルカンの値段(基準価額)で見ると、2022年にいちばん下がったのは1月の高値から3月までの約14%で、1年を通すと約6%の下げでした(運用会社の基準価額から計算)。それでも、投資1年目の下落です。
本音を言うと、ほとんど気になりませんでした。画面は毎日見ていたのに、です。口座の中の額がまだ小さく、最初から20年続けるつもりだったからです。
むしろ「同じ額で多く買えている」と思っていました。
気持ちが強かったわけではありません。上の「4つの理由」の1つ目のとおり、調べてあった下落だったので、慌てずに済んだだけです😳
2023〜24年:貯蓄型の保険をやめ、投資に回すお金を作った
この2年で、貯蓄型の保険(=払ったお金の一部が後で戻ってくる保険)を、1つずつ解約しました。決めた理由は2つです。保険を学んで、うちには要らないと分かったこと。そして、浮いたお金をNISAに入れたかったことです。
保険料は、いちばん多かった月の約6万8千円から、掛け捨て(=戻ってくるお金が無い分、安い保険)だけの月1万5千円まで下がりました。毎月5万円あまりが浮き、これが次の新NISAで積立を増やす元手になりました😤
いまの話を足しておくと、2026年10月には掛け捨ても減らし、月7千円台になりました。
この分は投資ではなく、もしもの時のための現金に回しています。
2024年〜:新NISAで、少しずつ増やした
新NISAが始まっても、すぐには増やしませんでした。家計と相談しながら少しずつ上げて、いまはこの形です。
新NISAには、毎月の積立に使う「つみたて投資枠」と、まとまったお金でも買える「成長投資枠」の2つがあります。
- 毎月:つみたて投資枠で月10万円(オルカン9万円+S&P500 1万円・枠の上限の年120万円=金融庁)
- 毎月:iDeCoは月5,000円に減らした(NISAを先にした理由は7本目に)。
iDeCoに入れたお金は、その分だけ税金を計算する元の額から引かれます。
だから減らすと、税金が安くなる分も減ります。
例=所得税10%の人が月1万円減らすと、住民税10%と合わせて年約2万4千円です。 - 毎月とは別に:保険をやめて戻ってきたお金の一部で、成長投資枠のS&P500を買い足し
はっきり言います。投資に回すお金は、稼ぎを増やすより、毎月出ていくお金を減らすほうが速く作れます。月4.5万円ほどから月10万5千円へ、増えた月6万円ほどは、昇給で作ったものではありません。大部分は、保険を見直して浮いた月5万円あまり(約6万8千円→1万5千円)で、残りは家計の見直しで作りました。
💥 やらかした失敗3つ
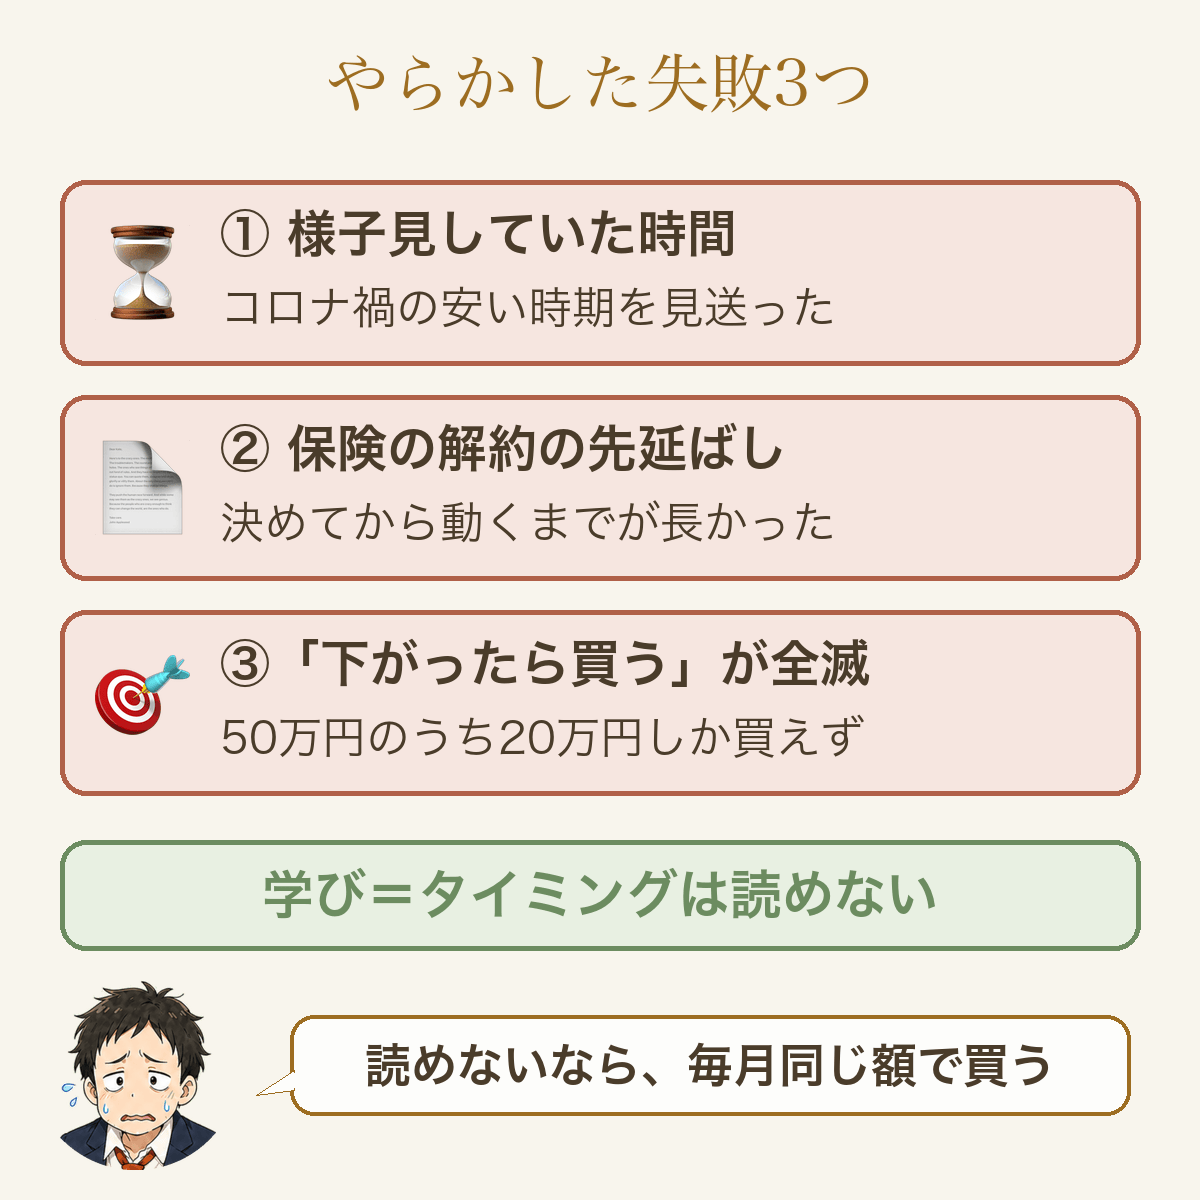
結論:3つとも根っこは同じで、「タイミングを読もうとした」ことでした。
失敗①:様子見していた時間が、いちばん高くついた
始めたのは2021年9月ですが、調べ始めたのはもっと前です。コロナ禍の真っ最中で、「こんな時期に始めるのは怖い。落ち着いたら始めよう」と、口座を開く画面まで進んでは閉じるのを繰り返していました。
いま振り返ると、世界中が悲観していたあの時期は、安く買える時期でした。落ち着くのを待った分だけ、その期間を丸ごと逃しました😔
これは「底で買おうとする」のと同じ考え方です。「いつ始めるか」を読もうとした時点で、もうタイミングを当てる勝負が始まっていました。
では、なぜ2021年9月に始められたのか🤔 「迷っているこの時間も、本当は投資できたはずの期間だ」と思えたこと。そして正直に言えば、その秋は株価が好調で、周りでもその話題が多かったことです。僕は底では買えず、盛り上がってから入りました。普通の人の入り方は、たぶんこうです。
失敗②:保険の解約を、ぐずぐず先延ばしにした
払ったより少なく戻ってくる(=元本割れ)と分かっていた貯蓄型の保険を、「もう少し待てば」と抱え続けました。いま考えると、自分で投資したほうが増え方は良く、お金も縛られません。途中で解約すると損をする仕組みそのものが、いまは馬鹿らしいと思います。いま入っている人を責めたいのではありません。僕も何年も抱えていたので。しかも、解約すると決めてからも、1週間は悩みました😔
解約の手順と、約100万円減って戻ったお金をどうNISAへ移したかは貯蓄型保険からNISAへの移し方に書いています。
もっと早くやめて積立に回していれば、そのお金にも長く働いてもらえました。つまり、決めてから動くまでの間も、そのお金は増える時間を逃していました💧
失敗③:「◯%下がったら買う」ルールが、全滅した
これは、まとまったお金がある人向けの話です。いつかボーナスなどで手元にまとまったお金ができたときに、思い出してください。
まとまったお金を「10%下がったら5万円ずつ買う」と決めて50万円を用意したら、買えたのは20万円だけでした。残りは値上がりで出番がなくなりました。くわしい中身と、まとまったお金の入れ方は8本目に書いています。
むちおルールまで作って読めないなら、僕らに勝ち目なくない?
 ちえこ
だから毎月同じ額で買う「積立」なの。いつ買うかを当てなくて済むよ。減る年はあるけど、慌てて売らなければいいの😌
❓ この実録に、よく来る質問
結論:成績を見せると、だいたい同じ2つを聞かれます。ほかに出てきそうな疑問と合わせて、先に答えます。
Q1. いまは高すぎない?落ち着いてから始めたい
その言葉は、コロナ禍で口座の画面を閉じ続けた、始める前の僕と同じです😅 相場はいつも「高すぎる気がする」か「怖くて買えない」かのどちらかで、「落ち着いた」と思える日は来ませんでした。毎月同じ額で買えば、始める日を当てる必要がなくなります。
Q2. 950万円もあったら、使いたくならない?
なりません。このお金は「老後」と「子どもの学費」のため、と決めてあるからです(学費に使うのはNISAの分だけ。使う時期ごとにお金を分ける考え方は6本目に)。
学費の分も、使う5年ほど前になったら、その分から少しずつ現金に移すのが基本の考え方です。
うちのNISAのうち、S&P500の分が学費のお金で、オルカンの分が老後のお金です。
僕自身は、移す日をはっきり決めていません。
学費の最低限の額の目安がついたら、その分を現金にするつもりです。
それまでに暴落が来たら、最悪、生活防衛資金(=もしもの時のための現金)でまかなう覚悟です。
これは、生活防衛資金が足りている家だからできる例外で、読者のみなさんには上の基本の考え方をすすめます(学費の分をS&P500にしている理由は5本目に)。
日々の生活は、生活防衛資金と給料で回しています。
妻には、ときどき口座の中身と、何のためのお金かを伝えています。
Q3. iDeCoだけ、増え方が大きい(+約70%)のはなぜ?
iDeCoは、年表のとおり、新NISAが始まってから月5,000円に減らしています。
だから中身の多くは、始めたころの2021〜23年に入れたお金です。
早く入れたお金ほど、増える時間が長くなります。
NISAは、新NISAで積立を増やしてから入れた額が多いので、割合で見ると小さめに出ます。
Q4. 大学の学費が2〜3年後に要る家も、学費のお金を投資に入れていい?
おすすめしません。
5年以内に使うお金は、下がった時期と使う時期が重なると、下がったまま売るしかなくなるからです。
2〜3年後の学費は、現金(普通預金など)で用意しておきます。
すでに投資に入っている学費の分も、使う5年ほど前から少しずつ現金に移していけば、使う年に3割下がっていても慌てずに済みます。
使う時期ごとにお金を分ける考え方は6本目に書いています。
Q5. うちは貯蓄型の保険に入っていない。元手はどこから作る?
毎月出ていくお金の中から探します。
うちは保険でしたが、ほかにもスマホ代・サブスク(=月額で払い続けるサービス)・車の費用など、毎月決まって出ていくお金があります。
浮いた額がまず月1,000円でも、ネット証券なら月100円から積み立てられます(2026年10月時点)。
Q6. 月1万円しか出せない。5年でどれくらいになる?
入れたお金は、5年で60万円です(1万円×12か月×5年)。
そこから増えるか減るかは、その5年の相場しだいで、約束できる数字はありません。
僕の5年は+約50%でしたが、2000年代のアメリカの株のように、10年たっても少し減っていた時期もあります。
「60万円より減ることもある」と分かったうえで始めてください。
Q7. 収入が減って、積立を続けるのがきつくなったら?
「減らす→止める→売る」の順で考えます。
NISAの積立は、証券会社の画面で金額を下げたり止めたりできます。
止めても、持っている分は、増えた分に税金がかからないまま置いておけます(金融庁)。
iDeCoは、掛金の額を変えられるのが年1回までです(iDeCo公式サイト)。
売るのは最後です。
生活費が足りないときに先に使うのは、生活防衛資金です。
Q8. 生活防衛資金がまだ貯まっていない。貯まるまで投資は待つ?
目安は、生活費の6か月〜1年分です(子どもがいる家は1年分寄り)。
全部貯まるまで待たずに、貯めながら少額で並行して始める考え方もあります。
どちらを先にするかと、置き場所は2本目に書いています。
⚠️ この成績を「自分もこうなるはず」と思わないでください
結論:入れたお金に対して+約50%は、この5年の相場がたまたま良かっただけです。次の5年は、マイナスで終わることもあります。
たとえばアメリカの株(S&P500)は、2000〜2009年の10年間、増えずに少し減りました。
1年あたりにならすと、約マイナス0.9%です(配当込み・S&Pダウ・ジョーンズ・インデックスの年ごとの成績から計算・5本目の表)。
同じ10年、全世界株(MSCI ACWI)は、1年あたりにならすと+0.4%で、ほぼ横ばいでした(配当込み・税引き後・ドルで見た数字・同じ5本目の表)。
だから僕は、次の5年のどこかで評価額が3割減る日が来る前提でいます。いまの約950万円なら、約665万円になる日です。
そのときやることも決めてあって、「何もしない」です。2022年と同じです。
支えは、2022年に一度、何もせずに済んだことと、このお金の使い道を決めてあることです。
40代のいまの僕の意見も書いておきます。40代から始めても、65歳まで20年以上積み立てられます。この記事の5年は、その4分の1ほどです。年齢を理由に迷う時間のほうが、始める前の僕と同じで、ずっと高くつきます。
増えた画面を見て始めた人は、減った画面でやめてしまいがちです。始める理由は、自分で仕組みを分かった納得感に置いてください。誰かの成績を理由にすると、減った月に支えがありません。このシリーズを10本書いたのは、そのためです。
むちおじゃあ、減ったときにやめないためには?
ちえこ何を買うか決めたときの理由を、メモに残しておくこと。下がったら、それを読み返すの。5本目の終わりに確認表があるよ😊
📝 まとめ
結論:5年で約630万円が約950万円に。増えたのは相場のおかげで、僕がしたのは、浮かせたお金で毎月買い続けたことです。
| 項目 | うちの場合 |
|---|---|
| 始めた時 | 2021年9月・月4.5万円ほど(つみたてNISA+iDeCo) |
| いま | 月10万5千円(NISA10万円+iDeCo5,000円)+成長投資枠で買い足し(2026年10月時点) |
| 成績 | 約950万円・増えた分約318万円(2026年7月時点・年1回1月に更新) |
| 増やしたお金 | 大部分は保険を見直して浮いたお金(月約6万8千円→月1万5千円)・残りは家計の見直し |
| いちばんの失敗 | 様子見していた時間 |
| いちばんの学び | タイミングは読めない。毎月同じ額で買い続ける |
このお金は、老後と子どもの学費のために置いてあります。使い道が決まっているので、下がった月も触っていません。
やることは1つ=まだ始めていない人は、1本目を読む(約15分)。
もう積み立てている人は、いまの積立をそのまま続けてください。
📚 投資は全10本|この順に読めば迷いません
記事一覧の投資の章をブックマーク(スマホならホーム画面に追加)しておくと、戻ってきたときに次の1本がすぐ探せます😊
- 1本目 40代から投資は遅くない?株・インデックス・NISAのしくみ
- 2本目 生活防衛資金はいくら必要?
- 3本目 証券口座はどこで開く?SBIか楽天か
- 4本目 楽天証券とSBI証券どっち?両方使った40代の比べ方
- 5本目 全世界株とS&P500どっちを買う?
- 6本目 NISAは月いくら積み立てる?
- 7本目 iDeCoとNISAどっちが先?
- 8本目 一括投資と積立どっち?まとまったお金の入れ方
- 9本目 やってはいけない投資5つ
- 10本目 実録・投資5年の全成績 ← いまここ
まだ始めていない人は、1本目から順にどうぞ。
※本記事は個人の実体験に基づく記録です。特定の商品の購入をすすめるものではなく、記載の成績は過去の結果で、将来の成果を保証しません。投資判断は自己責任でお願いします。成績は2026年7月時点・制度は2026年10月時点のもので、成績は毎年1月に、制度は変わったら随時更新します。
最後まで読んでくれて、ありがとうございます😌
もがいてナンボ。ではまた👋
コメント