2026年10月29日 公開
📚 守り|営業・契約・人とのお金は全4本(2本目からは、これから順に公開)|この記事は1本目=「職場に来る保険の営業・マンション投資の電話」(タップで一覧)
- 1本目 職場に来る保険の営業・マンション投資の電話 ← いまここ
- 2本目 電話の勧誘・家に来る営業と、契約したあとのやめ方 ← 次はこれ
- 3本目 知り合いからの儲け話・セミナー・マルチ商法
- 4本目 お金を貸す・保証人になる
お金を守る記事の全体の目次は「守りの完全ガイド」にあります。
 むちお
職場にいわゆる「保険のおばちゃん」がパンフレットを配りに来るんだけど、毎回断るのが気まずくて……😔
 ちえこ
断るとき、理由を説明しようとしてない?そこが落とし穴なの。
 むちお
しかも最近、職場の電話に「マンション投資のご案内です」ってかかってきたんだ。どう切ればいいの?
 ちえこ
どっちも、決まった一言で終わらせられるよ。答えから言うね😊
僕は20代のころ、保険の営業の人に勧められた個人年金(=老後に年金の形で受け取る保険)で、約20万円の元本割れ(=払った額より少なく戻ること)を出しています💧
✅ これがこの記事の答えです
その場では決めない。仕組みで損する保険は、はなから外す。残りは、自分の家に要るかで決める。要らないなら「必要ありません。今後のご案内も結構です」と言い切る。
はなから外すのは、貯金と保険を1つにした商品(貯金型の生命保険・個人年金・学資保険・変額保険・外貨建ての保険)です。
残りの掛け捨て(=払ったお金が戻らない保険)は、家に足りない分だけ持ちます(見方は「判断の物差し」の章)。
貯金と混ぜた保険だと分かったら、持ち帰らずにその場で「この保険は、うちには必要ありません。今後のご案内も結構です」と言ってかまいません。
マンション投資の電話は、電話で決める商品ではないので、その場で「今後お断りします」まで言って切ります。
やることは1つ=下の枠の3行を、1行目のかっこの中も一緒に、スマホのメモ帳に書き写す(3分)。
メモを書く時間が無い人は、1行目の「その場では決めません」だけ覚えておきます。
もう申し込んでしまった人は「もう入ってしまった人へ」の章へ。
マンションを申し込んでしまった人は「マンション投資の電話」の章の終わりへ。
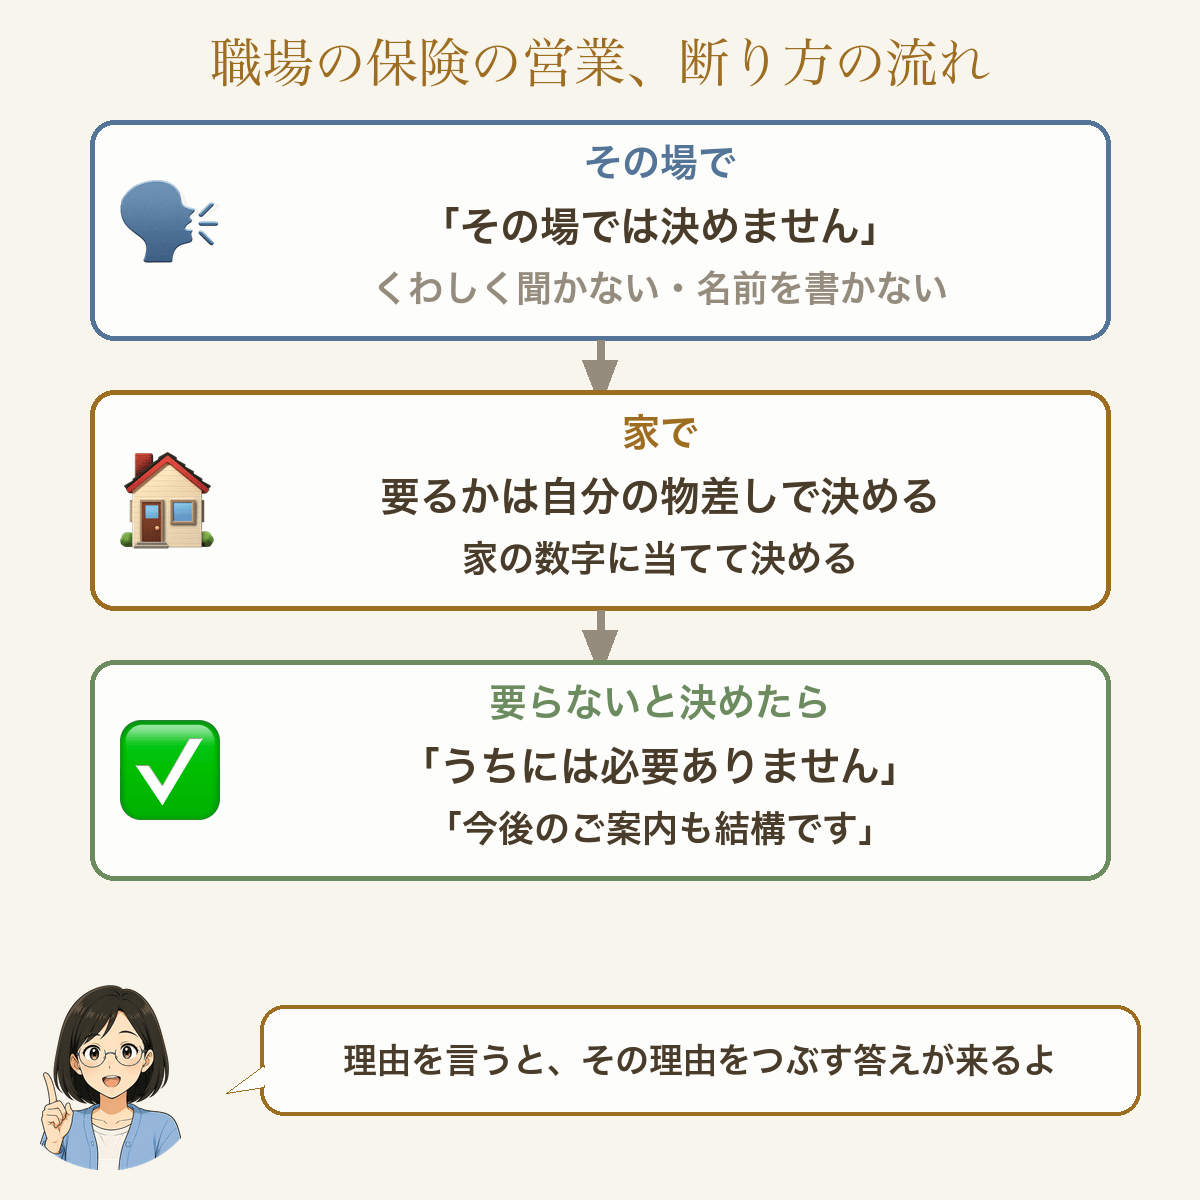
📝 職場の営業を断るメモ(3行)
- その場で=「ありがとうございます。その場では決めません」
(貯金と混ぜた保険だと分かったら、その場で「この保険は、うちには必要ありません。今後のご案内も結構です」) - 家で=「貯金と混ぜた保険なら入らない。掛け捨てなら、亡くなる・病院代・働けなくなるのどれに備える?国の保障と貯金で足りない?」
- 要らないと決めたら=「検討しましたが、うちには必要ありません。今後のご案内も結構です」
1行目は、話をくわしく聞かずに、その場を終える一言です。
2行目は、家で自分に聞く問いです(くわしくは「判断の物差し」の章)。
3行目は、「また今度」の余地を残さず、勧誘そのものを終わりにする一言です。
マンション投資の電話は「御社からの勧誘は、今後お断りします」を使います(マンションの章)。
📋 この記事でわかること
- 持ち帰って考えても、営業の答えのまま入ってしまう理由
- はなから外す保険と、家ごとに決める保険の、2段の物差し
- よく聞く保険の営業トーク8つと、本当の狙い
- その場で決めない一言と、要らないときに言い切る一言
- マンション投資の電話を、法律の決まりで切る方法
- もう入ってしまったときの、8日のやめ方と解約の連絡先
🤔 保険の営業は、持ち帰って考えても断れない
結論:相手は毎日売っているプロで、こちらは年に1回も保険を選ばない素人です💦
家に持ち帰っても、手元の材料が相手の資料だけなら、答えは相手の答えのままになります。
僕がまさにそうでした。
📄 僕が入った個人年金は「無理に勧めない」人からだった
僕は20代のころ、保険の営業の人に、貯金型の個人年金を勧められました。
その人は「無理に勧めはしませんので」が売りのような人で、話はいいことばかりでした😅
言われて覚えているのは、この4つです。
- 「最後まで払えば、払った額より100万円は確実に多く戻ります」
- 「満期まで払えば、絶対に損はしません。老後のためにもなります」
- 「保険料は控除になるので、税金も戻ります」(控除=税金を計算するとき、収入から差し引ける額)
- 「もし亡くなったり、重い障害が残ったりしたら、その後の保険料はいりません」
保険料は月11,400円くらい。
その場では決めず、家に持ち帰って妻に相談してから決めたと思います。
それでも入りました。
比べる相手がいないまま話し合っても、「100万円多く戻る」に勝てる材料がありませんでした。
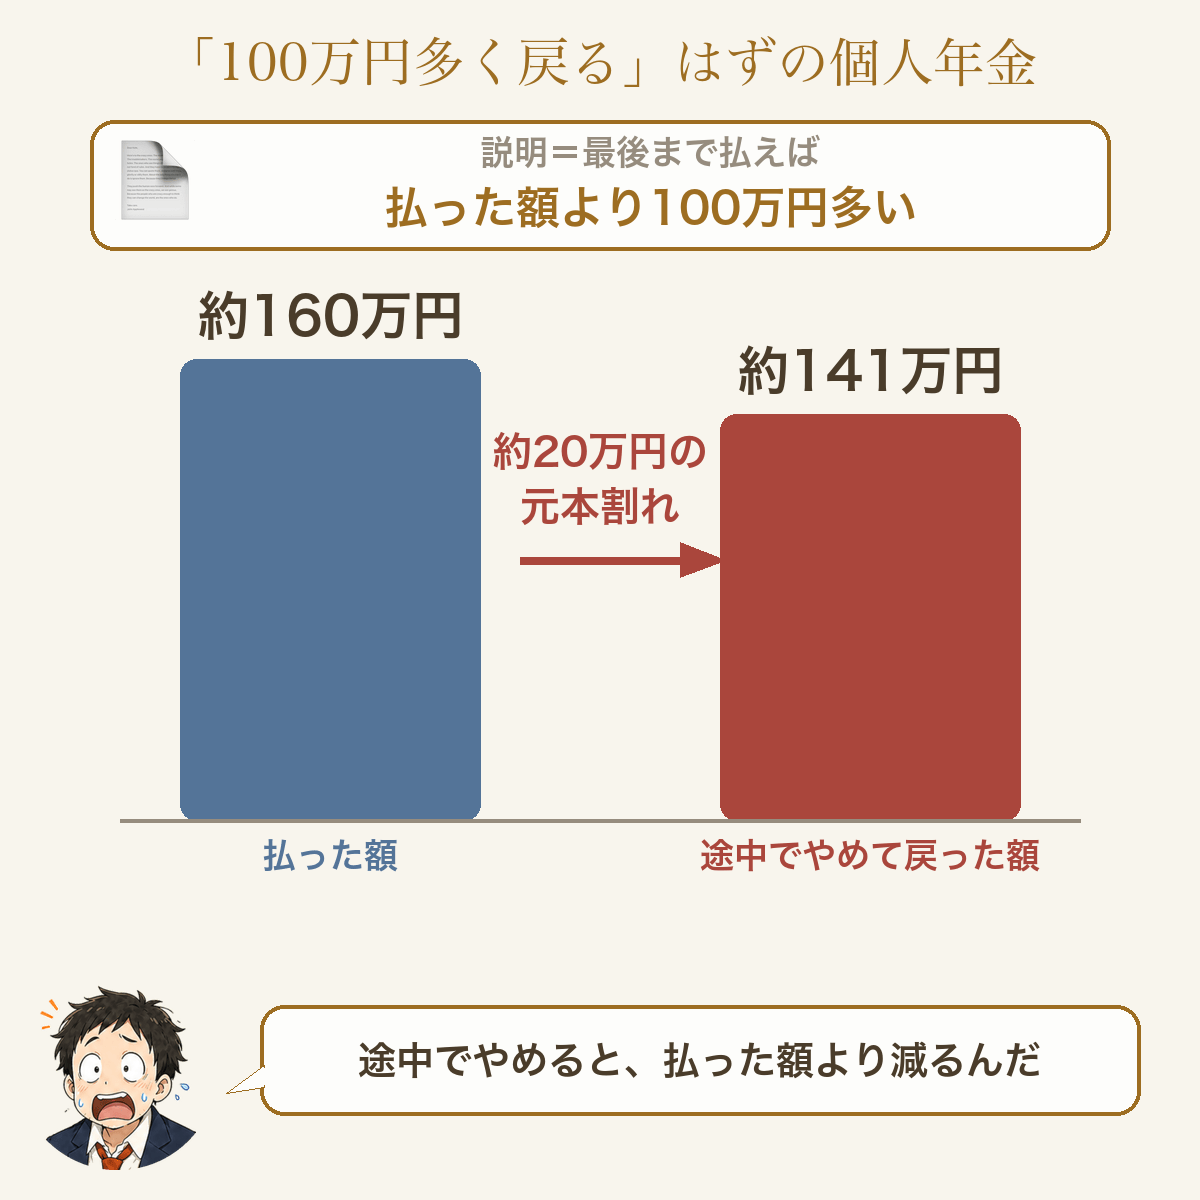
月11,400円を11年半〜12年払って、払った額は約160万円。
途中でやめて戻ったのは、約141万円でした。
やめたのは、投資を学んで、NISA(=利益に税金がかからない国の投資の口座)の結果を自分の目で見てからです。
減った数字を見たときは、NISAで取り返せるという期待と、本当に大丈夫かという不安が、両方ありました。
解約をほのめかすと、それまで感じのよかった相手が、かなりがめつくなりました😳
子どもの学費をためる積み立ての商品で約40万円、貯金型の生命保険で約38万円、この個人年金で約20万円。
合わせて約100万円が減りました。
これが僕の授業料です。
相手を恨むより、自分の無知を反省しました。
でも当時の僕に、分かるわけもなかった。
だから、このブログで書いています。
💸 株が好調だった12年でも、こちらの取り分は増えなかった
僕が払っていた12年近くは、株価が好調だった時期と重なります。それでも減りました。
保険会社は集めたお金の多くを、安全な債券(=国や会社にお金を貸して、利息を受け取る商品)に回します。
こちらに約束される増え方は、契約したときに低く決まっていて、株が好調でもほとんど増えません。
お金の流れは、次の章の図で見せます。
僕から見れば、相手が勝つと決まっている商売です😤
長く縛られるわりに、こちらに残る分が少なすぎます。
では、同じ月11,400円を、同じ12年(2011年2月〜2023年1月の144か月)、自分で積み立て投資に回していたらどうだったか。
計算には、その12年に実際に動いた値段を使いました。
- 個人年金で戻った額=約141万円(払った額は約160万円)
- 世界中の株にまとめて投資した場合=約359万円(積み立てた額の約2.2倍)
- アメリカの株(S&P500)の場合=約471万円(約2.9倍)
- 日本の株(日経平均)の場合=約269万円(約1.6倍)
積み立てた額は、144か月×11,400円=約164万円です。
世界の株とアメリカの株は、配当(=会社が出す利益の分け前)をまた投資に回した場合を、毎月の円の値段で計算しています。
日本の株は、配当を入れていません。
投資信託の手数料と、売るときの税金(当時はNISAが無いので、増えた分の約20%)は入れていません。
税金を引くと、世界の株は約320万円です。
戻った額との差は、世界の株でも約220万円、税金を引いても約180万円です😳
同じ相場の12年なのに、保険のほうは払った額より減って、しかも何十年も縛られていました。
そんな商品に12年近く払っていたなんて、馬鹿らしいです💧
いま払っている人を責める話ではありません。
僕も、NISAの結果を自分の目で見るまで、やめられませんでした。
 むちお
でもそれ、株が上がった時期だったからでしょ?結果論じゃない?
そのとおりで、この12年は運がよかった面があります😅
株が強かったうえに、円安で1ドル約82円が約136円になり、外国の株は円で見ると大きく増えました。
そこで、株が悪かった12年でも同じ計算をしました。
2000年1月〜2011年12月、ITバブルの崩壊とリーマン・ショック(=2008年に世界中で株が大きく下がった出来事)が入った12年です。
- アメリカの株=約152万円(積み立てた額の約0.9倍)
- 日本の株=約126万円(約0.8倍)
世界の株は、この時期の毎月の値段が手に入らなかったので入れていません。
悪い12年に当たれば、投資でも減ります💦
個人年金を途中でやめたとき(約0.9倍)と、ほとんど同じです。
それでも、違いが2つあります。
- 投資は、いつでもやめて引き出せる。
何に、いくら手数料を払っているかも見える。
保険は何十年も縛られ、途中でやめると引かれる。 - 株がよい時期に、保険はこちらにほとんど分けてくれない。
保険会社も同じ相場でお金を動かしているのに、こちらに約束される増え方は低いまま。
途中でやめれば、相場がよくても悪くても保険は減る。
投資は、よい時期が来れば増える。
よかった12年の中でも、始めて7か月後の2011年9月には、世界の株で積み立てた額の約0.8倍まで下がっていました。
そこでやめなかったから、あとで増えたのです。
「満期まで払えば損しない」も、うそではありません。
ただし、そのために60歳ごろまで30年以上お金を縛られ、増え方は契約したときに低く決まったままです。
だから言いたいのは、「投資なら必ず勝つ」ではありません。
保障と貯金を1つにしない。
貯めて増やすのは、出し入れが自由で、中身が見える形で自分でやる。
長い目で見て株が増えてきた理由(過去の実績と、世界の経済が育ってきたこと)は「40代から投資は遅くない?株・インデックス・NISAのしくみ」に書きました。
読んで、納得できたら、自分で決めてください。
むちおでも、毎日売っている人なら、本当にいい商品を勧めてくれてるんじゃないの?
 ちえこ
本気でいい商品だと思って売ってる人も多いの。ただ、売れるほど相手にお金が入る仕組みなのは変わらないよ。だから要るかどうかは、こっちの物差しで決めるの。
👨👩👧👦 40代は、途中でやめたら減る契約を抱える余裕がない
40代は、子どもの学費と老後の準備が同時に重なる時期です。
うちは子ども3人で、上の子が大学に行くまで、もう何年もありません。
20代なら、途中でやめて減っても、取り返す時間があります。
40代は、学費が要る年が先に来ます。
月1万円の貯金型の保険でも、20年なら240万円を、途中で動かせない形で預けることになります。
だから僕は、勧められたその場では決めません。
🧭 判断の物差しは2段|はなから外す保険と、家ごとに決める保険
結論:入っていい保険もあります。
相手は毎日売っているプロなので、自分の軸があっても、話を聞けば崩されやすくなります😔
仕組みからして増えにくい保険は、話を聞く前に外します。
残ったものだけを、自分の家に要るかで決めます。
❌ 1段目|仕組みからして増えにくく縛られる保険は、はなから外す
外すのは、貯金と保険を1つにした商品です。
「途中でやめても、最後まで払っても、お祝い金としても、戻るお金はありません」と言われた保険なら、この段は飛ばして2段目へ進んでかまいません。
見分け方は、設計書(=保険料と、戻る額を書いた見積もりの紙)に「何年後にいくら戻るか」の表(「解約返戻金」「満期金」など)があるか。
戻る額が、払った額に近づいていく表なら、貯金と混ぜた商品です。
表が見当たらなければ「途中でやめたら、いくら戻りますか」とだけ聞けば分かります。
- 貯金型の生命保険(終身保険=一生涯の保障があり、やめるとお金が戻る保険/養老保険=決まった年まで保障があり、最後にお金が戻る保険)
- 個人年金保険
- 学資保険
- 外貨建ての保険(ドル建てなど)
- 変額保険(=運用の成績で戻る額が変わる保険)
名前に「終身」とあっても、戻るお金が無い医療保険は掛け捨てなので、2段目で考えます。
逆に、掛け捨てに見えても「お祝い金」「健康ボーナス」が戻る保険は、その分が保険料に上乗せされているので、1段目に入れます。
なぜ損するのかは、払った保険料がどう分かれるか(お金の流れ=商流)を見ると分かります。
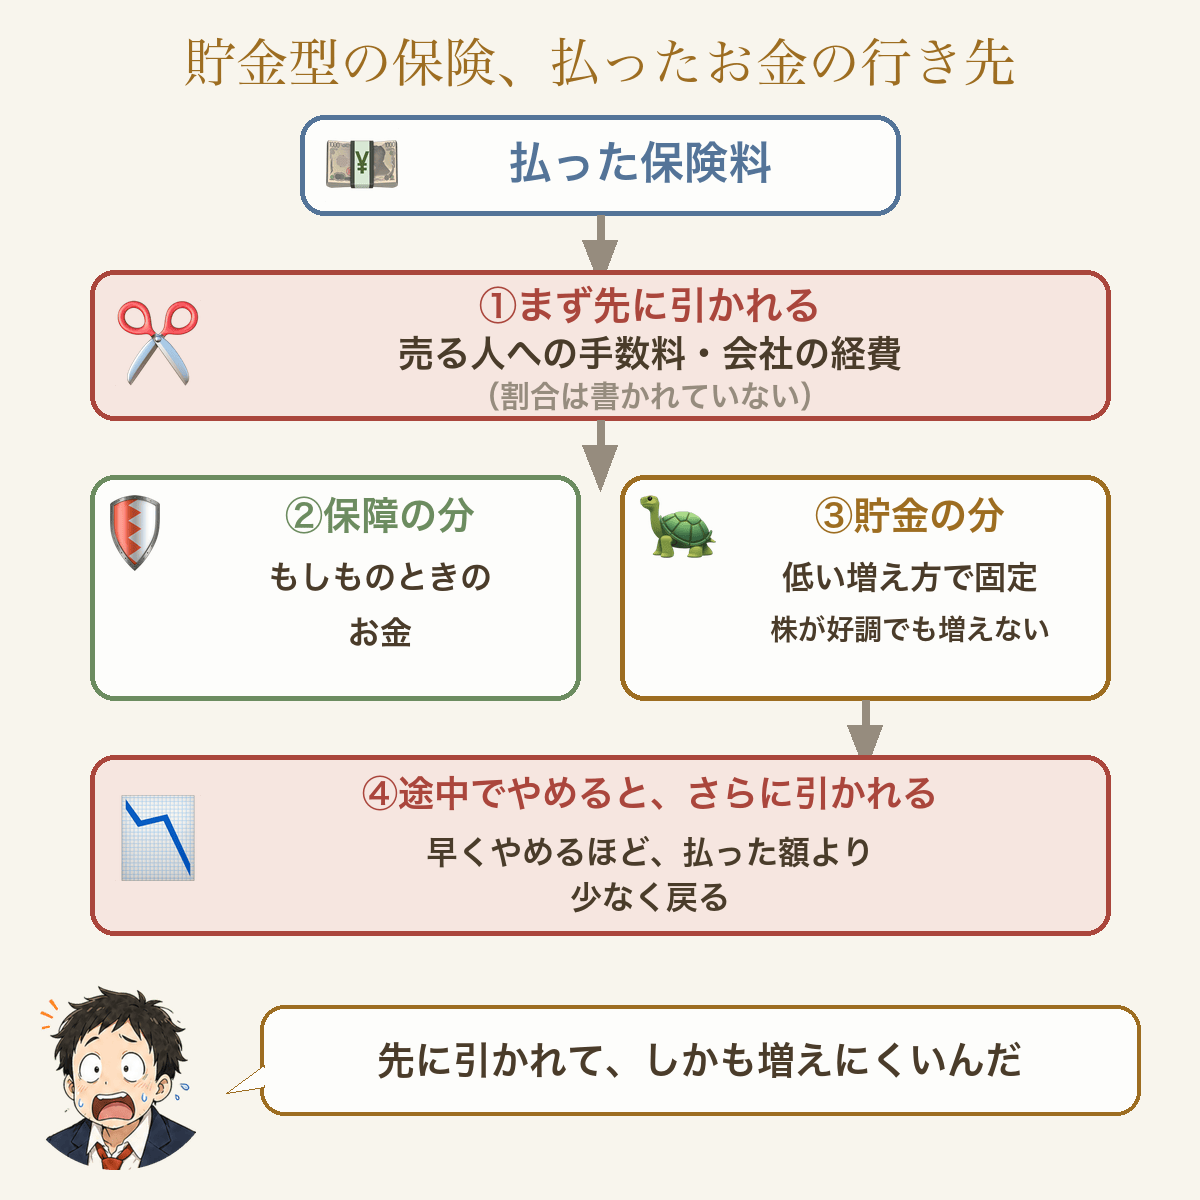
- ①先に引かれる=払った保険料から、まず営業の人や代理店(=いくつもの保険会社の商品を売るお店)への手数料と、会社の経費が引かれます。
その割合は、ふつう書かれていません。 - ②残りが2つに分かれる=もしものときの保障の分と、貯金の分です。
- ③貯金の分は、低い増え方で決まっている=円建て(=円で払って円で受け取る保険)の場合、増え方は契約したときに決まっていて、株が好調でもほとんど増えません。
- ④途中でやめると、さらに引かれる=早くやめるほど、戻る額は払った額より少なくなります。
つまり、保障と貯金を1つにすると、手数料と経費を引かれたあとの残りを、保障と貯金で分けることになります。
しかも、貯金と混ぜた保険は保険料が高く、払う期間も長いので、売る側に入るお金も大きくなりやすい商品です。
同じ保険料の中から分けるので、売る側に多く入れば、その分こちらに残る額は減ります。
だから、話を聞く前に外します。
- 貯金型の生命保険・個人年金=上の①〜④がそのまま当てはまります。
僕の約20万円の元本割れがこれです。 - 学資保険=最後まで払っても、戻るのは払った額をわずかに上回る程度のものが多く、途中でやめると減ります。
- 変額保険=増え方は決まっていない代わりに、①と④がそのまま当てはまり、運用の手数料も毎年かかります。
成績が悪ければ減ります。
似た中身の運用は、NISAなら手数料が見える形でできます🤔 - 外貨建ての保険=増え方は円建てより高めに見えますが、円とドルを替えるたびに手数料がかかります💦
円に戻したときの額は、為替(=円とドルを交換する値段)しだいで減ります。
途中でやめると、そのときの金利で戻る額がさらに減る作りのものも多いです。
貯金や増やすことは、保険と分けて、中身と手数料が見える所でやります。
たとえばNISAは、かかる手数料が数字で書いてあり、必要になったら途中で売って引き出せます。
もう入っている貯金型の保険の考え方は「貯蓄型保険→NISA移行ガイド」に書きました。
向かない人もいます。
口座にお金があると使ってしまう人は、保険をやめると貯金も止まりがちです。
その場合は、給料日に自動で積み立てる仕組み(銀行の窓口で頼める自動の積立や、NISAの積立)を先に作ってから外します。
🕳️ 2段目|残った掛け捨ては、3つの穴で決める
むちおじゃあ、残った掛け捨てなら、どれに入ればいいの?
ちえこそれは家ごとに違うの。だから自分の家の数字で出すんだよ✨
お金が足りなくなる場面は、亡くなる・病院代・働けなくなるの3つです。
保険は、この3つの穴ごとに、国の保障と貯金で足りない分だけを持ちます。
会社員には、どの穴にも国の保障が先にあります。
- 亡くなる=遺族年金(=亡くなった人の家族に出る年金)。
子どもが18歳になる年度の終わりまでは、毎年出ます。
そのあとも、妻には夫の厚生年金から出る分が続きます(夫が会社員の場合)。
2028年4月から見直しが始まり、1989年4月2日以降に生まれた妻(いま37歳くらいより下)は、子どもが18歳の年度末を過ぎたあと原則5年で終わる形に変わります。
妻が40代なら対象外です。
30代の妻は、生まれた日で確かめてください😌 - 病院代=高額療養費(=1か月の病院代に上限を決める仕組み)。
年収が約370万〜770万円の人なら、上限は月約8万6千円です(2026年8月から。医療費が多いと少し上がります)。 - 働けなくなる=傷病手当金(=病気やけがで休んだとき、健康保険から出るお金)。
給料の約3分の2が、通算で最長1年6か月出ます。
くわしい額と条件は「7つの公的保険完全ガイド」にまとめました。
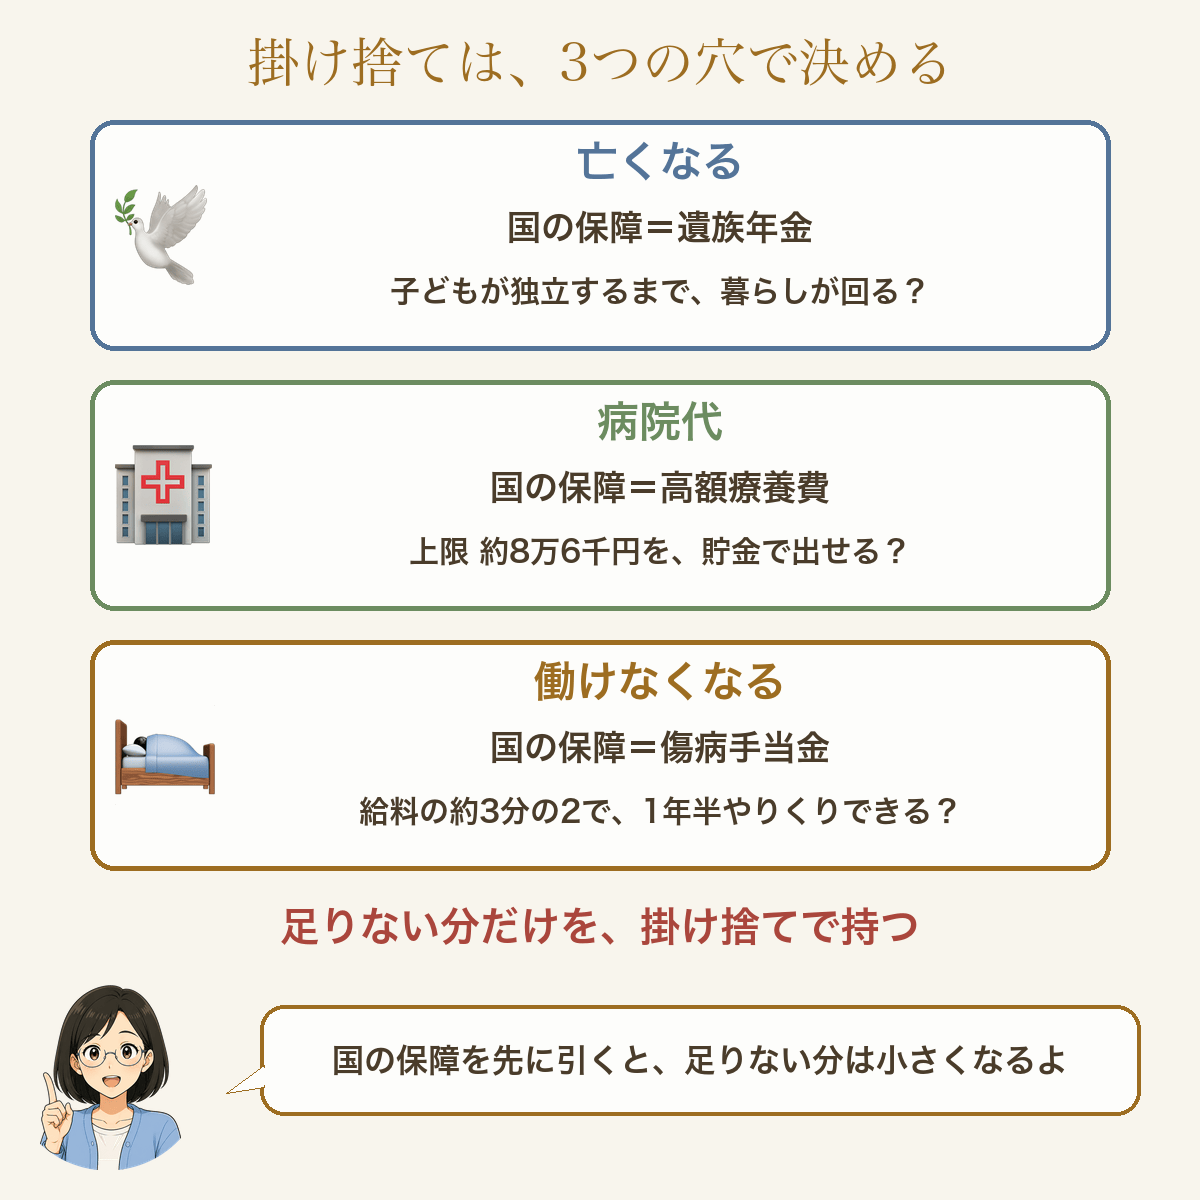
家で自分に聞くのは、この3つです。
- 亡くなる=遺族年金と貯金で、子どもが独立するまでの家族の暮らしが回るか。
遺族年金の額は子どもの人数と給料で変わります(例は「子ども3人の死亡保険はいくら?」) - 病院代=1か月の上限(約8万6千円)を、貯金から出せるか
- 働けなくなる=傷病手当金(給料の約3分の2)で、1年半やりくりできるか
貯金がほとんど無い家は、どの穴も足りなく見えます🤔
それでも先に国の保障を引くと、足りない分は思ったより小さくなります。
月8万6千円をすぐ出せない家は、病院代の穴から先に見ます(計算は「高額療養費はいくら?」に)。
勧められた掛け捨ての保険が、その足りない分を埋めるものなら「要る」。
もう国の保障と貯金で埋まっている所に重ねるものなら「要らない」です。
「要る」と出たら、勧めてきた人の商品も候補にしてかまいません。
設計書の「保険金額(=もしものときに出る額)」を同じにして、ネットで申し込める掛け捨ての保険料と比べ、安いほうにします。
ネットで申し込める保険は、お店を持たない保険会社のホームページで、年齢と保険金額を入れると保険料が出ます。
ネットが苦手なら、勧めてきた人とは別の保険会社のお客さま窓口に電話して、同じ保障の額でいくらかを聞きます。
会社はどこでもかまいません(テレビのCMで見る保険会社の窓口でも足ります)。
最初に「保険料の目安だけ知りたいので、連絡先は伝えません」と言っておきます。
年齢と性別だけで目安を教えてくれる会社もあります。
書類の郵送が要ると言われたら、ネットの見積もりに切り替えます。
別の会社には、同じ保障ならいくらかを聞きます。
その会社の保険を勧められても、家で比べてから決めます。
保険の無料相談の店は、保険が売れると店に手数料が入るので、話が入る方向に進みやすくなります(くわしくは「保険の無料相談は、なぜ無料なのか」)。
「要らない」と出たら、メモの3行目です。
📚 まず1本だけ読むなら「40代の保険見直し|要る保険は3つの穴で決まる」です。
家族の保険を書き出して、どの穴がいくら足りないかを、自分の家で確かめられます。
📋 よく聞く保険の営業トーク8つと、本当の狙い
結論:営業トークには型があります。
多くは嘘ではありませんが、こちらに都合の悪い所は言いません😌
言われたら、8つとも同じ「その場では決めません」で足ります。
「100万円多く戻る」「老後のため」のように、貯金と混ぜた保険だと分かった話なら、持ち帰らずにその場で「この保険は、うちには必要ありません。今後のご案内も結構です」と言ってかまいません。
この一言には理由が入っていないので、つぶされにくくなります。
「では掛け捨てのほうを」と返されたら、そこで1行目の「その場では決めません」に戻ります。
- 「無理には勧めません。資料だけでも」
- 本当の狙い=名前と連絡先と、次に話しかける口実。
- 「皆さん入っていますよ」
- 本当の狙い=周りが入っているのは、同じ人に勧められたから。
比べた結果ではありません。
- 本当の狙い=周りが入っているのは、同じ人に勧められたから。
- 「払った額より100万円多く戻ります」「満期まで払えば、絶対に損はしません」
- 本当の狙い=最後まで何十年も払い続けた場合だけの話。
その間、お金は動かせません。
途中でやめると、僕のように元本割れします。
- 本当の狙い=最後まで何十年も払い続けた場合だけの話。
- 「老後のために、今から準備しておきましょう」
- 本当の狙い=不安を入り口にすること。
老後の準備は、保険でなくてもできます(1段目の章)。
- 本当の狙い=不安を入り口にすること。
- 「亡くなったときは、その後の保険料はいりません」
- 本当の狙い=おまけに聞かせること。
その保障の値段も、毎月の保険料に入っています。
- 本当の狙い=おまけに聞かせること。
- 「保険料が控除されて、税金が戻ります」
- 本当の狙い=お得に聞かせること。
控除には、一般の生命保険・個人年金・医療や介護の3つの枠(=種類ごとの上限)があります。
2012年以降の契約なら、所得税で差し引けるのは1つの枠で最大4万円です。
住民税で差し引けるのは、1つの枠で最大2.8万円です。
税率10%の人なら、戻るのは所得税4,000円(4万円×10%)と住民税2,800円(2.8万円×10%)で、1つの枠で約6,800円です。
23歳未満の子がいる家は、2026年分からの期限つきの決まりで、所得税の一般の生命保険の枠が6万円に広がり、その枠は約8,800円(6,000円+2,800円)になります。
いつまで続くかは、国税庁のページで確かめてください(国税庁|生命保険料控除)。
- 本当の狙い=お得に聞かせること。
- 「この保険は、私の儲けにはほとんどなりません」
- 本当の狙い=売り込みではなく、味方に見せること。
貯金型の保険では、保険料のうちどれだけが手数料や経費なのかは、ふつう書かれていません。
本当かどうか、こちらには確かめようがない話です。
- 本当の狙い=売り込みではなく、味方に見せること。
- 「今月中なら」「年齢が1つ上がると高くなります」
- 本当の狙い=考える時間を取らせないこと。
むちお「税金が戻る」って言われたら、ちょっと得した気がしちゃうな……。
ちえこ戻る税金と払う保険料を、1年分どうしで比べてみて。払うほうがずっと多いよ😊
🗣️ 職場の保険の営業の断り方は「理由を言わず、言い切る」
結論:断るとき、理由は言いません。
理由を言うと、その理由をつぶす答えが返ってくるからです🤔
そして、いい加減に切ると、何度でも来ます。
要らないと決めたら、メモの3行目で最後まで言い切ります。
🙅 「お金がない」「今忙しい」「今の保険で足りている」は言わない
「お金に余裕がなくて」と言えば「月3,000円からあります」。
「もう入っているので」「今の保険で足りています」と言えば「今の保険、一度見せてください」。
「家族に聞かないと」と言えば「では、ご家族もご一緒に」。
「今忙しいので」と言えば「では、また改めて」。
「今忙しいので」のように、いい加減に切った断り方は、相手には「また今度」に聞こえます。
かといって、話を聞けば聞くほど、相手はあの手この手で引き下がりません。
だから、その場は1行目で終えて、家で決めます。
1行目の「その場では決めません」も、また来る余地は残ります。
それでかまいません。
保険は、家で物差しに当てて決めるものだからです。
決めたら、次に会ったときに終わらせます。
✍️ アンケートと名前は書かない
「アンケートにご協力を」も同じです。
名前と連絡先を書いた紙は、次に話しかける口実になります。
「アンケートは書かないことにしています」で大丈夫です🙆
パンフレットを机に置かれたら、その場では受け取っておけば、気まずくなりません。
あとで捨ててかまいません。
もう名前を書いてしまったなら、次に会ったとき「連絡は要りません」と一言伝えておきます。
🔁 要らないと決めたら、言い切る一言
次に会ったとき、または「その後いかがですか」と声をかけられたときに、メモの3行目を笑顔で返します。
「検討しましたが、うちには必要ありません。今後のご案内も結構です」
大事なのは「今後のご案内も」まで言うことです。
ここを言わないと、次の新しい商品の案内で、また声がかかります。
「では、資料だけでも」と言われても、同じ一言をくり返します。
家族の名前は出しません。
営業の人は、家族ごと勧めに来るからです。
今の契約の担当の人に「今後のご案内も結構です」と言ったら、給付金の請求で困らない?
困りません。
給付金の請求や住所の変更は、保険会社のお客さま窓口でできます。
断ったのは新しい商品の案内で、今の契約はそのまま続きます💡
むちおでも、同じ職場に出入りしている人だし、冷たくすると気まずくならない?
ちえこ笑顔で「ありがとうございます」から言えば大丈夫。あいさつは、これまでどおり続ければいいの。
それでも何度も来るなら、職場で営業の人の出入りを認めている人に伝えます。
保険の営業の人は、職場の許可をもらって出入りしていることが多いからです。
大きな会社なら総務、小さな職場なら事務をしている人や上司です。
自分の名前は出さず、「出入りの保険の方の勧誘が多くて」と言うだけで足ります。
伝える人がいない職場なら、その保険会社のお客さま窓口に「職場での勧誘をやめてほしい」と伝えます。
保険の勧誘の困りごとは、生命保険協会の「生命保険相談所」にも相談できます😊
📞 マンション投資の電話は、会社名を聞いて「勧誘はお断り」
結論:マンションを売る会社の勧誘(=契約するように誘うこと)には、法律の決まりがあります。
名乗らない電話も、断った人へのくり返しの電話も、どちらも禁止です😤
保険と違って、電話で決める商品ではないので、持ち帰らずにその場で切ってかまいません。
困ったときの相談先は、消費者ホットライン188(=近くの消費生活センターにつながる電話)です。
ワンルームマンション投資(=借金して小さな部屋を買い、人に貸して家賃を受け取る投資)の電話は、よく「節税になります」「年金代わりになります」と言います。
でも税金が減るのは、家賃より出ていくお金(借金の利息・修理・管理の費用など)が多くて、帳簿の上で赤字が出るからです。
何十年もの借金を組み、空き部屋・修理・家賃の値下がりは、全部こちら持ちです。
「安定したお勤めの方限定の物件です」と言われたら、相手はあなたが銀行から借りられる額を見て声をかけています。
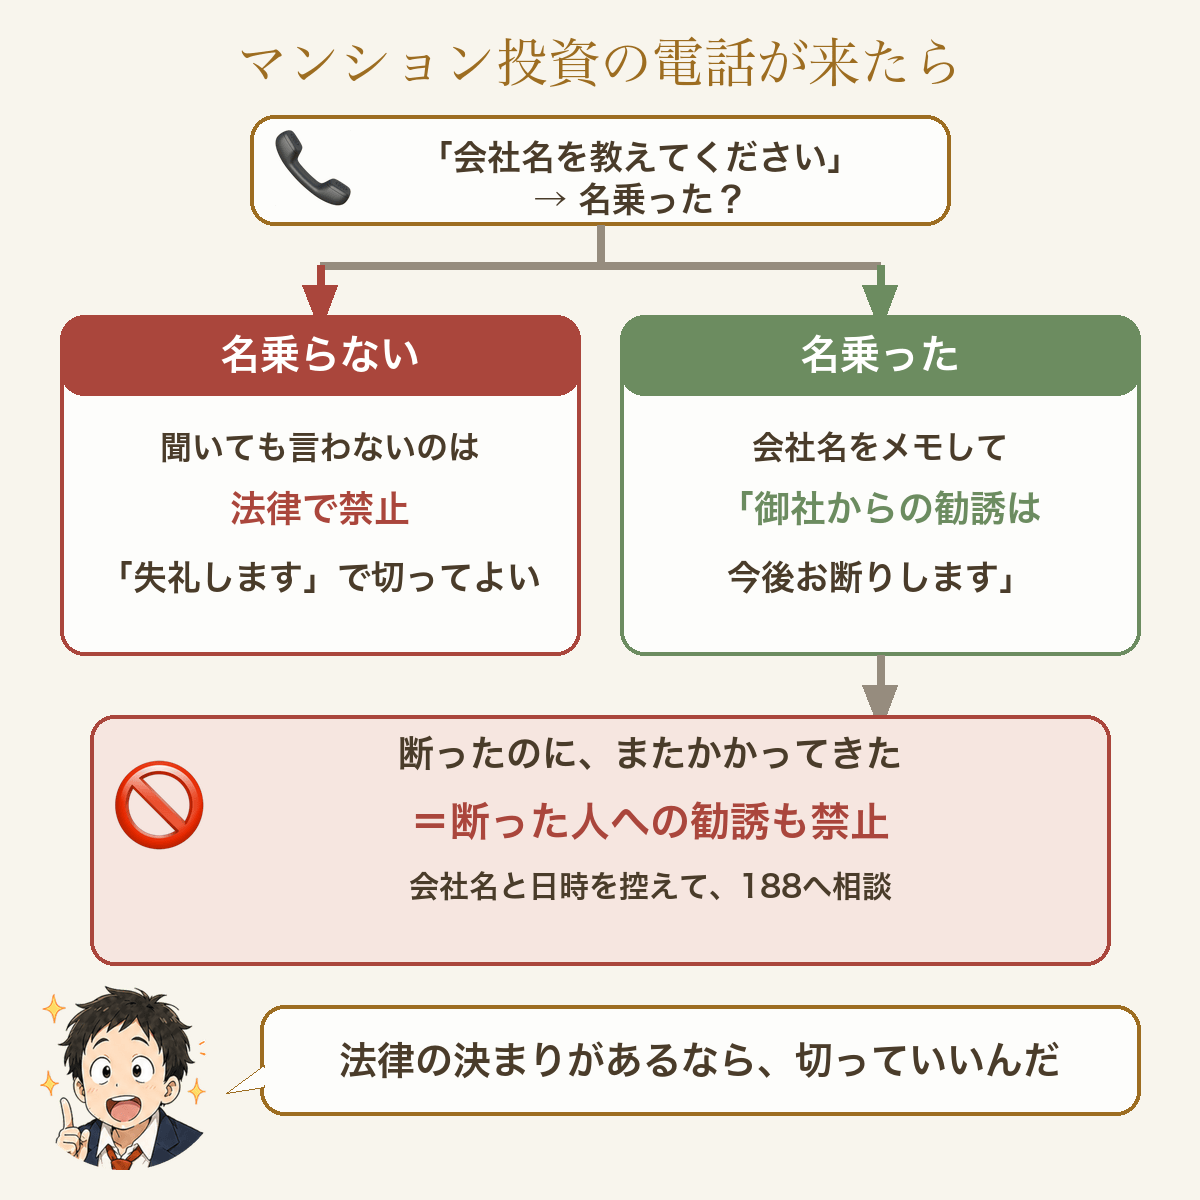
マンションなど不動産を売る会社は、宅地建物取引業法(=不動産を売る会社を取り締まる法律)で、次の勧誘を禁止されています。
法律なので、住んでいる地域に関係なく同じです(東京都|投資用不動産の勧誘の禁止事項)。
- 会社名・自分の名前・「契約の勧誘です」を、最初に言わずに勧誘する
- 断られたのに勧誘を続ける
- 迷惑な時間の勧誘(国の目安では、夜9時から朝8時)
- 「必ずもうかります」「値上がりは確実です」と言い切る
📋 手順|マンション投資の電話の切り方(30秒)
- 「会社名を教えてください」と聞く。
名乗らなければ「失礼します」で切る。 - 名乗ったら、会社名をメモする。
- 「御社(=あなたの会社)からの勧誘は、今後お断りします。
名簿からも消してください。失礼します」と言って切る。
保険と同じで、「今忙しいので」で切ると、日を変えてまたかかってきます😔
話は聞かず、3つ目の一言まで、最初の30秒で言い切ります。
「投資用マンションは結構です」より「御社からの勧誘は」と会社ごと断っておくと、別の物件で言い逃れをされにくくなります。
最初に「ご挨拶です」「アンケートです」と言われても、目的がマンションの話なら勧誘です🙅
職場の代表の番号にかかってきて、受付から回されてきた電話も、同じ手順です。
受付の人に「この会社からの電話は、取り次がないでほしい」と頼んでもかまいません。
同僚あての電話を受けたときは、自分が断らず、会社名と用件だけメモして本人に渡します📝
自分の携帯に知らない番号からかかってきたら、そもそも出なくてかまいません📵
それでもまたかかってきたら、会社名と日時をメモして、消費者ホットライン188(消費者庁)に相談します。
相談は無料です(通話料はかかります)。
消費生活センターの相談員が、どう対応すればいいかを一緒に考え、相手の会社との間に入ってくれることもあります。
名乗らない相手なら、かかってきた番号・日時・言われたことを伝えます。
むちお職場の電話だと、周りに聞かれてるし、強く言いにくいんだよね……。
ちえこだから決まった一言がいいの。「御社からの勧誘は、今後お断りします。失礼します」。言うのは5秒だよ。
もう申し込んでしまった人へ。
会社の事務所やモデルルーム・案内所以外(喫茶店など)で申し込んだなら、クーリング・オフ(=理由なしでやめられる仕組み)の説明を書面で受けた日から8日以内は、書面でやめられます(宅地建物取引業法)。
自分から「家に来てください」「職場で話を聞きます」と頼んで、自宅や職場で申し込んだときは使えません。
やめるときは、はがきか手紙に、物件の名前・申し込んだ日・「契約をやめます」・自分の名前を書いて会社へ送り、写しを残します。
説明の書面をもらっていなければ、まだやめられることがあります。
物件を受け取って代金を全部払ったあとは、使えません。
迷ったら、その日のうちに188へ電話します。
🏦 銀行の窓口で投資信託を勧められても、同じ一言
結論:銀行の窓口も、勧誘の場です。
投資信託(=集めたお金をまとめて専門家が運用する商品)は、買ったあとに理由なしでやめられる決まりがありません。
あとからやめる手が無いので、決めるのは家に帰ってからにします。
窓口に行く予定が無い人は、この章は飛ばしてかまいません。
僕も銀行や証券会社の窓口では、毎回のように勧められます。
窓口で買う投資信託は、買うときの手数料(販売手数料)と、持っている間ずっと毎年かかる手数料(信託報酬)がかかります。
2つとも、商品の説明書(目論見書=もくろみしょ)に書いてあります。
窓口で勧められる外貨建ての保険は、1段目の「はなから外す保険」です。
手数料が安い商品でも、勧められたその場では買いません。
要らないと決めたら、メモの3行目で終わりです。
もう買ってしまった投資信託は、売ってお金に戻すことはできますが、買ったときの手数料は戻りません💦
窓口で勧められたときに使える質問は「やってはいけない投資5つ」にまとめました。
📝 もう入ってしまった人へ|保険は8日以内ならやめられることが多い
結論:多くの保険は、8日以内ならクーリング・オフができます。
数え始めは、申し込んだ日か、クーリング・オフのことが書かれた紙(「契約のしおり」などの冊子)を受け取った日の、遅いほうです。
その日を1日目として、土日も含めて数えます。
受け取った日が分からなければ、申し込んだ日から数えておけば間に合います。
会社によっては、もっと長い期間にしています。
僕なら、迷っているうちに8日が過ぎるのが一番もったいないので、8日以内なら先にクーリング・オフの書類を出してから考えます。
やめたあと入り直すときは、もう一度申し込みと健康の確認からです。
📋 手順|保険のクーリング・オフ(10分)
- 保険会社からもらった冊子を開く。
「契約のしおり」や「ご契約に際しての重要事項」と書かれたものです。
その中の「クーリング・オフ」の所を探す。
見つからなければ、保険会社のお客さま窓口に「クーリング・オフしたい」と電話して、やり方を聞く。 - 書いてある方法(はがき・手紙・会社のホームページ)で、期間内に出す。
はがきや書面なら、期間内の消印(=郵便局が押す、出した日のハンコ)で間に合います。 - 出した控え(はがきの写真など)を残す。
払った保険料は、原則戻ってきます😊
ただし、医師の診査(=お医者さんに体を診てもらう健康の確認)を受けたあとや、保険の期間が1年以内の保険は、やめられないことがあります(生命保険文化センター)。
保険の期間は、冊子の「保険期間」の欄で分かります。
健康のことを紙に書いて答えただけなら、ふつう医師の診査には当たりません。
自分から保険会社の窓口に申し込みに行った場合も、対象外のことがあります(保険業法)。
扱いは会社によって違うので、冊子を見て、書いていなければお客さま窓口に電話して聞きます。
やめられなかったときは、次のふつうの解約と同じ道です。
8日を過ぎていたら、ふつうの解約です。
入っている保険が貯金型か掛け捨てかは、契約のときにもらった設計書か「契約概要」(=契約の大事な所をまとめた紙)の、解約返戻金(=やめたときに戻るお金)の表で分かります。
見当たらなければ、お客さま窓口に「いまやめると、いくら戻りますか」と聞きます。
払った額に近い額が戻るなら、貯金型です。
貯金型は、途中でやめると払った額より少なく戻ることが多いです。
むちお8日を過ぎてて、やめると減るなら、このまま払い続けたほうがいいのかな?
ちえこやめていま戻る額と、続けて最後に戻る額を、窓口で聞いて並べるの。決め方の順番は移行ガイドに書いてあるよ。
移行ガイドは「貯蓄型保険→NISA移行ガイド」です。
掛け捨ての死亡保険を入れ替えるときは、新しい保険に入ってから、古いほうをやめます。
解約すると決めたら、担当の営業の人には電話しません。保険会社のお客さま窓口(コールセンター)に、直接電話します。
担当の人に言うと、まず引き止められます💦
相手は、それまでずっと感じよく接してくれていた人なので、こちらも言い出しにくくなります。
窓口の電話番号は、保険証券(=契約の内容が書かれた紙)か、保険会社のホームページに載っています。
窓口で引き止められても「もう決めました。手続きをお願いします」だけで足ります😌
ここからは、職場で入った保険をやめる人へ。
給料から天引きされている保険をやめるときは、保険会社のお客さま窓口で解約の手続きをします。
天引きを止めるのに会社への届け出が要ることもあるので、総務か事務の人に「◯月から天引きを止めたい」とも伝えます。
解約したあとに担当の人と顔を合わせても、「窓口で手続きしました。今後のご案内も結構です」で終わりです。
理由は言いません。
あいさつは、これまでどおりでかまいません😊
❓ よくある疑問
結論:相手が先輩でも、くり返し来ても、やることは同じです。
その場では決めず、物差しで決め、要らないなら言い切る。
困ったときの行き先だけ、場面ごとに変わります。
Q. 「その場では決めません」と言ったら、「では後日」とまた来ない?
A. 来ます。
それまでに物差しで決めておき、要らないならメモの3行目を返します。
「いつなら決めますか」と聞かれても、同じ一言で返します。
Q. 職場の先輩や同僚から「いい話がある」と言われたら?
A. 同じです。
上司から「入っておけ」と言われても、保険に入るかどうかは仕事の指示ではないので、「家で決めます」で足ります。
その場では決めず、要らないならメモの3行目で断ります。
人を紹介すると、紹介した人にお金が入る商品もあります。
紹介する人が、それを言わないこともあります。
Q. 職場で入れる団体保険(会社が窓口になって、年に1回ほど募集する保険)なら、入っていい?
A. 団体保険も、労働組合などが窓口の保険も、同じ2段の物差しで決めます。
貯金と混ぜた商品なら、団体保険でも外します。
掛け捨てなら、3つの穴のどれに備えるものかを見ます。
同じ穴に備える今の保険があれば、2つを並べます。
見るのは、毎月の保険料と、もしものときに出る額の2つです。
出る額が同じくらいなら、保険料が安いほうを残します。
見分け方は、会社からの案内か、募集の時期が決まっているか。
分からなければ、総務に「会社の制度の保険ですか」と聞きます。
給料から天引き(=先に引かれること)されていても、営業の人に勧められて自分で申し込んだものは、団体保険ではありません。
証券の「団体扱い」は、会社を通して保険料を払っているという意味で、団体保険とは限りません💦
団体保険は、会社を辞めると続けられないことが多いので、今の保険を手放す前に、辞めたあとどうなるかも聞きます。
Q. 相手からかかってきた電話を、黙って録音してもいい?
A. かまいません。
自分が話している電話を、相手に断らずに録音することを禁じる法律はありません。
録音は、188に相談するときに、会社名や言われたことを正しく伝える助けになります。
ただし、録音をネットに上げたり、ほかの人に配ったりするのはやめておきます。
職場の電話は、職場の決まりで録音できないこともあります。
そのときは、会社名・日時・言われたことをメモに残すだけでも十分です。
📝 まとめ|その場で決めず、外す保険は外し、要らないものは言い切る
結論:その場では決めず、2段の物差しで決め、要らないなら「今後のご案内も結構です」まで言い切れば、それで大丈夫です😊
📊 場面ごとの一言の早見表
- 保険の営業に声をかけられた=「ありがとうございます。その場では決めません」
- 勧められたのが、貯金と混ぜた保険(貯金型の生命保険・個人年金・学資保険・変額保険・外貨建て)=はなから外す。
その場で「この保険は、うちには必要ありません。今後のご案内も結構です」 - 勧められたのが、掛け捨ての保険=3つの穴(亡くなる・病院代・働けなくなる)で、国の保障と貯金で足りない分かを見る
- 要らないと決めた=「検討しましたが、うちには必要ありません。今後のご案内も結構です」
- マンション投資の電話=会社名を聞いて「御社からの勧誘は、今後お断りします」
- もう保険に入ってしまった=冊子でクーリング・オフの日数を確かめる(8日以内が多い)。
過ぎていて解約するなら、担当者ではなくお客さま窓口へ
🚀 次に声をかけられたときの3ステップ
- その場で=メモの1行目を、笑顔で言うだけ
- 家で=メモの2行目を自分に聞く。
迷ったら「40代の保険見直し」で、家の3つの穴を書き出す - 要らないなら=次に会ったとき、メモの3行目を最後まで言い切る
🎯 この記事でやること=断るメモの3行を、スマホのメモ帳に書き写す(3分)
次に声をかけられたら、メモのとおりに言って、家で決めます。
要らない保険に入らなければ、その分は毎月そのまま家計に残ります。
僕は今、学費用に月1万円を、自分で選んだ積立に回しています。
自分の家に要る保険を決めたい人は「40代の保険見直し|要る保険は3つの穴で決まる」から読んでください。
📚 守り|営業・契約・人とのお金は全4本(2本目からは、これから順に公開)|相手との近さの順に並べています
- 1本目 職場に来る保険の営業・マンション投資の電話 ← いまここ
- 2本目 電話の勧誘・家に来る営業と、契約したあとのやめ方 ← 次はこれ
- 3本目 知り合いからの儲け話・セミナー・マルチ商法
- 4本目 お金を貸す・保証人になる
お金を守る記事の全体の目次は「守りの完全ガイド」へ。
最後まで読んでくれて、ありがとうございます😌
もがいてナンボ。ではまた👋
📌 本記事は2026年10月時点の情報で書いています。法律や制度が変わったら、随時更新します。
コメント