2026年9月12日 公開|2026年10月31日 更新
📚 投資は全10本|この記事は6本目=「月いくら・いつまで」(タップで一覧)
- 1本目 40代から投資は遅くない?株・インデックス・NISAのしくみ
- 2本目 生活防衛資金はいくら必要?
- 3本目 証券口座はどこで開く?SBIか楽天か
- 4本目 楽天証券とSBI証券どっち?両方使った40代の比べ方
- 5本目 全世界株とS&P500どっちを買う?
- 6本目 NISAは月いくら積み立てる? ← いまここ
- 7本目 iDeCoとNISAどっちが先? ← 次はこれ
- 8本目 一括投資と積立どっち?まとまったお金の入れ方
- 9本目 やってはいけない投資5つ
- 10本目 実録・投資5年の全成績
 むちお
口座も買うものも決めたんだけど、月いくら積み立てればいいの?ネットだと「手取りの20%」とか書いてあるけど……。
 ちえこ
その%は、よその家の平均なの。40代は、子どもの入学みたいに大きなお金が出ていく年が決まってるでしょ。だから、家族の年表から逆算する(=先の予定から、さかのぼって決める)のがいちばん確かだよ。
 むちお
年表?そんなの書いたことないよ💦
 ちえこ
子どものいまの学年を選ぶだけでいいよ。この記事の欄で、山の年が出るからね😊
僕は月3万円ほどから始めて、いまは月10万円を積み立てています。その途中で分かった決め方を、答えから先にまとめます。
✅ これがこの記事の答えです
月いくらは、家族の年表から逆算します。迷ったら出た額の7割から。
子どもの入学などで大きなお金が出ていく年(=山)が5年以内に来る家は、その分を預金に残すので、NISAに回せる額は小さくなります。
生活防衛資金(=生活費の半年〜1年分の貯金)がまだ目標に届いていない人は、先にそちらを貯めて、NISAは少しだけにします(額は計算欄の上の注意で)。
なぜこの答えになるのかは、この先で順に見ていきます。
やることは1つ=計算欄に数字を入れて、出た額を証券口座の積立設定に入れる(20分)。
📋 この記事でわかること
- 子どもの学年から「お金の山」の年を出す方法(=選ぶだけの欄)
- お金を3つの箱に分けて、月いくらを決める方法(=計算欄)
- 教育費と老後、どちらを先にするか
- いつまで積み立てるか(=卒業ライン)
🤔 なぜ「手取りの◯%」では決まらないのか
結論:40代の家計には、貯めやすい時期と、出ていく時期の波があります。固定の%で決めると、入学金が重なる年に払えなくなります。
子どもが小さいうちは、貯めやすい「貯め時」です。高校・大学が近づくと、入学金や授業料が出ていく「かかり時」になります。同じ家でも、5年後にはまったく違う家計です😳だから先に、家族の年表で「出ていく年」を見ます。
僕が「手取りの20%」を初めて知ったのも、NISAを始めるときに見たYouTubeでした。
%は始める入り口としては便利です。でも、うちの山がいつ来るかまでは教えてくれません。
✍️ 月いくらを決める3ステップ
結論:年表で山の年を出し、お金を3つの箱に分け、欄で出たNISAの額の7割から始めます。この順で決めます。
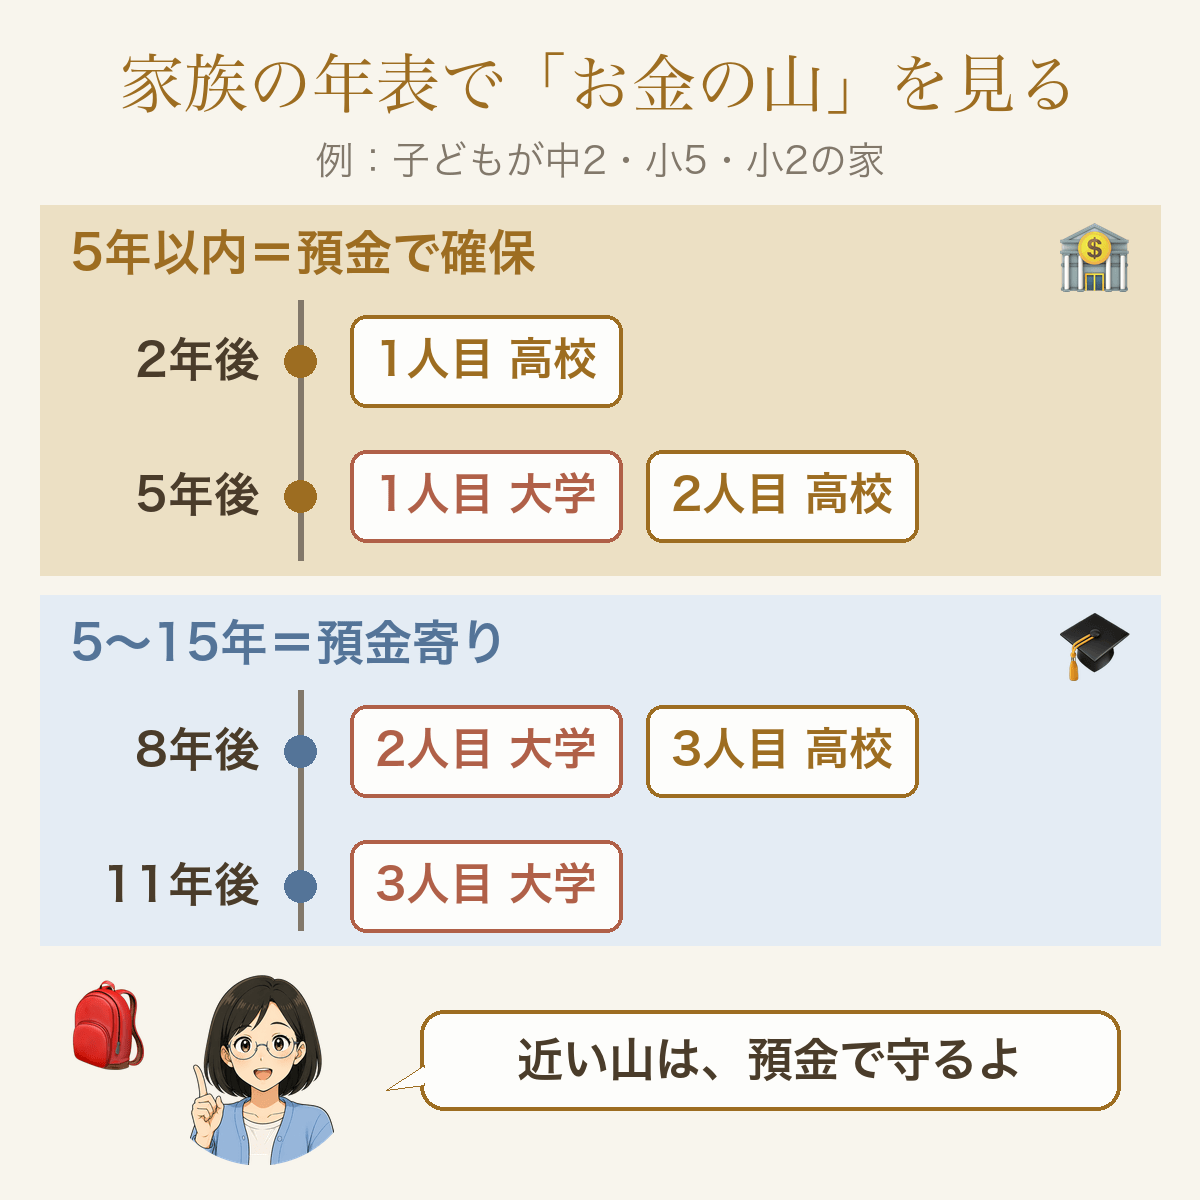
ステップ1|家族の年表で「山の年」を出す
今後20年で、お金が大きく出ていく年を書き出します。いちばん大きいのは、子どもの高校と大学の入学です🤔
🗓 うちの「お金の山」を出す(子どものいまの学年を選ぶだけ)
※高校入学は中3の次の4月、大学入学は高3の次の4月で数えています。
私立の中学を受ける予定なら、中学入学も山として自分で書き足します。
子どもが4人以上なら、2回に分けて選びます。
選んだ内容はどこにも送られません。
うちは子どもが3人いるので、これから数年の間に入学の山が続きます。
うちの学費の分は、学資保険(=子どもの学費のために積み立てる保険)をやめたときに戻ってきたお金を、NISAの成長投資枠でまとめてS&P500(=アメリカの大きな会社500社にまとめて投資する商品)に入れたものと、毎月の積み立てのうち1割(S&P500の月1万円)です。
残りの月9万円(オルカン=世界中の会社にまとめて投資する商品)は、老後のお金です。
上の子の分は、使うまで5年を切っています。
これは、この記事の決まり(5年以内に使うお金は預金)から外れた、うちの例外です。
下がった年は、ほかの貯えで埋めるつもりです。
最悪のときは生活防衛資金も使えますが、本来は病気や失業のためのお金です。学費に使うのは、ほかに手がないときの最後の手段です。
奨学金も、最後の逃げ道としては使えますが、当てにして計画はしません。
この逃げ道があるからできるやり方で、まねはすすめません。
これから始めるなら、使う5年前に預金へ移しておくほうが、下がった年に株を売らずに済みます😳
ステップ2|お金を3つの箱に分ける
ここからは、下の欄に数字を入れて、月いくらを計算します。
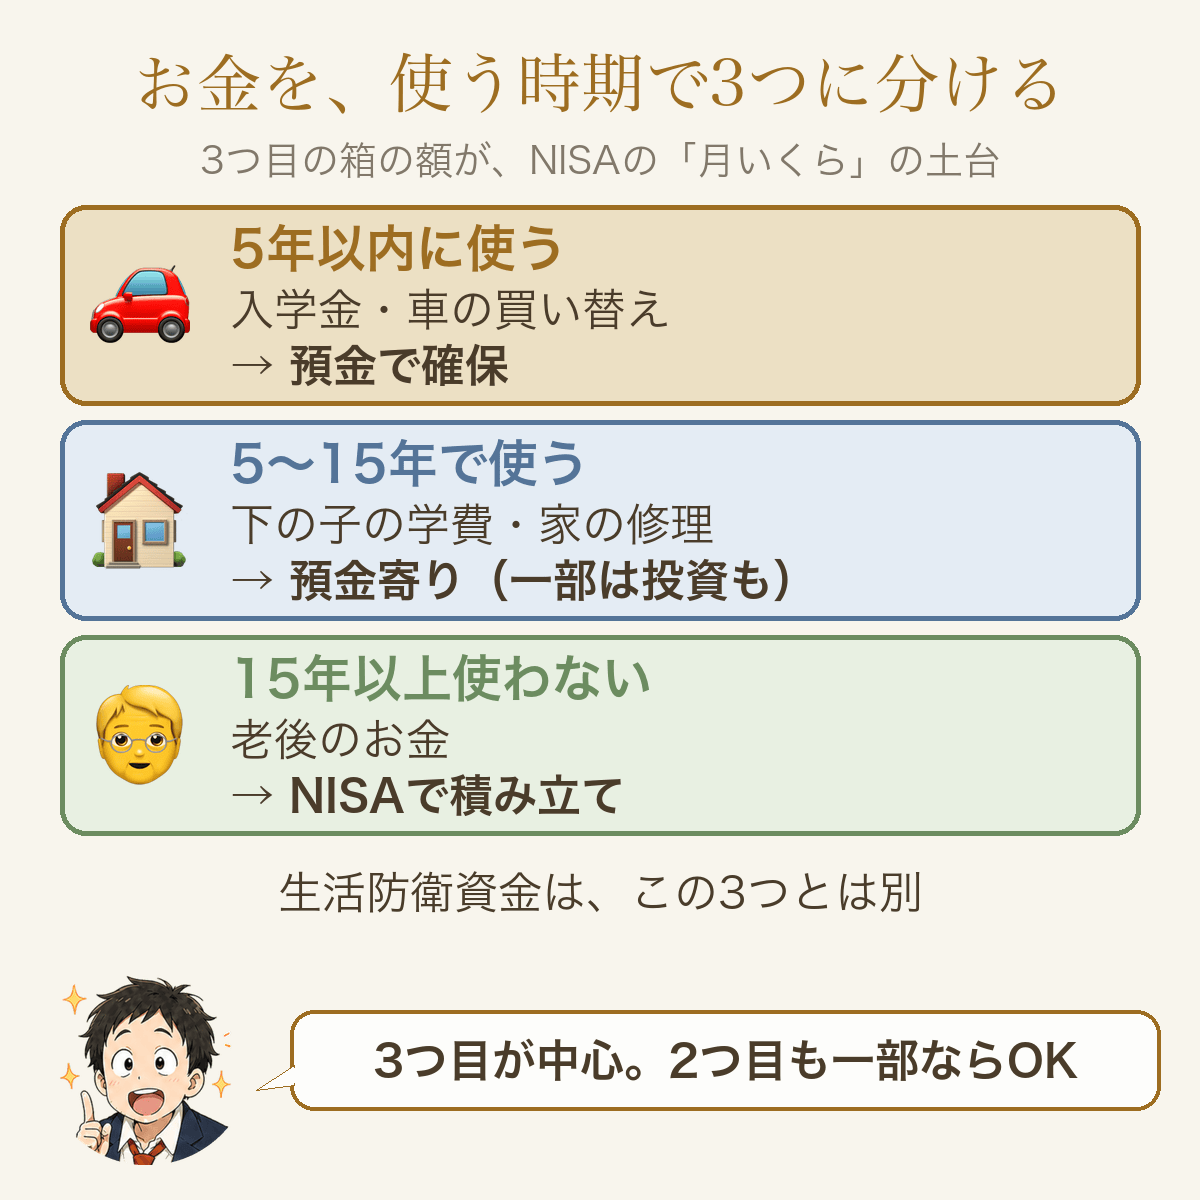
その前に、毎月貯められるお金を、使う時期で3つに分けます。
- 5年以内に使う(入学金・車の買い替え・家を買うときの頭金など)=預金で確保します。
- 5〜15年で使う(下の子の学費・家の修理など)=基本は預金寄り。
車の買い替えや家の修理のように、時期を数年ずらせる山だけ、一部を投資にしてもかまいません。
学費は時期を動かせないので、預金で持ちます。 - 15年以上使わない(老後のお金)=NISAで積み立てます。
0歳〜年少の子の大学のように、入学まで15年以上ある学費も、ここで一緒に積み立ててかまいません(年中・年長の子の大学は2つ目の箱)。
入学の5年前になったら、その分だけ売って預金に移します。
※2027年1月から、子ども名義で使える「こどもNISA」も始まります。年60万円まで、原則18歳まで引き出せません。12歳からは、子どものための支出に限り、条件つきで引き出せる予定です。くわしくは金融庁のNISA特設ウェブサイトで。
この3つ目の箱に入った額が、あなたの家の「月いくら」の土台です。
生活防衛資金(=病気や失業に備えて別に取っておく、生活費の半年〜1年分)は、この3つとは別です。
下の欄の①は、毎月貯められる額です。
手取りから毎月の支出(家計簿の3か月平均)を引きます。家計簿が無ければ、通帳の残高が3か月でいくら増えたかを3で割ります(口座が複数なら、全部の残高を足して見ます)。
夫婦で財布が別なら、2人分を足して入れます。
そこから防衛資金に回す分を除きます。
②は、5年以内の入学にかかるお金の見込み÷入学までの月数です。山が2つ以上あるときは、1つずつ割って足します。
③も同じで、5〜15年先の山の見込み÷その山までの月数を足します。
見込みは、学校の案内や日本政策金融公庫の教育費の調査(令和3年度)で確かめられます。いま出ている最新の回です。
この調査の平均では、入学の年にかかるお金(受験料・入学金など)は、高校が35.0万円、大学が81.1万円です(国公立67.2万円・私立文系81.8万円・私立理系88.8万円)。
入学したあとも、高校は1年75.6万円、大学は1年149.9万円かかります(授業料・通学費・塾代などを含む)。
このうち毎月の家計から払いきれない分も、払う年ごとの山として数えます。
下宿なら、仕送りが平均で年95.8万円加わります。
2021年の調査なので、学校の案内でいまの額も確かめておきます。
学資保険を解約せず満期まで持つなら、そのお金は満期金を受け取る時期に合わせた箱(5〜15年先なら2つ目の箱)に入っている扱いにしてかまいません。
欄の③には、預金で持つ分だけを入れます。
2つ目の箱のうちNISAに回す分はここに入れないので、そのまま欄で出る額に入ります。
iDeCo(=老後のために自分で積み立てる年金)をしている人は、欄で出た額からiDeCoの掛金(=毎月払う額)を引いた残りが、NISAの額です。
🧮 月いくら・いつまでを出す
※生活防衛資金が目標に届いていない人は、ここで出る額ではなく、毎月貯めている額の全体(防衛資金の分も含む)の1〜2割だけをNISAに設定します(例:月6万円なら6,000〜12,000円)。ただし最初の1か月分が貯まるまでは全部を貯金にします(2本目の進め方)。届いたら、この結果の額に上げます。
いつまで(わかれば)
決め方は、この下の「いつまで積み立てる?」の章で説明しています。空欄のままでも、月いくらは出ます。
※入れた数字はどこにも送られません。結果は目安で、将来を約束するものではありません。
ステップ3|迷ったら7割から始める
計算した額に不安があるなら、その7割から始めます。無理な額で始めて止めるのが、いちばんもったいないからです。
積立額は、あとから増やせます😊
7割は、きっちり決まった数字ではありません。出た額に3割の余裕を残す、という目安です。
6割でも8割でも、止めずに続けられる額なら、それでかまいません。
欄の卒業ラインまでの年数も、この7割の額で出しています。あとで全額に上げれば、届くのはもっと早くなります。
48歳で始めた場合などで、65歳までに届かない計算なら、積立額を上げる・働く年を延ばす・老後の生活費を見直す、のどれかで縮めます。
つみたて投資枠で積み立てられるのは、1人年120万円(月にならすと10万円)までです。
夫婦ならそれぞれに枠があるので、2人で年240万円(月にならすと20万円)までです。
NISAなら、どちらの名義で積み立てても税金はかかりません。まず1人の枠で始めて、足りなくなったらもう1人の口座も使えば足ります。
月10万円を超える分は、成長投資枠(=つみたて投資枠とは別の、年240万円までのNISAの枠)でも積み立てられます。買うものは、同じ投資信託(=たくさんの会社の株を、まとめて少しずつ買える商品)でかまいません。
NISA全体の上限は1人年360万円(月30万円)です。
上限は金融庁のNISA特設ウェブサイトで確かめられます。
僕の最初は月3万円ほどで、それでもきつかったです💧 固定費、とくに保険を見直して余裕が出てから、少しずつ上げていまの形になりました。
続けるうちに、少ない額のままでは思ったほど増えない、と感じたのも上げた理由です。
額の目安ではなく、少ない額でもどれだけ増えるかの例です。
月1万円でも、20年続ければ、入れたお金240万円が年5%の計算で約411万円になります(年5%で増え続けたと仮定した計算です。実際の増え方は年によって上下し、将来を約束するものではありません)。
年5%は、過去の成績から約束できる数字ではなく、計算をそろえるための仮の数字です。
自分の額でも計算してみてください。3通りで計算できます📈
- 毎月◯円を◯年続けたら、いくらになるか
- 目標の金額にするには、毎月いくら要るか
- 目標の金額まで、何年かかるか
📈 積み立てシミュレーション(いくらになる?)
知りたいことを選ぶ
迷ったら、本文と同じ5%で。控えめに見たいなら3%でも試してください。
※利回りは仮の数字です。実際には、入れたお金より減る年もあります(元本割れ)。この額を約束するものではありません。毎月の終わりに積み立て、1年の利回りを12で割って毎月増える、と仮定した計算で、税金(NISAならかかりません)と手数料は入れていません。入れた数字はどこにも送られません。
🎓 教育費と老後、どっちが先?
結論:老後を後回しにしません。教育費を貯める間も、老後の分は最低でも月5,000円を先に確保します。教育費には奨学金や教育ローン(=学費のために借りるお金)という借りる手段がありますが、老後の生活費には、誰でも借りられる手段がほとんどないからです😤
老後の準備は、子どものための準備でもある
老後の準備を後回しにすると、いちばん負担がかかるのは子どもです。社会人になった子が、親の生活費を支える形になります💦
ただ、奨学金を借りれば済むという話でもありません。利子のつく奨学金(日本学生支援機構の第二種)は、利率が借りたときではなく、借り終わる(卒業する)ときに決まります。
上限は年3%で、2026年の夏には利率が変わらない方式(固定方式)で上限の年3%に届いています(2026年9月時点・日本学生支援機構の利率のページ)。
基本の額の利率は年3%までです(増額して借りた分は、3%を少し超えることがあります)。借り終わる年に下がっていれば、3%より低くなります。
つまり借りる時点では、返す額が確定しません。
うちも、できれば借りずに行けたらと思っています。
もう1つ、親として知っておきたいことがあります。教育費の準備は「子どものため」と言われるほど、手数料や縛りの重い商品に流れやすい、と僕は見ています。
うちも子ども2人分の学資保険(こども共済)に入っていて、解約したときには約40万円減っていました。
解約でいちばん迷ったのは、この減った分を取り返せるかでした。
最悪は奨学金になるかもしれないという不安と、積み立てればきっと増えるという期待が、同時にありました。
それでも、手数料や縛りで約40万円も減る商品を、子どものためと言って選ぶ理由はありません。
だから僕なら、子どものためでも、老後の積み立てをゼロにしてまで学資保険には入りません。
むちおでも、目の前の学費を削ってまで老後の準備をするのは、気が引けるなあ……。
ちえこ学費と老後を、同時に進めればいいの。老後の分は月5,000円でもいいから、ゼロの年を作らないことが大事なんだよね。
40代の僕は、こう考えます。20代なら老後まで40年あり、子どもの教育費もまだ先なので、NISAに寄せやすい。
50代なら老後が近く、増やすより減らさない形へ移る時期です。
40代は、子どもの入学の山と老後の準備が同時に来ます。
だから「手取りの◯%」ではなく、年表と箱で分けないと、山の年に株を売ることになります。
かかり時は「減らす」でいい。ゼロにしない
入学金が重なる年に、無理をする必要はありません。いま月3万円の家なら、月5,000円に減らす、で十分です😌
いくらの家でも、下げる先は老後の最低ラインの月5,000円までです。
大事なのは、口座の積立設定を止めないこと。細くても線をつないでおけば、余裕が戻った月にすぐ元の額へ戻せます。
🏁 いつまで積み立てる?|卒業ラインの決め方
結論:(老後の1年の生活費−年金)×25が、積み立てを続ける目安です。年金を引くと、目標はぐっと現実的になります。
生活費の25倍、から年金を引く
「1年の生活費の25倍の資産があれば、毎年4%ほど、貯めたお金を少しずつ売って生活費に使っても、30年は資産が尽きにくかった」という、アメリカの研究にもとづく目安があります(4%ルール)。年300万円で暮らすなら、7,500万円です😳
※出どころ=アメリカのトリニティ大学の教授3人の論文(AAII Journal・1998年2月号)。研究の概要(英語)
ただ、この目安は収入がゼロになる前提です。僕たちには公的年金があります。必要なのは、生活費と年金の差の分だけです。
むちお7,500万円って聞いた瞬間、もう無理だって思っちゃったよ……💦
ちえこ大丈夫。全部を自分で用意するわけじゃないの。年金を引いた残りだけを見ればいいんだよ😊
しかも、老後の生活費はいまより少なくなるのがふつうです。
子どもは自立して教育費はなくなり、食費や人付き合いも減ります。
国の調査でも、その差は数字に出ています(総務省「家計調査 2025年平均」)。
| 1か月の支出 | 金額 |
|---|---|
| 40代の家(2人以上)の合計 | 約34.9万円 |
| 65歳以上の夫婦(仕事なし)の合計 | 約26.4万円 |
| └ うち教育費 | 0円 |
| └ うち食費 | 約7.9万円 |
| └ うち趣味・娯楽 | 約2.7万円 |
| └ うち交際費 | 約2.3万円 |
40代の家は子どもを含めて平均3〜4人、65歳以上は夫婦2人なので、そのままは比べられません。
それでも、教育費がなくなり、食費や付き合いが減るぶん、老後は今より少ないお金で暮らせます😌
内訳は、老後の暮らしの目安として、65歳以上の分だけ載せています。
ただし同じ調査で、65歳以上の世帯は約95%が持ち家で、住まいのお金は月1.8万円ほどです。
賃貸の人は家賃が老後も残るので、その分は減らさずに計算します。
| 項目 | 例(夫婦2人) |
|---|---|
| 老後の1年の生活費 | 300万円 |
| 公的年金(1年分の目安) | −220万円 |
| 毎年の足りない分 | 80万円 |
| 卒業ライン(×25) | 2,000万円 |
※厚生労働省の標準的な夫婦の年金は年約285万円(月237,279円・2026年度・令和8年度の年金額改定)です。
これは、夫が平均的な給料で40年会社員として働き、妻は国民年金だけ(専業主婦など)という2人分です。
共働きの家は多めに、会社員の期間が短い家は少なめになります。自営業で夫婦とも国民年金だけなら、満額でも2人で年約169万円(1人月70,608円)です。
ここでは少なめの220万円で計算しています。自分の家は、ねんきんネットで出した額を入れます。
例の300万円は、家計調査の65歳以上の夫婦(月約26.4万円×12=約317万円)より少し少なめです。平均どおりの317万円で見ると、足りない分は97万円、卒業ラインは約2,425万円になります。
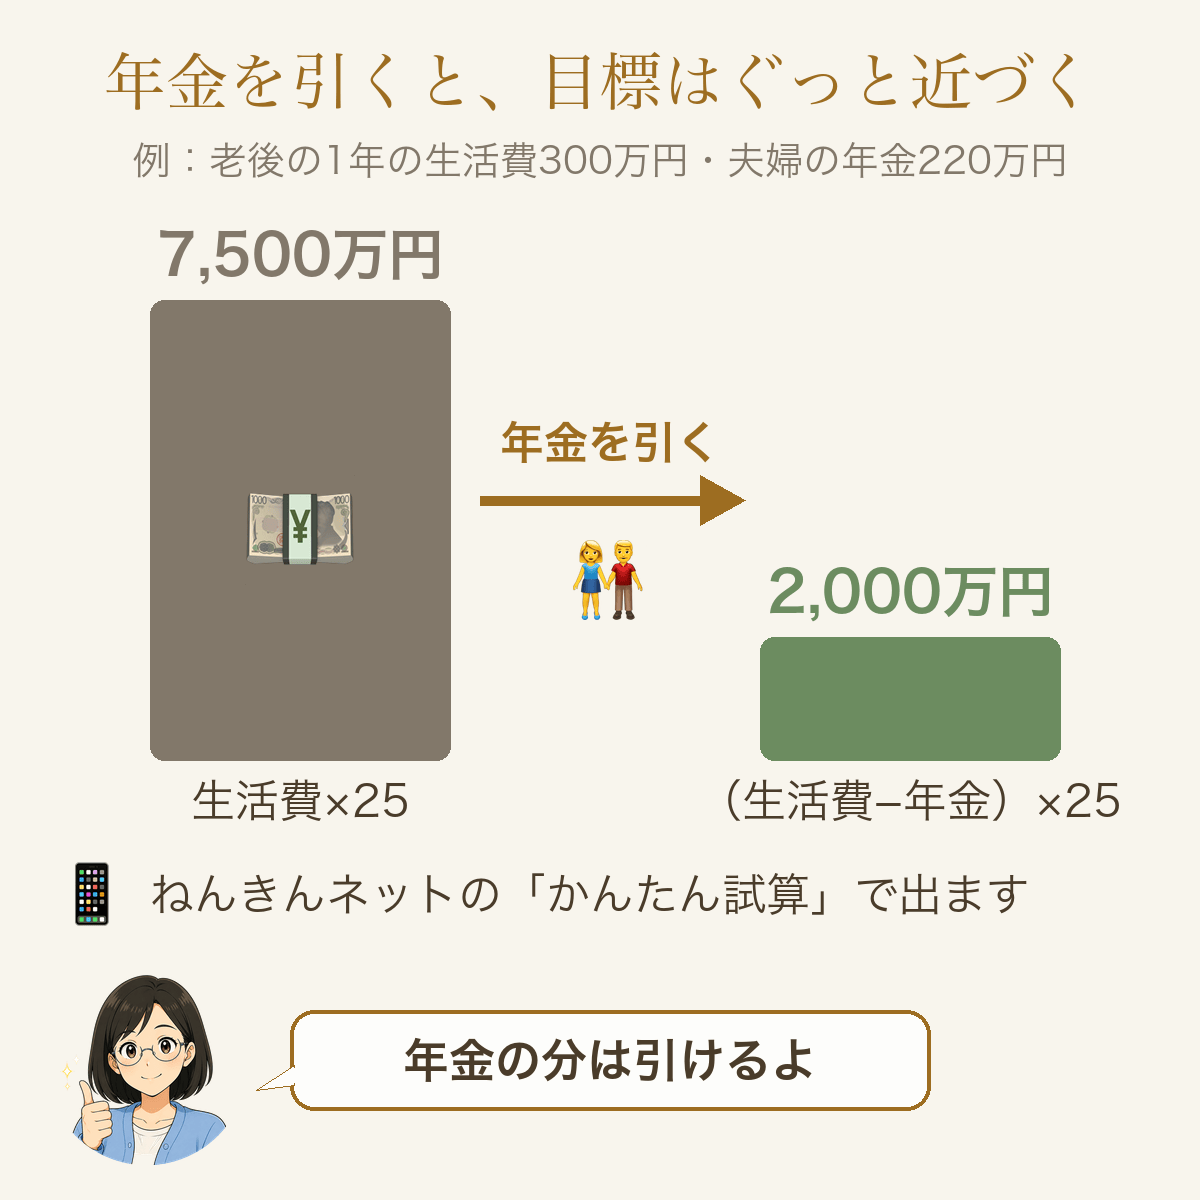
年金を引くと、目標は2,000万円まで下がります😊
年金の見込みは、ねんきんネット(マイナポータルからも入れます)の「将来の年金額を試算する」→「かんたん試算」で出ます。出るのは1人分なので、夫婦それぞれで出して足します(いまの働き方が60歳まで続く前提の目安です)。
出てくるのは、税金や保険料が引かれる前の額です。老後も健康保険料や介護保険料は引かれるので、少なめに入れておくと安全です。
老後の生活費が分からなければ、いまの1年の生活費から教育費を引いた額を入れます。食費などが減る分は、多めに見ておく意味で引かずに残します。
持ち家で住宅ローンが終わる人だけ、ローンの分も引きます(老後までローンが残る人と賃貸の人は、ローンや家賃を残します)。
正直に言うと、僕も初めてねんきんネットを開いたときは、よく分かりませんでした。
うちは、老後の生活費を年400万円で見積もっています。家賃も込みの額です。
上の例の300万円より多いのは、2つの理由からです。
1つ目は、うちが賃貸だからです。家計調査の平均(年約317万円)は持ち家の家が多く、住まいの費用は月2万円弱しか入っていません。
2つ目は、物価が上がることも見込んでいるからです。
老後の家賃がいくらになるかは、今はまだ分かりません。
だからこの額は決め打ちにせず、暮らしが変わるたびに見直します。旅行には行きたいので、その分は上乗せで考えています。
出口では「全部売らない」
60歳や65歳で、全部売る必要はありません。いまのNISAは税金がかからない期間に期限がないので、使う分だけ売って、残りは持ち続けられます。出口が近づいても、配当(=会社がもうけの一部を株主に配るお金)の多い株などに乗り換える必要はありません。配当でもらっても、少しずつ売っても、手元に入るお金の出どころは同じ資産です。同じ投資信託のまま、使う分だけ売れば足ります💡
💡 うちの場合|固定費を削って生まれたお金
結論:NISAを月10万円まで上げられたのは、収入が増えたからではありません。保険を中心に固定費を見直して、余裕が出たからです。
もとは、保険に家族で月7万円近く払っていた家です😅 いまは掛け捨て(=払ったお金が戻らない代わりに安い保険)だけで月1.5万円になり、その差の分も積み立てに回せるようになりました。順番は「固定費を削る→その分を積み立てに回す」です。
投資そのものは、新NISAより前から続けていました。
新NISAが始まった(2024年)のをきっかけに、迷っていた学資保険(こども共済)と変額の保険(=払ったお金を保険会社が投資に回し、戻る額が増えたり減ったりする保険)も解約して、積み立てを少しずつ上げ、月10万円にしました。
ボーナスも、昔は半年でならして生活費に溶けていました。いまは、入った日にまとめて投資用の口座へ移しています。
月10万円は、給料が上がった家だけの数字ではありません。うちは、出ていくお金を減らしてたどり着きました。
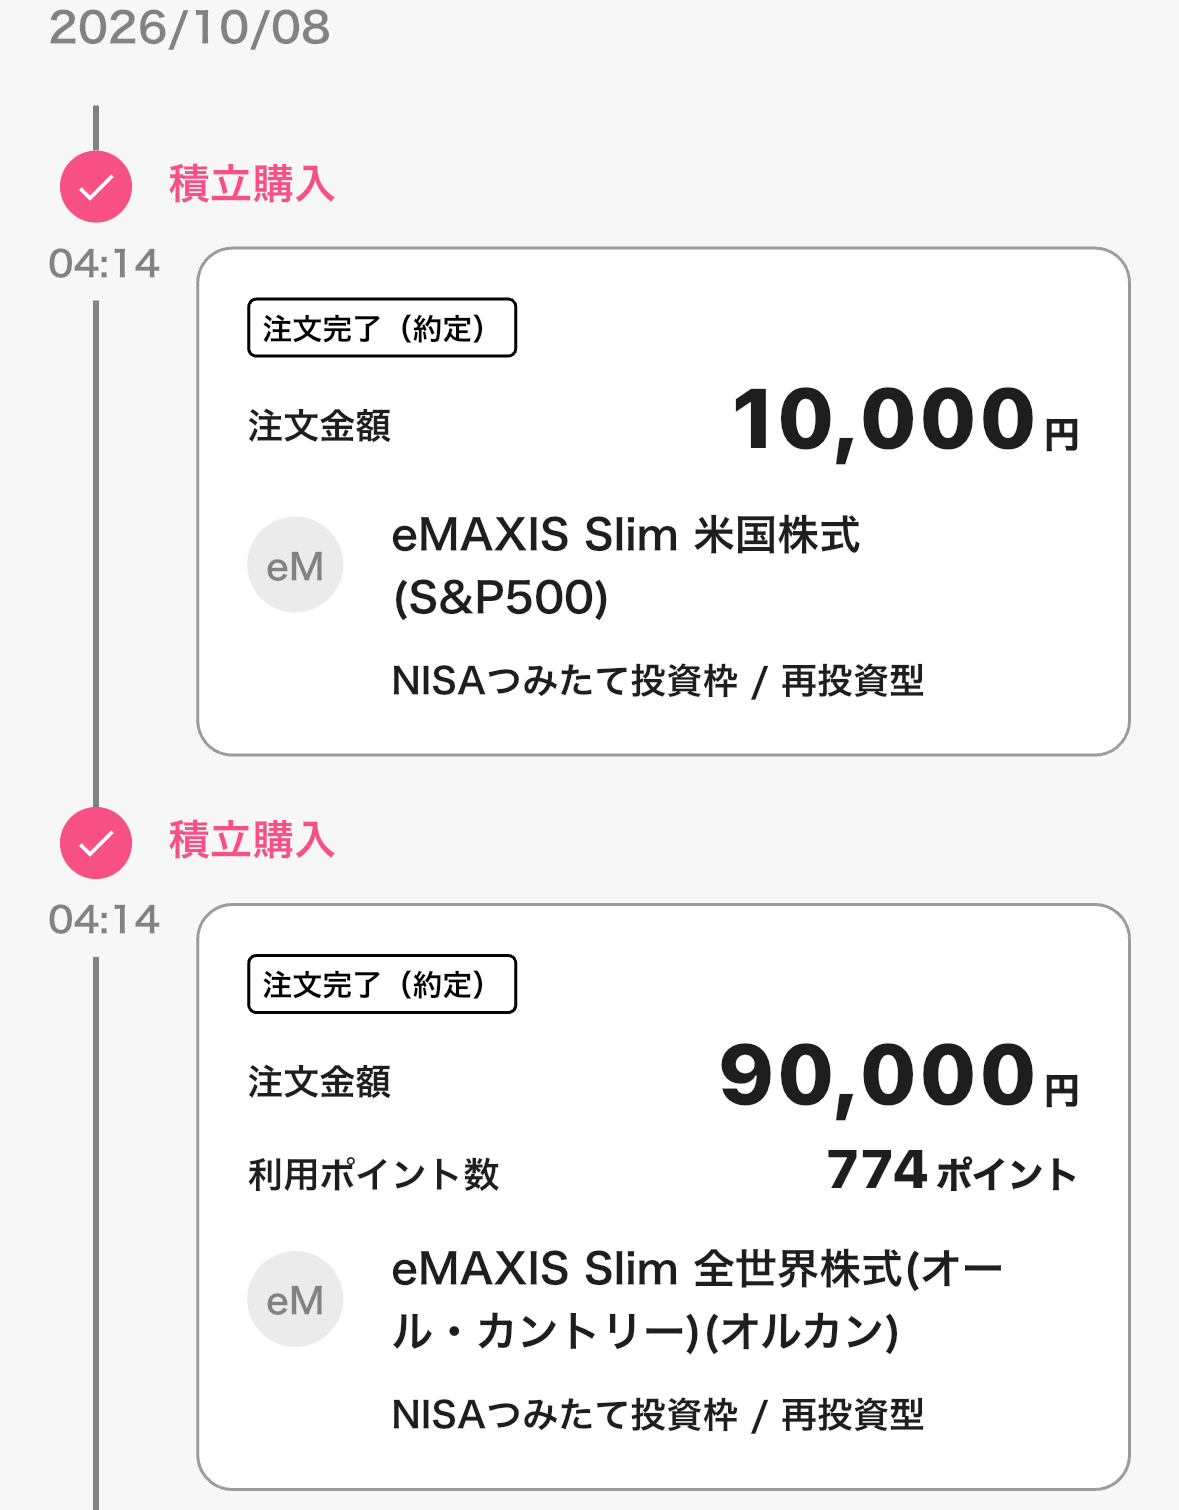
iDeCoは、いまは月5,000円だけ続けています。理由は7本目に、積み立ての内訳と成績は10本目の実録に書いています。
🙅 このやり方が向いていない人
結論:年表から逆算するやり方は、このブログが40代にすすめる答えです。ただ、次の人はそのまま当てはめないでください。
- 生活防衛資金が目標に届いていない人=最初の1か月分は全部貯金、そのあとは毎月貯めている額の全体(防衛資金の分も含む)の1〜2割だけNISAへ(2本目の進め方)。
- 毎月の収支が赤字の人=積み立ての前に、通信費・保険・サブスクなどの固定費を見直します。
- ボーナスなど、まとまったお金がある人=毎月の額とは別に考えます(8本目で書いています)。
とくに、赤字のまま積み立てを始めることは、僕ならしません。増やすより先に、毎月出ていくお金を止めるほうが確実だからです。
🔍 よくある疑問
結論:設計図を書くときに、よくつまずく11の疑問に答えておきます。
Q. 生涯の枠が1,800万円あるなら、早く埋めたほうが得?
A. 急ぐ必要はありません🙆 埋めるために生活を削ったり、5年以内に使うお金まで入れたりするのがいちばん危険です。枠は、余裕がある年に使えば足ります。
うちも、このまま続ければ枠は埋まる計算です。ただ、大学のお金や家をどうするかで、先はまだ見えていません。
Q. 株が下がったら、積み立てを止めたほうがいい?
A. 止めません。下がっている間は、同じ額でたくさん買えます。生活が苦しいときも止めずに、月5,000円まで減らして続けます😊 下がった日に読み返す確認表は、5本目に置いています。
Q. 入学の5年前に売るのは、まとめて?そのとき株が下がっていたら?
A. まとめて売らなくてかまいません。入学の5年前から、何回かに分けて預金へ移します。
5年前にちょうど大きく下がっていたら、すぐに全部は売らず、残りの年に分けて売ります。
5年前から動かし始めるのは、こういう年をよけるための余裕です。
ただ、入学が近づいて残りの年が少なくなったら、下がっていても必要な分は移します。
Q. 欄で「15年以上の箱に回せるお金がない」と出た。月5,000円を残すと、入学のお金が足りなくならない?
A. 足りなくなるのは月5,000円の分です。入学の年にほかの貯えで足りなければ、最後の逃げ道として奨学金や教育ローンもあります。ただ、当てにして計画はしません。
老後の生活費には借りる手段がほとんどないので、こちらを先に残します。
山が全部5年以内の家(たとえば子ども1人で、いま高1)も、ずっと月5,000円ではありません。払い終わった年から、その分をNISAへ上げます。
Q. 大学に行くか、専門学校か、浪人するか、まだ分からないときは?
A. 決まっていなければ、大学に行く前提で山を置いておきます。
行かなかった・安く済んだときは、残ったお金を老後の箱に回せます。逆に少なく見込んで足りなくなると、山の年に株を売ることになります。
浪人しそうなら、大学の山を1年うしろにずらして、その1年の塾代などを足します。
Q. すでにNISAなどに資産がある・退職金が出るときは、卒業ラインはどう見る?
A. 欄の年数は、ゼロから積み立てた場合です。すでに老後用の資産がある人は、卒業ラインからその額を引いて考えます。
持っている資産も増えていくので、実際にはもう少し早く届きます。
退職金も、会社の規程などで見込みが分かるなら、卒業ラインから引いてかまいません。分からないうちは、引かずに見ておくほうが安全です。
Q. 60〜65歳の生活費は?30年より長生きしたら?
A. 欄の卒業ラインは、65歳から年金をもらう前提です。60歳で仕事をやめて、年金まで収入がない年があるなら、その年数分の生活費を卒業ラインに足します。
4%ルールの「30年」をこえて長生きしても、公的年金は一生もらえます。
取り崩す額(=足りない分)が小さいほど、資産は長く持ちます。年金を引いて考えるのは、このためでもあります。
Q. 卒業ラインに届いたら、積み立てはやめる?
A. 届いたら、それ以上積み増さなくても、老後の分は足りる計算です。
やめるか続けるかは、家で決めてかまいません。続ければゆとりの分になり、減らせばその分を今の暮らしに回せます。
届いてすぐ全部売る必要はありません(上の「出口では全部売らない」と同じです)。
Q. 収入が減る予定(転職・時短・役職定年=決まった年齢で役職を外れ、給料が下がるしくみ)があるときは?
A. 減ることがはっきりしているなら、減ったあとの額で①を入れておきます。あとで積立額を下げずに済みます。
まだはっきりしないなら、いまの額で入れて、減った年に欄を計算し直します。
Q. 毎月はトントンで、ボーナスでやっと黒字の家は?
A. ①は毎月の分だけで出すので、0に近くなります。毎月の積み立ては、老後の最低ラインの月5,000円からで足ります。
ボーナスの黒字は、毎月の額とは別に考えます。うちは、入った日にまとめて投資用の口座へ移しています。
まとまったお金の入れ方は、8本目で書いています。
Q. いまNISAで積み立てている人は、設定を作り直す?
A. 作り直さなくてかまいません。いまの積立設定の金額を、欄で出た額に変えるだけです。
📝 まとめ
結論:月いくらは、家族の年表から逆算します。15年以上使わない箱の額が積立額の土台で、5〜15年の箱も時期をずらせる分は一部足してよい。迷ったら7割から始め、卒業ラインに届くまで続けます。
| 気になること | 答え |
|---|---|
| 月いくら? | 年表→3つの箱→欄で出た額(=15年以上使わない箱+5〜15年の箱のうち投資に回す分)。迷ったら7割から |
| 教育費と老後は? | 老後を後回しにしない(最低月5,000円)。教育費には借りる手段があるが、老後はほとんどない |
| かかり時は? | 減らしてよい(最低でも月5,000円)。積立設定はゼロにしない |
| いつまで? | (老後の1年の生活費−年金)×25に届くまで |
| 出口は? | 全部売らない。使う分だけ売り、残りは持ち続ける |
🎯 この記事でやること=欄で出た額を、証券口座の積立設定に入れる
欄で出たNISAの額(迷ったら7割)を、3本目で開いた証券口座の積立設定で、毎月の金額にする(欄の入力から設定まで20分)。
📚 投資は全10本|この順に読めば迷いません
※本記事は個人の経験・調査に基づく一般的情報です。特定銘柄の購入を推奨するものではありません。投資判断は自己責任でお願いします。過去の実績は将来を保証するものではありません。制度は2026年10月時点の内容で、変わったら随時更新します。
もがいてナンボ。ではまた👋
コメント