2026年10月14日 公開
投資|全10本の8本目=この記事は「まとまったお金の入れ方」
 むちお
保険をやめて戻ったお金とボーナスで、まとまったお金ができたんだけど……一気に入れていいの?分けたほうがいいの?
 ちえこ
お金の勉強の定番では「過去のデータでは、一括のほうが有利だったことが多い」って言われてるの。
 むちお
じゃあ一括で決まり?でも、入れた次の月に暴落したら立ち直れないよ💦
 ちえこ
そこなんだよね😅 大事なのは、下がった画面を見ても売らずにいられるか。この記事で、額と入れ方を1つに決めようね。
僕も、保険をやめて戻ったお金を前に迷いました。値段を読んで入れようとして、失敗もしています。その経験から、答えを先にまとめます。
✅ これがこの記事の答えです
まとまったお金は、先に使う時期で分ける。残った分は、下げを見ても続けられたなら一括。それ以外は6回に分ける
- 先に分ける=生活防衛資金の足りない分と、5年以内に使う分は預金へ。投資に回すのは、その残りだけです。
- 入れ方=毎月の積み立てで下がった画面を見ても続けられた人、つまり「2割下がっても売らない」と言い切れる人は一括。それ以外の人は、6回に分けて毎月1日に入れます。
- やらないこと=「◯%下がったら買う」のような、値段を読む入れ方。僕はこれで失敗しました。
この記事を読んだら、やることは1つ=手元のまとまったお金を分けて、投資に回す額と入れ方を決める(計算欄で3分+アプリの設定で10分)。
📋 この記事でわかること
- まとまったお金を、使う時期で振り分ける方法(=計算欄)
- 一括と分けて入れる、どちらがいいか
- 証券会社のアプリでの入れ方(一括・分ける)
- 「下がったら買う」がうまくいかなかった実例
- ボーナスと、特定口座にあるお金の扱い
🗂 先に、使う時期で振り分ける
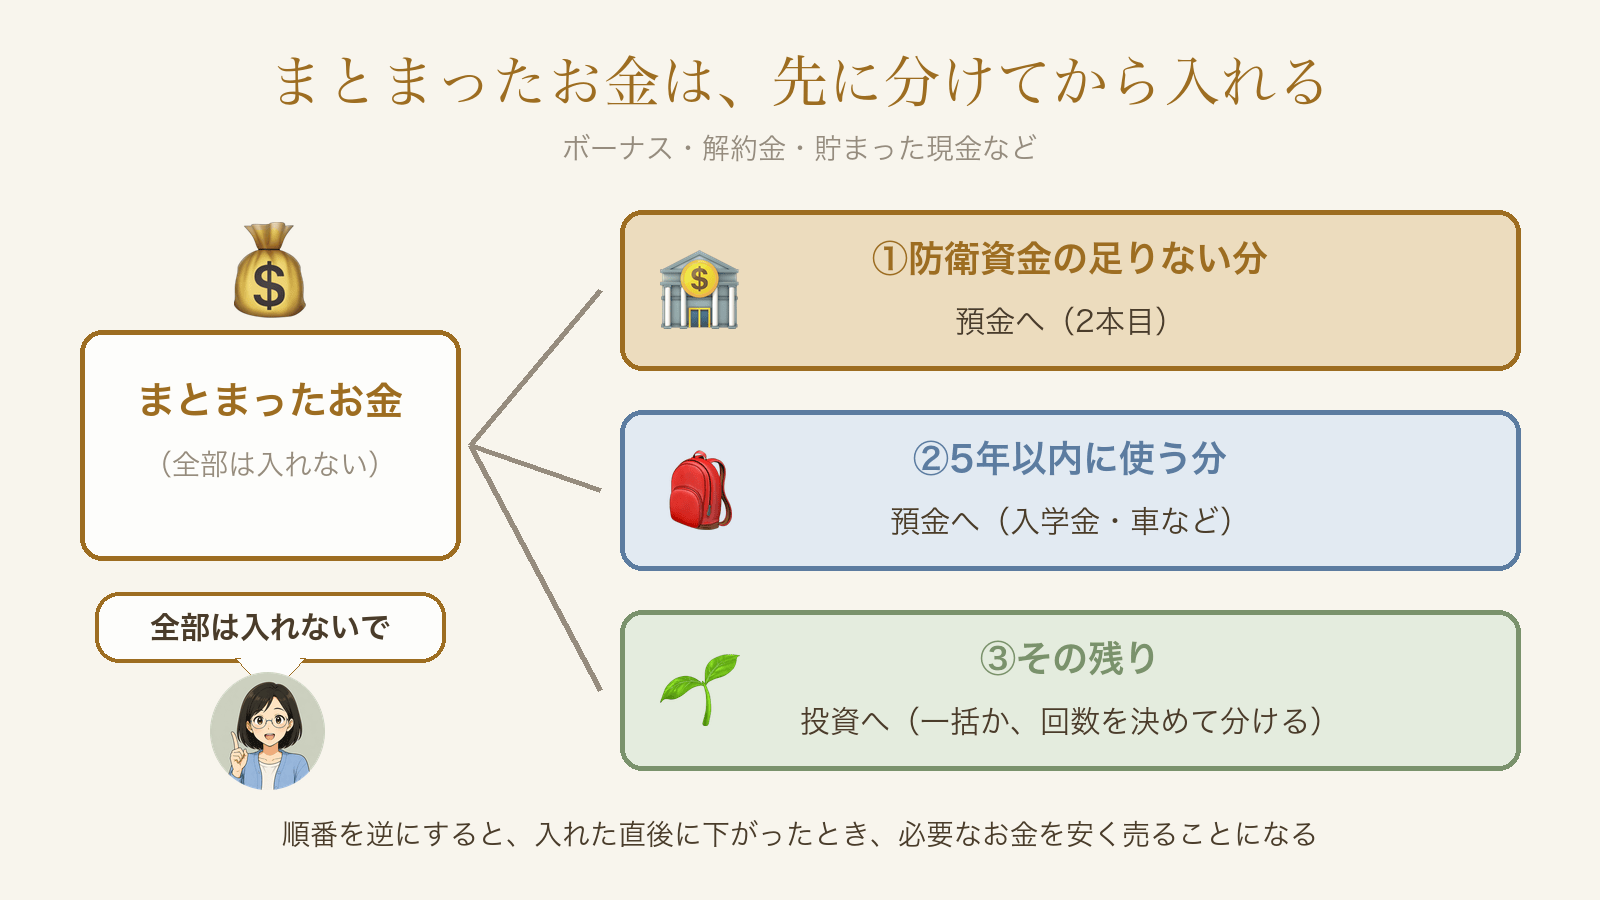
結論:まとまったお金を全部投資に回すのではなく、先に預金に残す分を引きます。投資に回すのは、その残りだけです。
預金に残す2つ
この2つを先に預金で確保してから、残りを投資に回します。逆にすると、入れた直後に下がったとき、必要なお金を下がった値段で売ることになります😔
🧮 まとまったお金を振り分けて、入れ方を決める
④ 入れ方
※入れた数字はどこにも送られません。
⚖️ 一括か、分けるか
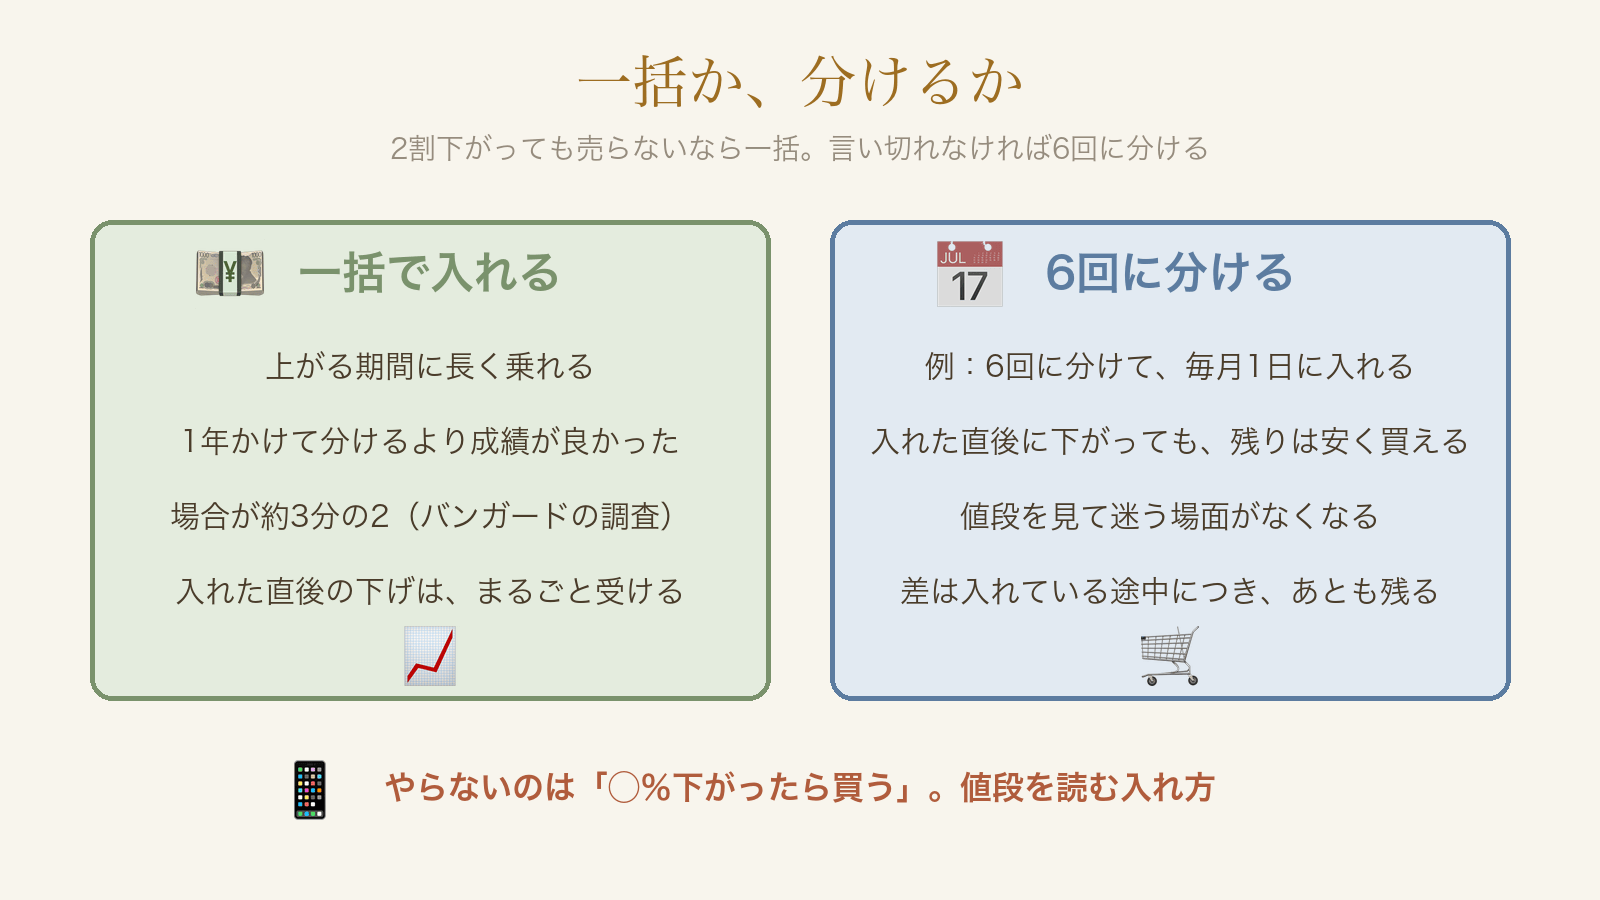
結論:過去のデータでは、一括のほうが有利だったことが多いです。ただ、下げを見ても続けられた経験がない人は、6回に分けて入れるほうが続きます。
理屈では、一括が有利なことが多い
株は長い目で見ると上がってきたので、早く全部入れたほうが、上がる期間に長く乗れます。アメリカの大手運用会社バンガードが2012年に、アメリカ・イギリス・オーストラリアの過去のデータで調べたところ、一括で入れたほうが、1年かけて分けて入れるより10年後の成績が良かった場合が約3分の2でした(バンガード『Dollar-cost averaging just means taking risk later』2012年。過去のデータで、これからを約束するものではありません)。
売ってしまいそうなら、6回に分ける
 むちお
3分の2なら、やっぱり一括でしょ?
 ちえこ
理屈の上ではね。でも、入れた翌月に2割下がったら?正直、私も眠れないと思う😅
 むちお
分けたら損なんでしょ?
 ちえこ
3回に1回は、分けたほうが良かったの。平均すると、10年後の差は2%ちょっと(同じ調査)。下がった画面を見て全部売っちゃう痛さに比べたら小さいよ。
2割は大げさな数字ではありません。2020年2〜3月には、世界の株(全世界株の指数)がおよそ3割下がりました(MSCIの公表データ)😳毎月の積み立てで、いくら減っているかを画面で見たことがあり、そのときも続けられた人は一括。それ以外の人は6回にします。
僕も、一括で入れた翌月に暴落が来たら眠れないと思いました。分けて入れると、途中で下がっても残りのお金は安い値段で買えます。逆に一括だと、入れた直後の下げをまるごと受けます。
ネットで言う「一括か積立か」の積立は、多くがこの記事の「分けて入れる」のことです。6本目の毎月の積み立てとは別に、まとまったお金だけを6回で入れ切ります。毎月の積み立ては、そのまま続けます。
分けるなら、回数と日付を先に決めます。こうしておけば、値段を見て迷う場面がなくなります😌 差が生まれるのは入れる途中の期間ですが、その差は入れ終わってもそのまま残ります。6回(半年)にするのは、途中で下がっても残りで安く買える回数があり、入れ終わるまで長すぎないからです。分ける期間が長いほど、上がったときに置いていかれる期間も延びます。
値動きを毎日見てしまう人は、入れる前に証券会社のアプリの値動きの通知を切ります。それでも見てしまうなら、一括ではなく6回にします。
アプリでの入れ方
- 一括なら=NISAの成長投資枠で「スポット購入(1回だけ買う)」を選び、5本目で決めた1本を、金額を入れて買います。
- 6回に分けるなら=NISAの成長投資枠で「積立設定」を開き、毎月1日・1回の金額で設定します。終わる月を決める欄が無いことが多いので、設定した日に、スマホの予定へ「6回目の買付日の翌日に積立を解除する」と入れておきます。
たとえば投資に回す分が100万円なら、一括は100万円を1回、6回に分けるなら毎月1日に約17万円ずつです。設定が終われば、あとは値段を見なくても自動で入ります。
📉 「下がったら買う」は、うまくいかなかった
結論:値段を読んで入れる方法は、僕には無理でした。決めたルールどおりに待っていたら、置いていかれました。
成長投資枠で、まとまったお金を入れようとしたときのことです。そのまま入れるのは怖かったので、「10%下がったら、5万円ずつ買う」というルールを作り、50万円を用意しました。
結果、買えたのは20万円だけでした。そのあと値段は前より上がっていき、残りの30万円は出番がないまま、買える値段だけが高くなっていきました💧
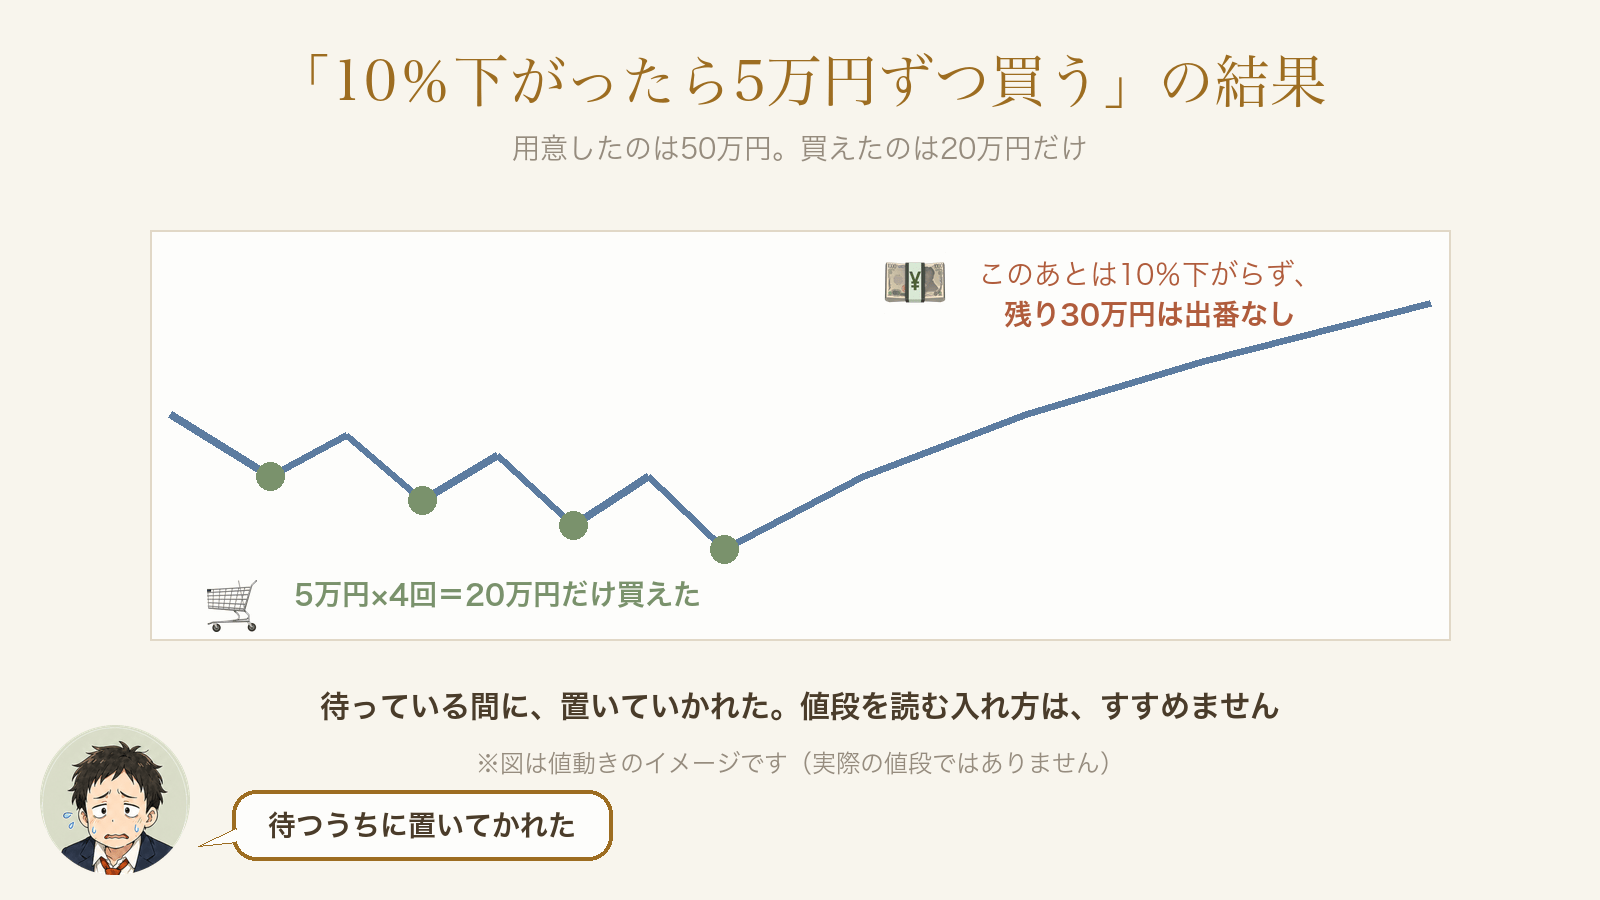
外れた、というより、待っている間に置いていかれた形です。
保険をやめて戻ったお金のときは、7割を先に入れ、3割は様子を見るつもりでした。でも、いつ買うかを決めきれず、結局は残りもまとめて入れました。いま思えば、最初から回数と日付を決めて分けておけば、迷う時間もなかったと思います🤔
ルールを作った本人として、値段を読んで入れる方法はすすめません😔くわしい成績は10本目の実録に書いています。
💰 ボーナスと、特定口座にあるお金
結論:ボーナスは、入った日に振り分けます。特定口座(NISAではない口座)の投資信託は、NISAへそのまま移せません。売って買い直すと、そのあとNISAの中で増える分には税金がかからなくなります。
ボーナスは、入った日に振り分ける
ボーナスは、生活費の口座に置いたままにすると、少しずつ使ってしまいがちです。入った日に、防衛資金の不足分・5年以内の分・投資の分に、上の計算欄と同じ順で振り分け、投資の分は、その日のうちに入れ方(一括か6回か)を決めて、NISAで買うか積立設定をします。
うちは、ボーナスのたびにまず10万円を財形(給料から天引きで貯める制度)に入れて、防衛資金にしています。車や家電、冠婚葬祭など、もしものときの出費に充てるお金です😊 財形住宅・財形年金は目的外で下ろすと、さかのぼって5年分の利子に税金がかかるので、防衛資金にするなら一般財形です。
特定口座のお金は、NISAへ植え替えるか
NISAを始める前から、特定口座で投資信託を持っている人もいます。NISAへ移すには、特定口座で売って、NISAで買い直します。売るときに増えた分には約20%(20.315%)の税金がかかります。たとえば100万円で買ったものが130万円なら、増えた30万円に約6万円です(損が出ていればかかりません)。そのあとNISAの中で増えた分には、税金がかかりません😌買い直す分もNISAの枠を使います。計算欄の「投資に回す分」に特定口座から移す額を足して、240万円を超えるなら、超えた分は来年1月に回します。
迷ったら、「いまゼロから買うなら、同じものを買うか」で考えます。買うなら、NISAへ移す価値があります。ただ、売る日と買う日の間に値段が動くのが気になって眠れない人は、無理に移さず残してもかまいません。
🙅 このやり方が向いていない人
結論:次の人は、まとまったお金を投資に回す前に、別のことが先です。
- カードのリボ払いなど、金利の高い借金がある人=投資より、返すのが先です。
- そのお金の使い道を家族とまだ話していない人=入れる前に、夫婦で「5年は使わない」を確かめます。
🔍 よくある疑問
結論:よく聞かれる2つに、先に答えておきます。
Q. 一括で入れた直後に下がったら?
A. 何もしません。5本目の「大きく下がった日の確認表」の3つ(防衛資金がある・5年以内に使わない・買った理由が変わっていない)を見て、そろっていればそのまま持ち続けます。
Q. 6回に分けている途中で、大きく下がったら?
A. 決めた日付と金額のまま、残りを入れます。下がっている間は、同じ金額で多く買えます。途中で回数や金額を変えると、値段を読む入れ方に戻ってしまいます💦
📝 まとめ
結論:まとまったお金は、先に預金に残す分を引き、残りを投資へ。下げを見ても続けられたなら一括、それ以外なら6回に分けて入れます。
| 気になること | 答え |
|---|---|
| 全部入れていい? | 防衛資金の足りない分と、5年以内に使う分は預金に残す |
| 一括か分けるか | 下げを見ても続けられたなら一括。それ以外は6回に分けて毎月1日に |
| 下がったら買う? | やらない。待っている間に置いていかれる |
| ボーナスは? | 入った日に振り分ける |
| 特定口座のお金は? | 「今日ゼロから買うか」で考え、買うならNISAへ(増えている分には売るとき約20%の税金) |
🎯 この記事でやること=手元のまとまったお金を分けて、投資に回す額と入れ方を決める
上の計算欄に額を入れて、預金に残す分と投資に回す分を出す(3分)。入れ方(一括か、6回に分けるか)を1つ選んで、上の「アプリでの入れ方」のとおり、3本目で開いた証券口座のNISA(成長投資枠)で設定する(10分)。
📚 投資は全10本|この順に読めば迷いません
- 1本目 40代から投資は遅くない?株・インデックス・NISAのしくみ
- 2本目 生活防衛資金はいくら必要?
- 3本目 証券口座はどこで開く?SBIか楽天か
- 4本目 楽天証券とSBI証券どっち?両方使った40代の比べ方
- 5本目 全世界株とS&P500どっちを買う?
- 6本目 NISAは月いくら積み立てる?
- 7本目 iDeCoとNISAどっちが先?
- 8本目 一括投資と積立どっち?まとまったお金の入れ方 ← いまここ
- 9本目 やってはいけない投資5つ ← 次はこれ
- 10本目 実録・投資5年の全成績
※本記事は個人の経験・調査に基づく一般的情報です。特定銘柄の購入を推奨するものではありません。投資判断は自己責任でお願いします。過去の実績は将来を保証するものではありません。制度は2026年10月時点の内容で、変わったら随時更新します。
もがいてナンボ。ではまた👋
コメント