2026年10月14日 公開
投資|全10本の4本目=この記事は「楽天とSBIの差を、円で比べる」
 むちお
3本目で「迷ったらSBIセット」って読んだけど……。楽天のほうがポイントがたまるって聞いたよ?
 ちえこ
ポイントの差は、思ってるより小さいの。0円の人も多いし、大きくても年に数千円くらい。
 むちお
じゃあ、何で決めればいいの?
 ちえこ
この記事で、ポイント・金利・手数料を全部並べて、自分の家の数字で確かめようね😊
僕はNISAを楽天証券、iDeCoをSBI証券で積み立て、毎日のお金はドコモSMTBネット銀行で管理しています。両方を使ってきた立場から、答えを先にまとめます。
✅ これがこの記事の答えです
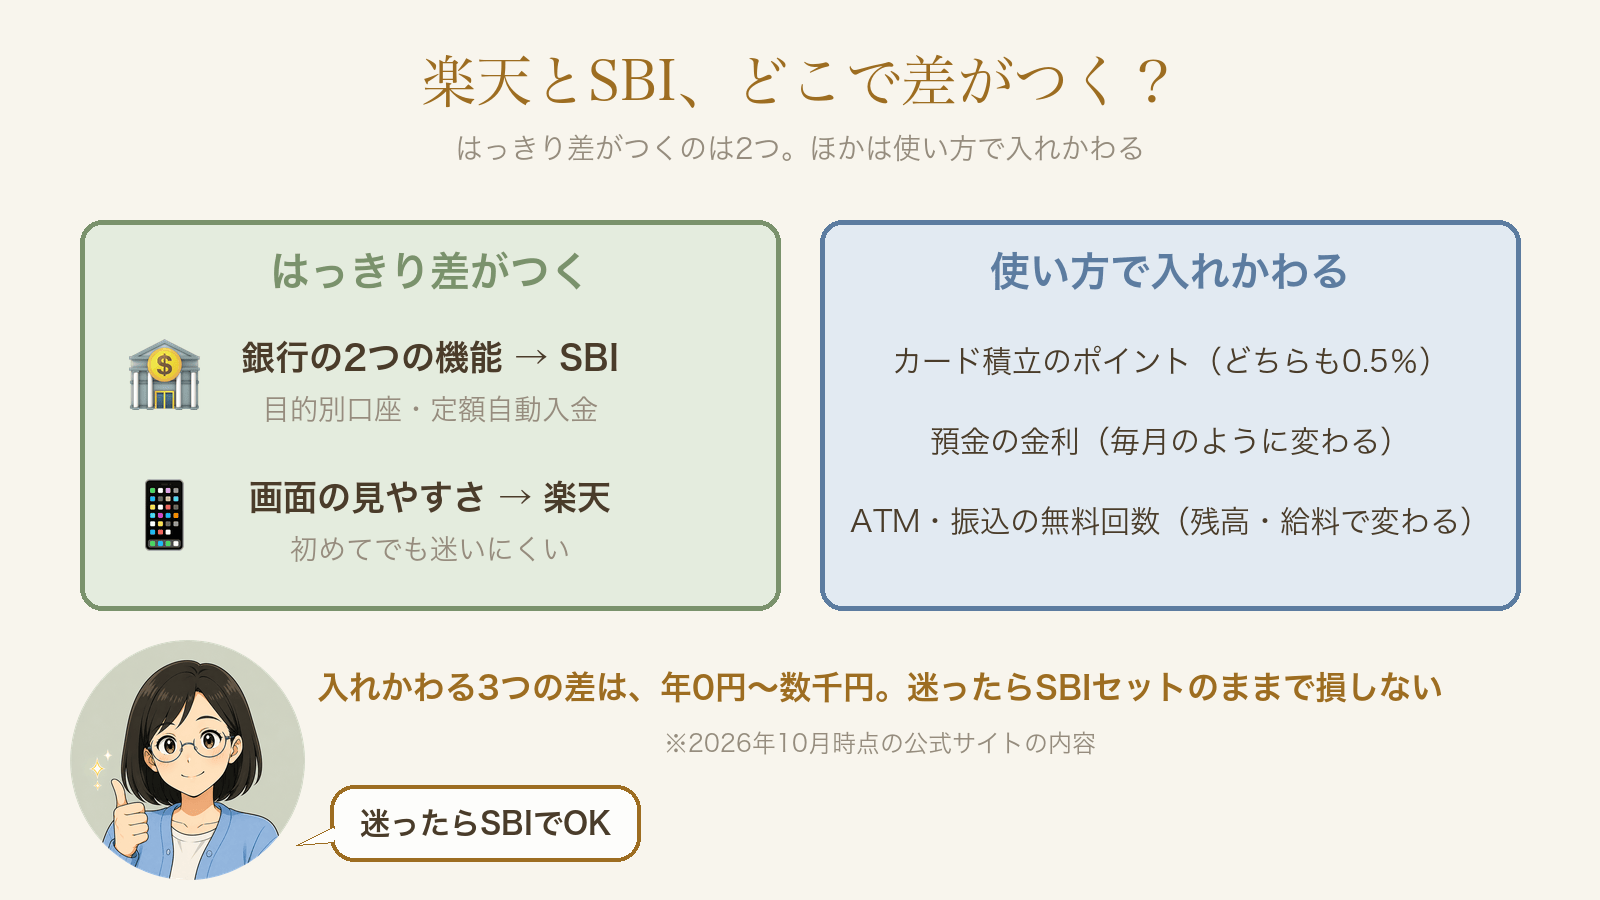
お金の差は年0円〜数千円。それでもSBIセットを選ぶ理由は、楽天銀行には無い「目的別口座」と「定額自動入金」
- SBIセット=SBI証券・ドコモSMTBネット銀行(旧・住信SBIネット銀行)・三井住友カード(NL)。
- 楽天セット=楽天証券・楽天銀行・楽天カード。
- 楽天のほうが合う人=次の3つのどれかに当てはまる人
- 月10万円を超えて積み立てる人
- 三井住友カード(NL)に、毎月の支払いを1つも移したくない人
- いま楽天市場や楽天カードをよく使っている人
この記事を読んだら、やることは1つ=下の計算欄に毎月の積立額を入れて、自分の家のポイントの差を確かめる(2分)。差が0なら、3本目の「迷ったらSBIセット」のまま申し込みます。
📋 この記事でわかること
- 楽天セットとSBIセットを、10の項目で比べた表
- カード積立のポイントの差が、自分の家だと1年でいくらか(=計算欄)
- 預金の金利と、引き出す・振り込むときの手数料の差
- 画面の見やすさと、両方使ってきた僕の実感
📊 10の項目で比べる
結論:はっきり差がつくのは「銀行の機能」と「画面の見やすさ」の2つです。ポイント・金利・手数料は、使い方しだいで入れかわります。
| 楽天セット | SBIセット | |
|---|---|---|
| 画面の見やすさ | ◎ 初めてでも迷いにくい | ○ 慣れれば問題なし |
| 貯金の色分け(目的別口座) | × 同じ機能は無い | ◎ 最大10個 |
| 給料の銀行から自動で入金 | × 同じ機能は無い | ◎ 毎月無料(定額自動入金) |
| カード積立の上限 | 月10万円+楽天ペイ残高で月5万円 | 月10万円 |
| カード積立のポイント(年会費無料のカード) | 0.5% | 0.5%(積み立て以外で年10万円使う場合。使わないと2年目から0%) |
| 持っているだけでもらえるポイント | 毎月付くのは楽天・プラスのシリーズだけ(ほかは残高の節目で1回) | 多くの投資信託で付く(オルカンで年0.0175%) |
| 証券とつないだ預金の金利 | 0.48%(11月2日から0.58%) | 0.51%(10月1日から) |
| ATM・振込の無料回数 | 残高や取引の数で月0〜7回(給料を受け取れば振込は月3回) | ATM月2回・振込月1回から。給料の受け取りか口座振替で月5回、残高1,000万円以上なら月20回 |
| ポイントで投資信託を買う | 楽天ポイント | Vポイント・Pontaポイント |
| iDeCoの金融機関の手数料 | 0円 | 0円(国などに払う月171円は、どこで開いても同じ) |
- 証券とつないだ預金=銀行と証券口座を結ぶ設定(楽天はマネーブリッジ、SBIはSBIハイブリッド預金)。預金の金利が上がり、投資信託を買うお金も自動で移ります。
- オルカン=全世界の株にまとめて投資する、人気の投資信託(5本目でくわしく書いています)。
- 楽天・プラス=楽天が出している、手数料の安い投資信託のシリーズ。
※2026年10月時点の公式サイトの内容です。金利とポイントの率は、よく変わります。申し込む前に公式サイトで確かめてください。
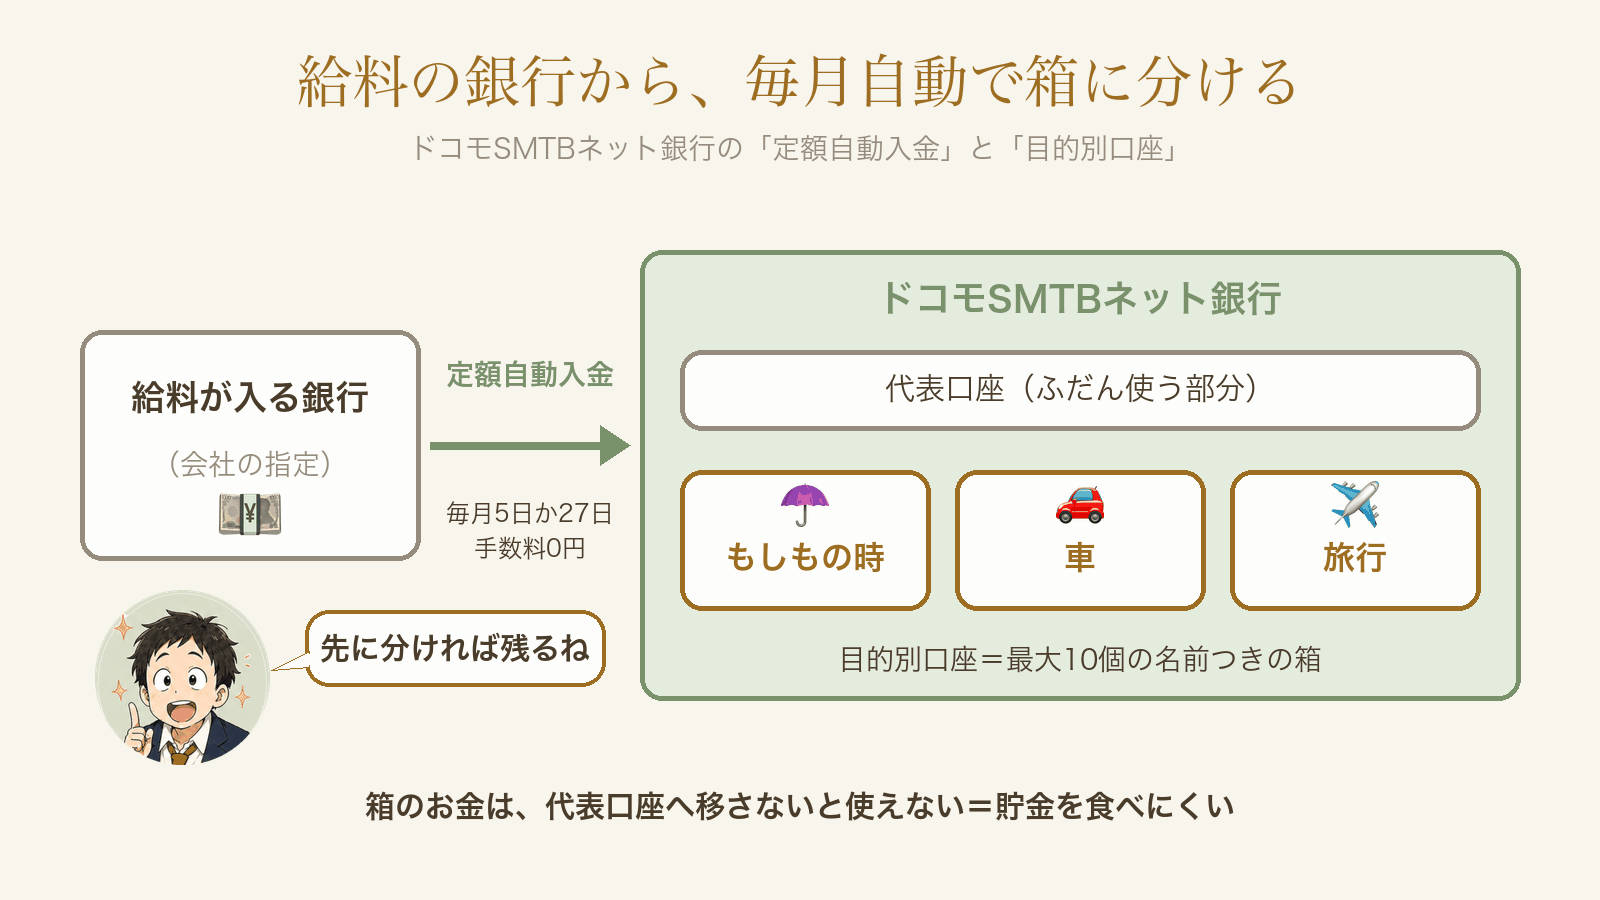
- 目的別口座=1つの口座の中に「旅行」「車」のような名前つきの箱を作れる機能。
- 定額自動入金=給料の銀行から、毎月決まった額を無料で自動で移してくれる機能。
この2つがなぜ効くのかは、3本目にまとめています。ここでは、残りの項目を円で比べます😌
💳 ポイントの差は、1年でいくら?
結論:年会費無料のカードどうしなら、率はどちらも0.5%で同じです。差がつくのは「三井住友カード(NL)をふだん使うか」と「月10万円を超えて積み立てるか」の2つだけです。
- 楽天カード=使い方に関係なく0.5%。月10万円を超える分は、楽天ペイ残高(旧・楽天キャッシュ。カードや銀行からお金を入れて使う電子マネー)で、さらに月5万円まで0.5%が付きます。
- 三井住友カード(NL)=積み立て以外の買い物で年10万円以上使えば0.5%。使わないと、2年目から0%になります(初めて作ったカードなら、1年目は条件なしで0.5%)。
自分の積立額で、1年のポイントを出してみてください。
💳 カード積立のポイント、1年でいくら?
② 三井住友カード(NL)の使い方
③ 月10万円を超える分を、楽天ペイ残高でも積み立てる?(楽天だけの仕組み)
※年会費無料のカード(楽天カード・三井住友カード(NL))で、手数料の安いインデックスの投資信託を積み立てた場合の、2026年10月時点の率(どちらも0.5%)で計算しています。率は変わることがあります。入れた数字はどこにも送られません。
たとえば月3万円の積み立てなら、どちらも1年で約1,800ポイントで、差はありません。SBIが0になるのは、三井住友カード(NL)を積み立て以外でほとんど使わない人だけです。SBIセットにするなら、スマホ代や電気代など、積み立て以外で月9千円くらいをこのカードで払うようにします😊
🏦 預金の金利の差は、1年でいくら?
結論:証券とつないだ預金の金利は、11月からは楽天が0.07%高くなります。預金100万円なら、1年で約700円(税金を引く前)の差です。
楽天銀行は10月は0.48%で、11月2日から0.58%に上がります。ドコモSMTBネット銀行は10月1日から0.51%です。なお楽天は、これからつなぐ人は、つないだ月の翌月からこの金利になります。11月からの差は0.07%で、100万円なら1年に約700円、生活防衛資金を300万円置いても約2,100円です💡
一方SBIは、オルカンを持っているだけで年0.0175%のポイントが付きます。投資信託を300万円持てば年約525円で、預金100万円ぶんの金利の差(約700円)と同じくらいです。
金利は、どちらも2026年10〜11月に上がったばかりで、これからも変わります。半年後には逆になっているかもしれないので、金利でセットを選び直す必要はありません😌
🏧 引き出す・振り込むときの手数料
結論:どちらも、残高や給料の受け取りに応じて、ATMと振込が月に何回か無料になります。給料をそのネット銀行で受け取れるなら、ふつうの家で足りなくなることはまずありません。
- 楽天銀行=残高10万円未満だと無料は0回。10万円以上でATM・振込とも月1回から。給料を受け取る口座にすると、振込は月3回無料です。
- ドコモSMTBネット銀行=何もしなくてもATM月2回・振込月1回。残高50万円以上か、給料の受け取りか口座振替のどちらか1つで、月5回ずつになります。残高が増えると回数も増え、1,000万円以上なら月20回です。
ランクの条件はよく変わります。数字が1つ違うだけで無料の回数が変わるので、申し込む前に公式サイトで確かめてください💦
公式サイト=楽天銀行のハッピープログラム/ドコモSMTBネット銀行のスマートプログラム(このリンクは広告ではありません)
📱 画面の見やすさは、楽天
結論:初めての人には、楽天の画面のほうが分かりやすいです。SBIも、積み立ての設定は専用のアプリで済みます。
ネットの銀行や証券会社を初めて使うときは、「どこを押せばいいか」で手が止まります😅楽天は、ボタンの場所や言葉が分かりやすく、初心者でも迷いにくい作りです。積み立ての設定は、楽天証券のアプリ「iGrow」でもできます。
SBI証券には「投信つみたてアプリ」があり、積み立ての設定はこちらでできます。最初は少し戸惑うかもしれませんが、何度か触れば慣れます🔰
💡 うちの場合|両方使ってきて分かったこと
結論:最初は画面の見やすさで楽天を選びました。慣れてからは、銀行の2つの機能のほうが大事だと感じています。
楽天は、とにかく初心者にとって見やすくて分かりやすいデザインです😊ネットの画面に慣れていなかった僕が、NISAを楽天で始められたのはこのおかげです。
ところが、慣れてくると、どこの銀行でも問題なく使えるようになりました。そうなると、ポイントの差より、定額自動入金と目的別口座の便利さのほうが、ずっと大きく感じます😳 これから始めるなら、1セットで足ります。
 むちお
じゃあ、楽天証券にドコモの銀行を足せば、いいとこ取りじゃない?
 ちえこ
できるけど、証券とつなぐ設定が使えないから、証券口座へのお金の移動を自分で設定することになるの。最初はセットでそろえたほうが、手間が1つ少ないよ。
🙅 このやり方が向いていない人
結論:次の人は、SBIセットにこだわらず楽天セットのほうが得か、安心です。
- 月10万円を超えて積み立てる人=楽天は楽天ペイ残高で、さらに月5万円までポイントが付きます。
- 三井住友カード(NL)に、毎月の支払いを1つも移したくない人=積み立て以外で月9千円くらい使わないと、2年目から積み立てのポイントが0になります。
- 楽天市場や楽天カードをよく使っている人=積み立てのポイントが、いまの楽天ポイントと合流します。
🔍 よくある疑問
結論:比べたあとで止まりやすい疑問2つに、先に答えておきます。
Q. あとから乗り換えられる?
A. できます。ただし変えるのは年単位で、その年にNISAで1回でも買っていたら翌年分からです(手続きの締め切りは9月30日)。それまでに買った投資信託は元の口座に残るので、最初に1つ決めるのがいちばんラクです😅
Q. 三井住友カード(NL)で払うものが無い?
A. 電気代や家族のスマホ代など、合わせて月9千円くらいを移せば年10万円に届きます。年会費のかかるゴールドカードは、最初は要りません😌
📝 まとめ
結論:お金の差は年0円〜数千円。それでもSBIセットを選ぶ理由は、銀行の目的別口座と定額自動入金です。月10万円を超えて積み立てる人、三井住友カード(NL)に支払いを1つも移したくない人、楽天をよく使う人は楽天セットが合います。
| 気になること | 答え |
|---|---|
| ポイントは? | 年会費無料のカードならどちらも0.5%。三井住友カード(NL)は積み立て以外で年10万円使わないと2年目から0% |
| 金利は? | 11月からは楽天が0.07%高い=預金100万円で年約700円(SBIは投資信託を持っているだけでポイントが付く=300万円で年約525円) |
| 手数料は? | どちらも、残高や給料の受け取りでATM・振込が月に何回か無料 |
| 画面は? | 初めてなら楽天が見やすい。SBIも積み立ては専用アプリで済む |
| いちばんの差は? | 銀行の機能。目的別口座と定額自動入金は、楽天銀行には無い |
🎯 この記事でやること=自分の家のポイントの差を確かめる
上の計算欄に毎月の積立額と、カードの使い方を入れる(2分)。差を確かめたら、次のどれかで決めます。
- 差が0=3本目の「迷ったらSBIセット」のまま
- 楽天が多いけれど、給料が楽天銀行以外に入る=毎月手で移すのが面倒ならSBIセット
- 楽天が多くて、給料を楽天銀行で受け取れる・楽天をよく使う=楽天セット
決めたら、3本目の「作る順番」のとおり銀行から申し込みます。
📚 投資は全10本|この順に読めば迷いません
- 1本目 40代から投資は遅くない?株・インデックス・NISAのしくみ
- 2本目 生活防衛資金はいくら必要?
- 3本目 証券口座はどこで開く?SBIか楽天か
- 4本目 楽天証券とSBI証券どっち?両方使った40代の比べ方 ← いまここ
- 5本目 全世界株とS&P500どっちを買う? ← 次はこれ
- 6本目 NISAは月いくら積み立てる?
- 7本目 iDeCoとNISAどっちが先?
- 8本目 一括投資と積立どっち?まとまったお金の入れ方
- 9本目 やってはいけない投資5つ
- 10本目 実録・投資5年の全成績
※本記事は個人の経験・調査に基づく一般的情報です。紹介した金融機関は、僕の経験と調査で選んだ一つの考え方です。投資判断は自己責任でお願いします。過去の実績は将来を保証するものではありません。金利・ポイント・手数料は2026年10月時点の内容で、変わったら随時更新します。
もがいてナンボ。ではまた👋
コメント