2026年9月23日 公開
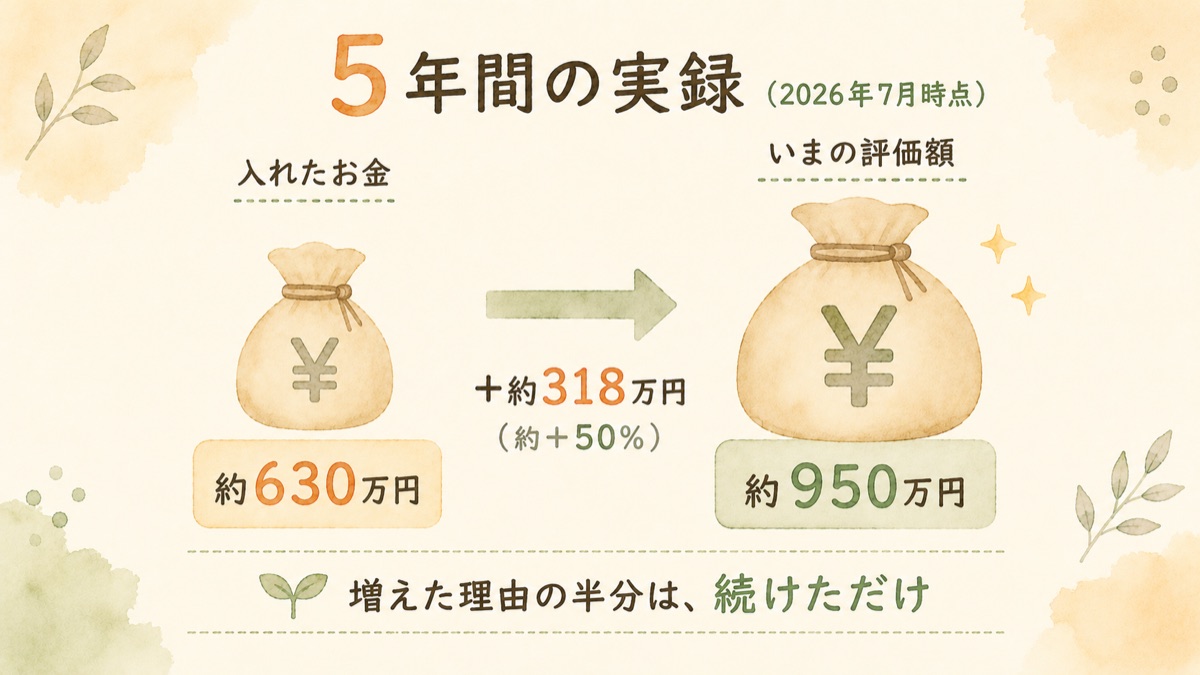
約950万円。
うち増えた分が、約318万円。
——これが、5年前に月4.5万円ほどで始めた僕の投資の、いまの姿です(=2026年7月時点)。
自慢がしたいわけではありません。
あとで書きますが、この成績はほぼ相場のおかげです。
見せたいのは「平凡な40代の家計でも、ここまで来られる」という再現手順のほう😌
投資シリーズの最終回は、理論もおすすめもなし。僕の5年の全記録と、やらかした失敗3つだけを置いていきます😊
📝 この記事でわかること
- 5年の成績の全部(=金額・商品・損益)
- 月4.5万円ほどが月105,000円になるまでの道のり
- やらかした失敗3つと、そこからの学び
- 同じ道を歩くための再現手順4つ
📊 まず、成績の全公開から
前置きなしで、口座の中身からいきます。
| 置き場所 | 商品 | 評価額 | 損益 |
|---|---|---|---|
| NISA | 全世界株(オルカン) | 約487万円 | +約170万円 |
| NISA | S&P500 | 約368万円 | +約108万円 |
| iDeCo | 全世界株の組み合わせ | 約95万円 | +約40万円 |
| 合計 | 約950万円 | +約318万円 |
入れたお金の合計は約630万円。
そこから増えた分が約318万円で、元本に対して約+50%です(=すべて2026年7月時点。
明日には変わる数字です)。
正直に書くと、この記事を書き上げた7月から9月にかけて、評価額は少し下がりました(=9月上旬のNISA分は元本に対して+約45%)。
下がる月も普通にある——それも実録のうちです😅
ちなみに、これとは別に生活防衛資金を現金で確保してあります(=置き場所は防衛資金の記事のとおり)。
合わせると、家計の資産は1,000万円を超えました。
5年前、保険に月7万円超を払いながら貯金が増えなかった家計から、です。
中身は全世界株とS&P500の2本だけ。
個別株もテーマ型も持っていません。
iDeCoだけ少し工夫があって、当時はオルカン(=日本含む全世界株)が選べなかったので、TOPIX(=日本株の平均点)1割+日本除く全世界株9割を組み合わせて、中身がほぼ同じになるよう自作しました。
仕組みが分かると、この程度の応用は自分でできるようになります😌
 むちお
950万て…。5年でそんなに入れられるものなの?僕の家計だと想像つかないんだけど。
 ちえこ
種明かしは次の年表だよ。半分は「稼いだお金」じゃなくて「浮かせたお金」なの😊
📅 5年の年表:月4.5万円ほどから始まった
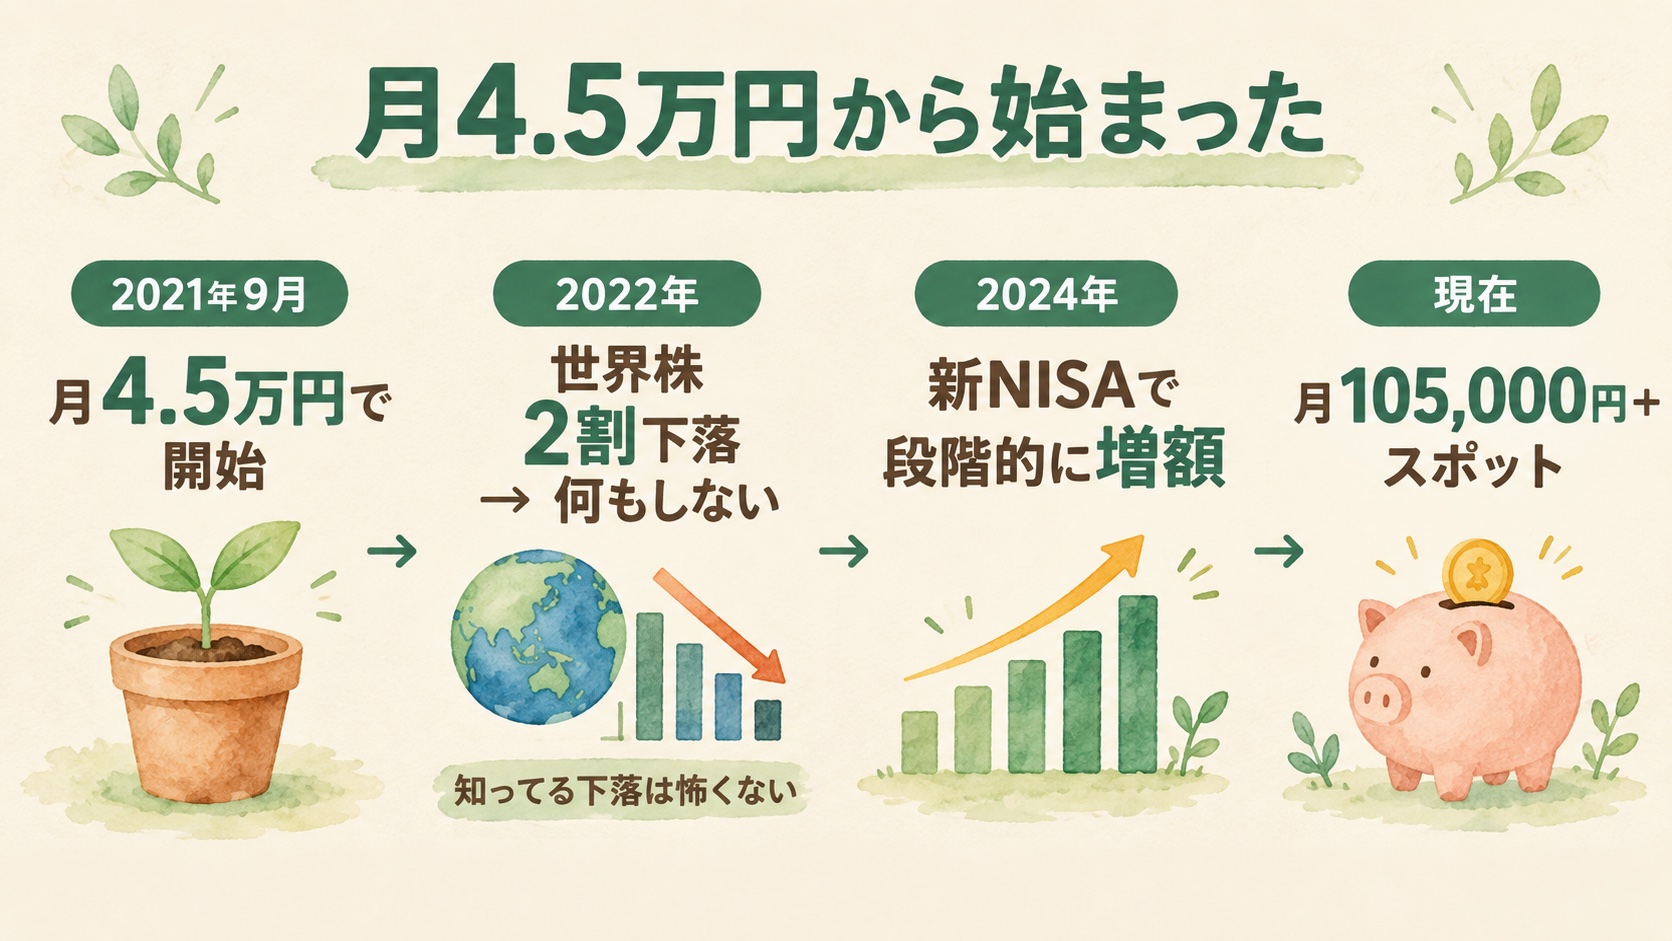
スタートは、ごく普通の金額でした。時系列でぜんぶ見せます。
2021年9月:つみたてNISAとiDeCoで開始
最初の布陣はこうです。
当時のつみたてNISAの上限が年40万円だったので、月33,333円という中途半端な数字になっています。
- つみたてNISA:月33,333円(=オルカン3万円+S&P500 3千円)
- iDeCo:当時の上限いっぱい
- 合計 月4.5万円ほど
ここで効いたのが、始める前にかなり調べ切ったことです。
仕組み・過去の暴落・手数料を調べ尽くしてから入ったので、「知らないものにお金を入れている」感覚がありませんでした😤
2022年:世界の株が2割下がった年、何もしなかった
始めた翌年、世界の株はざっくり2割下がりました。投資1年目の暴落。さぞ動揺したと思うでしょう。
本音を言うと、ほとんど気になりませんでした。画面は毎日見ていたのに、です。
理由は3つで、金額がまだ小さかったこと、事前に調べてあったこと、最初から20年続けるつもりだったこと。
むしろ「同じ積立額で多く買えておいしい」と思っていました。
かっこいい胆力の話ではありません。準備した人には、暴落が「知ってるイベント」になる——それだけの話なんです😳
2024年〜:新NISAで、段階的に増額
新NISAが始まっても、すぐには増やしませんでした。
少し経ってから、家計と相談しながら段階的に引き上げていって、いまの形に落ち着きます。
- NISAつみたて投資枠:月10万円(=オルカン9万円+S&P500 1万円・枠の上限)
- iDeCo:月5,000円(=上限からNISA優先へ切り替え。
理由はiDeCoの記事に) - 余剰資金と保険の解約返戻金:成長投資枠でS&P500を買い足し
増えた月6万円ほどの積立は、昇給で作ったものではありません。
保険の見直しで月7万円超→1万5千円にした、固定費の手術で生まれたお金です。
順番はいつもこれ。
稼ぎを増やすより、固定費の手術のほうが速い。
💥 やらかした失敗3つ
ここからが本題かもしれません。順風満帆に見える5年の裏で、僕は3つやらかしています。
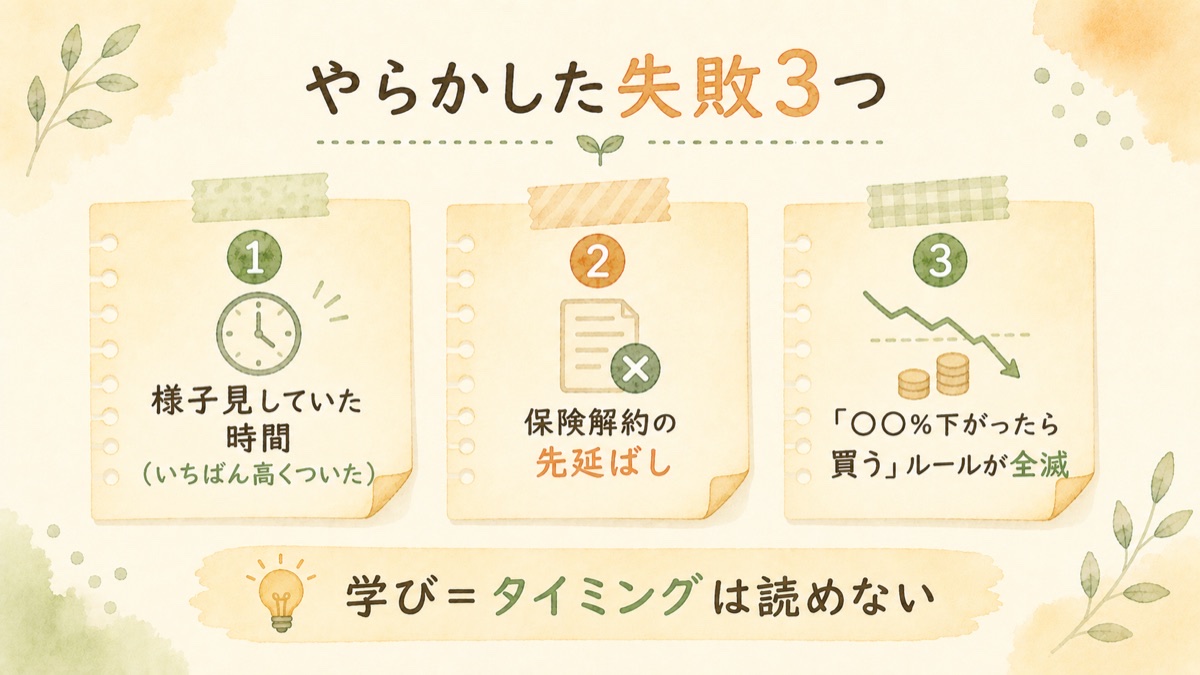
失敗①:様子見していた時間が、一番高くついた
始めたのは2021年9月ですが、投資を調べ始めたのはもっと前です。
コロナ禍の真っ最中で、「こんな不安定な時期に始めるのは怖い。
落ち着いたら始めよう」と口座の画面まで進んでは、閉じるのを繰り返していました。
いまなら分かります。
世界中が悲観していたあの時期こそ、後から見れば大バーゲンでした。
落ち着くのを待った分だけ、安く買える期間を丸ごと逃した。
投資で一番高くつくのは、手数料でも暴落でもなく、様子見の時間でした😔
そしてこれ、よく考えたら「底で買おうとする」のと同じ発想なんです。
「いつ始めるか」を読もうとした時点で、もうタイミング投資が始まっている。
読めないのに。
では、なぜ2021年9月に踏み切れたのか。きっかけらしいきっかけはありません。
「迷っているこの時間も、本当は投資できたはずの期間だ」と思えたこと。そして正直に言えば、その秋は株価が好調で、周りでもその話題で沸いていたこと。
底では買えず、盛り上がってから入る——それが普通の人の入り方だと、いまは思っています。
失敗②:保険の解約を、ぐずぐず先延ばしにした
元本割れが確定していた貯蓄型保険を、「もう少し待てば…」と抱え続けました。
解約を決めてからも3日ためらった話は移行ガイドに書いたとおりです。
もっと早く損切りして積立に回していれば、そのお金にも5年働いてもらえた。
失敗①と根っこは同じで、「決めてから動くまでの時間」が全部コストでした💧
失敗③:「◯%下がったら買う」ルールが、全滅した
積立が軌道に乗ったころ、成長投資枠でタイミング投資に挑戦しました。
ただ突っ込むのは怖いので、「◯%下がったら、◯万円ずつ買う」というルールまで作り込んで。
我ながら理性的だと思っていました。
ルールは「10%下がったら、5万円ずつ買う」。用意したのは50万円でした。
結果、買えたのは20万円だけ。そこから相場は元の値を超えて上がっていき、残りの30万円は出番がないまま、買値だけが高くなっていきました。
外れた、というより待っている間に置いていかれた。最初から一括で入れておけばよかった——これが本音です。
ルールを作った本人が言うので間違いありません。
タイミングは、読めない——これが5年で一番高価な学びです💦
それでも致命傷にならなかったのは、買っていたのがいつも積み立てているのと同じS&P500だったから。
読み違えても「いいものを早く買っただけ」で済む。
やってはいけない投資で書いた逃げ道は、僕自身の実体験なんです。
むちおルールまで作って読めないなら、僕らに勝ち目なくない?プロでもないのにさ。
ちえこそう、だから「読まない仕組み」=積立が最強なの。読めないと知ってる人が、いちばん強いんだよ😌
🔍 うまくいった理由を、再現できる形で
振り返ると、うまくいった理由は「運」と、誰でも真似できる4つの準備でした。
🔍 5年続いた4つの理由(=そのまま再現手順です)
- 買う前に調べ切った(=「知ってる下落」は怖くない。
シリーズを最初から順に読めば同じ状態になれます) - 金額を家計から逆算した(=無理のない額だから続いた。
決め方は40代のNISA戦略に) - 種銭は固定費の手術で作った(=収入を増やすより速くて確実)
- あとは仕組みに任せて、見ない(=自動積立にして、画面を開く回数を減らす。
見るほど余計なことをしたくなります。
僕も1年目は毎日見ていましたが、動かずに済んだのは金額が小さく、調べてあったからです)
❓ この実録に、よく来る質問3つ
成績を人に見せると、だいたい同じ質問が返ってきます。先に答えておきます。
❓ 答えの先出し
- 「高すぎない?」
→ 始める日を当てる必要をなくすのが積立です。 - 「一括のほうが得では?」
→ 理屈はそのとおり。
でも眠れるほうを選びました。 - 「使いたくならない?」
→ 行き先を先に決めてあるので、なれません。
質問①「いまは高すぎない?落ち着いてから始めたい」
その言葉、コロナ禍で口座画面を閉じ続けた5年前の僕と同じセリフです😅 「落ち着いたら」は、たぶん永遠に来ません。
相場はいつでも「高すぎる気がする」か「怖くて買えない」かのどちらかなので。
積立のいいところは、「いつ始めるか」の一発勝負を、「毎月買う」に分解してくれることです。
始める日を当てる必要が、そもそもなくなります。
質問②「まとまったお金は、一括で入れたほうが得と聞いた」
理屈のうえでは、そのとおりです。
過去のデータでは、早く全部入れたほうが有利だった場合が多い。
でも僕は、解約返戻金を分けてスポットで入れました。
理由は単純で、一括で入れた翌月に暴落が来たら、眠れなくなる自信があったからです。
数字の正解より、続けられる形。うちの答えは「積立を軸に、余剰はスポットで」でした。あなたの眠れるほうを選んでください。
質問③「950万円もあったら、使いたくならない?」
なりません。
というより、なれない仕組みにしてあります。
このお金の行き先は「老後」と「10年後の学費」と最初から決めてあって(=40代のNISA戦略の3つの箱)、日々の生活は防衛資金と給料で回っているからです。
逆に言うと、目的を決めずに増やしたお金は、たぶん使ってしまいます。金額より先に、行き先。これも5年でしみた実感です。
妻には、たまに口座の中身を報告しています。増えた自慢ではなく、何のために置いてあるお金かを共有して、理解を得ておくためです。
⚠️ この成績を、あなたの期待値にしないでください
最後に、一番大事な話をします。
+約50%という数字は、僕の実力ではありません。
この5年の相場が、たまたま良すぎただけです。
同じ5年をもう一度やり直したら、マイナスで終わる並行世界も普通にあります。
だから僕は、次の5年のどこかで評価額が3割減る日が来る前提でいます。
そのとき僕がやることは決めてあって、「何もしない」です。
2022年と同じように。
増えた画面を見て始めた人は、減った画面で辞めてしまいます。
始める理由は「誰かの成績」ではなく、自分が仕組みを理解した納得感に置いてください。
それがこのシリーズを7本かけて書いた理由です。
✉️ 過去の僕への手紙
口座開設の画面まで進んでは、そっと閉じていた。落ち着いたら始めよう、と自分に言っていた。
落ち着く日は来なかった。来たのは、あとから振り返って「あのとき始めていれば」と思う日だけだった。
だから結論だけ書いておく。
5年続けたら、その口座には家族の安心が約950万円ぶん入っている。
夜な夜な読みあさっていた知識も、無駄にならなかった。
暴落の夜にぐっすり眠るための枕になる。
ひとつだけ悔しいことがある。保険をもっと早く解約していれば、この話は丸ごと1年早く始まっていた。
📝 まとめ:5年やって分かったのは「退屈こそ最強」でした
投資の成績は、才能では決まりませんでした。準備と、放置。——これが実録の結論です。
📊 この記事の早見表
| 項目 | うちの場合 |
|---|---|
| 開始 | 2021年9月・月4.5万円ほど(=つみたてNISA+iDeCo) |
| 現在 | 月105,000円(=NISA10万円+iDeCo5,000円)+成長枠で買い足し |
| 成績 | 約950万円・+約318万円(=2026年7月時点・相場のおかげ) |
| 一番の失敗 | 様子見していた時間(=コロナ禍のバーゲンを見送った) |
| 一番の学び | タイミングは読めない。「読まない仕組み」が勝つ |
今日からの3ステップです。
これで投資シリーズは全7本、完結です。
全体の地図はNISA完全ガイドからどうぞ。
ここまで付き合ってくれて、本当にありがとうございました😊
※本記事は個人の実体験に基づく記録です。
特定商品の購入を推奨するものではなく、記載の成績は過去の結果であって将来の成果を保証しません。
投資判断は自己責任でお願いします。
金額・制度は2026年7月時点のものです。
🙏 最後まで読んでくれて、ありがとうございます
ここまで読む人は、そう多くありません。
あなたが、その一人です
💬 ひとことだけ、もらえませんか
「ここが分からなかった」「うちはこうでした」
その一行だけで十分です。長く書く必要はありません。
名前はニックネームで大丈夫です。メールアドレスは公開されません(僕にだけ届きます)。
※送信の前に、表示された文字を入力する欄があります。迷惑な書き込みを防ぐためのものです。
★正直に書くと、このブログにはまだコメントが1件もありません。
だから、あなたの一行がそのまま次に書くものを決めます。いただいた声は、全部読みます
もがいてナンボ。ではまた👋
コメント